
 06 95 12 82 58
La plus grande crainte d’un dirigeant qui veut vendre son entreprise n’est pas de ne pas trouver d’acheteur : c’est que ses clients, ses salariés ou ses concurrents l’apprennent avant lui. Une rumeur de cession fait partir un commercial, inquiète un donneur d’ordre, donne des idées à un concurrent, et tout cela avant qu’une seule offre ne soit signée. L’accord de confidentialité est l’outil juridique qui encadre ce risque ; la méthode de vente est ce qui le réduit vraiment. Cet article présente les deux, avec un modèle de NDA commenté clause par clause, un cas type et les erreurs que nous voyons dans les processus mal préparés.
Sommaire
- Ce qu’est un accord de confidentialité en cession d’entreprise
- Le cadre légal : ce qui protège même sans contrat
- Quand le faire signer, et par qui
- Modèle de NDA commenté clause par clause
- Au-delà du NDA : vendre discrètement
- Les salariés : discrétion pendant la recherche, information avant la vente
- Cas type : une fuite chez un concurrent approché sans méthode
- Les erreurs fréquentes
- Questions fréquentes
Ce qu’est un accord de confidentialité en cession d’entreprise
L’accord de confidentialité, ou NDA (non-disclosure agreement), est un contrat par lequel une partie qui reçoit des informations s’engage à les garder secrètes et à ne les utiliser que dans un but défini. En cession d’entreprise, il est le plus souvent unilatéral : le candidat acquéreur s’engage envers le cédant, parce que c’est lui qui reçoit l’information. Il devient bilatéral quand l’acquéreur communique lui aussi des éléments sensibles, par exemple dans un rapprochement entre deux concurrents où chacun ouvre ses comptes.
Sa fonction dépasse la sanction. Faire signer un NDA, c’est d’abord qualifier le candidat : celui qui refuse de s’engager ou qui négocie chaque virgule avant d’avoir vu le premier chiffre dit quelque chose de sa motivation. C’est ensuite poser le cadre du processus : ce que le candidat recevra, dans quel ordre, à quelles conditions. Et c’est fixer le point à partir duquel le nom de l’entreprise peut être révélé.
Le cadre légal : ce qui protège même sans contrat
Le Code civil protège le cédant avant toute signature. Les négociations précontractuelles doivent satisfaire aux exigences de la bonne foi (article 1112), et « celui qui utilise ou divulgue sans autorisation une information confidentielle obtenue à l’occasion des négociations engage sa responsabilité » (article 1112-2). Un candidat qui exploiterait une liste de clients reçue pendant les discussions pourrait donc être poursuivi même sans NDA. Le secret des affaires, défini à l’article L151-1 du Code de commerce, protège de son côté toute information qui n’est pas généralement connue, qui a une valeur commerciale parce qu’elle est secrète, et qui fait l’objet de mesures de protection raisonnables de la part de son détenteur.
Ce dernier critère explique l’utilité du contrat. Sans NDA, le cédant devra prouver que l’information était confidentielle, que le candidat le savait, et qu’il a subi un préjudice chiffrable. Avec un NDA, la confidentialité est acquise par la définition contractuelle, l’obligation est précise, et une clause pénale fixe à l’avance le montant dû en cas de manquement, sous réserve du pouvoir du juge de la modérer si elle est manifestement excessive (article 1231-5). Le NDA est aussi, en lui-même, l’une des « mesures de protection raisonnables » qui conditionnent la protection du secret des affaires.
Quand le faire signer, et par qui
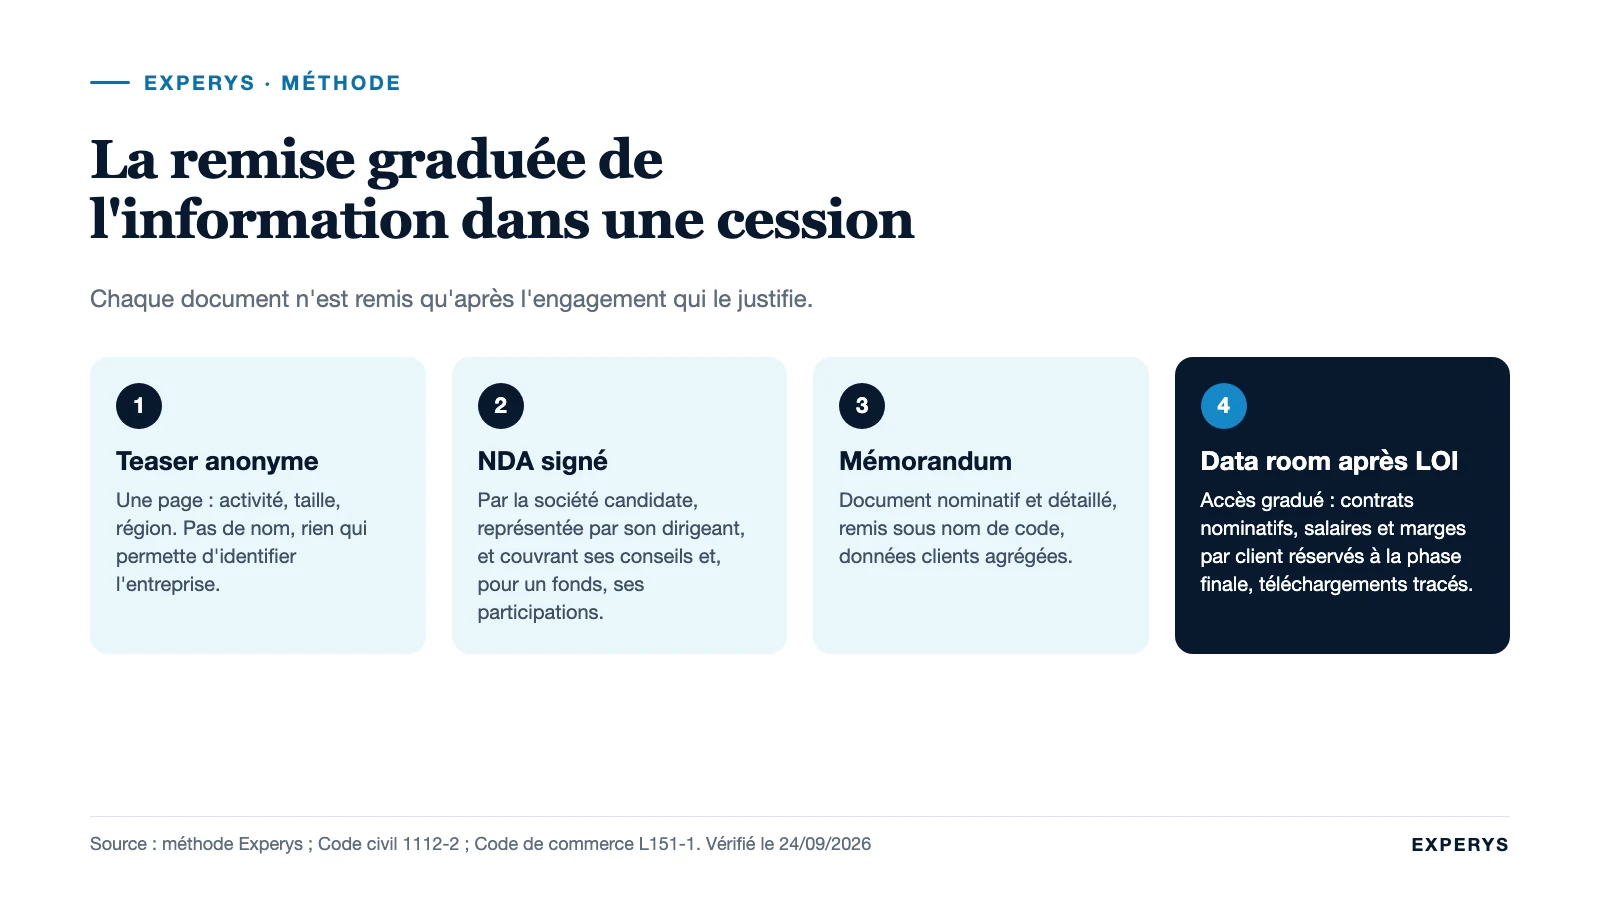
Le bon moment est fixé par la logique de remise des informations. Le premier contact avec un candidat se fait avec un teaser : une page anonyme qui décrit l’activité, la taille et la région sans permettre d’identifier l’entreprise. Si le candidat manifeste un intérêt, il signe le NDA. Il reçoit alors le mémorandum d’information, nominatif et détaillé. Plus tard, après une lettre d’intention, il accède à la data room, dont l’accès reste gradué. Le NDA se signe donc après le teaser et avant le mémorandum, sans exception. Le rôle de chacun de ces documents est décrit dans teaser, mémorandum et data room.
Le signataire doit être la personne morale qui envisage l’acquisition, représentée par son dirigeant, et non un salarié ou un intermédiaire. Quand le candidat est un groupe ou un fonds, le NDA doit couvrir ses conseils, ses banques et, pour un fonds, ses sociétés en portefeuille : c’est par une participation opérationnelle, concurrente du cédant, que l’information peut être utilisée. Quand le candidat est une personne physique, il signe en son nom et pour le compte de la société qu’il constituera.
Modèle de NDA commenté clause par clause
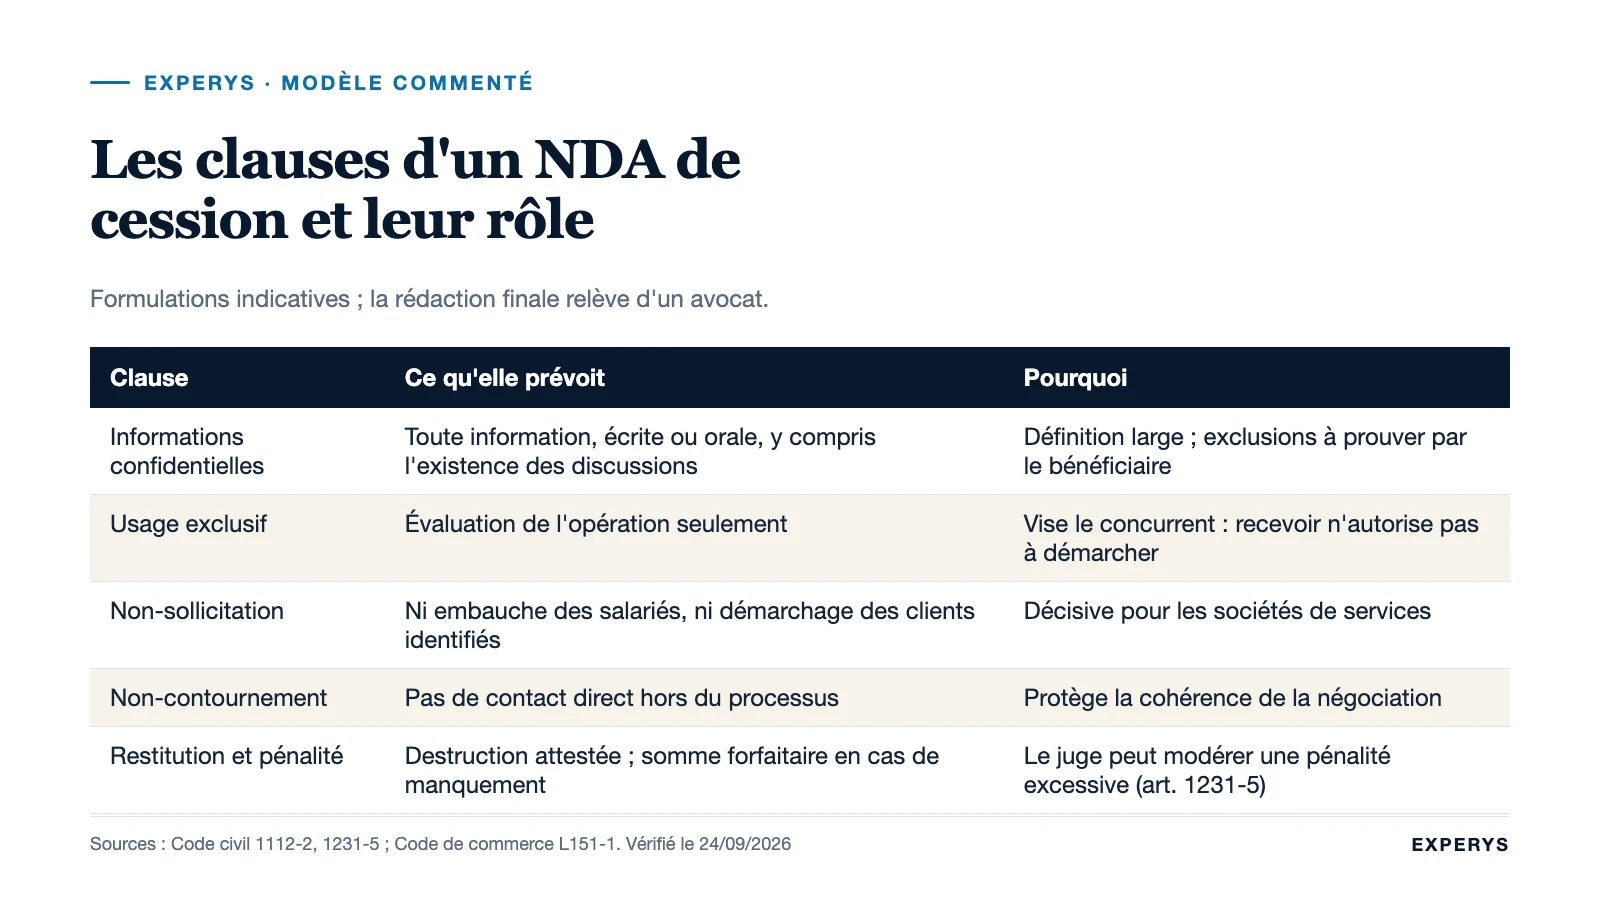
Le tableau ci-dessous reprend les clauses d’un NDA de cession tel que nous le faisons signer, avec, pour chacune, ce qu’elle doit dire et pourquoi. La rédaction finale relève d’un avocat ; les formulations sont indicatives.
| Clause | Ce qu’elle prévoit | Commentaire |
|---|---|---|
| Objet et projet | « Le Bénéficiaire étudie l’acquisition éventuelle d’une société désignée sous le nom de code Projet [X]. » | Le nom de l’entreprise n’apparaît pas ; il est révélé après signature. L’existence même du projet est une information confidentielle. |
| Définition des informations confidentielles | Toute information, écrite ou orale, relative à la société, communiquée avant ou après la signature, y compris le fait que des discussions ont lieu. | La définition doit être large et inclure les échanges oraux et les visites. Les exclusions classiques (informations publiques, déjà connues, obtenues d’un tiers autorisé) doivent être prouvées par le bénéficiaire. |
| Usage exclusif | Utilisation aux seules fins d’évaluer l’opération ; interdiction de toute autre utilisation, notamment commerciale ou concurrentielle. | C’est la clause qui vise le concurrent : recevoir l’information n’autorise pas à s’en servir pour démarcher. |
| Personnes autorisées | Dirigeants et salariés ayant besoin d’en connaître, conseils, banques, tenus par une obligation équivalente ; le bénéficiaire répond de leurs manquements. | Demander la liste nominative des personnes informées côté acquéreur est légitime et fréquent. |
| Non-sollicitation | Interdiction d’embaucher ou de solliciter les salariés et de démarcher les clients identifiés grâce aux informations, pendant la durée de l’accord. | Clause décisive pour une entreprise de services ou une ESN, dont la valeur tient aux équipes. |
| Non-contournement | Interdiction de contacter directement le cédant, ses associés, ses clients ou ses fournisseurs en dehors du processus organisé par le conseil. | Protège la cohérence du processus et évite qu’un candidat ne négocie « par-derrière ». |
| Durée | Engagement pour une durée déterminée à compter de la signature, survivant à la fin des discussions. | Au cabinet, nous retenons deux à trois ans : assez pour couvrir la période sensible, pas au point de rendre la clause illusoire. |
| Restitution ou destruction | À première demande ou à la fin des discussions, restitution ou destruction des documents et de leurs copies, avec attestation. | Les data rooms électroniques permettent de tracer les téléchargements et de couper l’accès immédiatement. |
| Absence d’engagement | Le NDA n’oblige aucune partie à poursuivre les discussions ni à conclure ; le cédant reste libre de traiter avec d’autres candidats. | Évite qu’un candidat ne prétende à une exclusivité de fait. |
| Pénalité | Somme forfaitaire due en cas de manquement, sans préjudice de dommages et intérêts complémentaires. | Le montant se fixe au regard de la taille de l’opération ; le juge peut le modérer s’il est manifestement excessif (article 1231-5 du Code civil). |
| Droit applicable et juridiction | Droit français, tribunal de commerce du siège du cédant. | Indispensable avec un candidat étranger ; utile aussi pour éviter une juridiction éloignée. |
Au-delà du NDA : vendre discrètement
Un contrat sanctionne ; il n’empêche pas. La confidentialité d’une cession repose sur une méthode que le NDA vient seulement consolider.
La remise graduée de l’information en est le premier élément : teaser anonyme, puis mémorandum après NDA, puis data room après lettre d’intention, avec des documents sensibles (contrats clients nominatifs, salaires individuels, marges par client) réservés à la phase finale ou consultables sous forme agrégée. Le deuxième est le choix des interlocuteurs : approcher un concurrent direct se fait en dernier, une fois que d’autres candidats ont manifesté leur intérêt, et parfois pas du tout si le risque commercial excède le gain espéré ; la sélection des acquéreurs à contacter se prépare comme l’identification de cibles d’acquisition, avec la même rigueur. Le troisième est l’organisation interne : un nom de code, une adresse électronique dédiée hors de la messagerie de l’entreprise, des rendez-vous hors des locaux ou en dehors des horaires, un cercle restreint (le dirigeant, son expert-comptable, son avocat, son conseil) et rien d’écrit sur les serveurs partagés.
Le quatrième élément est la lettre d’intention : elle contient elle-même une clause de confidentialité et souvent une exclusivité limitée dans le temps, qui organise la phase d’audit avec un seul candidat, ce qui réduit mécaniquement le nombre de personnes informées. Son contenu est détaillé dans comprendre une lettre d’intention.
Les salariés : discrétion pendant la recherche, information avant la vente
Il faut distinguer deux moments. Pendant la recherche d’un acquéreur, rien n’oblige à informer les salariés, et tout recommande de ne pas le faire tant qu’aucune offre sérieuse n’est sur la table : une vente qui n’aboutit pas laisserait une équipe inquiète pour rien. En revanche, avant la vente, la loi impose une information dans les sociétés qui n’ont pas l’obligation de mettre en place un comité social et économique : les salariés doivent être avisés d’un projet de cession de plus de 50 % des titres, ou du fonds, afin de pouvoir présenter une offre. Ce délai est de deux mois avant la cession ; la loi n° 2026-403 du 26 mai 2026 le ramène à un mois pour les ventes conclues à compter du 27 juillet 2026, et plafonne l’amende civile encourue à 0,5 % du montant de la vente (articles L23-10-1 et L141-23 du Code de commerce). Dans les entreprises dotées d’un comité social et économique, celui-ci est informé et consulté sur le projet.
La conséquence pratique est que la communication interne se prépare avec l’acquéreur retenu, dès la lettre d’intention : qui annonce, quand, avec quel message, et comment répondre aux questions sur l’emploi et l’organisation. Une annonce bien faite, par le cédant et le repreneur ensemble, rassure ; une information légale envoyée par lettre recommandée sans explication inquiète.
Cas type : une fuite chez un concurrent approché sans méthode
Un bureau d’études techniques de 22 personnes, 2,4 M€ de chiffre d’affaires, dont le dirigeant a décidé de vendre. Sans conseil, il contacte lui-même un confrère de la région qui lui avait dit un jour être intéressé, et lui envoie par courriel, à sa demande, ses trois derniers bilans et la liste de ses principaux clients avec le chiffre d’affaires par compte, « pour qu’il puisse se faire une idée ». Aucun accord de confidentialité n’a été signé. Trois semaines plus tard, le confrère décline, poliment. Deux mois après, un chargé d’affaires du bureau d’études est débauché par ce confrère, et un donneur d’ordre historique indique qu’il a été approché avec une offre « au cas où la situation évoluerait ».
Le dirigeant peut invoquer l’article 1112-2 du Code civil : l’utilisation d’informations obtenues à l’occasion de négociations engage la responsabilité du confrère. Encore faut-il prouver que la liste de clients était confidentielle, que le démarchage en résulte et chiffrer le préjudice : un contentieux de plusieurs années, à l’issue incertaine, pendant que la vente est compromise. Avec un NDA comportant une clause de non-sollicitation et une pénalité forfaitaire, la discussion aurait pris une autre tournure ; avec un processus organisé, le confrère n’aurait reçu qu’un teaser anonyme et n’aurait vu la liste des clients, agrégée par secteur, qu’après une lettre d’intention engageante.
Les erreurs fréquentes
Envoyer des documents nominatifs avant la signature. Le bilan porte le nom de l’entreprise ; l’envoyer « pour un premier regard » revient à renoncer à la confidentialité.
Utiliser un modèle générique. Un NDA de partenariat commercial ne contient ni non-sollicitation, ni non-contournement, ni clause sur les sociétés du portefeuille d’un fonds. Le NDA de cession est un document spécifique.
Faire signer un salarié de l’acquéreur ou un intermédiaire. L’engagement doit lier la société qui achète, représentée par son dirigeant, et couvrir ses conseils.
Confondre confidentialité et exclusivité. Le NDA ne donne au candidat aucun droit d’exclusivité ; celle-ci se négocie dans la lettre d’intention, pour une durée limitée.
Se croire protégé par le contrat seul. Une information sensible remise trop tôt, même sous NDA, est une information sortie. La méthode de remise graduée protège davantage que la pénalité.
Oublier l’annonce aux salariés. La discrétion pendant la recherche ne dispense pas de l’information préalable à la vente, désormais un mois avant, ni de l’organisation de cette annonce avec l’acquéreur.
Vigilance : le NDA n’est pas une formalité à faire signer en ligne pour ouvrir un dossier. Le refus d’un candidat de s’engager, ses réserves sur la non-sollicitation ou sa demande de le faire signer par un tiers sont des signaux sur ses intentions. Ils se lisent avant de remettre quoi que ce soit.
Questions fréquentes
Qu’est-ce qu’un accord de confidentialité dans une cession d’entreprise ?
C’est le contrat par lequel un candidat acquéreur s’engage à ne pas divulguer ni utiliser, en dehors de l’évaluation de l’opération, les informations qu’il reçoit sur l’entreprise à vendre, y compris l’existence des discussions. Il se signe après un premier contact anonyme et avant la remise du mémorandum d’information nominatif. Il comporte en général une clause de non-sollicitation des salariés et des clients, une obligation de restitution et une pénalité en cas de manquement.
Comment vendre son entreprise discrètement ?
En organisant la remise des informations par étapes (teaser anonyme, NDA, mémorandum, lettre d’intention, data room graduée), en limitant le cercle des personnes informées, en travaillant sous un nom de code avec des moyens de communication séparés de ceux de l’entreprise, en approchant les concurrents directs en dernier ou pas du tout, et en confiant les contacts à un conseil qui ne révèle l’identité de l’entreprise qu’après signature de l’accord de confidentialité.
Quelle est la durée d’une clause de confidentialité en cession ?
La loi ne fixe pas de durée ; elle se négocie. L’engagement doit survivre à la fin des discussions et couvrir la période pendant laquelle l’information garde sa valeur : au cabinet, nous retenons deux à trois ans à compter de la signature. Une durée illimitée est fragile ; une durée trop courte laisse un candidat évincé libre d’utiliser ce qu’il a appris dès la fin du processus.
Que faire si un candidat viole l’accord de confidentialité ?
Réunir les preuves (courriels, témoignages du salarié sollicité ou du client démarché, traces de la data room), mettre le candidat en demeure de cesser et de restituer les documents, puis réclamer la pénalité contractuelle et, si le préjudice la dépasse, des dommages et intérêts complémentaires devant la juridiction désignée par l’accord. Sans NDA, l’action reste possible sur le fondement de l’article 1112-2 du Code civil et du secret des affaires, mais la preuve est plus lourde.
Sources
- Code civil, articles 1112 à 1112-2 (bonne foi des négociations, responsabilité en cas d’utilisation ou de divulgation d’une information confidentielle obtenue à l’occasion des négociations), en vigueur depuis le 1er octobre 2016.
- Code civil, article 1231-5 (clause pénale, modération par le juge).
- Code de commerce, article L151-1 (définition du secret des affaires, loi n° 2018-670), en vigueur depuis le 1er août 2018.
- Code de commerce, article L23-10-1 et article L141-23 (information préalable des salariés ; délai ramené à un mois et amende civile plafonnée à 0,5 % par la loi n° 2026-403 du 26 mai 2026, applicable aux ventes conclues à compter du 27 juillet 2026).
Textes vérifiés le 24 septembre 2026. Le modèle de clauses est indicatif ; la rédaction relève d’un avocat.
Ces informations sont générales et ne remplacent pas la rédaction d’un accord adapté par un avocat. Organiser une vente confidentielle, du teaser anonyme à l’annonce aux salariés, fait partie de notre accompagnement à la cession d’entreprise : échangez avec un associé.
 LinkedIn
 E-mail
 Contactez-nous