 06 95 12 82 58
Un courtier qui envisage de vendre un cabinet de courtage en assurance entend vite parler de « coefficient » : deux fois les commissions, deux fois et demie, trois fois. Le chiffre circule comme une évidence, alors qu’il n’a de sens qu’une fois précisé sur quelle assiette il s’applique, pour quelle branche, et après quelles corrections. Cet article détaille ce que recouvre le prix de vente d’un portefeuille d’assurances, branche par branche, avec un calcul que vous pouvez refaire sur vos propres chiffres.
Le cadre général de l’opération (ce qui se cède, les formalités auprès des compagnies, les grandes lignes fiscales) est traité dans cession de portefeuille de courtage en assurance. Ici, nous ne parlons que du prix.
Sommaire
- L’assiette : des commissions récurrentes, pas un chiffre d’affaires
- Les coefficients par branche observés sur le marché
- Décotes et primes : ce qui déplace le coefficient
- Un calcul recalculable sur un cabinet de 320 000 € de commissions
- Portefeuille ou titres : pourquoi le prix n’est pas le même
- Comment se paie le prix
- Les erreurs qui coûtent le plus aux cédants
- Questions fréquentes
L’assiette : des commissions récurrentes, pas un chiffre d’affaires
La première confusion à lever tient à l’assiette. Un acquéreur n’achète pas un chiffre d’affaires : il achète un flux de commissions qui se reproduira l’an prochain sans qu’il ait à le reconquérir. Tout ce qui ne se reproduit pas sort de la base. Les commissions d’apport sur une affaire nouvelle ponctuelle, les honoraires de conseil facturés une fois, les commissions de courtage sur un placement unique, les rétrocessions exceptionnelles d’une compagnie : tout cela se retire, ou se pèse à part.
Ce qui reste, ce sont les commissions récurrentes nettes : commissions sur contrats à tacite reconduction, commissions de gestion sur les contrats collectifs, commissions sur encours en vie et en épargne. Nettes, parce que les rétrocessions versées à des apporteurs ou à des co-courtiers ne vous appartiennent pas. Lissées sur trois exercices, parce qu’une seule année cache aussi bien une résiliation massive qu’une affaire exceptionnelle. Les intermédiaires spécialisés qui publient des grilles de coefficients les appliquent à cette moyenne triennale, et c’est aussi ce que nous faisons au cabinet.
Le point est plus sensible qu’il n’y paraît sur les portefeuilles mixtes. Un cabinet qui affiche 400 000 € de chiffre d’affaires peut n’avoir que 280 000 € de commissions vraiment récurrentes une fois retirés les honoraires, les affaires nouvelles non renouvelables et les rétrocessions. Le coefficient de 2 s’applique alors à 280 000 €, pas à 400 000 €. Beaucoup de discussions de prix achoppent là, avant même de parler de branche.
Les coefficients par branche observés sur le marché
Il n’existe pas de barème officiel. Les fourchettes ci-dessous sont celles que publient des plateformes de mise en relation et des cabinets spécialisés dans la transaction de portefeuilles ; nous les avons relevées à la date de rédaction et elles bougent avec le marché. Elles s’appliquent à la moyenne des commissions récurrentes sur trois ans. Nous les donnons comme point de départ, pas comme norme : sur un dossier réel, le coefficient se cale sur les transactions comparables du moment.
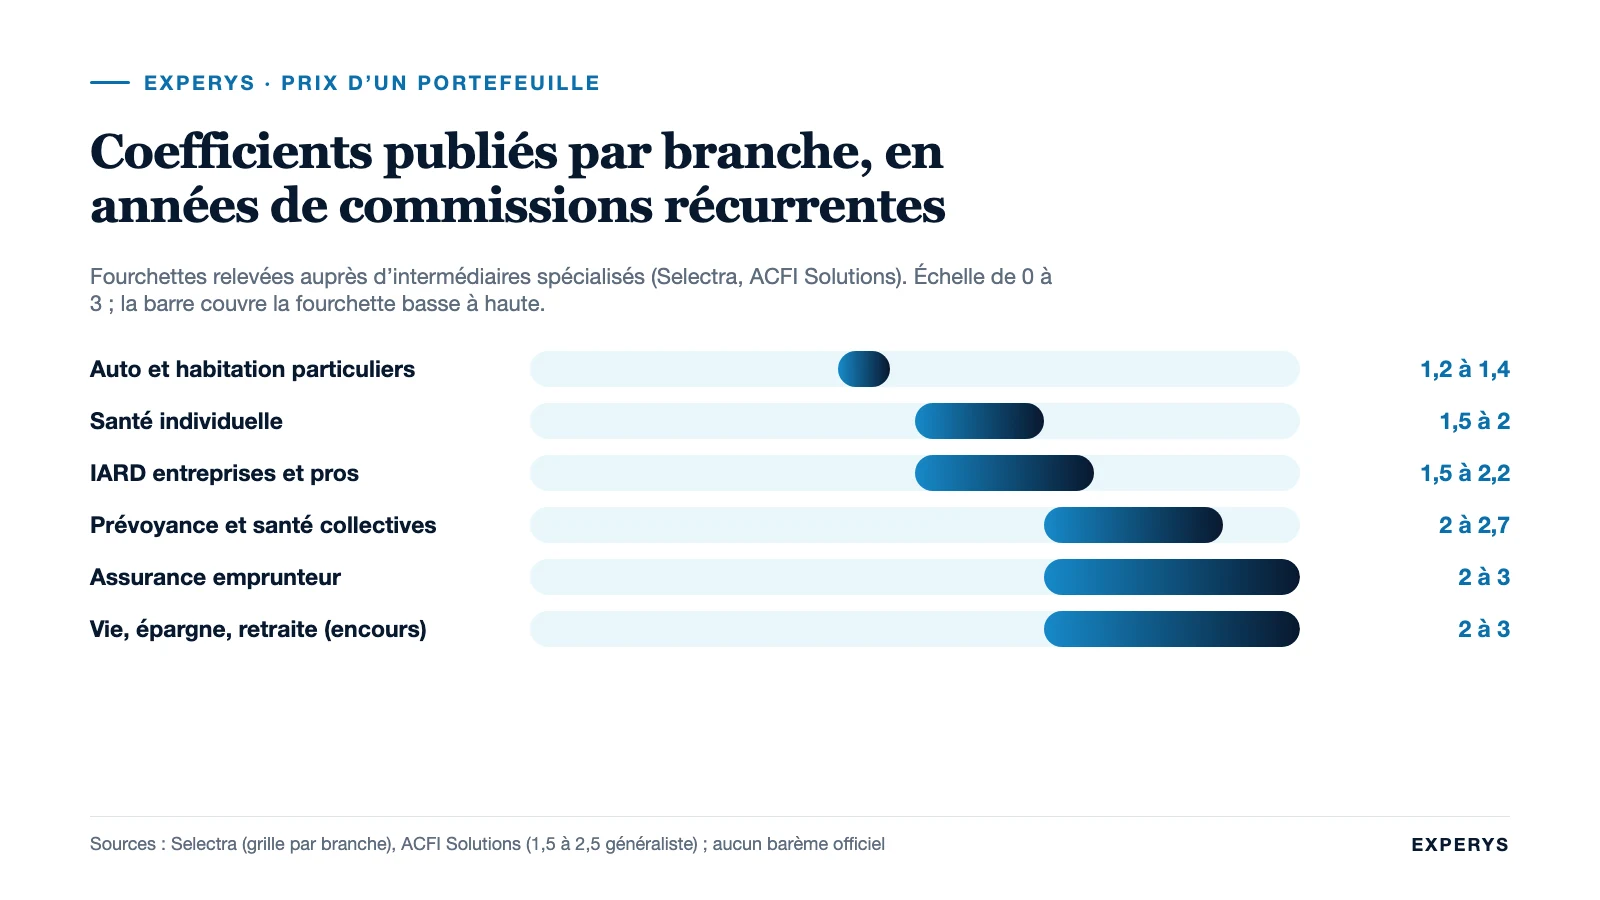
| Branche | Fourchette publiée (× commissions récurrentes) | Ce qui explique l’écart |
|---|---|---|
| Auto et habitation des particuliers | 1,2 à 1,4 | Contrats très comparés, résiliation facilitée, marge faible par contrat |
| Santé individuelle | 1,5 à 2 | Récurrence forte mais concurrence des comparateurs et résiliation infra-annuelle |
| Dommages (IARD) entreprises et professionnels | 1,5 à 2,2 | Contrats techniques, relation de conseil, sinistralité à examiner |
| Prévoyance et santé collectives | 2 à 2,7 | Contrats d’entreprise stables, commissions de gestion, obligations conventionnelles |
| Assurance emprunteur | 2 à 3 | Commissions sur la durée du prêt, faible attrition tant que le prêt court |
| Vie, épargne, retraite (commissions sur encours) | 2 à 3 | Encours qui rémunèrent chaque année, sensibilité aux marchés et aux rachats |
Le sens de la hiérarchie est le même dans toutes les grilles : plus la commission est acquise sans effort de renouvellement, plus elle se paie cher. Une commission sur encours en vie ou une commission de gestion sur un contrat collectif tombe tant que le client reste ; une prime auto se rediscute chaque année et se perd sur un devis concurrent. Un guide de cabinet spécialisé résume la pratique de marché en « 1,5 à 2,5 fois » les commissions annuelles pour un portefeuille généraliste, et c’est bien l’ordre de grandeur que nous rencontrons sur les dossiers de courtiers de proximité. Les coefficients supérieurs à 3 existent, mais pour des portefeuilles très spécialisés, structurés, avec une équipe et des process qui rendent le cédant remplaçable.
Deux précisions utiles. D’abord, un cabinet organisé, avec des salariés, des outils et une rentabilité lisible, ne se valorise plus vraiment au coefficient de commissions : il bascule vers un multiple d’EBITDA retraité, comme n’importe quelle PME de services, selon la logique exposée dans multiple d’EBITDA par secteur. Les deux approches doivent converger ; quand elles s’écartent beaucoup, c’est que la structure de coûts du cabinet est anormale. Ensuite, le marché est profond : l’ORIAS recensait 26 953 courtiers d’assurance au 31 décembre 2024, dont plus de 90 % de cabinets de moins de 11 salariés selon le panorama de la CSCA. Il y a donc beaucoup de vendeurs potentiels et des acquéreurs qui comparent.
Décotes et primes : ce qui déplace le coefficient
Le coefficient de branche donne une valeur théorique. Le prix se forme ensuite par corrections, à la hausse ou à la baisse, et c’est là que se joue la négociation. Les facteurs suivants reviennent dans quasiment tous les dossiers.
Le taux de chute
C’est la proportion de commissions perdues d’une année sur l’autre, hors affaires nouvelles. Un acquéreur le recalcule contrat par contrat sur trois exercices ; s’il ne peut pas le faire faute de données, il présume le pire. Un portefeuille dont le taux de chute annuel est stable et faible se paie au haut de la fourchette ; un portefeuille qui perd plus de dix pour cent de ses commissions par an se décote fortement, parce que l’acquéreur rembourse son financement avec des commissions qui disparaissent. Ce chiffre commande tout le reste : nous y revenons dans le calcul ci-dessous.
La concentration
Concentration sur quelques clients, sur une compagnie, sur un apporteur. Si dix clients font 40 % des commissions, chacun d’eux devient un risque de perte de 4 % du prix payé. Même logique pour une compagnie qui porte la moitié du portefeuille : sa convention, son appétit de risque et sa politique de commissionnement pèsent sur la valeur. Un portefeuille réparti se paie mieux qu’un portefeuille brillant mais dépendant.
La dépendance au cédant
Un courtier qui connaît personnellement chaque client, qui négocie seul les renouvellements et dont le nom est la marque du cabinet vend un actif fragile. L’acquéreur compensera par une décote, par un accompagnement long, ou par un paiement différé conditionné à la rétention. À l’inverse, un portefeuille géré par une équipe avec des process écrits se paie au-dessus des grilles, parce que la transition ne dépend pas d’une personne.
La qualité des données et la conformité
Un portefeuille suivi dans un outil de gestion, avec des fiches clients à jour, des documents précontractuels conformes à la directive sur la distribution d’assurances et une gestion des données personnelles documentée, se vérifie vite en due diligence. Un fichier reconstitué pour la vente coûte des semaines d’audit et se paie moins cher, parce que l’acquéreur ne sait pas ce qu’il achète. La conformité n’est pas une prime : son absence est une décote.
Le mode de commissionnement
Les commissions linéaires, versées chaque année à proportion des primes, se valorisent mieux que les commissions précomptées, versées en une fois à la souscription puis reprises en cas de résiliation anticipée. Un portefeuille précompté porte un passif latent de reprises de commissions que l’acquéreur déduira du prix ou couvrira par une garantie.
Un calcul recalculable sur un cabinet de 320 000 € de commissions
Prenons un cabinet de courtage de proximité, deux salariés, dont les commissions récurrentes nettes s’établissent en moyenne à 320 000 € sur les trois derniers exercices. Les hypothèses sont explicites et vous pouvez les remplacer par les vôtres.
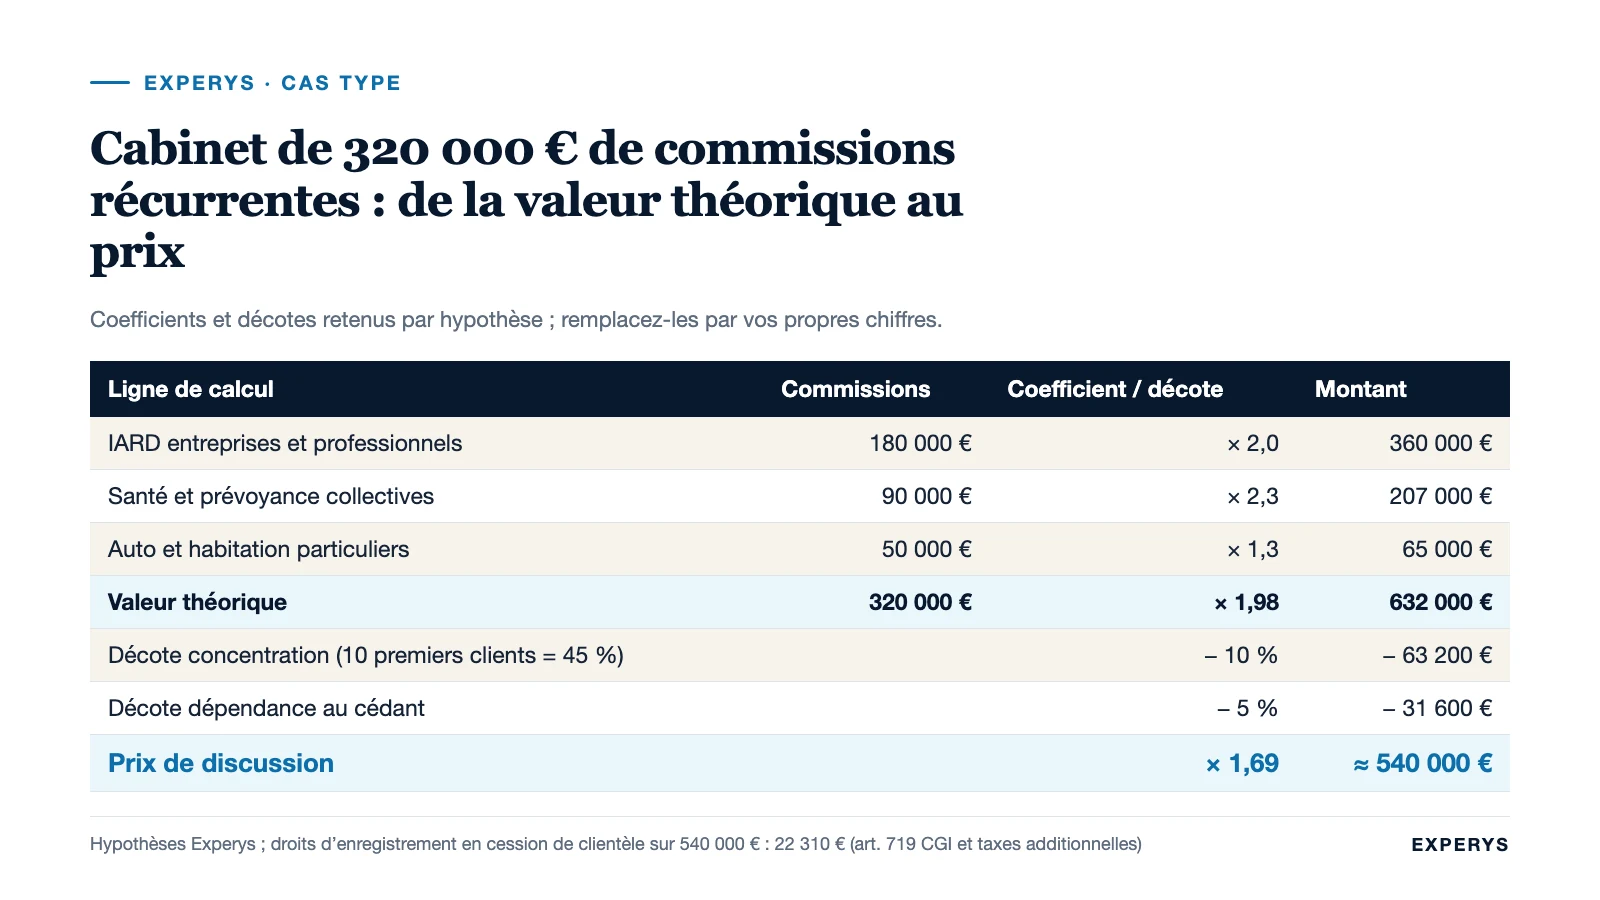
| Segment du portefeuille | Commissions récurrentes (moyenne 3 ans) | Coefficient retenu (hypothèse) | Valeur théorique |
|---|---|---|---|
| IARD entreprises et professionnels | 180 000 € | 2,0 | 360 000 € |
| Santé et prévoyance collectives | 90 000 € | 2,3 | 207 000 € |
| Auto et habitation particuliers | 50 000 € | 1,3 | 65 000 € |
| Total | 320 000 € | 1,98 (moyenne pondérée) | 632 000 € |
La valeur théorique ressort à 632 000 €, soit un coefficient global proche de 2. Appliquons maintenant les corrections observées lors de l’analyse du portefeuille :
- les dix premiers clients représentent 45 % des commissions : décote de 10 % retenue par hypothèse, soit 63 200 € ;
- le cédant gère seul les quinze plus gros comptes : décote de 5 %, soit 31 600 €, compensée en partie par un accompagnement de douze mois inscrit au contrat ;
- les données sont propres, les conventions avec les compagnies sont cessibles avec leur accord et le taux de chute mesuré est de 6 % par an : aucune décote supplémentaire.
Le prix de discussion tombe à 537 200 €, arrondi à 540 000 €, soit 1,69 fois les commissions récurrentes. C’est un coefficient tout à fait courant pour un cabinet de cette taille. L’écart de 92 000 € entre la valeur théorique et le prix ne vient pas de la branche : il vient de la concentration et de la dépendance, deux facteurs sur lesquels le cédant peut agir dans les deux ans qui précèdent la vente.
Faites le même exercice en sens inverse. Si, avant de vendre, le cédant confie les quinze plus gros comptes à un chargé de clientèle et fait passer la part des dix premiers clients sous 30 %, les deux décotes disparaissent et le prix revient vers 630 000 €. Deux ans de préparation valent ici près de 90 000 €. C’est l’un des rares métiers où le travail de préparation se lit aussi directement dans le prix.
Portefeuille ou titres : pourquoi le prix n’est pas le même
Le même portefeuille ne se paie pas au même prix selon qu’on cède l’actif (la clientèle et le droit de présentation, avec les conventions et les données) ou les titres de la société qui le détient. Les deux voies sont détaillées dans l’article de fond sur la cession de portefeuille ; ce qui nous intéresse ici, c’est l’effet sur le prix.
Côté acquéreur, la cession de portefeuille est en général plus lisible : il n’achète pas le passé de la société, ni ses éventuels litiges, et il choisit ce qu’il reprend. Il paie en revanche des droits d’enregistrement plus élevés. Les cessions de clientèle relèvent du barème de l’article 719 du CGI, auquel s’ajoutent les taxes additionnelles départementale et communale : au total, rien jusqu’à 23 000 €, 3 % entre 23 000 et 200 000 €, 5 % au-delà. Sur notre prix de 540 000 €, cela représente 5 310 € plus 17 000 €, soit 22 310 € à la charge de l’acquéreur. Les cessions de titres relèvent de l’article 726 : 0,1 % pour des actions de SAS, soit 540 €, ou 3 % pour des parts de SARL après un abattement de 23 000 € proratisé.
Un autre paramètre a changé récemment. L’amortissement du fonds commercial acquis était fiscalement déductible pour les fonds acquis entre le 1er janvier 2022 et le 31 décembre 2025 ; ce dispositif temporaire est clos. Pour un achat de portefeuille conclu aujourd’hui, l’acquéreur ne peut plus déduire fiscalement l’amortissement de ce qu’il paie, ce qui renchérit le coût réel de l’acquisition en portefeuille par rapport à la période précédente, et ce dont certains acquéreurs tiennent compte dans leur offre.
Côté cédant, le raisonnement est symétrique : la fiscalité de la plus-value n’est pas la même selon la voie choisie, et le prix net d’impôt peut être plus élevé sur une cession de titres à prix facial inférieur. Comparer deux offres, c’est comparer deux prix nets, pas deux coefficients.
Comment se paie le prix
Le prix d’un portefeuille se paie rarement en une fois, et la structure de paiement fait partie du prix. Trois mécanismes reviennent.
- Un paiement comptant majoritaire, financé par la banque de l’acquéreur, généralement sur cinq à sept ans, avec un apport. Plus le portefeuille est documenté, plus la banque prête.
- Un complément différé conditionné à la rétention : une fraction du prix (souvent 10 à 25 % selon nos dossiers, sans règle fixe) versée à douze ou vingt-quatre mois si les commissions du périmètre cédé se maintiennent au-dessus d’un seuil convenu. C’est la traduction contractuelle du taux de chute.
- Un crédit vendeur, par lequel le cédant accepte d’être payé pour partie sur plusieurs années, avec intérêts et garanties. Il rassure la banque et il engage le cédant sur la qualité de ce qu’il vend.
Un prix de 600 000 € payé 100 % comptant et un prix de 650 000 € dont 150 000 € conditionnés à la rétention ne sont pas comparables tels quels. Le second peut valoir moins que le premier si le seuil de rétention est exigeant ou mal défini. Quand nous conseillons un cédant, nous demandons toujours que la clause de rétention mesure des commissions, pas des clients, et qu’elle exclue les pertes imputables à l’acquéreur lui-même (hausse tarifaire, changement de compagnie, mauvaise reprise de gestion).
Pour un cédant qui ne veut vendre qu’une branche ou un segment, la logique de prix est la même mais le découpage devient le sujet : c’est l’objet de céder une partie de son portefeuille de courtage.
Les erreurs qui coûtent le plus aux cédants
- Annoncer un coefficient avant d’avoir reconstitué l’assiette. Le cédant parle de « 2,5 fois », l’acquéreur recalcule des commissions récurrentes nettes inférieures de 30 % au chiffre d’affaires, et la discussion démarre sur une méfiance.
- Ne pas connaître son taux de chute. Un cédant qui ne sait pas dire combien de commissions il a perdues l’an dernier laisse l’acquéreur le présumer, et il le présume haut.
- Vendre un portefeuille précompté sans provisionner les reprises. Le passif de reprises de commissions ressort en due diligence et se déduit du prix, dans de mauvaises conditions.
- Négliger l’accord des compagnies. Les conventions de courtage encadrent souvent le transfert. Une compagnie qui refuse l’acquéreur ou renégocie le commissionnement change le prix après la signature de la lettre d’intention.
- Comparer des offres sur le prix facial. Voie de cession, droits, fiscalité, part différée, seuil de rétention : seul le prix net et sécurisé se compare.
- Attendre d’être fatigué pour vendre. Les deux décotes les plus fréquentes, concentration et dépendance, se corrigent en deux ans, pas en deux mois.
Questions fréquentes
Comment calculer la valeur d’un portefeuille d’assurance ?
On part des commissions récurrentes nettes, lissées sur trois exercices, on leur applique un coefficient de branche (de l’ordre de 1,2 à 3 fois selon les grilles publiées par les intermédiaires spécialisés), puis on corrige par des décotes ou des primes selon le taux de chute, la concentration, la dépendance au cédant et la qualité des données. Pour un cabinet structuré, on recoupe avec un multiple d’EBITDA retraité.
Combien coûte un portefeuille d’assurance ?
Sur les dossiers de courtiers de proximité, le prix se situe le plus souvent entre 1,5 et 2,5 fois les commissions récurrentes annuelles ; un portefeuille de 320 000 € de commissions se discute donc entre 480 000 et 800 000 € avant corrections, et plus près de 540 000 € dans l’exemple développé ci-dessus. Les portefeuilles vie, emprunteur et collectives se paient au-dessus, les portefeuilles auto et habitation de particuliers en dessous.
Quel coefficient pour la vente d’un portefeuille d’assurance ?
Aucun coefficient n’est officiel. Les fourchettes publiées vont de 1,2 à 1,4 pour l’auto et l’habitation des particuliers jusqu’à 2 à 3 pour la vie, l’épargne, l’emprunteur et les collectives. Le coefficient final se cale sur les transactions comparables du moment et sur la qualité du portefeuille examiné.
La commission d’un courtier en assurance influence-t-elle le prix de son portefeuille ?
Oui, doublement. Le niveau de commissionnement négocié avec les compagnies détermine l’assiette, et son mode (linéaire ou précompté) détermine la sécurité du flux. Un portefeuille à commissions linéaires et stables se valorise mieux qu’un portefeuille précompté exposé à des reprises.
Le prix est-il le même si je vends les titres de mon cabinet plutôt que le portefeuille ?
Non. Les droits d’enregistrement diffèrent (barème de l’article 719 du CGI pour la clientèle, article 726 pour les titres), la fiscalité du cédant aussi, et l’acquéreur ne reprend pas les mêmes risques. Il faut comparer les deux voies en prix net pour chacune des parties.
Sources (vérifiées à la date de rédaction)
- Selectra, « Vente de portefeuille d’assurance : comment calculer sa valeur ? » : fourchettes de coefficients par branche appliqués à la moyenne des commissions sur trois ans
- ACFI Solutions, « Achat et vente de portefeuille de courtage » : multiple de 1,5 à 2,5 fois les commissions récurrentes annuelles, pratique de marché
- ORIAS, rapport annuel 2024 : 26 953 courtiers d’assurance et 11 882 agents généraux immatriculés au 31 décembre 2024
- CSCA, Panorama du courtage en France, édition 2024 : plus de 90 % des cabinets ont moins de 11 salariés ; plus de 7 milliards d’euros de chiffre d’affaires en 2022
- Art. 719 du CGI (Légifrance) : barème du droit d’enregistrement sur les cessions de fonds de commerce et de clientèles
- Art. 726 du CGI (Légifrance) : droits d’enregistrement sur les cessions de droits sociaux
- BOFiP, BOI-BIC-AMT-10-20 : déductibilité temporaire de l’amortissement des fonds commerciaux acquis du 1er janvier 2022 au 31 décembre 2025
- Art. L512-1 du code des assurances (Légifrance) : immatriculation obligatoire des intermédiaires au registre unique
Vous voulez savoir ce que vaut votre portefeuille sur le marché actuel, et ce que deux ans de préparation pourraient y ajouter ? Nous reconstituons l’assiette de commissions, calculons le taux de chute et comparons les voies de cession avant toute mise sur le marché. Voir notre page pour vendre un cabinet de courtage en assurance ou échanger directement avec un associé.
 LinkedIn
 E-mail
 Contactez-nous