
 06 95 12 82 58
Quand un dirigeant nous consulte pour racheter une entreprise proposée à 1 euro, il y voit souvent une bonne affaire. C’est rarement le cas, et ce n’est pas non plus un piège systématique : c’est une opération d’un autre type, où l’argent se dépense après la signature plutôt qu’avant. Face à un tel dossier, la première question n’est jamais « est-ce cher ? » mais « qu’est-ce que j’achète exactement, et combien devrai-je mettre ensuite ? ». Cet article répond aux deux, avec un calcul que vous pourrez refaire sur votre dossier.
Sommaire
- Pourquoi une entreprise se vend 1 euro
- Ce que l’on achète vraiment : les titres et tout le passif
- Le vrai prix : un calcul à refaire sur chaque dossier
- Les protections à négocier quand on paie 1 euro
- Quand l’euro symbolique passe par le tribunal
- Où trouver ces dossiers, et comment les trier
- Les erreurs qui coûtent cher aux repreneurs
- Questions fréquentes
Pourquoi une entreprise se vend 1 euro
Une société vaut, en première approche, ce que valent ses actifs moins ses dettes, corrigé de sa capacité à générer du résultat. Quand les pertes ont consommé les capitaux propres, que les dettes fournisseurs, fiscales et sociales s’accumulent et que la trésorerie ne couvre plus le cycle d’exploitation, cette valeur devient nulle, puis négative. Le cédant ne peut pas demander un prix pour des titres qui ne valent rien ; il ne peut pas non plus, la plupart du temps, payer quelqu’un pour les reprendre. L’euro symbolique est le compromis : un prix positif, qui rend la vente juridiquement possible, sans prétendre refléter une valeur.
Rien n’interdit ce prix. Le droit des contrats exige seulement que la contrepartie ne soit ni illusoire ni dérisoire (article 1169 du code civil). Or, dans une reprise à 1 euro bien construite, la contrepartie réelle du cédant n’est pas l’euro : c’est l’engagement du repreneur de recapitaliser, de maintenir l’activité, de le libérer de ses cautions personnelles. Ces engagements doivent figurer dans l’acte, noir sur blanc. Un protocole qui se contente d’indiquer « prix : 1 euro » sans expliquer ce que le vendeur obtient en échange s’expose à une contestation, du vendeur lui-même, de ses créanciers ou de l’administration fiscale qui pourrait y voir une libéralité.
Il existe aussi des ventes à 1 euro qui ne relèvent pas de la détresse : une filiale qu’un groupe veut sortir de son périmètre, une société coquille avec un passif bancaire cautionné par le dirigeant qui veut avant tout être libéré de sa caution, une activité déficitaire dont le repreneur est le seul à percevoir la valeur (une équipe, une licence, un référencement). Les mécanismes sont les mêmes ; la lecture du dossier est différente.
Ce que l’on achète vraiment : les titres et tout le passif
Quand vous achetez les actions ou les parts d’une société pour 1 euro, vous achetez la personne morale. Elle conserve ses contrats, sa clientèle, ses salariés, ses autorisations. Elle conserve aussi toutes ses dettes : les factures fournisseurs impayées, l’URSSAF et la TVA en retard, l’emprunt bancaire, les litiges en cours et ceux qui n’ont pas encore été révélés, un redressement fiscal sur les trois derniers exercices, une rupture conventionnelle mal ficelée. Le vendeur ne vous « transmet » pas ces dettes : elles ne bougent pas, c’est vous qui arrivez dans la société qui les porte.
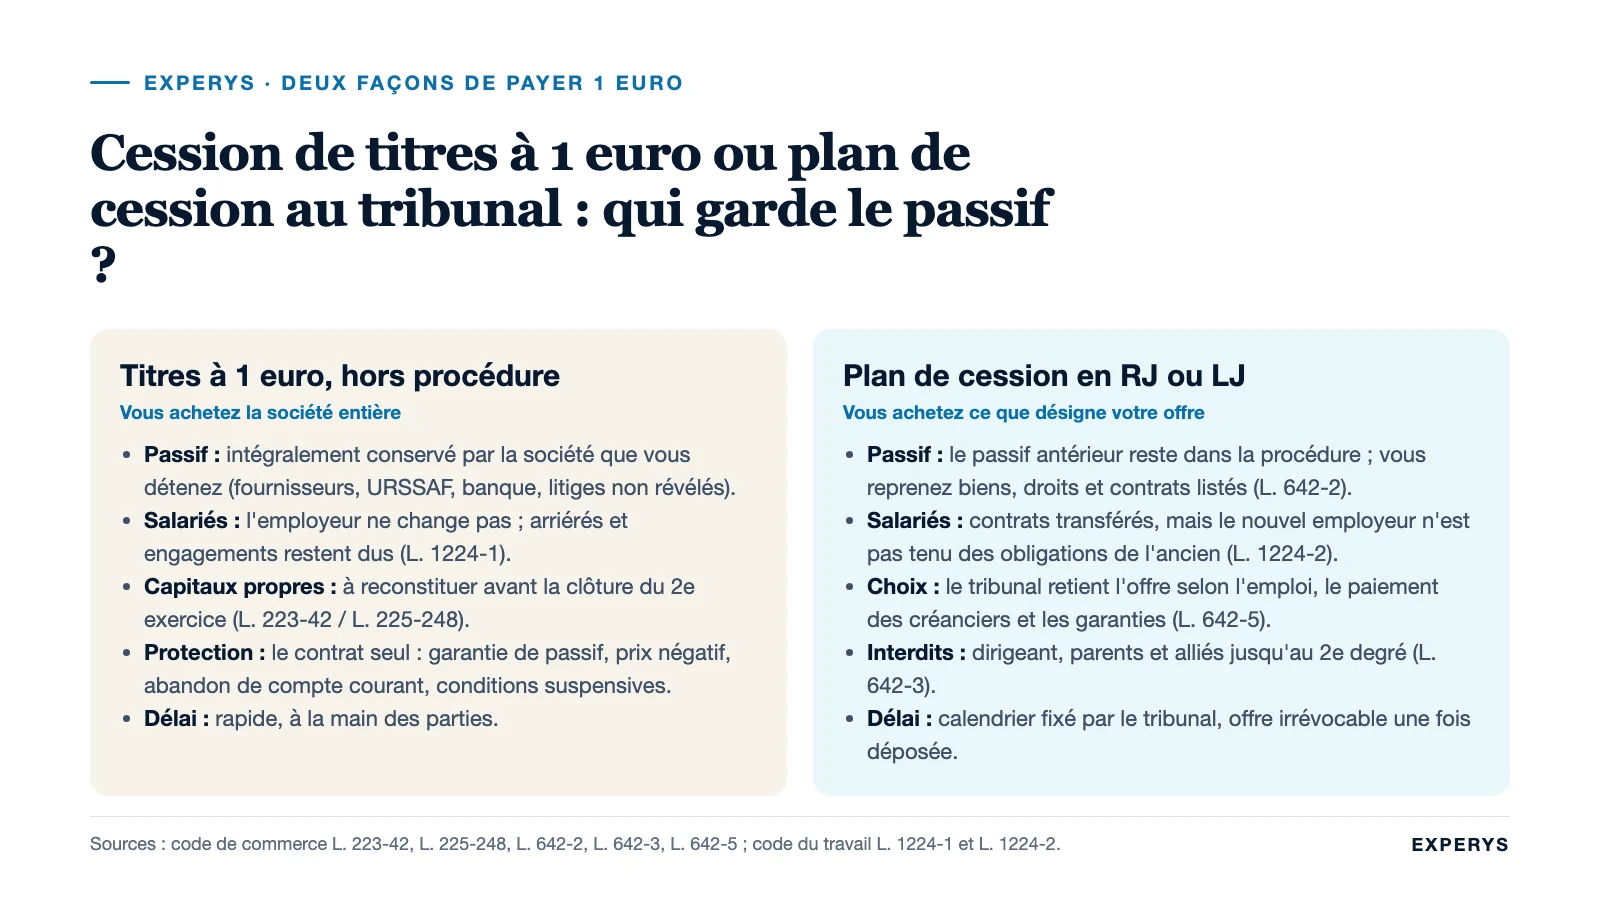
Sur le plan social, le code du travail est sans ambiguïté : en cas de modification dans la situation juridique de l’employeur, tous les contrats de travail en cours subsistent avec le nouvel employeur (article L. 1224-1). Dans une cession de titres, l’employeur ne change même pas, c’est l’actionnaire qui change. Les arriérés de salaires, primes, congés payés et engagements individuels restent dus par la société que vous détenez désormais.
La question à se poser avant toute autre : ai-je intérêt à acheter les titres, ou plutôt les actifs ? Le tableau ci-dessous résume les trois voies d’accès à une entreprise en difficulté, dont deux seulement permettent de laisser le passif derrière soi.
| Voie | Ce que vous reprenez | Ce que vous laissez | Où se joue votre protection |
|---|---|---|---|
| Cession des titres à 1 euro (hors procédure) | La société entière : contrats, salariés, dettes, litiges, historique fiscal | Rien | Le contrat : garantie de passif, audits, engagements du cédant, prix négatif |
| Cession du fonds ou d’une branche (hors procédure) | Les actifs désignés : clientèle, matériel, bail, contrats transférés, salariés attachés (L. 1224-1) | Les dettes de la société cédante, sauf celles attachées aux contrats repris | La rédaction de l’acte, la publicité légale, la solidarité fiscale limitée dans le temps |
| Plan de cession en redressement ou liquidation judiciaire | Les biens, droits et contrats désignés dans l’offre (L. 642-2), les salariés repris | Le passif antérieur, qui reste dans la procédure | Le jugement du tribunal, qui arrête le plan et le rend opposable à tous (L. 642-5) |
La différence entre la première ligne et les deux autres est la différence entre reprendre une dette et reprendre un outil. Elle explique pourquoi certains repreneurs expérimentés refusent par principe d’acheter des titres à 1 euro et attendent, parfois, que la société passe devant le tribunal pour ne reprendre que ce qui les intéresse. Cette attente a un coût : pendant ce temps, les clients partent et les meilleurs salariés aussi. Nous y reviendrons.
Le vrai prix : un calcul à refaire sur chaque dossier
Bpifrance Création le dit sans détour : la reprise d’une entreprise en difficulté est souvent perçue comme une reprise pas chère, « il n’en est pourtant rien », les fonds à mobiliser doivent couvrir le prix, mais aussi et surtout les investissements, les frais et le besoin en fonds de roulement nécessaires à sa remise sur rails. Quatre postes composent ce décaissement réel. Prenons un cas type, anonymisé mais fidèle à ce que nous voyons passer.
Cas type : un négoce technique de 3,2 M€ de chiffre d’affaires
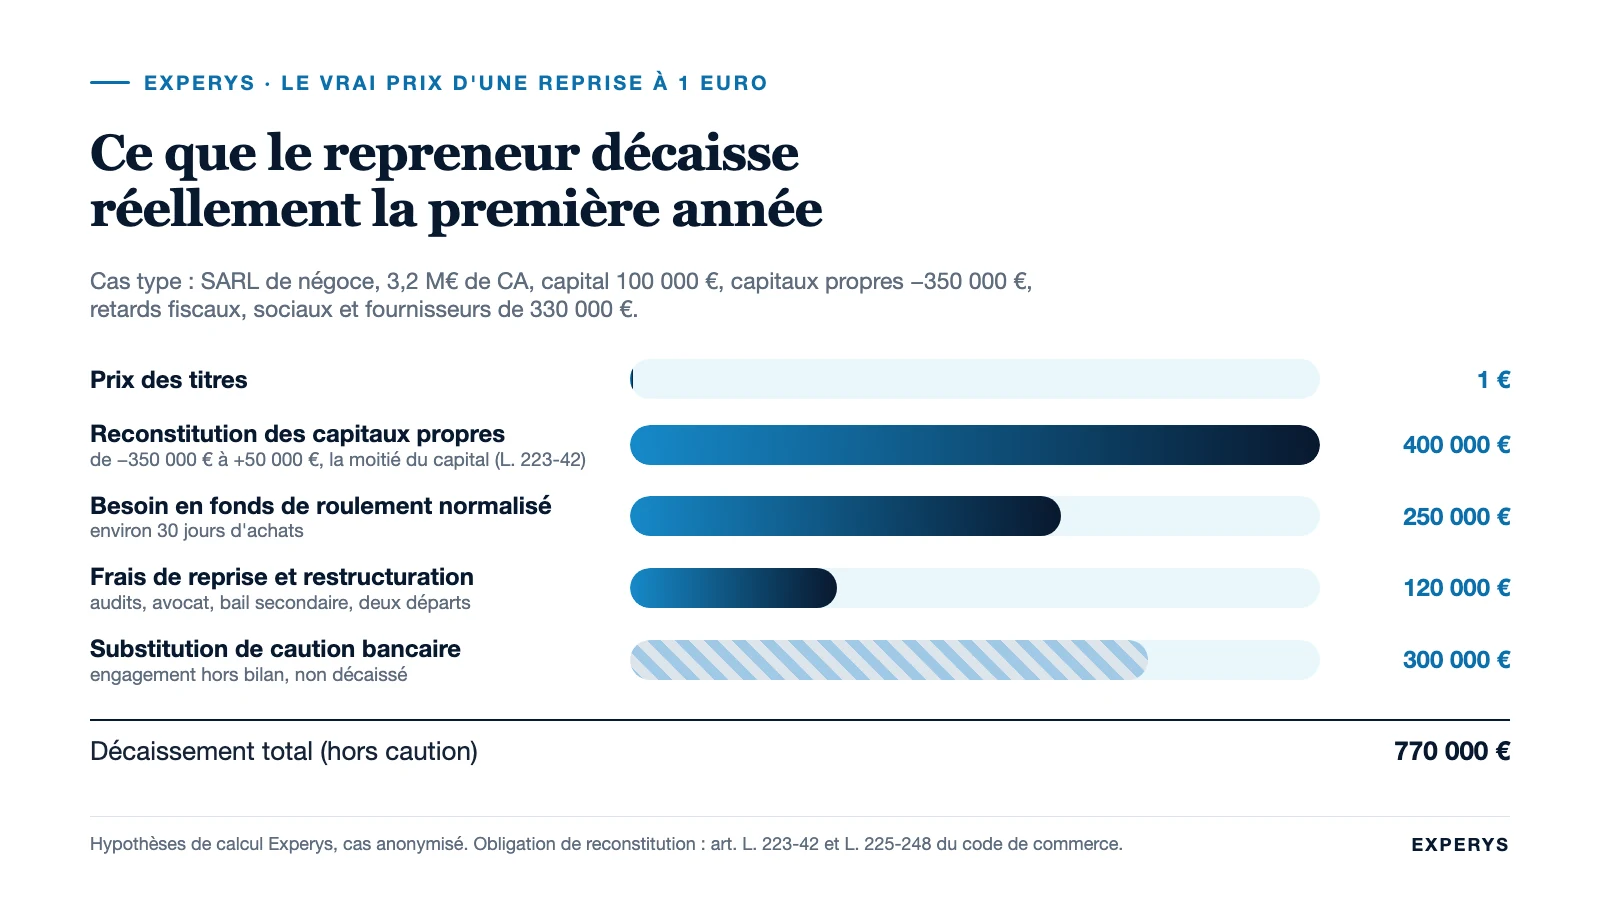
Une SARL de distribution de fournitures industrielles, 18 salariés, 3,2 M€ de chiffre d’affaires, en perte depuis trois exercices. Capital social de 100 000 €. Au dernier bilan, les capitaux propres ressortent à −350 000 €. Le passif comprend 420 000 € de dettes fournisseurs, dont 180 000 € échues depuis plus de 60 jours, 260 000 € de dettes fiscales et sociales, dont 150 000 € de retard ayant fait l’objet de relances, et un emprunt bancaire de 300 000 € restant dû, cautionné personnellement par le gérant. Le gérant propose ses parts pour 1 euro et demande à être libéré de sa caution.
| Poste | Hypothèse de calcul | Montant |
|---|---|---|
| Prix des titres | Prix symbolique | 1 € |
| Reconstitution des capitaux propres | Passer de −350 000 € à +50 000 €, soit la moitié du capital social, par augmentation de capital | 400 000 € |
| Apurement des retards critiques | Retards fiscaux et sociaux (150 000 €) et fournisseurs indispensables à l’activité (180 000 €), financés par l’augmentation de capital ci-dessus | 330 000 € (inclus dans les 400 000 €) |
| Besoin en fonds de roulement normalisé | Revenir à des délais fournisseurs standard sans tendre la trésorerie : environ 30 jours d’achats | 250 000 € |
| Frais de reprise et restructuration | Audits, avocat, résiliation d’un bail secondaire, deux départs négociés | 120 000 € |
| Substitution de caution bancaire | La banque accepte de libérer le gérant si le repreneur (ou sa holding) se substitue | Engagement hors bilan de 300 000 € |
| Décaissement total la première année | 400 000 + 250 000 + 120 000 | 770 000 €, soit 24 % du chiffre d’affaires |
Le prix de 1 euro devient, dans ce dossier, un projet à 770 000 € de fonds propres et quasi-fonds propres, plus une caution de 300 000 €. Ce n’est pas un chiffre général : le ratio dépend du secteur, de la profondeur des retards et de la vitesse à laquelle l’activité peut redevenir contributive. Mais l’ordre de grandeur, à savoir plusieurs centaines de milliers d’euros pour une PME de cette taille, est la règle, pas l’exception.
La ligne « reconstitution des capitaux propres » n’est pas un choix de prudence, c’est une obligation légale. Lorsque les capitaux propres deviennent inférieurs à la moitié du capital social, les associés doivent se prononcer sur la dissolution dans les quatre mois suivant l’approbation des comptes ; si la société continue, elle doit reconstituer ses capitaux propres ou réduire son capital au plus tard à la clôture du deuxième exercice suivant celui de la constatation des pertes (article L. 223-42 du code de commerce pour les SARL, L. 225-248 pour les sociétés par actions). Un repreneur qui achète une société dans cette situation hérite du calendrier en cours, avec le risque d’une dissolution demandée par tout intéressé s’il ne régularise pas.
Le financement de ces sommes est le point dur. Bpifrance Création note qu’il y a peu d’aides directes pour ce type de reprise et qu’il est parfois impossible de mobiliser de nouveaux crédits. Une société dont les capitaux propres sont négatifs n’emprunte pas ; c’est le repreneur qui apporte, en capital ou en compte courant, avec ses fonds ou ceux d’investisseurs qui acceptent le risque de retournement. Sur ce point, notre article sur l’apport nécessaire pour racheter une entreprise décrit les ratios qu’attendent les prêteurs dans une reprise classique ; dans une reprise à 1 euro, il faut raisonner à l’envers, en partant de ce que la société doit encaisser pour survivre.
Les protections à négocier quand on paie 1 euro
Hors procédure collective, le contrat est votre seule protection. Le problème est qu’elle vaut ce que vaut le cédant : un dirigeant qui vend sa société pour 1 euro est rarement en mesure d’honorer une garantie de passif de 200 000 €. Il faut donc combiner plusieurs outils, dont aucun ne suffit seul.
La garantie d’actif et de passif, adaptée au dossier
Le mécanisme est décrit dans notre article sur la garantie d’actif et de passif. Dans une reprise à 1 euro, on la centre sur ce que l’audit n’a pas pu voir : passif fiscal et social non déclaré, litiges non provisionnés, engagements hors bilan. On la fait garantir par une sûreté réelle si le cédant a un patrimoine (nantissement, hypothèque) ou par une retenue sur ce qu’il doit encore percevoir, par exemple le remboursement échelonné de son compte courant. Sans contrepartie mobilisable, une garantie de passif est une clause de confort.
Le prix négatif et l’abandon de compte courant
Deux leviers plus efficaces qu’une garantie. Le premier consiste à demander au cédant de recapitaliser la société avant la cession, ou d’apporter une somme au closing, ce qui revient économiquement à un prix négatif : il paie pour partir. Le second concerne le compte courant d’associé, souvent élevé dans ces sociétés parce que le dirigeant a comblé les trous avec son argent personnel. Son abandon, avec ou sans clause de retour à meilleure fortune, améliore immédiatement les capitaux propres sans que le repreneur décaisse. Dans notre cas type, un abandon de 150 000 € de compte courant réduirait d’autant l’augmentation de capital nécessaire.
Les conditions suspensives qui comptent
- Obtention d’un accord écrit de la banque sur la libération de la caution du cédant et les conditions de son remplacement.
- Accord de la commission des chefs des services financiers (CCSF) ou de l’URSSAF sur un plan d’étalement des dettes fiscales et sociales, si vous ne les apurez pas intégralement au closing.
- Maintien des contrats clients et fournisseurs clés, avec vérification des clauses de changement de contrôle.
- Résultat satisfaisant des audits, avec un seuil chiffré au-delà duquel vous pouvez renoncer sans indemnité.
Le calendrier de la due diligence doit être serré : dans une société qui perd de l’argent chaque mois, quatre semaines d’audit supplémentaires se paient en trésorerie.
Quand l’euro symbolique passe par le tribunal
Beaucoup de reprises « à 1 euro » ne sont pas des cessions de titres mais des plans de cession devant le tribunal, en redressement ou en liquidation judiciaire. La logique y est inversée : vous ne reprenez pas la société, vous reprenez ce que vous désignez dans votre offre, et le passif antérieur reste dans la procédure. Notre article sur la reprise d’entreprise en difficulté, in bonis ou à la barre compare les deux chemins ; retenons ici ce qui concerne le prix.
L’offre doit être écrite et comporter, entre autres, la désignation précise des biens, droits et contrats repris, les prévisions d’activité et de financement, le prix offert et ses modalités de règlement, le niveau et les perspectives d’emploi, les garanties souscrites pour l’exécution de l’offre (article L. 642-2 du code de commerce). Le tribunal retient ensuite l’offre « qui permet dans les meilleures conditions d’assurer le plus durablement l’emploi attaché à l’ensemble cédé, le paiement des créanciers et qui présente les meilleures garanties d’exécution » (article L. 642-5). Le prix n’est donc qu’un critère parmi trois, et l’emploi passe en premier. Une offre à prix symbolique peut l’emporter si elle reprend plus de salariés avec un financement crédible ; elle peut aussi être écartée face à une offre mieux-disante sur le prix quand le liquidateur a des créanciers à désintéresser.
Deux règles à connaître avant de s’y engager. D’abord, le dirigeant en place, ses parents et alliés jusqu’au deuxième degré ne peuvent pas présenter d’offre, directement ou par personne interposée (article L. 642-3) : « racheter sa propre entreprise en liquidation » à 1 euro n’est pas possible, sauf dérogation du tribunal sur requête du ministère public. Ensuite, le jugement qui arrête le plan emporte cession des contrats de crédit-bail, de location et de fourniture nécessaires au maintien de l’activité, aux conditions en vigueur au jour de l’ouverture de la procédure (article L. 642-7) : c’est le tribunal qui décide quels contrats vous suivent, pas les cocontractants.
Côté social, le transfert des contrats de travail s’applique aussi dans un plan de cession, mais le nouvel employeur n’est pas tenu des obligations de l’ancien lorsque la substitution intervient dans une procédure de sauvegarde, de redressement ou de liquidation (article L. 1224-2). Les arriérés de salaires restent donc à la charge de la procédure et du régime de garantie des salaires, pas du repreneur. C’est ce qui sépare le plus nettement les deux voies.
Où trouver ces dossiers, et comment les trier
Les annonces « entreprise à vendre 1 euro » sur les sites généralistes sont souvent les moins intéressantes : quand un dossier est bon, il ne reste pas en ligne. Les sources utiles sont ailleurs.
- Le Bodacc, consultable gratuitement, publie les jugements d’ouverture de procédures collectives ; on peut y créer des alertes par département et par type d’annonce (service décrit sur entreprendre.service-public.gouv.fr).
- Les greffes des tribunaux de commerce et des tribunaux des activités économiques, qui publient les appels d’offres de reprise et les notices à destination des candidats.
- Les sites des administrateurs et mandataires judiciaires, qui diffusent les dossiers de cession avec la date limite de dépôt des offres.
- Les cabinets de conseil en cession et les réseaux d’experts-comptables, qui voient passer les dossiers in bonis avant qu’ils ne se dégradent, souvent avec un dirigeant qui cherche avant tout à être libéré de sa caution.
- Les groupes qui se séparent de filiales déficitaires, rarement annoncés publiquement.
Le tri est ensuite affaire de discipline. Nous appliquons quatre filtres avant d’ouvrir un dossier. Premièrement, la cause des pertes est-elle réversible par un changement d’actionnaire ? Un dirigeant absent, une structure de coûts mal dimensionnée, un client perdu et remplaçable, oui ; un marché en disparition, non. Deuxièmement, la société a-t-elle encore une clientèle qui paie et des salariés qui restent ? Troisièmement, le passif est-il borné, c’est-à-dire connu, chiffré et négociable, ou ouvert (litiges, contrôle fiscal en cours, garanties données) ? Quatrièmement, disposez-vous, sans emprunter à la société, des fonds calculés à la section précédente ? Si une réponse est non, le prix de 1 euro n’est pas un argument.
Les erreurs qui coûtent cher aux repreneurs
La première erreur est de raisonner en prix d’achat. Un repreneur qui compare une société à 1 euro avec une société saine à 600 000 € compare deux choses qui n’ont rien à voir ; la bonne comparaison porte sur le capital total engagé et sur le risque de le perdre. Dans notre cas type, les 770 000 € à injecter achètent une activité de 3,2 M€ dont la rentabilité reste à prouver, là où 600 000 € pourraient acheter une activité de 1 M€ déjà rentable.
La deuxième est de sous-estimer le passif social et fiscal. Les retards d’URSSAF et de TVA sont visibles ; les majorations, les redressements potentiels et les contentieux prud’homaux le sont moins. Un audit social et fiscal limité aux trois derniers exercices, avec un contrôle des déclarations, n’est pas une option.
La troisième est de reprendre la caution du dirigeant sans renégocier le prêt. La banque acceptera volontiers un nouveau garant ; elle acceptera plus rarement, sans discussion, de rééchelonner ou de suspendre les échéances pendant la phase de retournement. Les deux sujets se traitent ensemble, avant la signature.
La quatrième est d’acheter trop tôt ou trop tard. Trop tôt, on paie en trésorerie un passif qu’un plan de cession aurait laissé derrière. Trop tard, on retrouve une coquille sans clients ni salariés. Le bon moment se détermine avec un conseil qui connaît les deux voies et peut chiffrer, pour votre dossier, ce que coûte chacune.
La cinquième, enfin, est d’oublier que vous devenez responsable de la gestion à compter du closing. Si la société est déjà en état de cessation des paiements et que vous ne le déclarez pas dans les 45 jours, ou que vous poursuivez une exploitation déficitaire sans perspective, c’est votre responsabilité personnelle de dirigeant qui est en jeu, pas celle du cédant.
Questions fréquentes
Est-il légal de racheter une entreprise pour 1 euro ?
Oui. La loi n’impose pas de prix minimum pour une cession de titres ou de fonds de commerce ; elle exige une contrepartie qui ne soit ni illusoire ni dérisoire (article 1169 du code civil). Dans une reprise à 1 euro, cette contrepartie tient aux engagements du repreneur : recapitalisation, reprise ou substitution de cautions, maintien de l’activité. Ils doivent être écrits dans l’acte, faute de quoi la vente peut être contestée ou requalifiée.
Comment acheter une entreprise en liquidation judiciaire ?
En déposant une offre de reprise écrite auprès du liquidateur, dans le délai fixé par le tribunal. L’offre désigne précisément les biens, droits et contrats repris, présente les prévisions d’activité et de financement, le prix, le niveau d’emploi et les garanties d’exécution (article L. 642-2 du code de commerce). Le tribunal choisit l’offre qui assure le plus durablement l’emploi, le paiement des créanciers et les meilleures garanties. Le passif antérieur n’est pas repris.
Peut-on racheter sa propre entreprise en liquidation pour 1 euro ?
Non, en principe. Le débiteur, les dirigeants de droit ou de fait, leurs parents ou alliés jusqu’au deuxième degré et les contrôleurs ne sont pas admis à présenter une offre, ni directement ni par personne interposée, et ne peuvent acquérir les biens cédés pendant cinq ans (article L. 642-3). Le tribunal peut y déroger par jugement spécialement motivé, sur requête du ministère public. L’acte passé en violation de cette règle est annulable pendant trois ans.
Où trouver une entreprise à reprendre pour 1 euro ?
Au Bodacc pour les ouvertures de procédures collectives, auprès des greffes et des administrateurs ou mandataires judiciaires pour les appels d’offres de reprise, et auprès des cabinets de cession et des experts-comptables pour les dossiers in bonis dont le dirigeant cherche une sortie. Les annonces en ligne « à vendre 1 euro » sont rarement les meilleures : les bons dossiers se placent avant d’être publiés.
Qui reprend les dettes dans un rachat à 1 euro ?
Dans une cession de titres, la société reste débitrice de toutes ses dettes et vous en devenez l’actionnaire : vous les portez donc économiquement. Dans une cession de fonds ou de branche, vous ne reprenez que les actifs et les contrats désignés. Dans un plan de cession judiciaire, le passif antérieur reste dans la procédure, et le nouvel employeur n’est pas tenu des obligations de l’ancien envers les salariés repris (article L. 1224-2 du code du travail).
Sources
- Article 1169 du code civil (contrepartie illusoire ou dérisoire), version en vigueur depuis le 1er octobre 2016.
- Article L. 1224-1 et article L. 1224-2 du code du travail (transfert des contrats de travail, exception en procédure collective).
- Article L. 223-42 et article L. 225-248 du code de commerce (capitaux propres inférieurs à la moitié du capital), version en vigueur depuis le 11 mars 2023.
- Article L. 642-2, L. 642-3, L. 642-5 et L. 642-7 du code de commerce (offre de reprise, interdictions, choix du tribunal, cession des contrats).
- Bpifrance Création, « Reprendre une entreprise en difficulté : un bon plan ? » (fonds à mobiliser, accès au crédit).
- Entreprendre.service-public.gouv.fr, consultation du Bodacc (annonces de procédures collectives, alertes gratuites).
Textes cités dans leur version en vigueur à la date de rédaction. Les montants du cas type sont des hypothèses de calcul, pas des statistiques.
Vous étudiez un dossier proposé à l’euro symbolique ? Avant de signer, faites chiffrer le décaissement réel et comparer les trois voies d’accès. Le cabinet accompagne les repreneurs dans l’acquisition d’une entreprise, y compris en difficulté : échanger avec un associé.
 LinkedIn
 E-mail
 Contactez-nous