
 06 95 12 82 58
Au moment de signer la cession de votre PME, l’acquéreur vous a fait accepter une garantie d’actif et de passif : si un redressement fiscal, un litige ou une dette cachée d’origine antérieure à la vente apparaît, vous l’indemniserez. Puis vient la question suivante, souvent posée tard dans la négociation : « et si vous ne payez pas ? ». Le cédant qui a encaissé son prix peut l’avoir réinvesti, donné, ou être parti à l’étranger. L’acquéreur veut donc une sûreté. C’est ce que l’on appelle la garantie de la garantie, et le choix entre ses formes (garantie à première demande, caution bancaire, séquestre, retenue) pèse sur ce que le cédant touche réellement et quand. Cet article les compare du point de vue du cédant, avec un cas chiffré et les points à négocier.
Sommaire
- Pourquoi l’acquéreur demande une garantie de la garantie
- La garantie à première demande : mécanisme, coût, risques
- La caution bancaire : la banque peut discuter
- Le séquestre du prix : simple, mais l’argent dort
- Retenue sur crédit vendeur, nantissement, assurance
- Tableau comparatif des sûretés
- Cas chiffré : une cession à 3 M€ avec une garantie plafonnée à 600 000 €
- Négocier la garantie de la garantie côté cédant
- Les erreurs fréquentes
- Questions fréquentes
Pourquoi l’acquéreur demande une garantie de la garantie
La garantie d’actif et de passif engage le cédant à indemniser l’acquéreur (ou la société) pour les passifs nés avant la cession et révélés après, dans les limites d’un plafond, d’une franchise et d’une durée. Ses paramètres sont décrits dans la garantie d’actif et de passif. Mais une garantie n’est qu’une créance éventuelle sur une personne : sa valeur dépend de la solvabilité du cédant le jour où elle est appelée, deux ou trois ans après la vente. L’acquéreur, et surtout sa banque qui finance l’acquisition, veulent que cette créance soit adossée à un actif certain.
Trois techniques répondent à ce besoin. Faire garantir le cédant par une banque, qui paiera à sa place (garantie à première demande ou caution). Bloquer une partie du prix chez un tiers (séquestre). Ne pas payer une partie du prix tout de suite (retenue sur crédit vendeur ou complément de prix). Le choix se négocie en même temps que la garantie elle-même, et il vaut autant que son plafond : une garantie de 600 000 € sans sûreté et une garantie de 300 000 € garantie à première demande ne représentent pas la même exposition pour le cédant.
La garantie à première demande : mécanisme, coût, risques
La garantie autonome, dont la garantie à première demande est la forme usuelle, est définie à l’article 2321 du Code civil : « l’engagement par lequel le garant s’oblige, en considération d’une obligation souscrite par un tiers, à verser une somme soit à première demande, soit suivant des modalités convenues ». Le garant, une banque, ne peut opposer aucune exception tenant à l’obligation garantie : que le cédant conteste le bien-fondé de la réclamation ne change rien, la banque paie, « sauf abus ou fraude manifestes du bénéficiaire ». C’est ce qui la distingue de la caution : la garantie est indépendante du contrat de cession, elle ne suit pas son sort.
Pour l’acquéreur, c’est l’instrument le plus sûr : il notifie une demande conforme aux conditions de la garantie (en général une lettre motivée faisant référence à la garantie de passif), et la banque vire les fonds. Pour le cédant, c’est l’instrument le plus exposé : il paie d’abord et discute ensuite, en agissant contre l’acquéreur pour récupérer ce qui aurait été indûment appelé. Le « paiement injustifié » se règle donc a posteriori, avec le temps et l’incertitude d’un contentieux.
Le coût comprend deux éléments. Une commission annuelle facturée par la banque sur le montant garanti, dont le taux dépend de la relation bancaire et de la contre-garantie ; et cette contre-garantie elle-même. Une banque ne s’engage pas à première demande sans être couverte : elle demande au cédant de nantir un placement d’un montant équivalent, ou de bloquer une partie du prix de cession sur un compte. Le cédant encaisse donc son prix, mais une fraction en est gelée pendant la durée de la garantie. Au cabinet, nous présentons toujours ce point ainsi : la garantie à première demande est un séquestre déguisé, avec une commission en plus et une procédure d’appel plus rapide pour l’acquéreur.
La caution bancaire : la banque peut discuter
Le cautionnement est « le contrat par lequel une caution s’oblige envers le créancier à payer la dette du débiteur en cas de défaillance de celui-ci » (article 2288 du Code civil). Il est accessoire : la caution peut opposer au créancier toutes les exceptions qui appartiennent au débiteur. En cession, cela signifie que la banque caution du cédant peut refuser de payer tant que l’obligation d’indemniser n’est pas établie, par exemple tant que le cédant conteste le redressement fiscal ou que le litige n’est pas jugé. Le cédant garde la main sur la discussion ; l’acquéreur, lui, doit établir sa créance avant d’être payé.
Le coût est comparable à celui d’une garantie à première demande (commission et contre-garantie), la protection de l’acquéreur est moindre, et les banques la proposent moins volontiers, parce qu’elle les expose à devoir arbitrer un différend. En pratique, les acquéreurs conseillés refusent la caution simple et demandent au minimum une caution solidaire, ou plus souvent une garantie à première demande. La caution personnelle du cédant, sans banque, ne vaut que ce que vaut son patrimoine et n’est presque jamais acceptée comme garantie de la garantie.
Le séquestre du prix : simple, mais l’argent dort
Une partie du prix est versée, au closing, non pas au cédant mais à un séquestre (avocat via sa caisse des règlements pécuniaires, notaire, banque), qui la conserve et ne la libère que selon les termes de la convention de séquestre : à l’expiration de la garantie s’il n’y a pas eu de réclamation, ou après accord des parties ou décision de justice s’il y en a eu. Le séquestre ne coûte pas de commission bancaire et ne demande pas de contre-garantie, puisque l’argent est déjà là. Il a deux inconvénients pour le cédant : les fonds sont immobilisés, et leur rendement est faible ou nul pendant deux ou trois ans ; et la libération en cas de réclamation suppose un accord des deux parties, ce qui donne à l’acquéreur un levier de négociation sur toute réclamation, même contestable.
Le séquestre se prête bien à une libération dégressive : un tiers du montant libéré chaque année si aucune réclamation n’a été notifiée, ce qui réduit l’immobilisation à mesure que le risque diminue. Il est aussi l’outil naturel quand la garantie de passif couvre un risque précis et daté, comme un contrôle fiscal en cours.
Retenue sur crédit vendeur, nantissement, assurance
Quand une partie du prix est payée à terme (crédit vendeur, complément de prix), l’acquéreur demande souvent le droit de compenser ses réclamations au titre de la garantie avec les sommes qu’il doit encore. Pour le cédant, c’est la forme la plus dangereuse : il cumule le risque de non-paiement du crédit vendeur et celui de la garantie, et l’acquéreur devient juge de sa propre réclamation, puisqu’il retient d’abord. La compensation doit être encadrée par une procédure (notification, délai de réponse, expertise) et plafonnée. Le fonctionnement du crédit vendeur et ses garanties propres sont décrits dans le crédit vendeur d’entreprise.
Le nantissement de titres (le cédant qui conserve une participation nantit ses titres au profit de l’acquéreur) et la garantie d’une société mère (quand le cédant est un groupe) existent mais concernent des situations particulières. L’assurance de garantie de passif, enfin, transfère le risque à un assureur moyennant une prime unique payée au closing : elle libère le cédant et rassure l’acquéreur, mais elle reste réservée aux opérations d’une certaine taille, où les assureurs acceptent de souscrire, et suppose un audit d’acquisition complet.
Tableau comparatif des sûretés
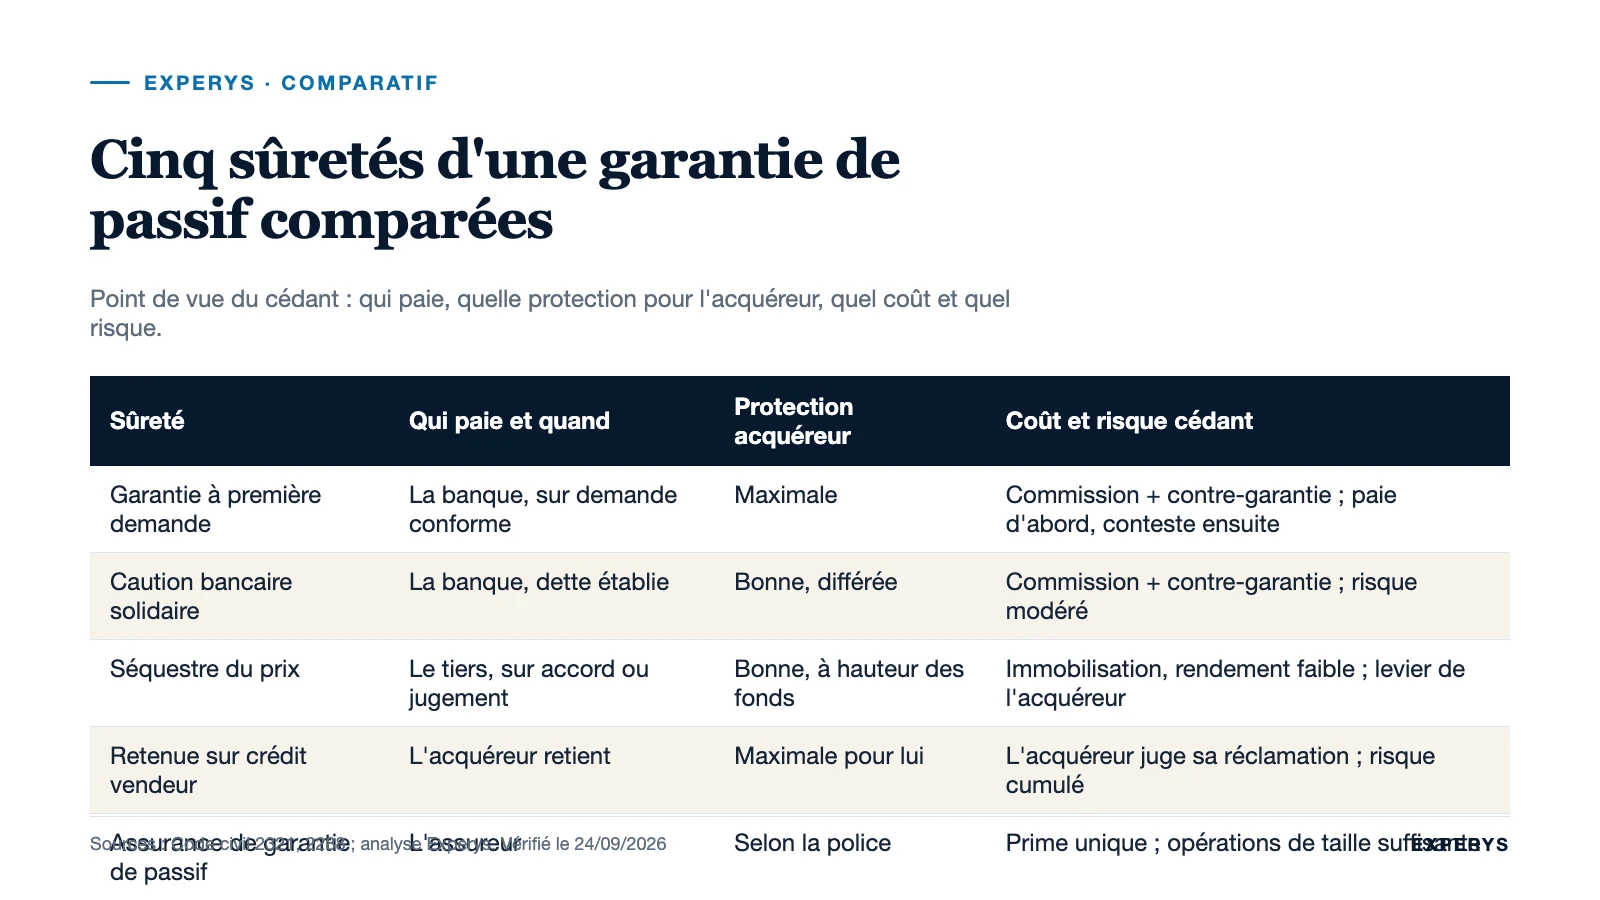
| Sûreté | Qui paie et quand | Protection de l’acquéreur | Coût pour le cédant | Risque pour le cédant |
|---|---|---|---|---|
| Garantie à première demande (art. 2321) | La banque, sur demande conforme, sans discuter | Maximale | Commission annuelle et contre-garantie (placement nanti ou fonds bloqués) | Paie d’abord, conteste ensuite ; appel abusif à prouver |
| Caution bancaire solidaire (art. 2288) | La banque, une fois la dette établie | Bonne, mais différée | Commission et contre-garantie | Modéré ; la banque peut opposer les contestations du cédant |
| Séquestre d’une partie du prix | Le tiers séquestre, sur accord des parties ou décision de justice | Bonne, à hauteur des fonds bloqués | Immobilisation des fonds, rendement faible | Levier de négociation de l’acquéreur sur toute réclamation |
| Retenue sur crédit vendeur ou complément de prix | L’acquéreur retient ce qu’il doit | Maximale pour lui | Aucun coût direct | L’acquéreur est juge de sa réclamation ; risque cumulé avec le non-paiement |
| Assurance de garantie de passif | L’assureur | Bonne, dans les limites de la police | Prime unique au closing | Faible ; réservée aux opérations de taille suffisante |
Cas chiffré : une cession à 3 M€ avec une garantie plafonnée à 600 000 €
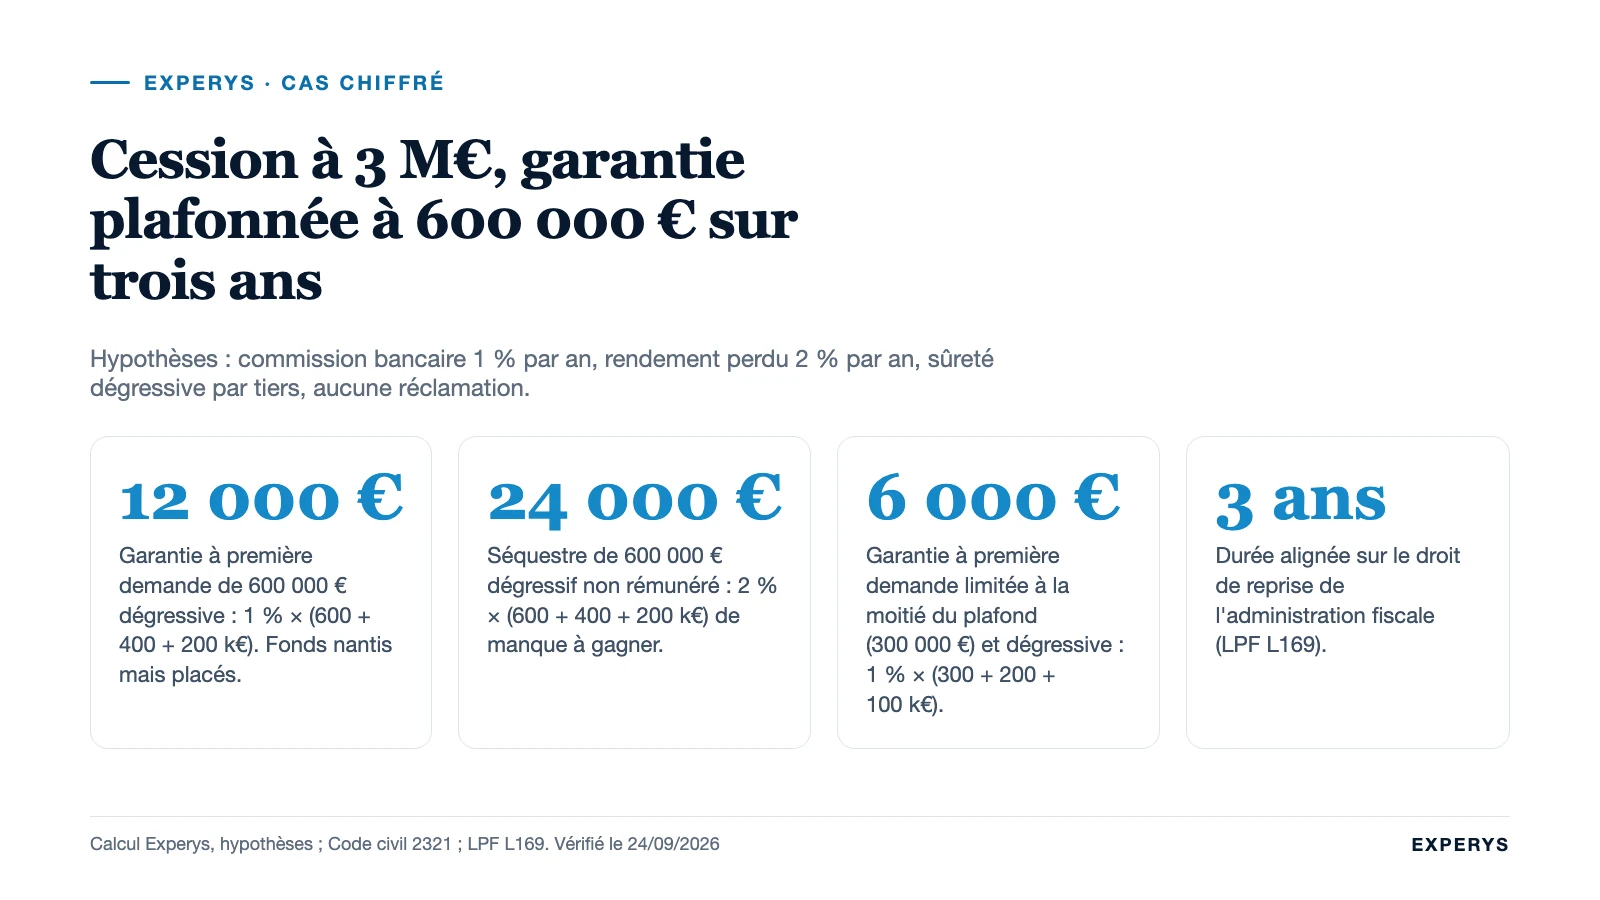
Une société de services de 45 personnes est cédée 3 000 000 €. La garantie d’actif et de passif est plafonnée à 20 % du prix, soit 600 000 €, pour une durée de trois ans, alignée sur le délai de reprise de l’administration fiscale, qui s’exerce en principe jusqu’à la fin de la troisième année suivant celle au titre de laquelle l’imposition est due (article L169 du Livre des procédures fiscales). L’acquéreur demande une sûreté sur la totalité du plafond. Hypothèses de calcul : commission bancaire de 1 % par an du montant garanti, rendement de 2 % par an sur les fonds que le cédant aurait pu placer librement, sûreté dégressive par tiers (600 000 € la première année, 400 000 € la deuxième, 200 000 € la troisième), aucune réclamation.
| Option | Calcul sur trois ans | Coût pour le cédant | Sommes immobilisées |
|---|---|---|---|
| Garantie à première demande de 600 000 € dégressive, contre-garantie par placement nanti | Commission : 1 % × (600 000 + 400 000 + 200 000) = 12 000 € ; placement nanti rémunéré | 12 000 € | 600 000 € puis 400 000 € puis 200 000 €, placés mais indisponibles |
| Séquestre de 600 000 € dégressif, non rémunéré | Rendement perdu : 2 % × (600 000 + 400 000 + 200 000) = 24 000 € | 24 000 € de manque à gagner | Mêmes montants, non placés |
| Garantie à première demande négociée à 300 000 € (moitié du plafond), dégressive | Commission : 1 % × (300 000 + 200 000 + 100 000) = 6 000 € | 6 000 € | 300 000 € puis 200 000 € puis 100 000 € |
| Retenue de 600 000 € sur un crédit vendeur payable à trois ans | Pas de commission ; le crédit vendeur porte un intérêt | 0 € direct | 600 000 € non encaissés, exposés au risque de l’acquéreur |
Le cédant a donc intérêt à négocier trois choses plutôt que la seule nature de la sûreté : son montant (garantir la moitié du plafond suffit dans la plupart des cas, les réclamations atteignant rarement le plafond), sa dégressivité, et le fait que les fonds bloqués restent placés à son profit. Une garantie à première demande à 300 000 € dégressive, contre-garantie par un placement rémunéré, coûte 6 000 € sur trois ans ; un séquestre non rémunéré de 600 000 € coûte quatre fois plus en manque à gagner et bloque deux fois plus d’argent.
Négocier la garantie de la garantie côté cédant
La sûreté se négocie dans la lettre d’intention, en même temps que le plafond et la durée de la garantie, pas au moment de la rédaction des actes. Les points qui comptent :
- Le montant garanti, distinct du plafond : garantir 50 % du plafond est une position courante et défendable.
- La dégressivité annuelle, alignée sur la diminution du risque (les passifs sociaux et fiscaux se révèlent surtout la première année).
- La durée, calée sur celle de la garantie, sans reconduction tacite.
- La procédure d’appel : notification motivée avec pièces, délai de réponse du cédant (trente jours est une durée usuelle) avant tout appel de la banque, exclusion des réclamations inférieures à la franchise.
- La possibilité de substituer une sûreté à une autre en cours de garantie, par exemple remplacer un séquestre par une garantie bancaire quand le cédant a reconstitué une relation bancaire.
- Le rendement des fonds bloqués : placement nanti rémunéré plutôt que compte à vue.
- Le partage des frais : la commission bancaire peut être répartie, l’acquéreur étant le bénéficiaire de la sûreté.
Le cédant doit aussi vérifier la cohérence avec l’audit d’acquisition : plus l’acquéreur a audité, moins la garantie et sa sûreté se justifient larges. Préparer cet audit du côté du vendeur, comme décrit dans préparer une due diligence côté cédant, est le meilleur moyen de réduire la sûreté demandée.
Les erreurs fréquentes
Découvrir la sûreté au moment des actes. Quand la lettre d’intention est signée et l’audit terminé, le cédant n’a plus de levier. La garantie de la garantie fait partie des termes économiques de l’offre.
Accepter une garantie à première demande sans procédure d’appel. Une garantie appelable sur simple lettre, sans notification préalable au cédant, le prive de toute possibilité de régler le différend avant que la banque ne paie.
Garantir la totalité du plafond. Le plafond borne le risque théorique ; la sûreté doit couvrir le risque probable.
Oublier la contre-garantie. Le cédant croit avoir encaissé 3 M€ et découvre que sa banque en bloque 600 000 € pendant trois ans.
Cumuler crédit vendeur, complément de prix et garantie sans plafond global. Le cédant peut alors se retrouver exposé, sur les trois postes, à plus que ce qu’il a effectivement encaissé.
Vigilance : la garantie à première demande est un engagement bancaire dont le texte est rédigé par la banque de l’acquéreur ou celle du cédant. Son libellé (conditions de l’appel, pièces à joindre, montant, échéance) doit être relu par l’avocat du cédant avant le closing, au même titre que le contrat de cession lui-même.
Questions fréquentes
Qu’est-ce qu’une garantie à première demande dans une cession d’entreprise ?
C’est l’engagement d’une banque de payer à l’acquéreur, sur simple demande conforme, une somme convenue si le cédant ne l’indemnise pas au titre de la garantie d’actif et de passif. Régie par l’article 2321 du Code civil, elle est autonome : la banque ne peut pas opposer les contestations du cédant, sauf fraude ou abus manifeste. Le cédant fournit à sa banque une contre-garantie, en général un placement nanti, et paie une commission annuelle.
Quelle différence entre une caution bancaire et une garantie à première demande ?
La caution (article 2288 du Code civil) est accessoire : la banque peut opposer à l’acquéreur les contestations du cédant et ne paie que lorsque la dette est établie. La garantie à première demande est autonome : la banque paie dès que la demande est conforme, et le cédant conteste ensuite. La première laisse le cédant discuter avant de payer, la seconde après ; les acquéreurs demandent presque toujours la seconde.
Qui paie la garantie de la garantie ?
Le cédant, en principe, puisque c’est son engagement qui est garanti : il supporte la commission bancaire et la contre-garantie, ou l’immobilisation des fonds séquestrés. Le partage de la commission avec l’acquéreur se négocie, l’acquéreur en étant le bénéficiaire. Le montant garanti, sa dégressivité et le rendement des fonds bloqués pèsent davantage sur le coût réel que la répartition de la commission.
Combien de temps le séquestre d’une garantie de passif est-il bloqué ?
Aussi longtemps que la garantie d’actif et de passif, le plus souvent trois ans pour couvrir le délai de reprise fiscal, avec des libérations partielles négociables chaque année si aucune réclamation n’a été notifiée. En cas de réclamation, la part correspondante reste bloquée jusqu’à l’accord des parties ou une décision de justice, ce qui peut prolonger l’immobilisation bien au-delà de la durée initiale.
Sources
- Code civil, article 2321 (garantie autonome : paiement à première demande, abus ou fraude manifestes, absence d’exceptions tirées de l’obligation garantie), en vigueur depuis le 24 mars 2006.
- Code civil, article 2288 (définition du cautionnement, ordonnance n° 2021-1192), en vigueur depuis le 1er janvier 2022.
- Livre des procédures fiscales, article L169 (droit de reprise jusqu’à la fin de la troisième année suivant celle au titre de laquelle l’imposition est due).
- Bpifrance Création, la garantie d’actif et de passif (principes de la garantie et de ses contre-garanties).
Textes vérifiés le 24 septembre 2026. Les taux de commission et de rendement du cas chiffré sont des hypothèses de calcul, à remplacer par les conditions réellement proposées par la banque.
Ces informations sont générales et ne remplacent pas la relecture des actes par votre avocat. La garantie de la garantie se négocie dans l’équilibre global de l’offre, prix, paiement et garanties ; c’est ce que nous faisons pour les dirigeants qui nous confient la vente de leur entreprise. Échangez avec un associé.
 LinkedIn
 E-mail
 Contactez-nous