
 06 95 12 82 58
Un dirigeant qui envisage de vendre sa PME attend en général un signal : une offre spontanée, un problème de santé, un associé qui veut sortir, une lassitude qui s’installe. Le signal arrive presque toujours trop tard, parce que la valeur d’une entreprise ne se mesure pas au moment où l’on décide de vendre, mais à ce que l’acquéreur anticipe pour les trois années suivantes. Cet article passe en revue les quatre calendriers qui déterminent le bon moment, traite le cas particulier de la revente moins de cinq ans après la création ou l’achat, et donne un calendrier de préparation à rebours, avec un cas chiffré de « l’année de trop ».
Sommaire
- Le cycle de l’entreprise : vendre sur une pente montante
- Le cycle du marché : acquéreurs, crédit, secteur
- L’âge du dirigeant et les fenêtres fiscales
- Vendre moins de cinq ans après la création ou l’achat
- Les signaux personnels qui comptent vraiment
- Cas chiffré : l’année de trop
- Vendre vite quand il le faut
- Le calendrier de préparation à rebours
- Les erreurs fréquentes
- Questions fréquentes
Le cycle de l’entreprise : vendre sur une pente montante
Un acquéreur achète un futur. Il lit trois bilans, mais ce qu’il retient, c’est la direction de la courbe : un chiffre d’affaires et une marge qui montent depuis trois exercices lui permettent de projeter la croissance et de la payer ; un résultat qui plafonne le fait raisonner en maintien ; un résultat qui baisse le fait raisonner en redressement, avec une décote et des conditions. La même entreprise, avec le même résultat courant, ne vaut donc pas le même prix selon qu’elle vient d’en haut ou d’en bas.
D’où une règle que les cédants ont du mal à accepter : le bon moment est celui où l’on n’a pas envie de vendre, parce que tout va bien. Attendre « encore une bonne année » pour vendre plus cher revient à parier que la croissance continuera et que rien n’arrivera entre-temps, ni perte d’un client, ni départ d’un cadre, ni retournement du secteur. Le pari est parfois gagné ; quand il est perdu, il coûte davantage que le gain espéré, comme le montre le cas chiffré plus bas.
Le cycle interne compte aussi : un carnet de commandes plein, des contrats récemment renouvelés, une équipe stable et un investissement lourd déjà amorti sont des moments favorables. L’inverse (gros contrat en renégociation, ERP en cours de déploiement, cadre clé sur le départ) demande d’attendre que la situation se stabilise, six à douze mois en général.
Le cycle du marché : acquéreurs, crédit, secteur
Le prix d’une PME dépend aussi de ce qui se passe hors de ses murs. Trois facteurs se lisent avant de lancer une vente. Le coût du crédit, d’abord : la plupart des acquéreurs, repreneurs individuels, holdings de reprise et fonds, financent une partie du prix par emprunt ; quand les taux montent, leur capacité de paiement baisse et les multiples avec elle. L’activité des acquéreurs dans le secteur, ensuite : une vague de consolidation (plusieurs groupes qui rachètent des PME dans le même métier) crée une concurrence entre acheteurs, et c’est pendant cette vague qu’il faut se présenter, pas après, quand les acquéreurs ont fait leurs emplettes. La conjoncture du métier, enfin : vendre une entreprise de bâtiment au sommet d’un cycle de construction ou une ESN pendant une pénurie de compétences donne de meilleurs prix que l’inverse.
Aucun de ces facteurs ne se contrôle, mais tous se constatent, et ils doivent peser dans la décision au même titre que la situation personnelle du dirigeant. Un conseil en cession qui suit les opérations du secteur sait dire si le marché est acheteur ou vendeur au moment où la question se pose.
L’âge du dirigeant et les fenêtres fiscales
Il n’existe pas d’âge idéal pour vendre, mais il existe des âges où la fiscalité se met en travers. Le dirigeant de société qui cède ses titres à l’occasion de son départ à la retraite bénéficie d’un abattement fixe de 500 000 € sur sa plus-value imposable à l’impôt sur le revenu (article 150-0 D ter du CGI, applicable aux cessions réalisées jusqu’au 31 décembre 2031), à condition d’avoir exercé une fonction de direction rémunérée pendant les cinq ans précédant la vente, de détenir au moins 25 % des droits et de cesser toute fonction puis de faire valoir ses droits à la retraite dans les deux ans qui précèdent ou qui suivent la cession. L’âge légal de départ, lui, est passé progressivement de 62 ans à 64 ans pour les personnes nées à partir de 1969 (63 ans pour celles nées entre avril et décembre 1965, avec des paliers intermédiaires).
Concrètement, un dirigeant né en 1966 peut liquider sa retraite à 63 ans et 3 mois ; pour bénéficier de l’abattement, sa cession doit intervenir entre deux ans avant et deux ans après cette liquidation. La fenêtre est large, mais elle se referme : vendre trois ans avant la retraite fait perdre 64 000 € d’impôt au maximum, et prolonger un mandat de direction chez l’acquéreur au-delà de deux ans après la vente également. Les autres leviers, apport-cession et donation avant cession, ont leur propre calendrier, décrit dans vendre son entreprise sans payer d’impôt, et le cas particulier du départ à la retraite est traité dans quand préparer la vente de son entreprise avant la retraite.
L’âge joue aussi sur ce que voit l’acquéreur. Bpifrance Création constate que moins de 17 % des dirigeants de plus de 65 ans cèdent effectivement leur entreprise, et un acquéreur face à un cédant de 68 ans sait que celui-ci n’a plus le temps d’attendre : la position de négociation se dégrade avec l’âge, indépendamment de la qualité de l’affaire.
Vendre moins de cinq ans après la création ou l’achat
La question revient souvent sous la forme « puis-je revendre mon commerce avant cinq ans ? ». Rien ne l’interdit. Mais plusieurs seuils légaux et pratiques sont calés sur cette durée, et les franchir change le résultat de la vente.
| Seuil | Qui est concerné | Effet d’une vente avant le seuil |
|---|---|---|
| Cinq ans d’activité (art. 238 quindecies et 151 septies du CGI) | Entrepreneur individuel, société de personnes, société vendant son fonds | Perte des exonérations de plus-value professionnelle (prix inférieur à 500 000 € ou recettes sous 250 000 / 90 000 €) : la plus-value est imposée en totalité |
| Cinq ans d’activité (art. 151 septies A) | Entrepreneur individuel partant à la retraite | Perte de l’exonération d’impôt sur le revenu liée au départ à la retraite |
| Deux ans de détention (plus-values professionnelles) | Entrepreneur individuel | La plus-value sur les éléments détenus depuis moins de deux ans est à court terme, imposée au barème et non au taux de 12,8 % |
| Cinq ans de fonction de direction et de détention de 25 % (art. 150-0 D ter) | Dirigeant de société partant à la retraite | Perte de l’abattement fixe de 500 000 € |
| Un an de détention des titres (art. 150-0 D ter) | Dirigeant de société partant à la retraite | Titres acquis depuis moins d’un an exclus de l’abattement |
| Durée d’un emprunt de reprise | Repreneur qui revend | Remboursement anticipé du crédit à la vente, indemnité éventuelle, et prix comparé par l’acquéreur à celui payé récemment |
Pour le dirigeant d’une SAS ou d’une SARL qui vend sans partir à la retraite, aucun seuil de durée ne s’applique à l’impôt : la plus-value est taxée à 31,4 % qu’il ait créé la société il y a deux ans ou vingt. La contrainte est alors commerciale : un acquéreur qui voit qu’une entreprise a été achetée il y a trois ans demande pourquoi elle est revendue, et compare le prix demandé avec celui de la transaction précédente, qu’il retrouve dans les comptes. Une revente rapide se justifie par une histoire cohérente (croissance forte, opportunité stratégique, changement de vie), pas par le silence.
Les signaux personnels qui comptent vraiment
Après vingt ans à écouter des cédants, nous retenons quatre signaux qui, lorsqu’ils apparaissent, justifient d’ouvrir la réflexion sans attendre.
Le premier est la fin du projet : le dirigeant n’a plus d’idée pour les cinq prochaines années, ou en a une qu’il ne veut pas financer. Une entreprise sans projet se met à décliner lentement, et l’acquéreur le voit dans les investissements qui cessent. Le deuxième est la dépendance : l’entreprise ne tourne pas une semaine sans lui, aucun second n’est en place, et cette situation, loin de s’améliorer, s’aggrave avec le temps ; elle pèse directement sur le prix, comme l’explique comment vendre une entreprise qui dépend de son dirigeant. Le troisième est l’absence de successeur : ni enfant intéressé, ni cadre capable et désireux de reprendre. Le quatrième est la santé ou l’énergie : la fatigue du dirigeant se transmet à l’entreprise avant de se lire dans les comptes.
Un cinquième signal est externe : une offre non sollicitée d’un concurrent ou d’un groupe. Elle mérite d’être écoutée, jamais acceptée telle quelle. Un acquéreur qui vient seul fixe le prix seul ; la bonne réponse est d’ouvrir un processus, même court, pour obtenir un point de comparaison.
Cas chiffré : l’année de trop
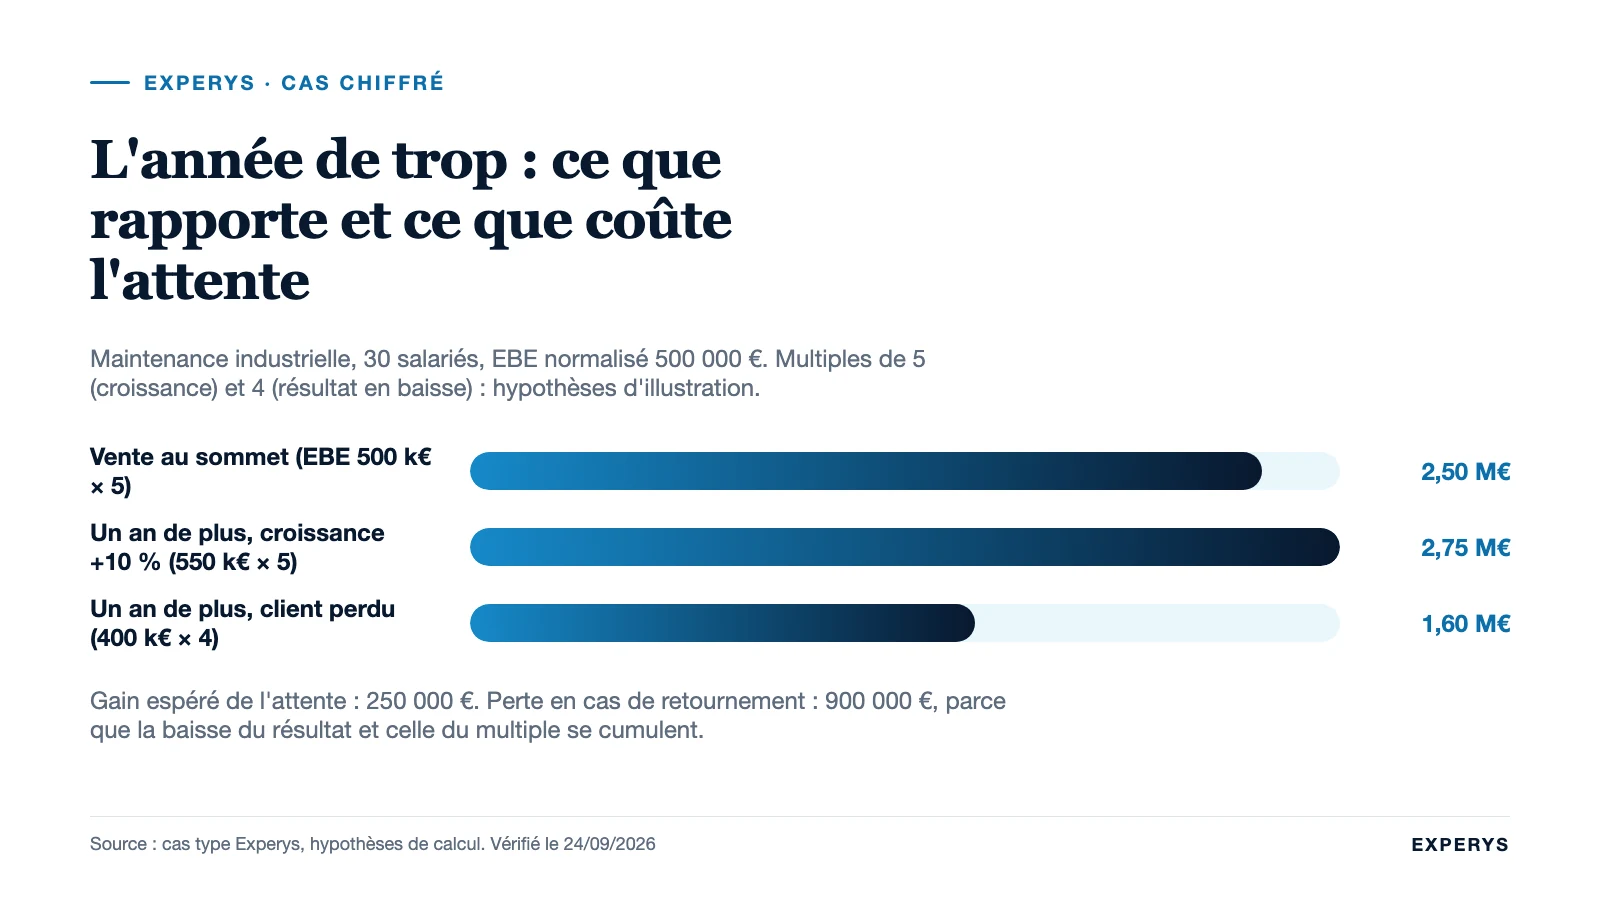
Une société de maintenance industrielle de 30 salariés dégage un excédent brut d’exploitation normalisé de 500 000 € au terme de trois exercices de croissance. Hypothèses de calcul, volontairement simples : une valorisation par multiple de l’EBE, un multiple de 5 pour une entreprise en croissance et de 4 pour une entreprise dont le résultat vient de baisser, une dette nette nulle. Ces multiples sont des hypothèses d’illustration, pas des références de marché.
| Scénario | EBE retenu | Multiple | Valeur d’entreprise |
|---|---|---|---|
| Vente lancée en année N, au sommet | 500 000 € | 5 | 2 500 000 € |
| Attente d’une année de plus, croissance confirmée (+ 10 %) | 550 000 € | 5 | 2 750 000 € |
| Attente d’une année de plus, perte d’un client (− 20 %) | 400 000 € | 4 | 1 600 000 € |
Le gain espéré de l’année supplémentaire est de 250 000 € ; la perte en cas de retournement est de 900 000 €, parce que la baisse du résultat et la baisse du multiple se cumulent. Il ne s’agit pas de dire que la croissance ne continuera pas, mais que l’asymétrie est forte et qu’elle plaide, à situation égale, pour vendre sur la pente montante. Le cédant qui veut « une année de plus » doit se demander ce qu’il fera concrètement pendant cette année pour que la croissance soit acquise, et si l’acquéreur ne pourrait pas la payer sous forme de complément de prix.
Vendre vite quand il le faut
Parfois le moment n’est pas choisi : maladie, mésentente entre associés, divorce, décès. Bpifrance Création situe la durée d’une négociation de cession entre douze et dix-huit mois ; il est possible d’aller plus vite à trois conditions. Un dossier prêt : comptes à jour, contrats classés, données sociales et juridiques rassemblées, ce qui évite les allers-retours de l’audit. Un processus restreint : trois à cinq acquéreurs identifiés et contactés directement, plutôt qu’une annonce et des dizaines de curieux ; un acquéreur stratégique déjà connu (confrère, groupe du secteur) est le plus rapide, parce qu’il n’a pas à découvrir le métier. Un prix réaliste dès le départ : une vente rapide se paie en général par une négociation moins longue, donc par moins de concurrence entre acheteurs, ce qu’il faut accepter en connaissance de cause. Les délais poste par poste sont détaillés dans combien de temps faut-il pour vendre une entreprise.
Le calendrier de préparation à rebours
Bpifrance Création recommande de se placer en veille cinq ans avant la cession envisagée, d’établir un bilan patrimonial dix-huit à vingt-quatre mois avant, de faire évaluer l’entreprise au moins douze mois avant, et de compter douze à dix-huit mois de négociation. Nous traduisons ce calendrier ainsi :
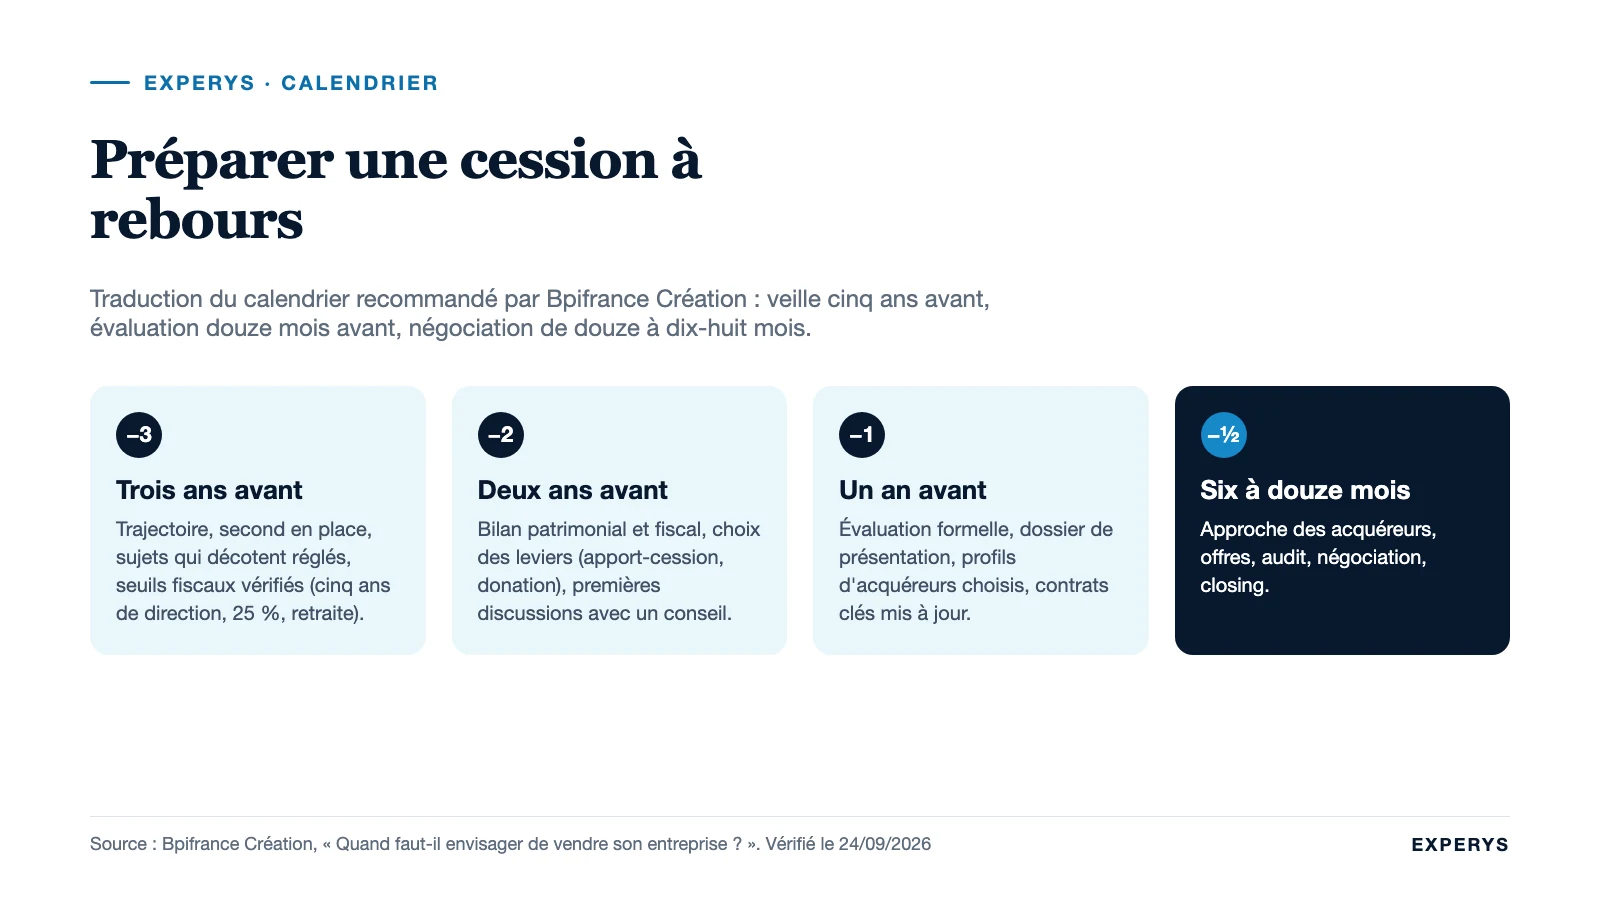
- Trois ans avant : décider de la trajectoire (croissance, structuration de l’équipe, mise en place d’un second), régler les sujets qui décotent (dépendance, immobilier dans la société, comptes courants, litiges), vérifier les conditions fiscales (cinq ans de fonction de direction, 25 % du capital, calendrier de la retraite).
- Deux ans avant : bilan patrimonial et fiscal, choix des leviers (apport-cession, donation), nettoyage des comptes, premières discussions avec un conseil en cession pour connaître la valeur et le marché.
- Un an avant : évaluation formelle, préparation du dossier de présentation, décision sur les profils d’acquéreurs à approcher, mise à jour des contrats clés.
- Six à douze mois avant la signature : lancement du processus, approche des acquéreurs, offres, audit, négociation, closing.
Ce calendrier est celui d’une vente choisie. Il se compresse quand il le faut, mais chaque étape sautée se paie dans le prix ou dans les garanties. La liste des chantiers de préparation figure dans préparer son entreprise à la cession.
Les erreurs fréquentes
Attendre d’être fatigué. La lassitude se lit dans les comptes deux ans avant que le dirigeant ne l’admette. Vendre en forme est un avantage de négociation.
Caler la vente sur la date de retraite sans regarder la fenêtre de deux ans. L’abattement de 500 000 € se perd pour un décalage de quelques mois entre la cession et la liquidation des droits.
Vendre un fonds ou une entreprise individuelle quelques mois avant les cinq ans d’activité. L’exonération de plus-value tient à ce seuil ; attendre la date anniversaire peut représenter la totalité de l’impôt.
Répondre seul à une offre spontanée. L’acheteur qui vient seul a choisi son moment ; le cédant doit reprendre la main sur le calendrier en ouvrant le jeu.
Confondre le moment de décider et le moment de signer. Entre les deux, il y a deux à trois ans si l’on veut vendre bien. Décider tôt n’oblige pas à vendre tôt ; cela permet de vendre au moment choisi.
Vigilance : le calendrier fiscal se vérifie avec des dates précises (prise de fonction, franchissement des 25 %, liquidation de la retraite, date de création ou d’achat du fonds), pas à partir de souvenirs. Une lecture des statuts, des procès-verbaux et des relevés de carrière avant de fixer une date de vente évite de découvrir un seuil manqué après la signature.
Questions fréquentes
Quand vendre son entreprise ?
Quand les résultats montent depuis deux ou trois exercices, que le marché compte des acquéreurs actifs et que le dirigeant a encore l’énergie de mener un processus de douze à dix-huit mois. Le moment se prépare deux à trois ans avant la signature pour régler ce qui décote et caler les fenêtres fiscales. Le pire moment est celui où l’on attend que la situation s’améliore alors que les résultats ont commencé à baisser.
Quel moment pour vendre sa société ?
Le moment où quatre calendriers coïncident : celui de l’entreprise (pente montante, carnet de commandes plein, équipe stable), celui du marché (consolidation du secteur, crédit accessible), celui du dirigeant (projet après la vente, santé) et celui de la fiscalité (fenêtre de deux ans autour de la retraite pour l’abattement de 500 000 €). Quand ils ne coïncident pas, on choisit ceux qui pèsent le plus et l’on prépare les autres.
À quel âge vendre son entreprise ?
Il n’y a pas d’âge idéal, mais une fenêtre fiscale : le dirigeant qui liquide sa retraite (à 64 ans pour les personnes nées à partir de 1969) et cède dans les deux ans avant ou après bénéficie d’un abattement de 500 000 € sur sa plus-value, s’il a cinq ans de fonction de direction et 25 % des droits. Au-delà de 65 ans, la position de négociation se dégrade, parce que l’acquéreur sait que le cédant ne peut plus attendre.
Comment vendre son entreprise rapidement ?
En préparant un dossier complet avant tout contact, en approchant directement trois à cinq acquéreurs identifiés, de préférence des acteurs du secteur qui n’ont pas à découvrir le métier, et en fixant dès le départ un prix réaliste. Une vente rapide reste une vente de plusieurs mois entre le premier contact et le closing, et elle réduit la concurrence entre acheteurs, donc le prix ; c’est un arbitrage à assumer.
Sources
- Bpifrance Création, « Quand faut-il envisager de vendre son entreprise ? » (veille cinq ans avant, bilan patrimonial 18 à 24 mois avant, évaluation 12 mois avant, négociation de 12 à 18 mois) et « Comment trouver un repreneur ? » (moins de 17 % des dirigeants de plus de 65 ans cèdent).
- CGI, article 150-0 D ter (abattement de 500 000 €, cinq ans de fonction, 25 %, fenêtre de deux ans, détention d’un an) et impots.gouv.fr, dirigeant de PME partant à la retraite (cessions jusqu’au 31 décembre 2031).
- CGI, article 238 quindecies, article 151 septies et article 151 septies A (condition de cinq ans d’activité) ; article 39 quindecies (taux de 12,8 % à long terme).
- Service-Public, âge légal de départ à la retraite (62 ans et 9 mois à 64 ans selon l’année de naissance).
- CGI, article 200 A et Service-Public, prélèvements sociaux (31,4 %).
Sources consultées et textes vérifiés le 24 septembre 2026. Les multiples du cas chiffré sont des hypothèses d’illustration.
Ces informations sont générales. Le bon moment se détermine à partir de vos comptes, de votre secteur et de vos dates, pas d’une règle. Si vous vous posez la question, c’est le moment d’en parler : notre accompagnement à la cession commence par un diagnostic du calendrier. Échangez avec un associé.
 LinkedIn
 E-mail
 Contactez-nous