
 06 95 12 82 58
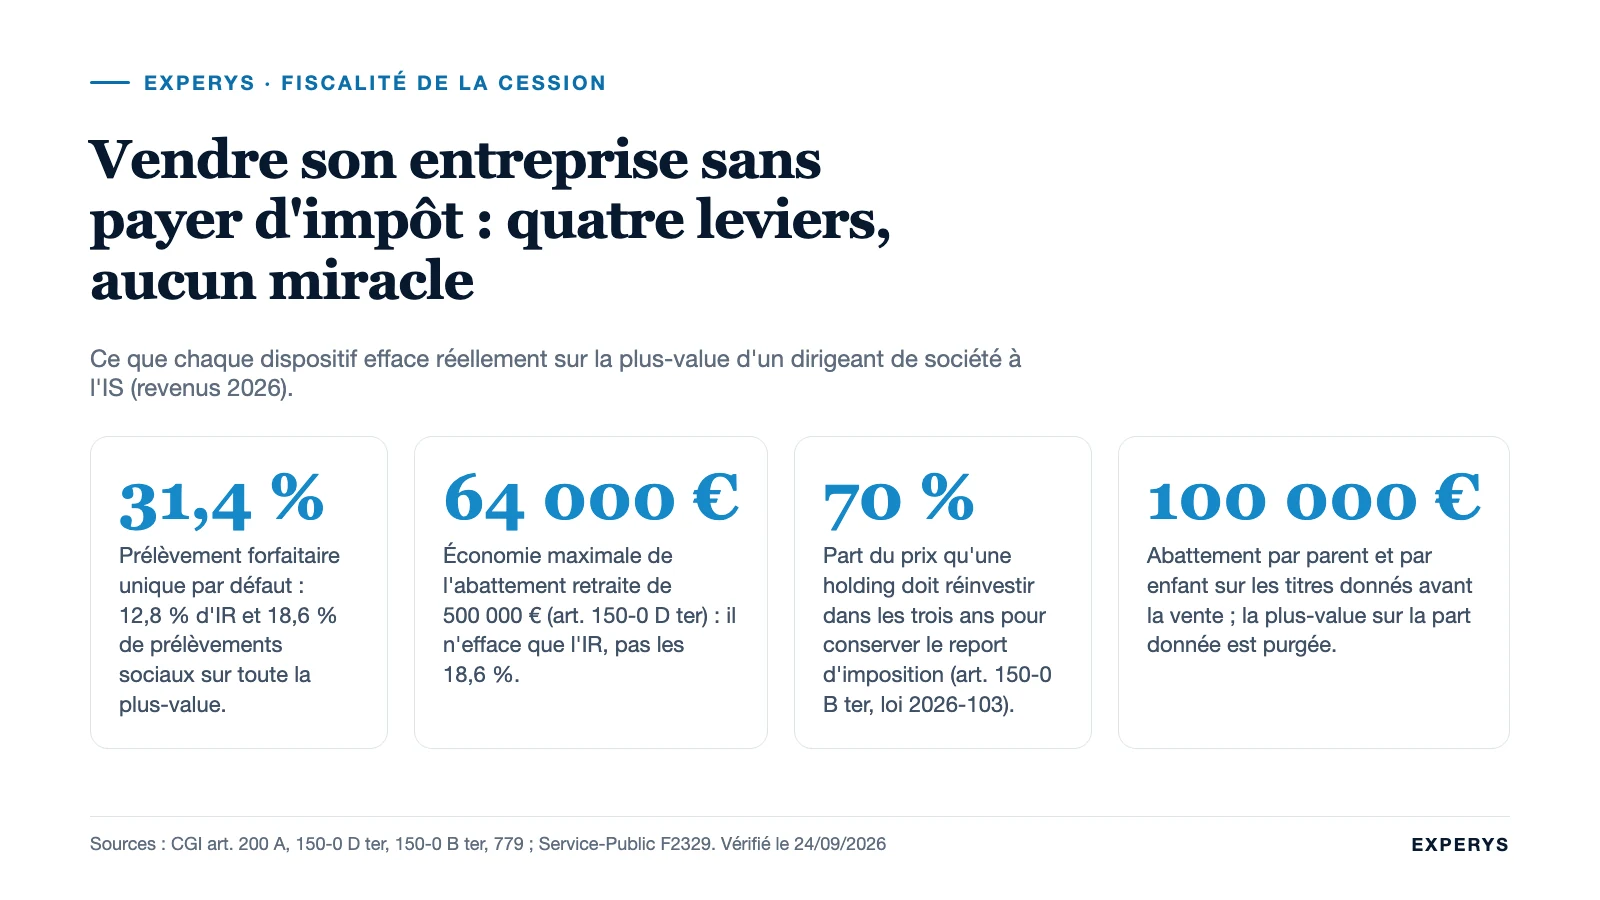
La question revient à chaque premier rendez-vous au cabinet, formulée à peu près ainsi : « Je vais vendre ma PME deux millions, combien l’État va-t-il me prendre, et comment l’éviter ? » La réponse honnête tient en deux temps. D’abord, la règle générale : un dirigeant qui cède ses titres paie 31,4 % de sa plus-value, sans discussion possible. Ensuite, les exceptions : le législateur a prévu quatre portes de sortie, chacune réservée à un profil de cédant et assortie de conditions strictes. Ce panorama les passe en revue avec les textes en vigueur, un cas chiffré et, surtout, la liste de ce qui n’est pas possible, parce que c’est là que se prennent les décisions les plus coûteuses.
Sommaire
- Ce que « sans impôt » veut dire vraiment
- Levier 1 : l’abattement de 500 000 € du dirigeant qui part à la retraite
- Levier 2 : l’apport-cession, un report qui n’est pas une exonération
- Levier 3 : la donation avant cession
- Levier 4 : les exonérations des petites entreprises et des fonds
- Cas chiffré : une SAS vendue 2,4 M€, quatre scénarios
- Ce qui n’est pas possible et les erreurs fréquentes
- Questions fréquentes
Ce que « sans impôt » veut dire vraiment
Depuis 2018, la plus-value réalisée par une personne physique qui vend des parts ou des actions relève du prélèvement forfaitaire unique : 12,8 % d’impôt sur le revenu (article 200 A du CGI) auxquels s’ajoutent 18,6 % de prélèvements sociaux, soit 31,4 % au total sur les revenus 2026. Le cédant peut préférer le barème progressif, ce qui n’a d’intérêt que pour les titres acquis avant 2018 (abattements pour durée de détention de 50 % à 85 %) ou pour les très petites plus-values.
Sur une plus-value de 2 millions d’euros, la facture spontanée est donc de 628 000 €. Les quatre leviers décrits plus bas jouent chacun sur une partie de cette somme, rarement sur la totalité :
| Levier | Texte | Ce qu’il efface | Ce qu’il laisse | Pour qui |
|---|---|---|---|---|
| Abattement départ à la retraite | Art. 150-0 D ter | L’IR à 12,8 % sur 500 000 € de plus-value | Les 18,6 % de prélèvements sociaux sur toute la plus-value | Dirigeant qui liquide sa retraite dans les deux ans |
| Apport-cession | Art. 150-0 B ter | Rien : l’impôt est reporté, pas annulé | Un impôt latent tant que les titres de la holding sont détenus | Cédant qui veut réinvestir dans une activité |
| Donation avant cession | Art. 150-0 D et 779 | La plus-value sur les titres donnés (elle est « purgée ») | Les droits de donation au-delà de 100 000 € par enfant et par parent | Cédant qui souhaite transmettre une partie du prix |
| Exonérations petites entreprises | Art. 238 quindecies, 151 septies, 151 septies A | IR et, selon le texte, prélèvements sociaux | Les seuils : 500 000 € de prix ou 250 000 € de recettes | Entreprise individuelle, société de personnes, fonds de commerce |
Une lecture rapide de ce tableau donne déjà la réponse à la question du titre. L’exonération totale, impôt et prélèvements sociaux compris, n’existe que pour les petites entreprises relevant de l’impôt sur le revenu. Pour une société à l’IS vendue plus de 500 000 €, on réduit, on décale, on transmet ; on n’efface pas.
Levier 1 : l’abattement de 500 000 € du dirigeant qui part à la retraite
L’article 150-0 D ter du CGI accorde un abattement fixe de 500 000 € sur la plus-value du dirigeant de PME qui cède ses titres à l’occasion de son départ à la retraite. Le texte, dans sa version en vigueur depuis le 21 février 2026, s’applique aux cessions réalisées jusqu’au 31 décembre 2031. Les conditions sont cumulatives et l’administration les contrôle une par une :
- avoir exercé une fonction de direction (gérant, président, directeur général, membre du directoire) de façon continue pendant les cinq ans qui précèdent la vente, avec une rémunération normale représentant plus de la moitié des revenus professionnels du cédant ;
- avoir détenu, seul ou avec sa famille, au moins 25 % des droits de vote ou des droits aux bénéfices pendant ces cinq ans ;
- détenir les titres cédés depuis au moins un an ;
- cesser toute fonction dans la société et faire valoir ses droits à la retraite dans les deux ans qui précèdent ou qui suivent la cession ;
- ne pas détenir de droits dans la société de l’acquéreur, sauf une participation de moins de 1 % ;
- la société doit être une PME au sens européen (moins de 250 salariés, chiffre d’affaires inférieur à 50 M€ ou bilan inférieur à 43 M€).
L’abattement joue uniquement sur l’impôt sur le revenu. Les 18,6 % de prélèvements sociaux restent dus sur la plus-value entière, avant abattement : l’administration le rappelle explicitement dans sa fiche « Dirigeant de PME partant à la retraite » sur impots.gouv.fr. L’économie maximale est donc de 500 000 € × 12,8 % = 64 000 €. C’est appréciable, ce n’est pas une cession sans impôt.
Deux subtilités que nous voyons mal gérées. Le délai de deux ans court dans les deux sens, mais il se compte entre la cession et la liquidation effective de la retraite, pas la demande : un dossier de retraite instruit tardivement peut faire tomber l’abattement. Et l’abattement fixe ne se cumule pas avec l’abattement pour durée de détention des titres acquis avant 2018 ; il faut choisir, et le choix est irrévocable au moment de la déclaration.
Levier 2 : l’apport-cession, un report qui n’est pas une exonération
Le mécanisme de l’article 150-0 B ter est le plus cité dans les articles qui promettent une vente « sans impôt », et le plus mal compris. Le dirigeant apporte ses titres à une holding qu’il contrôle, puis la holding vend les titres à l’acquéreur. La plus-value constatée à l’apport est placée en report d’imposition : elle est calculée, déclarée, figée, mais l’impôt n’est pas payé tant que le dirigeant conserve les titres de la holding.
Si la holding revend les titres apportés dans les trois ans qui suivent l’apport, le report ne tient que si elle réinvestit une part du prix dans une activité économique. La loi de finances pour 2026 (loi n° 2026-103 du 19 février 2026, article 11) a durci cette condition pour les cessions postérieures à sa publication : la holding doit désormais réinvestir au moins 70 % du produit de cession, dans un délai de trois ans à compter de la cession, et conserver les biens ou titres acquis pendant au moins cinq ans. Le réinvestissement peut prendre la forme d’une activité exploitée en direct, d’une prise de contrôle d’une société opérationnelle ou d’une souscription dans certains fonds de capital-investissement.
Concrètement, le cédant qui apporte 100 % de ses titres et vend 2,4 M€ ne paie rien l’année de la cession, mais 1,68 M€ doivent être redéployés dans une entreprise, pas dans un appartement locatif ni dans un portefeuille de valeurs mobilières. Le solde de 720 000 € reste dans la holding, disponible pour des placements, et chaque euro qui en sort vers le dirigeant est taxé comme un dividende. L’apport-cession est donc un outil pour celui qui a un projet de réinvestissement, pas pour celui qui veut encaisser. Le détail du dispositif, ses pièges et la sortie du report figurent dans notre article sur l’apport-cession et l’article 150-0 B ter.
Le montage partiel est souvent le plus juste : apporter une fraction des titres (celle que l’on souhaite réinvestir) et vendre le reste en direct, en acceptant les 31,4 % sur cette part pour disposer de liquidités personnelles. Une soulte versée à l’apport reste possible dans la limite de 10 % de la valeur nominale des titres reçus, mais elle est imposée immédiatement.
Levier 3 : la donation avant cession
Le principe est simple et repose sur l’article 150-0 D : quand un titre est reçu par donation, son prix d’acquisition fiscal devient la valeur retenue pour les droits de mutation. Un enfant qui reçoit des actions valant 400 000 € puis les revend 400 000 € à l’acquéreur ne dégage aucune plus-value. La plus-value latente du parent est « purgée » sur la fraction donnée. À la place, on paie des droits de donation, calculés après un abattement de 100 000 € par parent et par enfant, renouvelable tous les quinze ans (article 779 du CGI), selon le barème en ligne directe de l’article 777 : 5 % jusqu’à 8 072 €, puis 10 %, 15 %, et 20 % de 15 932 € à 552 324 €.
Sur une donation de 400 000 € d’un parent à un enfant, la base taxable est de 300 000 € et les droits s’élèvent à 58 194 €, soit 14,5 % de la valeur donnée, contre 31,4 % de la plus-value si le parent avait vendu lui-même. La donation supporte aussi une comparaison plus favorable quand le prix d’acquisition des titres est très bas, ce qui est le cas de la plupart des fondateurs.
Trois conditions rendent l’opération solide. La donation doit précéder la vente et être réelle : les enfants deviennent propriétaires, encaissent le prix et en disposent librement. Une donation signée après la lettre d’intention, avec un prix déjà arrêté, est fragile ; une donation dont le produit remonte ensuite au parent est un abus de droit. La chronologie doit être documentée (acte notarié, enregistrement) avant la promesse de cession. Enfin, la donation en pleine propriété est la plus lisible ; le démembrement (donner la nue-propriété, garder l’usufruit) complique le calcul de la plus-value et la répartition du prix.
Le pacte Dutreil (article 787 B) n’est pas un levier de cession. Il exonère 75 % de la valeur des titres transmis à condition, notamment, que les donataires conservent les titres pendant un engagement individuel de six ans depuis la loi du 19 février 2026. Vendre dans la foulée rompt l’engagement et fait perdre l’exonération. Il s’adresse aux familles qui transmettent l’entreprise pour la garder, sujet traité dans les conditions et avantages du pacte Dutreil.
Levier 4 : les exonérations des petites entreprises et des fonds
Les seules exonérations totales, impôt et prélèvements sociaux compris, concernent les plus-values professionnelles : celles d’un entrepreneur individuel, d’un associé de société de personnes relevant de l’impôt sur le revenu, ou d’une société qui vend son fonds de commerce. Trois textes coexistent.
Article 238 quindecies : le seuil de prix
La cession d’une entreprise individuelle ou d’une branche complète d’activité est exonérée en totalité quand le prix (ou la valeur vénale) des éléments transmis n’excède pas 500 000 €, et partiellement entre 500 000 € et 1 000 000 €. La fraction exonérée se calcule alors ainsi : (1 000 000 € − prix) / 500 000 €. L’activité doit avoir été exercée pendant au moins cinq ans, le cédant ne doit pas contrôler l’entreprise cessionnaire, et les immeubles sont exclus. Le texte vise aussi les parts de sociétés de personnes détenues par un associé qui y exerce son activité professionnelle. Cette exonération s’applique aux sociétés à l’IS qui vendent leur fonds, mais elle ne règle alors que l’impôt de la société, pas celui de l’associé qui voudra ensuite récupérer le prix.
Article 151 septies : le seuil de recettes
Pour l’entrepreneur individuel dont les recettes annuelles restent sous 250 000 € (ventes) ou 90 000 € (prestations de services), la plus-value est exonérée en totalité après cinq ans d’activité, et partiellement jusqu’à 350 000 € et 126 000 €. Ce régime, contrairement au précédent, ne dépend pas du prix de vente, ce qui le rend précieux pour un cabinet ou un atelier peu capitalistique vendu cher au regard de son chiffre d’affaires.
Article 151 septies A : le départ à la retraite de l’exploitant
L’entrepreneur individuel qui cède son entreprise et part à la retraite dans les deux ans bénéficie d’une exonération d’impôt sur le revenu sans plafond de prix, sous conditions d’activité de cinq ans et de PME. Ici, en revanche, les prélèvements sociaux restent dus. Les trois régimes, leurs cumuls et leurs pièges sont détaillés dans la plus-value de cession de fonds de commerce.
Ces textes expliquent une bonne partie des annonces « vendre sans impôt » que l’on trouve en ligne : elles décrivent le cas du commerçant ou de l’artisan en nom propre. Un dirigeant de SAS qui les lit croit à tort qu’elles s’appliquent à lui.
Cas chiffré : une SAS vendue 2,4 M€, quatre scénarios
Prenons un dossier représentatif de notre activité : une société de services de 35 personnes, fondée en 2008 par un dirigeant de 61 ans qui détient 100 % des actions, acquises 50 000 €. Un acquéreur industriel offre 2 400 000 € pour les titres. La plus-value brute est de 2 350 000 €. Les hypothèses sont volontairement simples : pas de contribution exceptionnelle sur les hauts revenus dans le tableau (elle est traitée juste après), pas de frais de cession, et, pour la donation, un seul parent donateur et deux enfants sans donation antérieure.
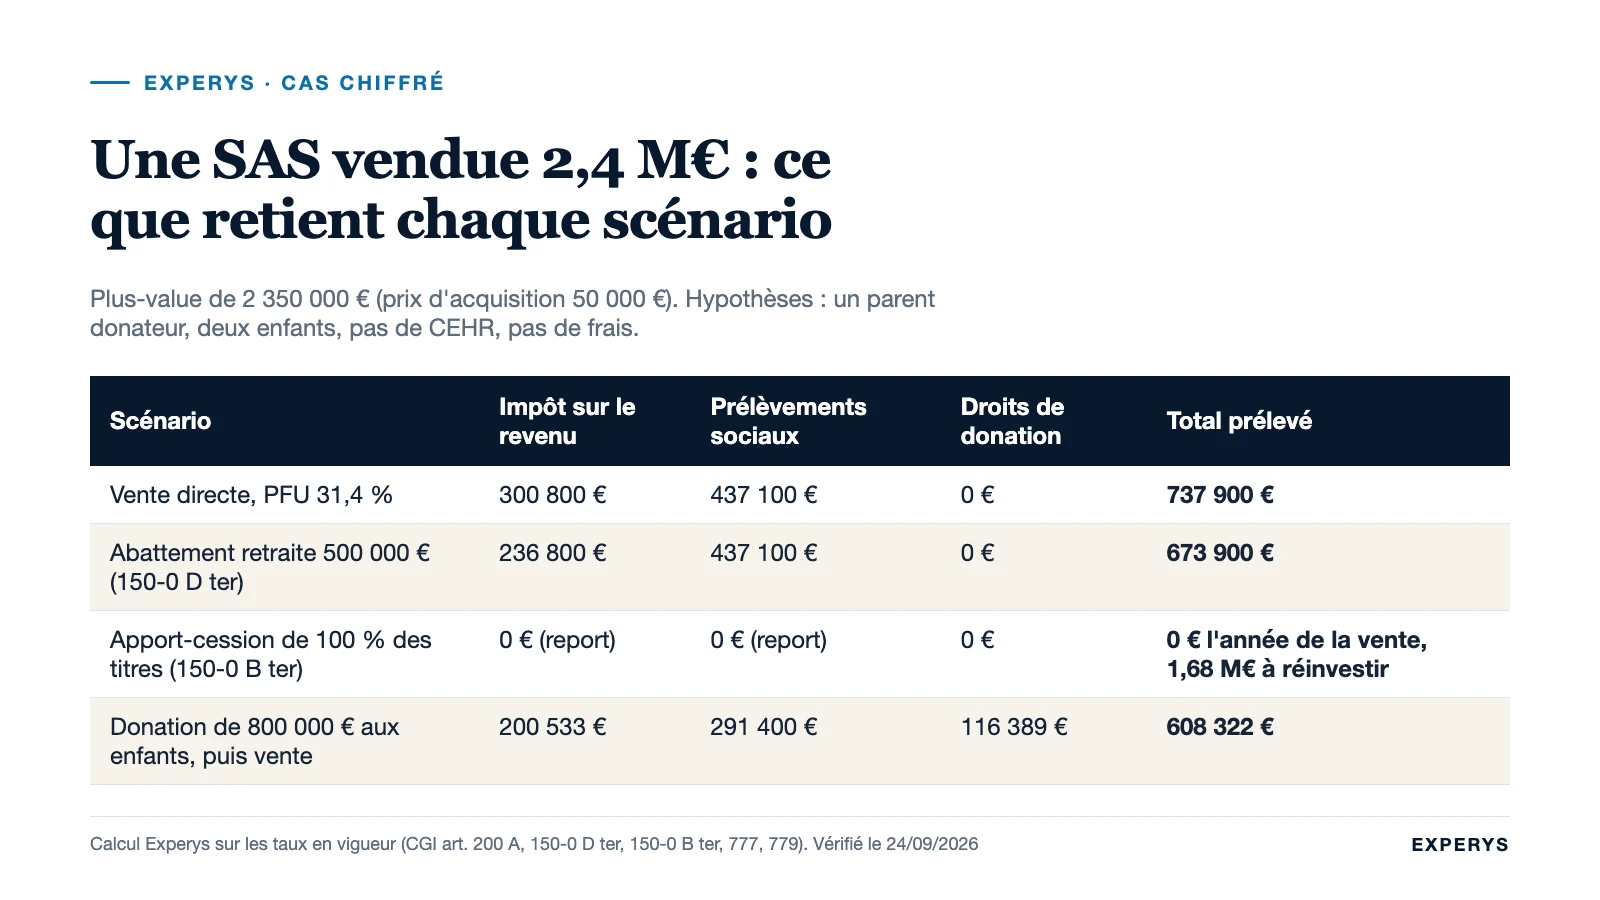
| Scénario | Impôt sur le revenu | Prélèvements sociaux | Droits de donation | Total prélevé | Liquidités personnelles |
|---|---|---|---|---|---|
| Vente directe (PFU 31,4 %) | 300 800 € | 437 100 € | 0 € | 737 900 € | 1 662 100 € |
| Départ à la retraite (150-0 D ter) | 236 800 € | 437 100 € | 0 € | 673 900 € | 1 726 100 € |
| Apport-cession de 100 % (150-0 B ter) | 0 € (report) | 0 € (report) | 0 € | 0 € l’année de la vente | 0 € : 2 400 000 € dans la holding, dont 1 680 000 € à réinvestir |
| Donation de 800 000 € aux deux enfants, puis vente | 200 533 € | 291 400 € | 116 389 € | 608 322 € | 1 108 067 € pour le parent, 800 000 € pour les enfants |
Le détail du dernier scénario : le parent donne un tiers des titres (800 000 €), soit 400 000 € par enfant ; après l’abattement de 100 000 €, chaque enfant paie 58 194 € de droits. Les enfants revendent 400 000 € des titres qui valent fiscalement 400 000 € : aucune plus-value. Le parent vend les deux tiers restants 1 600 000 € pour un prix d’acquisition de 33 333 € ; sa plus-value de 1 566 667 € est taxée à 31,4 %, soit 491 933 €. Au total, la famille conserve 1 908 067 € contre 1 662 100 € dans la vente directe, mais 800 000 € ont changé de mains définitivement.
S’ajoute, dans tous les scénarios où le parent encaisse, la contribution exceptionnelle sur les hauts revenus (article 223 sexies) : 3 % de la fraction du revenu fiscal de référence comprise entre 250 000 € et 500 000 € pour une personne seule (500 000 € à 1 000 000 € pour un couple), 4 % au-delà. Sur la vente directe, un couple paierait environ 69 000 € de plus. La contribution différentielle sur les hauts revenus, reconduite pour 2026 par la loi de finances, impose de son côté un taux minimal de 20 % au-delà des mêmes seuils ; l’année d’une cession, les revenus exceptionnels font l’objet d’un traitement particulier qu’il faut simuler avec son expert-comptable avant de signer.
Ce qui n’est pas possible et les erreurs fréquentes
Après une vingtaine d’années de cessions accompagnées, les mêmes idées reçues reviennent. Autant les écarter tout de suite.
Supprimer les prélèvements sociaux. Aucun des leviers applicables à une société à l’IS n’efface les 18,6 %. Ils frappent la plus-value avant abattement (retraite) ou sont simplement reportés (apport-cession). Seuls les régimes de l’entrepreneur individuel (238 quindecies, 151 septies) les neutralisent.
Vendre le fonds plutôt que les titres pour profiter du 238 quindecies. La société vend son fonds, l’exonération joue sur l’impôt de la société, puis le prix reste dans une coquille qu’il faut liquider : le boni de liquidation est taxé entre les mains de l’associé. Le gain disparaît le plus souvent, et l’acquéreur, lui, paie des droits d’enregistrement plus lourds sur un fonds que sur des actions. Le sujet est développé dans l’impôt sur la plus-value de cession d’entreprise.
Faire l’apport à la holding après la signature. Un apport réalisé alors que la vente est déjà négociée reste juridiquement possible, mais la holding doit alors réinvestir 70 % du prix dans les trois ans. Beaucoup de cédants découvrent cette contrainte après coup et se retrouvent avec une trésorerie qu’ils ne peuvent pas utiliser à titre personnel sans payer l’impôt qu’ils voulaient éviter.
Donner aux enfants la veille et récupérer l’argent le lendemain. L’administration requalifie ces opérations sur le fondement de l’abus de droit (article L. 64 du Livre des procédures fiscales) quand la donation n’a pas de substance : prix déjà fixé, réappropriation du produit par le donateur, donation postérieure à l’accord des parties. Une donation avant cession se prépare plusieurs mois avant l’ouverture des négociations.
Compter sur le pacte Dutreil pour vendre. L’engagement individuel de conservation est de six ans. Une cession pendant cette période fait tomber l’exonération de 75 % avec intérêts de retard.
S’installer à l’étranger avant la vente. L’exit tax (article 167 bis) fige les plus-values latentes des participations importantes au moment du départ ; le transfert de domicile n’efface pas l’impôt français, il le décale sous conditions.
Vigilance : la fiscalité de la cession se décide en même temps que la structuration de l’opération, pas après la lettre d’intention. Une clause d’earn-out, un crédit vendeur ou un réinvestissement dans la holding de l’acquéreur modifient l’assiette et le calendrier de l’impôt. Le conseil M&A, l’avocat fiscaliste et l’expert-comptable doivent travailler sur le même tableau dès la préparation.
Questions fréquentes
Comment vendre son entreprise sans payer d’impôt ?
Pour une entreprise individuelle ou un fonds de commerce vendu moins de 500 000 € après cinq ans d’activité, l’article 238 quindecies exonère la plus-value en totalité, prélèvements sociaux compris. Pour une société soumise à l’IS, il n’existe pas d’exonération totale : le dirigeant combine l’abattement retraite de 500 000 €, l’apport-cession pour la part qu’il réinvestit et la donation avant cession pour la part qu’il transmet à ses enfants.
Comment alléger la fiscalité lors de la cession de son entreprise ?
Trois décisions pèsent le plus : le calendrier (liquider sa retraite dans les deux ans de la vente pour l’abattement de 500 000 €), la structure (apporter à une holding la fraction du prix destinée à être réinvestie) et la transmission (donner une partie des titres avant la vente pour purger la plus-value correspondante). Chacune doit être engagée avant le début des négociations, avec des actes datés.
Quelle est l’exonération de plus-value en cas de cession d’entreprise pour départ à la retraite ?
Pour le dirigeant de société, c’est un abattement fixe de 500 000 € sur la plus-value imposable à l’impôt sur le revenu (article 150-0 D ter), applicable aux cessions réalisées jusqu’au 31 décembre 2031, sous condition de cinq ans de fonction de direction et de détention d’au moins 25 % des droits. Les prélèvements sociaux de 18,6 % restent dus. Pour l’entrepreneur individuel, l’article 151 septies A exonère l’impôt sur le revenu sans plafond, mais pas les prélèvements sociaux.
Comment éviter de payer des impôts sur les plus-values de cession de titres ?
On ne les évite pas, on les décale ou on en réduit l’assiette. L’apport des titres à une holding contrôlée place la plus-value en report d’imposition ; il devient définitif si les titres de la holding sont ensuite transmis par donation ou succession. La donation des titres avant la vente purge la plus-value sur la fraction donnée. Dans les deux cas, l’argent ne revient pas librement dans la poche du cédant.
Quelle est la fiscalité des plus-values de cession de titres en 2026 ?
Le prélèvement forfaitaire unique de 31,4 % (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux) s’applique par défaut. Le cédant peut opter pour le barème progressif, option globale qui concerne alors tous ses revenus de capitaux mobiliers de l’année, avec les abattements pour durée de détention réservés aux titres acquis avant 2018. La contribution exceptionnelle sur les hauts revenus de 3 % ou 4 % s’ajoute au-delà de 250 000 € de revenu fiscal de référence.
Sources
- Article 200 A du CGI (prélèvement forfaitaire de 12,8 %, option pour le barème), version en vigueur depuis le 21 février 2026.
- Service-Public, prélèvements sociaux sur les revenus du capital : CSG 10,6 %, CRDS 0,5 %, prélèvement de solidarité 7,5 %.
- Article 150-0 D ter du CGI (abattement fixe de 500 000 €, conditions) et fiche impots.gouv.fr « Dirigeant de PME partant à la retraite » (cessions jusqu’au 31 décembre 2031, prélèvements sociaux dus avant abattement).
- Article 150-0 B ter du CGI (report d’imposition, réinvestissement de 70 % dans les trois ans, conservation cinq ans), version issue de la loi n° 2026-103 du 19 février 2026.
- Article 150-0 D du CGI (prix d’acquisition des titres reçus à titre gratuit, abattements pour durée de détention).
- Article 779 du CGI (abattement de 100 000 € en ligne directe) et Service-Public, droits de donation (barème de l’article 777, rappel des donations de quinze ans).
- Article 787 B du CGI (pacte Dutreil, exonération de 75 %, engagement individuel de six ans), version en vigueur depuis le 21 février 2026.
- Article 238 quindecies, article 151 septies et article 151 septies A du CGI (exonérations des plus-values professionnelles).
- BOFiP, contribution exceptionnelle sur les hauts revenus et BOFiP, contribution différentielle sur les hauts revenus (loi n° 2026-103, article 2).
Textes vérifiés le 24 septembre 2026. Les montants du cas chiffré sont des hypothèses de calcul, recalculables à partir des taux cités.
Ces informations sont générales et ne remplacent pas une étude fiscale personnalisée. Avant de vendre votre entreprise, nous établissons avec vous et votre expert-comptable le scénario fiscal qui correspond à votre projet de vie, puis nous structurons la vente en conséquence. Pour en parler, échangez avec un associé.
 LinkedIn
 E-mail
 Contactez-nous