
 06 95 12 82 58
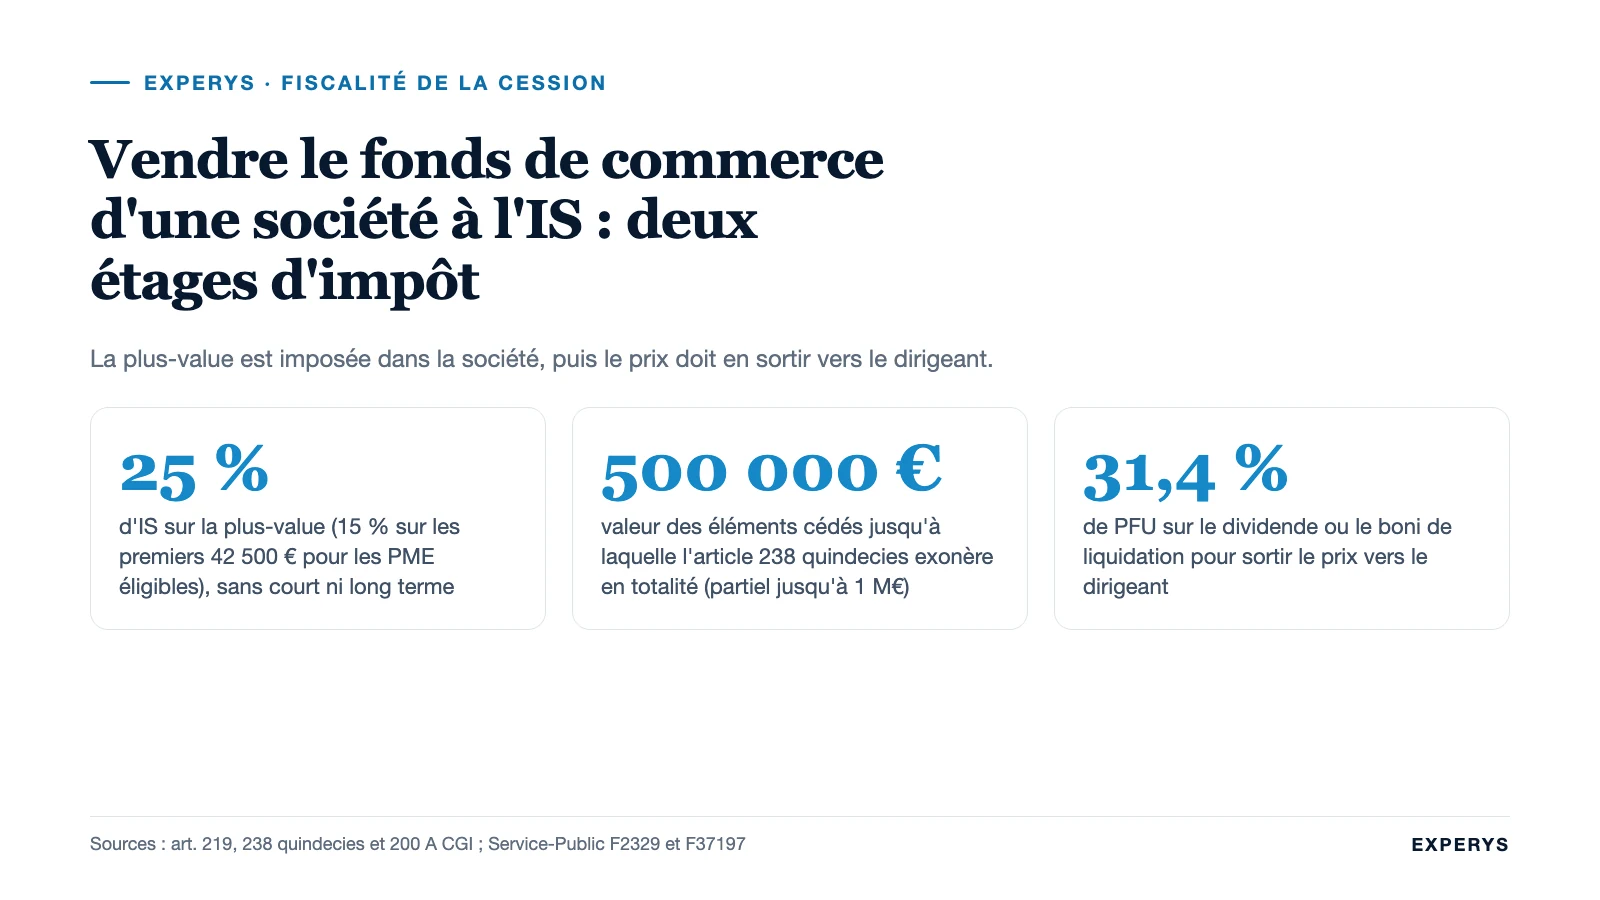
Le dirigeant qui veut céder son entreprise exploitée en SARL ou en SAS à l’IS ne se retrouve pas dans les guides sur la plus-value de cession d’un fonds de commerce : ils décrivent l’exploitant individuel, ses plus-values à court ou long terme, ses exonérations selon les recettes ou pour départ à la retraite. Chez lui, c’est la société qui vend, la société qui est imposée, et lui qui doit ensuite faire sortir l’argent. Cet article traite ce cas précis : le calcul de la plus-value, les taux, la seule exonération applicable, les formalités et le séquestre, puis la question qui compte vraiment, comment le prix arrive dans le patrimoine du dirigeant, avec une comparaison chiffrée entre la vente du fonds et la vente des titres.
Sommaire
- Le principe : la plus-value est un résultat comme un autre
- Calcul de la plus-value et de l’IS, pas à pas
- L’exonération de l’article 238 quindecies pour les sociétés à l’IS
- Formalités, déclaration et séquestre du prix
- Faire sortir le prix : distribution, liquidation, réemploi
- Vendre le fonds ou vendre les titres : la comparaison chiffrée
- Les erreurs fréquentes
- Questions fréquentes
Le principe : la plus-value est un résultat comme un autre
Une société à l’IS ne connaît pas le régime des plus-values professionnelles à court et long terme de l’impôt sur le revenu. Comme le résume Entreprendre.Service-Public, à l’IS « il n’y a plus de distinction entre les plus-values à court terme et à long terme » : la plus-value de cession du fonds s’ajoute au bénéfice de l’exercice et supporte l’impôt sur les sociétés au taux normal de 25 % (article 219 du CGI). Les sociétés dont le chiffre d’affaires n’excède pas 10 M€ et dont le capital est détenu à 75 % au moins par des personnes physiques bénéficient du taux réduit de 15 % dans la limite de 42 500 € de bénéfice par période de douze mois ; au-delà, 25 %.
Deux conséquences pratiques. La première : la durée de détention du fonds ne change rien au taux, contrairement au régime de l’impôt sur le revenu. La seconde : la plus-value se compense avec le résultat de l’exercice. Une société qui vend son fonds en cours d’année déficitaire, ou qui dispose de déficits reportables, absorbe une partie de la plus-value sans impôt ; c’est un élément de calendrier que l’on regarde avant de fixer la date de la vente. Les autres régimes de la vente d’un fonds, séquestre, droits d’enregistrement, formalités, sont communs à l’IR et à l’IS et sont décrits dans fiscalité de la cession d’un fonds de commerce : les deux côtés.
Calcul de la plus-value et de l’IS, pas à pas
Prenons une SARL de restauration, 1,1 M€ de chiffre d’affaires, qui a créé son fonds il y a douze ans et le vend 600 000 €, dont 40 000 € de matériel amorti à hauteur de 30 000 € (valeur nette comptable 10 000 €) et 560 000 € d’éléments incorporels (clientèle, droit au bail, enseigne). Les stocks sont vendus à part. Le bénéfice de l’exercice, hors cession, est de 30 000 €.
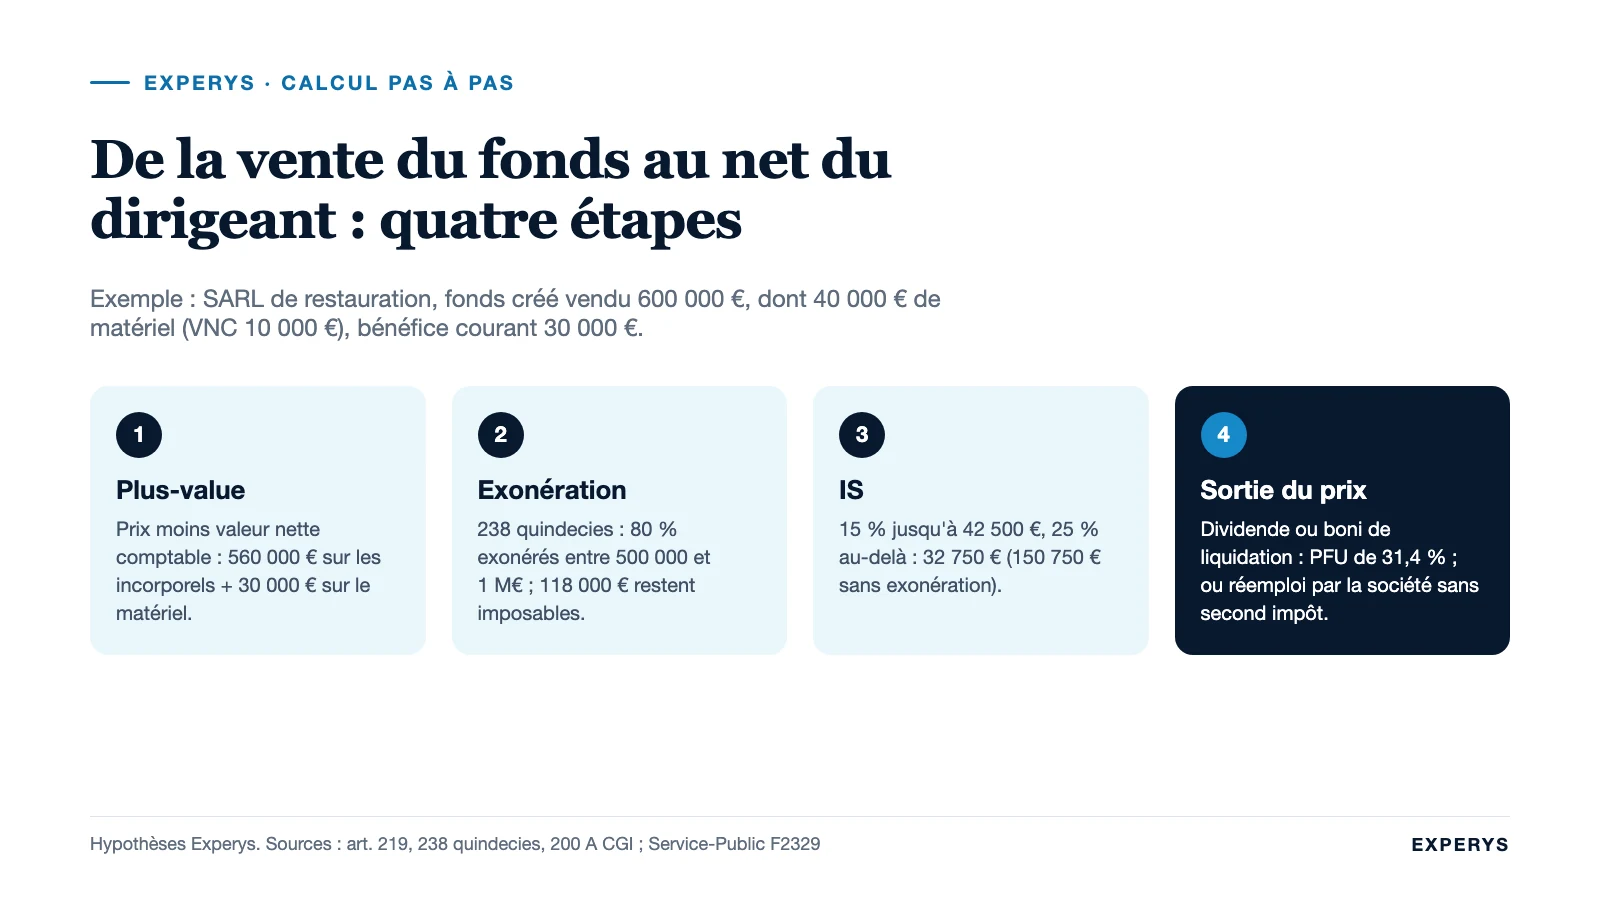
- Étape 1 : la plus-value sur les éléments incorporels. Le fonds a été créé : sa valeur comptable est nulle. Plus-value : 560 000 €.
- Étape 2 : la plus-value sur le matériel. Prix 40 000 € moins valeur nette comptable 10 000 € : 30 000 €.
- Étape 3 : le résultat imposable. 30 000 € de bénéfice courant + 590 000 € de plus-values = 620 000 €, avant exonération éventuelle (voir section suivante).
- Étape 4 : l’IS. 42 500 € × 15 % = 6 375 € ; (620 000 − 42 500) × 25 % = 144 375 € ; total 150 750 €.
Si le fonds avait été acheté 300 000 € dix ans plus tôt, la plus-value sur les incorporels serait de 260 000 € (le fonds commercial n’est en principe pas amortissable, sa valeur comptable reste le prix d’acquisition), et l’IS tomberait à 6 375 € + (320 000 − 42 500) × 25 % = 75 750 €. La TVA n’est pas due sur la vente du fonds entre redevables : la transmission d’une universalité de biens en est dispensée par l’article 257 bis du CGI, l’acquéreur continuant la personne du cédant. Les droits d’enregistrement sont à la charge de l’acquéreur : 0 % jusqu’à 23 000 €, 3 % jusqu’à 200 000 €, 5 % au-delà, soit 25 310 € sur 600 000 € (article 719 du CGI et BOFiP).
L’exonération de l’article 238 quindecies pour les sociétés à l’IS
C’est le seul dispositif d’exonération ouvert à une société soumise à l’IS qui vend son fonds. L’article 238 quindecies du CGI exonère la plus-value de cession d’une entreprise individuelle, d’une branche complète d’activité ou de l’intégralité des parts d’une société de personnes, en totalité si la valeur des éléments transmis est « inférieure ou égale à 500 000 € », en partie si elle est comprise entre 500 000 et 1 000 000 € (la fraction exonérée décroît linéairement jusqu’à zéro). Les immeubles sont exclus de l’assiette comme de l’exonération.
Les conditions, pour une société à l’IS : l’activité doit avoir été exercée pendant au moins cinq ans ; la société doit répondre à la définition de la PME (moins de 250 salariés, chiffre d’affaires inférieur à 50 M€ ou total de bilan inférieur à 43 M€, capital non détenu à 25 % ou plus par des entreprises ne remplissant pas ces conditions) ; et le cédant ne doit pas contrôler l’acquéreur, ni détenir de droits de vote ou de droits aux bénéfices dans l’entreprise cessionnaire. Cette dernière condition écarte les ventes à une société créée par le dirigeant lui-même ou par ses proches dans un montage familial.
Dans notre exemple à 600 000 €, l’exonération est partielle : (1 000 000 − 600 000) / 500 000 = 80 % de la plus-value sur les éléments transmis est exonérée. Sur 590 000 € de plus-values, 472 000 € sont exonérés et 118 000 € restent imposables, plus le bénéfice courant de 30 000 € : résultat imposable 148 000 €, IS 6 375 € + (148 000 − 42 500) × 25 % = 32 750 € au lieu de 150 750 €. À 480 000 €, l’exonération serait totale et seul le bénéfice courant serait imposé. Les exonérations selon les recettes de l’article 151 septies et pour départ à la retraite de l’article 151 septies A, souvent citées, sont réservées aux entreprises relevant de l’impôt sur le revenu ; elles sont détaillées dans plus-value de cession de fonds de commerce : exonérations et régime.
Point de vigilance : le seuil s’apprécie sur la valeur des éléments transmis (prix stipulé ou valeur vénale, charges comprises), pas sur la plus-value. Un fonds vendu 1 050 000 € avec une plus-value de 300 000 € n’ouvre droit à aucune exonération.
Formalités, déclaration et séquestre du prix
La vente d’un fonds par une société suit le même parcours que par un exploitant individuel, à une différence près : la société ne cesse pas d’exister. Elle doit néanmoins traiter la cession comme une cessation d’activité au sens fiscal si elle ne conserve pas d’autre exploitation. L’acquéreur publie la vente dans un support d’annonces légales et au BODACC dans les quinze jours (article L. 141-12 du Code de commerce) ; les créanciers de la société disposent de dix jours après la dernière publication pour faire opposition au paiement du prix (article L. 141-14). La société déclare la cession et ses bénéfices dans les quarante-cinq jours de la publication (article 201 du CGI), l’IS devenant immédiatement exigible sur le résultat de la période.
L’acquéreur, lui, est solidairement responsable du paiement de l’impôt sur les bénéfices de la société venderesse, à concurrence du prix du fonds, pendant quatre-vingt-dix jours à compter du dépôt de la déclaration, délai ramené à trente jours si la société a respecté ses obligations déclaratives et de paiement (article 1684 du CGI). C’est la raison du séquestre : le prix est bloqué chez l’avocat ou le notaire jusqu’à l’expiration des délais d’opposition et de solidarité, plusieurs mois en pratique. Pendant ce temps, la société venderesse doit payer ses dettes, ses salariés jusqu’au transfert, et son IS, sans disposer du prix. Le calendrier complet est décrit dans comment vendre son fonds de commerce : les étapes.
Faire sortir le prix : distribution, liquidation, réemploi
Une fois le séquestre libéré et l’IS payé, le prix net est dans la société. Le dirigeant a trois voies.
La distribution. La société verse un dividende prélevé sur le résultat et les réserves. Pour un associé personne physique, ce dividende supporte le prélèvement forfaitaire unique de 31,4 % (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux sur les revenus 2026, selon Service-Public), ou sur option le barème progressif après abattement de 40 %. Pour un associé qui est une holding à l’IS détenant au moins 5 % du capital, le régime des sociétés mères des articles 145 et 216 du CGI limite l’imposition à une quote-part de 5 %, soit 1,25 % du dividende ; le prix remonte alors dans la holding presque sans frottement, et la question de la sortie vers le dirigeant est simplement décalée d’un étage, comme nous l’expliquons dans holding qui vend sa filiale : le régime des titres de participation.
La dissolution-liquidation. Si la société n’a plus d’activité, elle est dissoute ; après paiement des dettes, l’associé reçoit le boni de liquidation, c’est-à-dire l’actif net qui excède ses apports. Ce boni est imposé comme un revenu distribué, au PFU de 31,4 % pour une personne physique ; le remboursement des apports (le capital) n’est pas imposé. La liquidation prend du temps (clôture des comptes, formalités, radiation) et coûte des honoraires.
Le réemploi. La société conserve le prix et le réinvestit : nouvelle activité, achat d’un autre fonds, prise de participations, immobilier. Aucun second impôt n’est dû tant que rien n’est distribué. C’est la situation où la vente du fonds a un sens fiscal pour le dirigeant : la société devient un outil d’investissement, à condition qu’il ait un projet pour elle. Le sort de la trésorerie accumulée avant et après la vente est traité dans que devient la trésorerie lors de la vente d’une société.
Vendre le fonds ou vendre les titres : la comparaison chiffrée
Reprenons une SARL dont le fonds, créé par le gérant, vaut 1 200 000 €, sans dette financière et avec une trésorerie supposée nulle pour simplifier. Capital 20 000 €, détenu à 100 % par le gérant, qui ne remplit pas les conditions de l’abattement pour départ à la retraite. Bénéfice courant de l’exercice négligé. L’acquéreur est indifférent à la forme et propose le même prix. Hypothèses posées pour l’exemple, hors contribution exceptionnelle sur les hauts revenus.
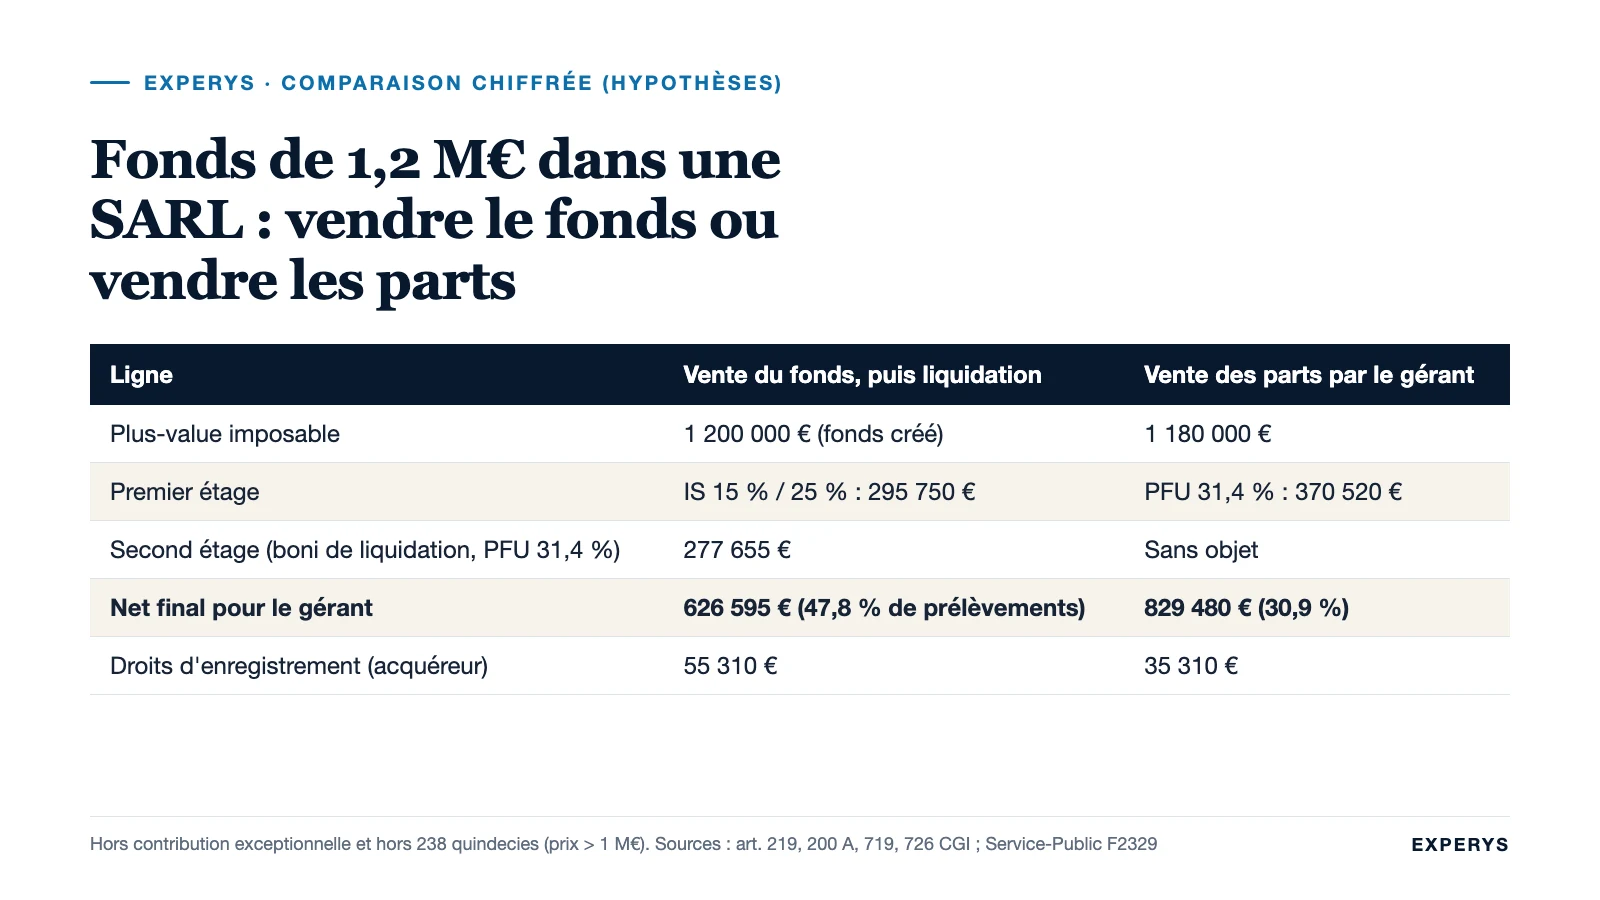
| Ligne | Vente du fonds par la SARL, puis liquidation | Vente des parts par le gérant |
|---|---|---|
| Prix | 1 200 000 € encaissés par la SARL (après séquestre) | 1 200 000 € encaissés par le gérant au closing |
| Plus-value imposable | 1 200 000 € (fonds créé, valeur comptable nulle) ; 238 quindecies inapplicable au-delà de 1 000 000 € | 1 180 000 € (prix moins 20 000 € de capital) |
| Premier étage | IS : 42 500 € × 15 % + 1 157 500 € × 25 % = 295 750 € | PFU 31,4 % : 370 520 € |
| Reste après premier étage | 904 250 € dans la SARL | 829 480 € chez le gérant |
| Second étage : boni de liquidation | (904 250 − 20 000) × 31,4 % = 277 655 € | Sans objet |
| Net final pour le gérant | 606 595 € + 20 000 € de capital = 626 595 € | 829 480 € |
| Taux global sur le prix | 47,8 % | 30,9 % |
| Droits d’enregistrement (acquéreur) | 5 310 € + 50 000 € = 55 310 € | (1 200 000 − 23 000) × 3 % = 35 310 € |
L’écart, 202 885 € dans cette hypothèse, tient au second étage d’imposition. Trois situations le réduisent ou l’inversent. Si le fonds vaut moins de 500 000 € et que l’exonération de l’article 238 quindecies s’applique, le premier étage disparaît côté fonds : sur 480 000 €, le gérant récupère 480 000 € − (460 000 × 31,4 %) = 335 560 € en liquidant, contre 480 000 € − (460 000 × 31,4 %) = 335 560 € en vendant ses parts : égalité, mais avec le séquestre et la liquidation en plus côté fonds. Si le gérant remplit les conditions de l’abattement de 500 000 € pour départ à la retraite, la vente des parts creuse encore l’écart. Et si la société réinvestit le prix au lieu de le distribuer, la vente du fonds l’emporte : 904 250 € disponibles dans la société contre 829 480 € en direct, sans second étage tant que l’argent travaille.
Reste que l’acquéreur n’est pas toujours indifférent. Un repreneur qui veut éviter le passif et l’historique de la société propose souvent un prix supérieur pour le fonds, ou refuse les titres. La comparaison se fait alors entre deux prix différents, nets d’impôts et de séquestre, et c’est ce calcul que nous conduisons avec le dirigeant et son expert-comptable avant d’accepter une structure.
Les erreurs fréquentes
Compter les exonérations de l’IR. L’exonération selon les recettes (151 septies) et celle pour départ à la retraite (151 septies A) ne s’appliquent pas à une société à l’IS. Un dirigeant qui a « lu qu’il serait exonéré » parce que son chiffre d’affaires est inférieur à 250 000 € découvre l’IS sur la totalité.
Oublier le second étage. 25 % d’IS paraît doux à côté de 31,4 % de PFU. Mais le prix est dans la société, et en sortir coûte 31,4 % de plus. Le taux global dépasse 47 % du prix dans l’exemple ci-dessus.
Apprécier le seuil de 500 000 € sur la plus-value. Le seuil de l’article 238 quindecies porte sur la valeur des éléments transmis. Un fonds acheté cher et revendu avec une petite plus-value au-dessus de 1 000 000 € n’est pas exonéré.
Vendre à une société contrôlée par le cédant en espérant l’exonération. La condition d’absence de contrôle de l’acquéreur ferme cette porte, y compris via les proches.
Négliger le calendrier de trésorerie. Entre la vente et la libération du séquestre, la société paie l’IS dans les mois qui suivent la déclaration, ses dettes fournisseurs et ses derniers salaires, sans le prix. Une société sans réserve de trésorerie se retrouve à emprunter pour payer l’impôt de sa propre vente.
Laisser l’immobilier dans le périmètre. Les immeubles sont exclus de l’exonération de l’article 238 quindecies et suivent leur propre régime ; les inclure dans le prix du fonds brouille le calcul et les droits d’enregistrement.
Questions fréquentes
Quel impôt sur la vente d’un fonds de commerce par une société à l’IS ?
La plus-value (prix de cession moins valeur nette comptable du fonds) s’ajoute au résultat de l’exercice et supporte l’impôt sur les sociétés : 25 %, ou 15 % sur les premiers 42 500 € de bénéfice pour les PME qui remplissent les conditions. Il n’y a ni court terme ni long terme à l’IS. L’exonération de l’article 238 quindecies peut effacer tout ou partie de cette plus-value si les éléments cédés valent au plus 1 000 000 €. L’acquéreur paie de son côté les droits d’enregistrement de 3 % puis 5 %.
Comment se calcule la plus-value d’un fonds de commerce vendu par une société ?
Prix de cession du fonds (hors stocks et hors immeubles, qui suivent leur propre régime), moins la valeur nette comptable des éléments cédés. Un fonds créé par la société a une valeur comptable nulle : la plus-value est égale au prix. Un fonds acheté est inscrit à l’actif pour son prix d’acquisition ; le fonds commercial n’étant en principe pas amortissable, la plus-value est la différence entre le prix de vente et ce prix d’origine. Le matériel cédé avec le fonds génère sa propre plus ou moins-value, prix moins valeur nette comptable après amortissements.
Quels sont les taux d’imposition des plus-values réalisées par des sociétés à l’IS ?
Le taux normal de 25 %, et 15 % dans la limite de 42 500 € de bénéfice imposable pour les sociétés dont le chiffre d’affaires n’excède pas 10 M€ et dont le capital est détenu à 75 % au moins par des personnes physiques. Ces taux s’appliquent à la plus-value sur un fonds de commerce comme au reste du résultat. Seuls les titres de participation détenus depuis deux ans relèvent d’un régime à part (0 % avec quote-part de 12 %).
Quels sont les cas d’exonération de plus-value pour une cession de fonds de commerce ?
Pour une société à l’IS, un seul dispositif : l’article 238 quindecies, qui exonère totalement la plus-value si la valeur des éléments transmis est inférieure ou égale à 500 000 € et partiellement jusqu’à 1 000 000 €, sous conditions (activité depuis cinq ans, PME, pas de contrôle de l’acquéreur par le cédant). Les exonérations selon les recettes (article 151 septies) et pour départ à la retraite (article 151 septies A) sont réservées aux entreprises relevant de l’impôt sur le revenu.
Sources
- Article 219 du CGI : taux de l’IS.
- Entreprendre.Service-Public, imposition des plus-values professionnelles.
- Article 238 quindecies du CGI : exonération selon la valeur des éléments transmis.
- Article 201, article 1684 et article 257 bis du CGI ; Code de commerce, articles L. 141-12 et L. 141-14.
- BOFiP, BOI-ENR-DMTOM-10-20-20 : droits sur cession de fonds.
- Service-Public, prélèvements sociaux et article 216 du CGI (régime mère-fille). Textes consultés dans leur version en vigueur à la date de rédaction.
Les calculs sont des hypothèses simplifiées, hors contribution exceptionnelle sur les hauts revenus, déficits reportables et situations particulières ; ils se refont avec votre expert-comptable et votre avocat fiscaliste. Le choix entre vendre le fonds et vendre les titres se prend avant de chercher un acquéreur : c’est l’une des premières questions que nous posons au dirigeant qui prépare la vente de son entreprise. Pour en parler, échangez avec un associé.
 LinkedIn
 E-mail
 Contactez-nous