
 06 95 12 82 58
Beaucoup de dirigeants qui veulent transmettre leur entreprise découvrent la notion de holding animatrice le jour où leur notaire leur demande si « la holding anime ». La réponse conditionne l’exonération de 75 % du pacte Dutreil, donc plusieurs centaines de milliers d’euros de droits. Elle conditionne aussi l’IFI, l’abattement du dirigeant partant à la retraite et, plus discrètement, la façon dont un acquéreur lira le groupe le jour d’une cession. Cet article reprend la définition légale, les critères que retiennent les juges, la manière de constituer la preuve et les enjeux chiffrés.
Sommaire
- Holding animatrice : la définition légale
- Holding passive ou animatrice : ce qui les sépare
- Les critères retenus par le juge
- Comment prouver qu’une holding est animatrice
- Ce que la qualification rapporte : Dutreil, IFI, retraite
- Holding animatrice et cession de l’entreprise
- Les erreurs qui font perdre la qualification
- Questions fréquentes
Holding animatrice : la définition légale
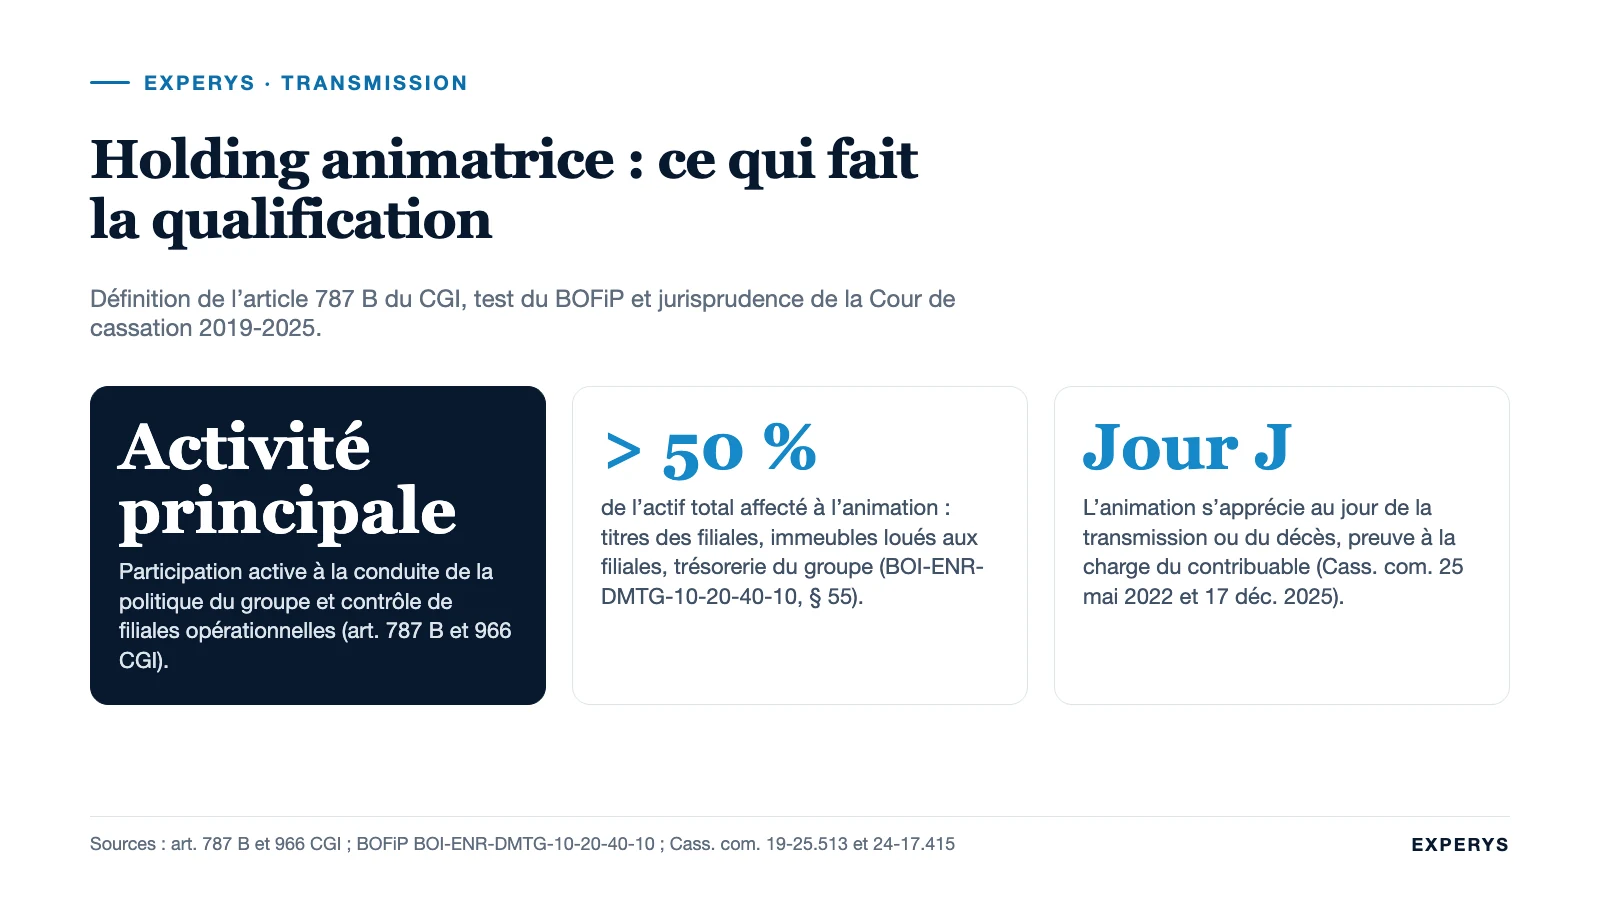
Pendant longtemps, la holding animatrice n’a existé que dans la doctrine administrative et la jurisprudence. Le Conseil d’État l’a définie en formation plénière le 13 juin 2018 (n° 395495) : est animatrice la société qui, outre la gestion d’un portefeuille de participations, a pour activité principale la participation active à la conduite de la politique de son groupe et au contrôle de ses filiales, et qui leur rend, le cas échéant et à titre purement interne, des services administratifs, juridiques, comptables, financiers et immobiliers.
Cette formule figure aujourd’hui dans deux textes. L’article 966 du CGI, pour l’IFI, considère comme commerciale l’activité des sociétés qui « participent activement à la conduite de la politique de leur groupe et au contrôle de leurs filiales ». L’article 787 B, pour le pacte Dutreil, vise depuis la loi de finances pour 2024 la société qui « a pour activité principale la participation active à la conduite de la politique de son groupe » constitué de sociétés contrôlées exerçant une activité industrielle, commerciale, artisanale, agricole ou libérale.
Trois mots portent toute la charge : « activité principale », « participation active » et « contrôle ». Une holding qui touche des dividendes, vote aux assemblées et signe les comptes n’anime rien. Une holding qui décide de la stratégie, arbitre les investissements, nomme les dirigeants des filiales et leur facture des services partagés, avec des moyens propres, peut être animatrice. Entre les deux, tout est affaire de preuve.
Holding passive ou animatrice : ce qui les sépare
La holding passive (ou patrimoniale) se contente de détenir. Elle encaisse les dividendes, applique le régime mère-fille, et son objet se limite à la gestion de son propre patrimoine mobilier. Fiscalement, elle est traitée comme une activité civile : hors Dutreil, hors biens professionnels, hors abattement retraite. La holding animatrice est, elle, assimilée à une société opérationnelle.
| Critère | Holding passive | Holding animatrice |
|---|---|---|
| Rôle vis-à-vis des filiales | Actionnaire : vote, dividendes | Définit et impose la politique du groupe |
| Contrôle des filiales | Pas nécessaire | Requis (directement ou indirectement) |
| Moyens propres | Aucun ou un expert-comptable externe | Dirigeants, salariés ou prestataires dédiés |
| Services rendus | Aucun | Administratifs, financiers, juridiques, immobiliers, facturés en interne |
| Actif | Titres, placements, immobilier de rapport | Plus de la moitié affecté à l’animation |
| Pacte Dutreil (787 B) | Exclu, sauf régime des sociétés interposées | Éligible à 75 % |
| IFI (966 et 975) | Titres imposables | Biens professionnels exonérés, sous conditions |
| Abattement retraite (150-0 D ter) | Exclu | Applicable, sous conditions |
Une holding passive n’est pas une anomalie. Elle convient à un dirigeant qui veut loger le produit d’une cession, réinvestir et distribuer. Elle devient un problème quand on lui demande, trop tard, d’être ce qu’elle n’a jamais été.
Les critères retenus par le juge
La qualification s’apprécie sur un faisceau d’indices. Cinq décisions récentes fixent le cadre.
Le contrôle et la politique de groupe
Il faut contrôler les filiales animées, et l’animation doit être l’activité principale. La Cour de cassation a admis le 19 juin 2019 (n° 17-20.558) qu’une holding reste animatrice même si elle détient, à côté de ses filiales animées, une participation minoritaire qu’elle n’anime pas. Ce qui compte est la prépondérance de l’animation, pas l’exhaustivité.
Des filiales elles-mêmes opérationnelles
Animer une coquille ne suffit pas. Le 10 mai 2024 (n° 22-18.812), la Cour a refusé la qualification à une holding dont la seule participation était une SCI de location nue. Le 17 décembre 2025 (n° 24-17.415), elle a confirmé un rappel de droits de succession de 5,78 M€ : les filiales de la holding étaient des sociétés civiles immobilières sans activité commerciale, et la preuve de l’animation de filiales opérationnelles incombe à l’héritier.
La date d’appréciation
Deux arrêts encadrent le calendrier. Le 25 mai 2022 (n° 19-25.513), la Cour a jugé que le caractère animateur s’apprécie au jour de la transmission : une holding qui cesse ensuite d’animer ne perd pas l’exonération Dutreil, la cour d’appel avait ajouté une condition que le texte ne contient pas. Le 17 décembre 2025, elle a précisé qu’en cas de succession, c’est au jour du décès, fait générateur de l’impôt, et non à la date de la déclaration de succession, que s’apprécie le caractère opérationnel des sociétés.
La trésorerie et les actifs non nécessaires
Être animatrice ne blanchit pas tout le bilan. Le 11 mai 2023 (n° 21-15.400), la Cour a admis que la trésorerie et les valeurs mobilières d’une holding sont présumées nécessaires à l’activité, mais que l’administration peut renverser la présomption : une trésorerie représentant cinquante fois le chiffre d’affaires annuel de la holding excédait ce que son rôle de soutien aux filiales justifiait. La holding restait animatrice, mais une partie de son actif sortait des biens professionnels.
Sur ce dernier point, le BOFiP (BOI-ENR-DMTG-10-20-40-10, § 55) donne un test chiffré pour le Dutreil : la valeur vénale des actifs affectés à l’animation (titres des filiales animées, immeubles loués exclusivement à ces filiales, trésorerie affectée à l’activité du groupe) doit représenter plus de la moitié de l’actif total de la holding.
Comment prouver qu’une holding est animatrice
La charge de la preuve pèse sur le contribuable. Au cabinet, nous conseillons de construire le dossier comme si le contrôle avait lieu dans huit ans, avec des pièces datées et cohérentes entre elles. Un objet social qui mentionne l’animation ne prouve rien ; une convention d’animation signée la veille de la donation non plus.
- Une convention d’animation (ou de prestations de services) entre la holding et chaque filiale, décrivant les prestations, leur prix et leur mode de facturation, appliquée depuis plusieurs exercices.
- Des procès-verbaux de conseil ou de comité stratégique de la holding qui arrêtent le budget, les investissements, les recrutements clés et les orientations commerciales des filiales, puis des décisions d’assemblée des filiales qui les reprennent.
- Des moyens humains propres : un dirigeant rémunéré par la holding, une directrice financière ou un contrôleur de gestion salarié de la holding, ou des prestataires contractualisés à son niveau.
- Des factures de prestations émises par la holding, avec un montant qui correspond aux moyens engagés (une facturation symbolique se retourne contre vous).
- Une cohérence des statuts : la holding contrôle les filiales, elle en nomme les dirigeants, les statuts des filiales prévoient le cas échéant des autorisations préalables de la mère.
- Une trésorerie proportionnée aux besoins du groupe, avec une politique de placement documentée si des excédents existent.
Le point souvent négligé est la chronologie. Les juges regardent ce qui existait au jour du fait générateur. Une holding créée deux ans avant la donation, dotée d’une convention d’animation et d’un salarié dès sa création, se défend. Une holding de dix ans qui n’a produit que des procès-verbaux d’approbation des comptes et qui reçoit une convention d’animation le mois précédant la transmission se défend beaucoup moins bien.
Vigilance : l’animation doit être constatée au moment de la transmission, mais le dossier de preuve se construit sur les années qui précèdent. Deux exercices d’animation documentée sont, selon nous, un minimum raisonnable avant une donation sous pacte Dutreil.
Ce que la qualification rapporte : Dutreil, IFI, retraite
Le premier enjeu est le pacte Dutreil. Nos deux articles détaillent le régime, ses conditions et avantages et un exemple chiffré ; retenons ici que l’exonération de 75 % ne s’applique aux titres d’une holding que si elle est animatrice (ou, à défaut, par le régime des sociétés interposées, au prorata de la participation engagée, sur deux niveaux au plus).
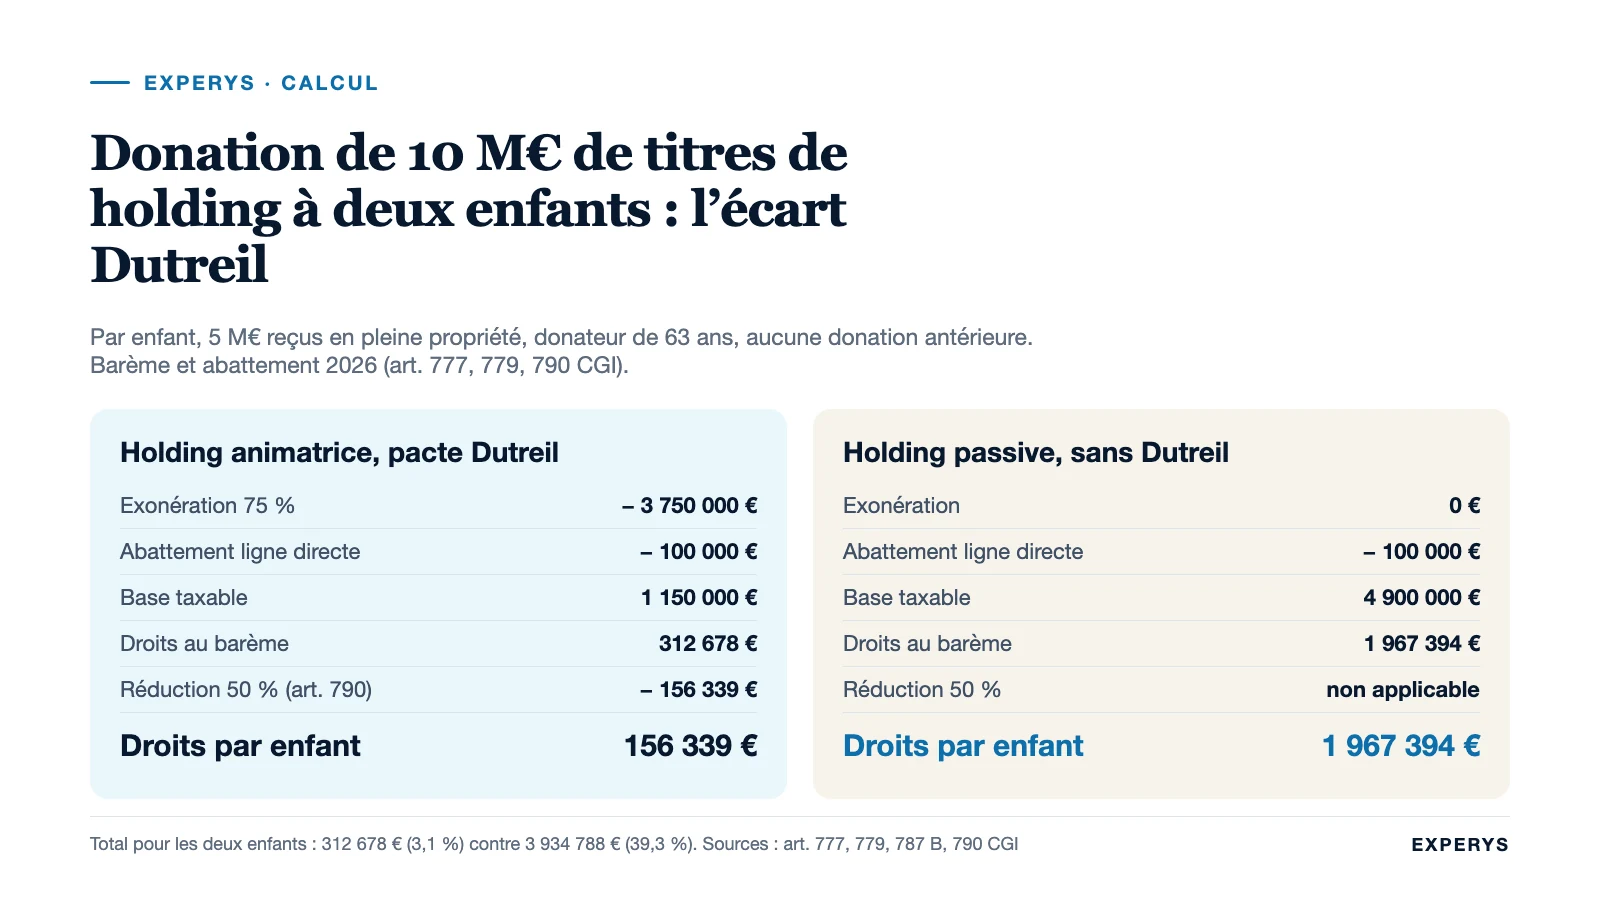
Calcul recalculable : donation des titres d’une holding à deux enfants
Hypothèses : une holding contrôle deux filiales opérationnelles (titres valorisés 6 M€), détient un immeuble loué exclusivement à l’une d’elles (1,2 M€) et des placements financiers sans lien avec le groupe (2,8 M€) ; pas de dette. Actif total 10 M€, actifs affectés à l’animation 7,2 M€, soit 72 % : le test de prépondérance est rempli. Le dirigeant, 63 ans, donne la pleine propriété de ses titres, valorisés 10 M€, à ses deux enfants, à parts égales. Aucune donation antérieure. Barème et abattements des articles 777 et 779 du CGI, réduction de 50 % de l’article 790 pour un donateur de moins de soixante-dix ans.
| Par enfant | Holding animatrice, pacte Dutreil | Holding passive, sans Dutreil |
|---|---|---|
| Valeur reçue | 5 000 000 € | 5 000 000 € |
| Exonération 75 % | − 3 750 000 € | 0 € |
| Abattement en ligne directe | − 100 000 € | − 100 000 € |
| Base taxable | 1 150 000 € | 4 900 000 € |
| Droits au barème | 312 678 € | 1 967 394 € |
| Réduction de 50 % (art. 790) | − 156 339 € | Non applicable |
| Droits dus | 156 339 € | 1 967 394 € |
| Pour les deux enfants | 312 678 € (3,1 % de la valeur) | 3 934 788 € (39,3 %) |
L’écart dépasse 3,6 M€ pour un même patrimoine transmis. Il faut y ajouter, dans le premier cas, les contraintes : engagement collectif de deux ans en cours au jour de la donation, engagement individuel de six ans depuis la loi n° 2026-103 du 19 février 2026, fonction de direction pendant trois ans après la transmission. Cette même loi retire de l’exonération la fraction de valeur des titres représentative de certains biens non affectés à l’activité (logements, véhicules de tourisme, œuvres d’art, chevaux de course, vins, entre autres). Les placements financiers ne sont pas dans cette liste, mais ils pèsent sur le test de prépondérance et sur la discussion avec l’administration : dans notre exemple, 2,8 M€ de placements passent, 5 M€ auraient fait basculer le ratio sous 50 %.
IFI et abattement retraite
Pour l’IFI, les titres d’une holding animatrice peuvent être exonérés au titre des biens professionnels (articles 966 et 975 du CGI), sous les conditions de fonction et de rémunération propres à ce régime, et dans la limite des actifs nécessaires à l’activité, comme l’a rappelé l’arrêt du 11 mai 2023 sur la trésorerie excédentaire. Pour l’abattement fixe de 500 000 € du dirigeant partant à la retraite (article 150-0 D ter), l’arrêt du Conseil d’État de 2018 est né précisément d’une cession de titres de holding : l’administration refusait l’abattement au motif que la société n’exerçait pas d’activité opérationnelle, le Conseil d’État a jugé qu’une holding animatrice exerce une activité commerciale.
Holding animatrice et cession de l’entreprise
Le sujet dépasse la transmission familiale. Quand un groupe se vend, la holding animatrice change la mécanique de l’opération.
Si la holding vend ses filiales, la plus-value relève du régime des titres de participation : exonération à l’impôt sur les sociétés, hors quote-part de frais et charges de 12 % taxée au taux de 25 %, ce que nous détaillons dans plus-value de cession de titres par une société à l’IS. Le produit reste dans la holding, qui doit alors trouver un nouvel objet : réinvestir, ou distribuer avec la fiscalité personnelle qui va avec. La holding, animatrice hier, devient patrimoniale demain ; l’arrêt du 25 mai 2022 confirme que cela ne remet pas en cause un Dutreil déjà consommé, mais cela ferme la porte au suivant.
Si le dirigeant vend les titres de la holding elle-même, l’acquéreur achète l’animation avec le reste : les conventions de prestations, le salarié de la holding, la trésorerie. Un acquéreur industriel n’a souvent pas besoin de cette couche et négociera son prix en conséquence ; un fonds y verra une plateforme. Dans les deux cas, la lisibilité du dossier d’animation (les mêmes pièces que pour le fisc) accélère la due diligence.
Enfin, une holding animatrice existante peut recevoir un apport de titres avant cession avec report d’imposition, le mécanisme décrit dans apport-cession et article 150-0 B ter. Le report ne dépend pas de l’animation, mais l’obligation de réinvestir 70 % du prix dans les trois ans, si la holding revend dans les trois ans de l’apport, se combine mal avec une holding dont les filiales viennent d’être vendues : le réinvestissement doit alors porter sur une activité opérationnelle, ce qu’une holding devenue purement patrimoniale ne fournit pas d’elle-même.
Cas type : un groupe de services aux entreprises
Un groupe de nettoyage et de sécurité privée, 180 salariés, 14 M€ de chiffre d’affaires, organisé autour d’une holding détenue à 100 % par le fondateur, 61 ans, et de deux filiales opérationnelles. La holding emploie le fondateur, une responsable administrative et financière et une chargée des ressources humaines ; elle facture 420 000 € de prestations par an aux filiales, tient les comités mensuels et arrête les budgets. Elle détient aussi 1,9 M€ de placements issus des dividendes accumulés. Le fondateur veut donner 60 % des titres à sa fille, qui dirige la filiale sécurité, et conserver le reste en vue d’une cession partielle à un fonds dans cinq ans.
Le travail préparatoire a consisté à formaliser ce qui existait déjà (conventions d’animation rétroactives impossibles, mais procès-verbaux et organigrammes disponibles depuis quatre ans), à documenter la politique de placement de la trésorerie et à signer un engagement collectif Dutreil portant sur 100 % des titres. La donation est intervenue vingt-six mois plus tard. Le dossier de preuve constitué pour le Dutreil a servi tel quel, deux ans après, à la data room ouverte au fonds.
Les erreurs qui font perdre la qualification
- Créer la holding à la veille de la transmission et attendre d’elle qu’elle anime des filiales qu’elle ne contrôle que depuis quelques mois.
- Rédiger une convention d’animation et ne jamais l’appliquer : pas de factures, pas de réunions, pas de décisions tracées.
- Confondre animation et détention : une holding qui ne fait que porter des titres et une SCI n’anime rien, quelle que soit la rédaction de son objet social.
- Laisser la trésorerie s’accumuler sans politique de placement ni lien avec les besoins du groupe, jusqu’à ce que les actifs non affectés dépassent la moitié de l’actif.
- Faire animer par le donateur seul après la donation, alors que l’engagement Dutreil est réputé acquis : la doctrine administrative exige que la fonction de direction soit alors exercée par un bénéficiaire de la transmission.
- Oublier que la preuve s’apprécie au jour du décès en cas de succession : un groupe qui a vendu ses filiales opérationnelles six mois avant le décès n’a plus de filiales à animer.
Questions fréquentes
Qu’est-ce qu’une holding animatrice ?
C’est une société qui, en plus de détenir des participations, a pour activité principale la participation active à la conduite de la politique de son groupe et au contrôle de ses filiales, et qui leur rend le cas échéant des services administratifs, financiers, juridiques ou immobiliers. La définition figure aux articles 787 B et 966 du CGI et provient de l’arrêt du Conseil d’État du 13 juin 2018.
Pourquoi créer une holding animatrice ?
Pour transmettre un groupe sous pacte Dutreil avec 75 % d’exonération, pour exonérer les titres d’IFI au titre des biens professionnels, pour bénéficier de l’abattement retraite sur une cession, et pour centraliser la direction d’un groupe de plusieurs sociétés. La qualification n’a d’intérêt que si le groupe compte des filiales opérationnelles réellement contrôlées.
Comment prouver qu’une holding est animatrice ?
Par un faisceau de pièces datées : convention d’animation appliquée et facturée, procès-verbaux qui arrêtent la stratégie et les budgets des filiales, moyens humains propres à la holding, cohérence statutaire, trésorerie proportionnée. La preuve incombe au contribuable et s’apprécie au jour de la transmission ou du décès.
Une holding animatrice peut-elle détenir de l’immobilier ou des placements ?
Oui, dans la limite du test de prépondérance : les actifs affectés à l’animation doivent représenter plus de la moitié de l’actif total selon le BOFiP. Un immeuble loué exclusivement aux filiales compte parmi les actifs affectés ; un immeuble loué à des tiers et des placements sans lien avec le groupe n’y comptent pas.
Quelle est la différence entre holding animatrice et société interposée pour le Dutreil ?
La holding animatrice est assimilée à une société opérationnelle : ses titres sont exonérés à 75 % sur toute leur valeur. La société interposée est une holding non animatrice qui détient une participation dans une société sous engagement : l’exonération ne porte que sur la fraction de sa valeur correspondant à cette participation, avec deux niveaux d’interposition au maximum.
Sources (vérifiées le jour de la rédaction) : art. 787 B CGI ; art. 966 CGI ; BOI-ENR-DMTG-10-20-40-10 ; CE plén. 13 juin 2018, n° 395495 ; Cass. com. 19 juin 2019, n° 17-20.558, 25 mai 2022, n° 19-25.513, 11 mai 2023, n° 21-15.400, 10 mai 2024, n° 22-18.812, 17 décembre 2025, n° 24-17.415 ; art. 777, 779 et 790 CGI ; loi n° 2026-103 du 19 février 2026. Ces informations sont générales et ne remplacent pas une analyse de votre situation.
Vous vous demandez si votre holding tiendrait un contrôle ? Le diagnostic d’animation se fait sur pièces, en amont de toute transmission d’entreprise. Échangez avec un associé du cabinet pour organiser la preuve et le calendrier des engagements.
 LinkedIn
 E-mail
 Contactez-nous