
 06 95 12 82 58
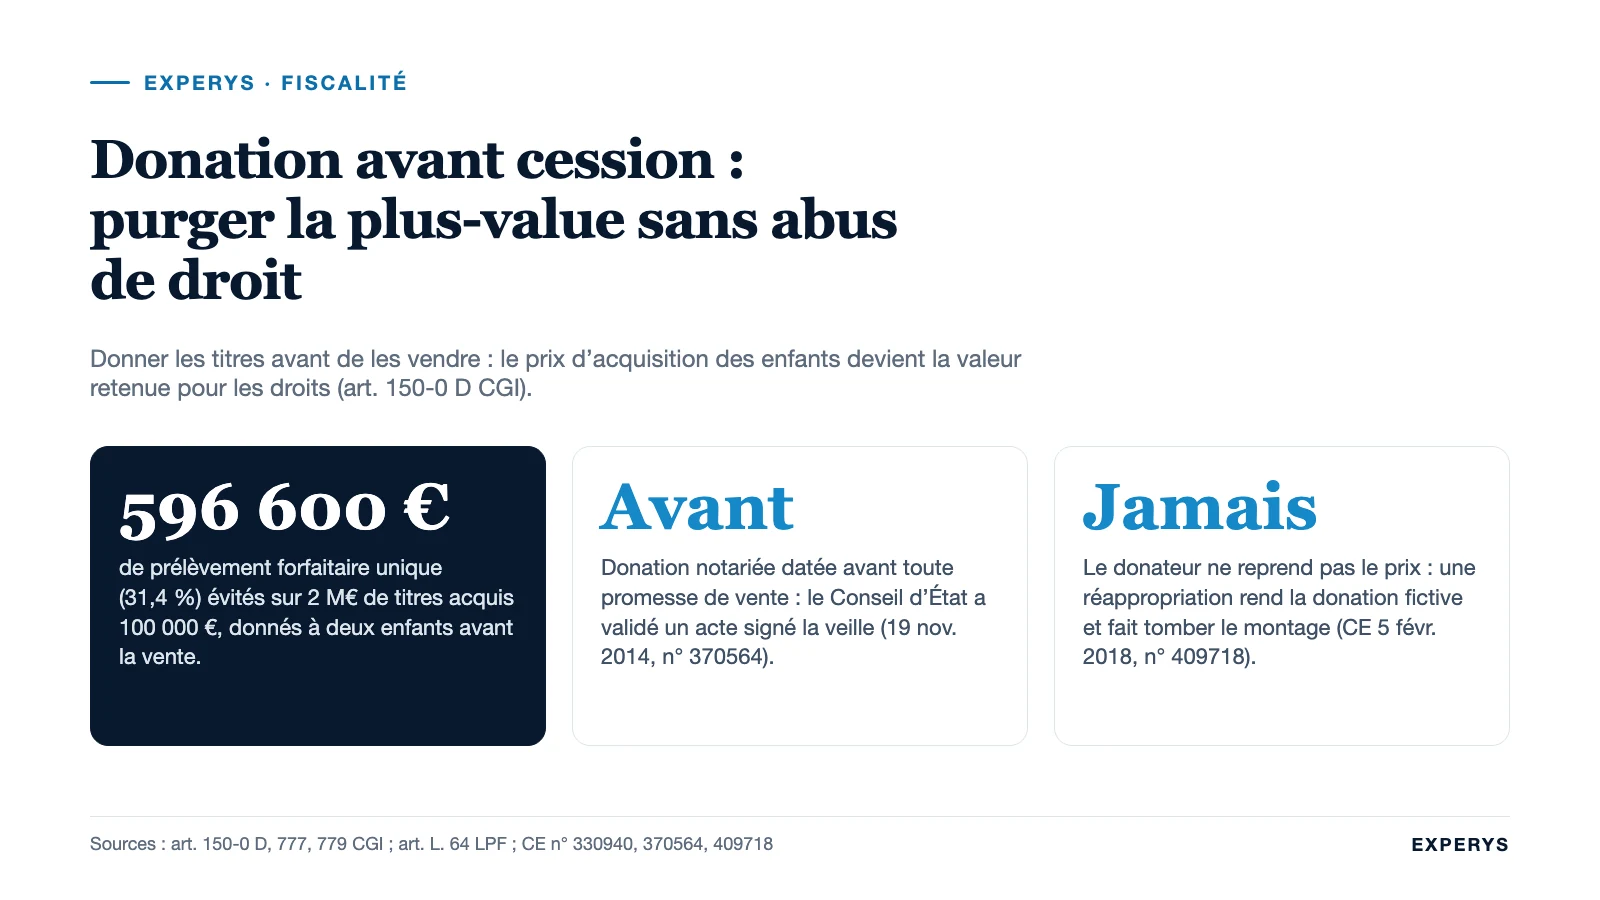
La donation avant cession est l’un des rares montages où l’intérêt familial et l’intérêt fiscal vont dans le même sens, et l’un des premiers sujets que nous abordons en conseil en transmission d’entreprise : le dirigeant qui comptait de toute façon donner une partie du prix à ses enfants gagne à donner les titres avant la vente plutôt que l’argent après, et cela se décide bien avant qu’une lettre d’intention soit signée. Il a ses règles, une chronologie stricte et une jurisprudence fournie sur l’abus de droit. Voici comment il fonctionne, ce qu’il rapporte, et ce qui le fait tomber.
Sommaire
- Le principe : purger la plus-value par la donation
- Chronologie et conditions de validité
- Calcul : vendre puis donner, ou donner puis vendre
- Abus de droit : ce que les juges sanctionnent
- Donation en nue-propriété et quasi-usufruit
- Dutreil, apport-cession, mineurs : les interactions
- Les erreurs fréquentes
- Questions fréquentes
Le principe : purger la plus-value par la donation
Quand un dirigeant vend les titres de sa société, la plus-value (prix de cession moins prix d’acquisition) supporte le prélèvement forfaitaire unique de 31,4 % sur les revenus 2026, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, sauf option pour le barème ; le détail est dans impôt sur la plus-value de cession d’entreprise. S’il donne ensuite une partie du prix à ses enfants, ceux-ci paient des droits de donation sur une somme déjà amputée de l’impôt.
La donation avant cession inverse l’ordre. Le dirigeant donne les titres ; les enfants les vendent. Selon l’article 150-0 D du CGI, en cas d’acquisition à titre gratuit, le prix d’acquisition retenu pour calculer la plus-value est la valeur retenue pour la détermination des droits de mutation. Si les enfants vendent au prix qui a servi de base à la donation, leur plus-value est nulle. La plus-value latente du parent a disparu : elle n’a pas été reportée, elle a été purgée.
Il reste les droits de donation, calculés sur la valeur des titres après l’abattement de 100 000 € par parent et par enfant de l’article 779 et au barème de l’article 777. Ces droits auraient été dus de toute façon si le parent avait donné l’argent ; ils sont même un peu plus élevés, puisqu’ils portent sur une valeur brute d’impôt. Le gain est donc net de cette différence, ce que le calcul plus bas montre.
Chronologie et conditions de validité
Trois conditions, toutes tirées de la jurisprudence du Conseil d’État.
La donation doit être antérieure à la cession, et datée de façon certaine. Dans l’affaire jugée le 19 novembre 2014 (n° 370564), les parents avaient donné les titres par acte authentique le 17 octobre 2001 et les enfants avaient vendu le 18 ; l’administration invoquait un accord de prêt bancaire du 10 octobre pour soutenir que la vente était conclue avant la donation. Le Conseil d’État a jugé que le juge ne pouvait pas, sur de simples indices, faire remonter le fait générateur avant un acte authentique antérieur à la cession. Un jour d’écart suffit donc, à condition que l’acte de donation soit notarié et que la vente ne soit pas déjà parfaite (accord sur la chose et sur le prix) avant lui. Une promesse de vente signée par le parent avant la donation ruine le schéma.
La donation doit être réelle : dépouillement actuel et irrévocable du donateur, au sens de l’article 894 du Code civil. Les clauses qui encadrent les droits des enfants (inaliénabilité, retour conventionnel, emploi du prix) ne la rendent pas fictive. Le Conseil d’État l’a dit le 30 décembre 2011 (n° 330940) : une donation assortie d’une clause d’inaliénabilité la vie durant du donateur reste une donation, et l’intention libérale écarte le but exclusivement fiscal.
Le donateur ne doit pas se réapproprier le prix. C’est le seul terrain sur lequel l’administration gagne. Le 5 février 2018 (n° 409718), un père avait donné des titres à sa fille mineure le 17 septembre 2010, la vente était intervenue le 7 octobre, et le père avait ensuite disposé de la majeure partie du prix sur des comptes qu’il contrôlait comme administrateur légal. Donation fictive, abus de droit, imposition de la plus-value au nom du père.
Vigilance : le prix de vente doit arriver sur un compte ouvert au nom de chaque enfant, y rester ou être réemployé dans son intérêt, avec une traçabilité complète. Un virement « de régularisation » vers le compte des parents six mois plus tard est exactement ce que cherche un vérificateur.
Calcul : vendre puis donner, ou donner puis vendre
Hypothèses : une dirigeante de 58 ans détient 100 % d’une société de conseil en ingénierie, titres propres acquis 100 000 € à la création, valorisés 2 M€ ; un acquéreur se manifeste ; elle souhaite transmettre 1 M€ à chacun de ses deux enfants majeurs et ne rien garder. Aucune donation antérieure, pas de pacte Dutreil. PFU 31,4 %, barème et abattement de droit commun ; la réduction de 50 % de l’article 790 ne s’applique pas, faute de Dutreil.
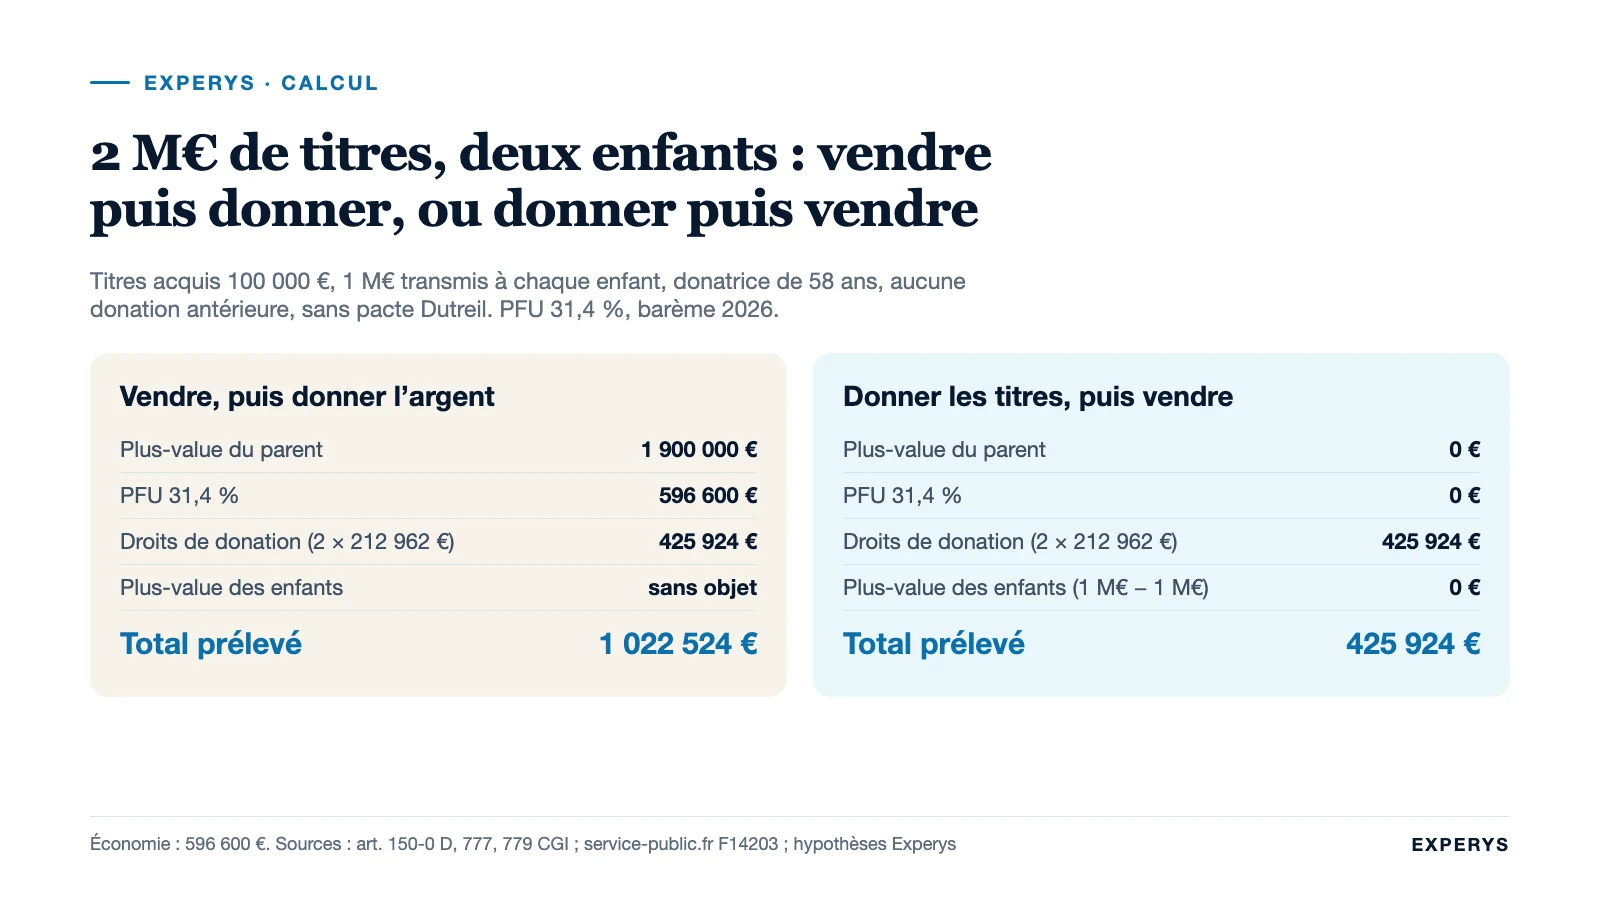
| Vendre, puis donner l’argent | Donner les titres, puis vendre | |
|---|---|---|
| Plus-value du parent | 2 000 000 − 100 000 = 1 900 000 € | Aucune (les titres sont donnés) |
| PFU 31,4 % | 596 600 € | 0 € |
| Plus-value des enfants | Sans objet | 1 000 000 − 1 000 000 = 0 € chacun |
| Donation par enfant | 1 000 000 € en argent | Titres valorisés 1 000 000 € |
| Base taxable par enfant (après 100 000 €) | 900 000 € | 900 000 € |
| Droits de donation par enfant | 212 962 € | 212 962 € |
| Total prélèvements | 596 600 + 425 924 = 1 022 524 € | 425 924 € |
| Reçu net par les deux enfants | 1 574 076 € | 1 574 076 € |
| Reste chez le parent | Impossible : après PFU il reste 1 403 400 €, il manque 596 600 € | 0 € |
Le tableau dit deux choses. À montant donné identique, l’économie est de 596 600 €. Et le scénario « vendre puis donner 1 M€ à chacun » n’est même pas réalisable : après impôt, la dirigeante ne dispose que de 1 403 400 €. Pour donner 1 M€ à chaque enfant en argent, il lui faudrait vendre un peu plus de 2,8 M€.
Variante fréquente : les titres sont des biens communs et les deux parents donnent. Chaque enfant bénéficie alors de deux abattements de 100 000 €, et chaque parent est taxé sur sa moitié ; pour 1 M€ par enfant, la base tombe à 400 000 € par parent et par enfant, soit 78 194 € de droits, 156 388 € par enfant et 312 776 € au total. La composition du patrimoine du couple change le résultat de plus de 110 000 €.
Abus de droit : ce que les juges sanctionnent
Deux fondements coexistent. L’article L. 64 du livre des procédures fiscales vise les actes fictifs et les actes qui recherchent une application littérale des textes dans un but exclusivement fiscal. L’article L. 64 A, applicable aux actes réalisés depuis le 1er janvier 2020, retient un motif principalement fiscal. Sur la donation avant cession, le second texte inquiète moins qu’on ne l’a dit : une donation à ses enfants a, par construction, un motif principal qui n’est pas fiscal, l’intention libérale. Le Conseil d’État l’a reconnu dès 2011 sur le terrain du but exclusivement fiscal, et le raisonnement se transpose.
Restent les cas de fictivité, jugés sur les faits : prix encaissé par le donateur, comptes des enfants pilotés par les parents sans justification, donation à des enfants mineurs suivie d’une utilisation des fonds pour le train de vie du foyer, remboursement d’un « prêt » des enfants aux parents dans l’année. Dans ces cas, la plus-value est imposée au nom du donateur avec la majoration de 80 % de l’article 1729 du CGI (40 % lorsque le contribuable n’a pas eu l’initiative principale du montage). Le comité de l’abus de droit fiscal publie chaque année les avis rendus ; ils forment une jurisprudence de fait qu’un conseil doit connaître avant de signer.
Donation en nue-propriété et quasi-usufruit
Beaucoup de dirigeants veulent transmettre sans se priver du produit de la vente. La donation de la seule nue-propriété des titres, avec réserve d’usufruit, répond à cette demande. Les droits de donation ne portent que sur la valeur de la nue-propriété, fixée par le barème de l’article 669 du CGI selon l’âge de l’usufruitier : pour un donateur de 58 ans, l’usufruit vaut 50 % et la nue-propriété 50 % de la pleine propriété. Le prix de vente est ensuite soit réparti entre usufruitier et nu-propriétaire, soit remployé en démembrement, soit remis à l’usufruitier sous forme de quasi-usufruit, avec une dette de restitution envers les enfants au décès.
Le Conseil d’État a validé cette dernière voie le 10 février 2017 (n° 387960) : une donation-partage de titres avec quasi-usufruit au profit des donateurs, suivie de peu de la vente, n’est pas fictive, le donateur s’étant dépouillé dès la signature, même s’il conserve la disposition du prix à charge de restitution. Le calcul de la plus-value dépend alors de l’affectation du prix et se simule au cas par cas ; la purge n’est que partielle.
Un point récent mérite attention. Depuis la loi de finances pour 2024, l’article 774 bis du CGI rend non déductible de l’actif successoral la dette de restitution portant sur une somme d’argent dont le défunt s’était réservé l’usufruit. Le texte épargne les dettes de restitution nées de la cession d’un bien dont le défunt s’était réservé l’usufruit, sous réserve que l’opération n’ait pas un objectif principalement fiscal. La donation de titres en nue-propriété suivie de leur vente entre dans cette exception, à condition de pouvoir en démontrer la logique patrimoniale. La convention de quasi-usufruit se rédige avant la cession, pas après.
Dutreil, apport-cession, mineurs : les interactions
Le pacte Dutreil et la donation avant cession ne se cumulent pas. L’exonération de 75 % de l’article 787 B suppose que les enfants conservent les titres six ans après la fin de l’engagement collectif ; une vente dans l’année remet en cause l’exonération, avec intérêts de retard. Le dirigeant choisit donc : transmettre l’entreprise à un enfant qui la garde, sous Dutreil (voir pacte Dutreil : conditions et avantages), ou transmettre le fruit de la vente, par donation avant cession, en payant les droits de droit commun.
L’apport-cession se combine, lui, avec la donation, mais sous un régime propre. Si les titres ont déjà été apportés à une holding avec report d’imposition, la donation porte sur les titres de la holding : lorsque le donataire contrôle la holding, le report lui est transféré et il devra conserver les titres six ans (onze ans en cas de remploi dans certains fonds) pour que la plus-value en report s’éteigne, comme nous l’expliquons dans apport-cession et article 150-0 B ter. La donation avant cession pure s’adresse au dirigeant qui détient encore ses titres en direct ; l’apport-cession, à celui qui veut réinvestir. Le panorama complet des leviers est dans vendre son entreprise sans payer d’impôt.
Avec des enfants mineurs, le montage reste possible mais la gestion du prix par les parents, administrateurs légaux, est précisément ce que l’arrêt de 2018 a sanctionné. Il faut un compte au nom de l’enfant, un emploi des fonds dans son seul intérêt (assurance-vie souscrite à son nom, par exemple) et l’absence de tout prélèvement pour les besoins du foyer. Enfin, le rappel fiscal de l’article 784 intègre les donations de moins de quinze ans dans le calcul : une donation de 300 000 € faite il y a huit ans consomme l’abattement et les premières tranches.
Cas type : une ESN vendue à un groupe
Une ESN de 40 personnes, 4,2 M€ de chiffre d’affaires, valorisée 3,6 M€, détenue à 80 % par son fondateur de 61 ans et à 20 % par son associé. Un groupe coté approche l’entreprise en janvier ; les discussions aboutissent à une lettre d’intention non engageante en mars. Le fondateur souhaitait donner 600 000 € à chacun de ses trois enfants après la vente. Nous avons organisé, en avril et avant toute promesse, une donation-partage par acte notarié de titres valorisés 600 000 € par enfant (soit 50 % des titres du fondateur), avec une clause d’emploi du prix dans des contrats souscrits au nom de chacun. La cession a été signée en juillet, au prix retenu pour la donation. Plus-value des enfants : nulle. Plus-value du fondateur sur les 50 % conservés : imposée au PFU. Économie par rapport au schéma initial : 31,4 % sur 1,8 M€ de plus-value purgée, soit 565 200 €, pour des droits de donation identiques.
Les erreurs fréquentes
- Donner après avoir signé la promesse : la vente est parfaite, la donation porte sur une créance de prix, la plus-value est imposée chez le parent.
- Donner par simple ordre de mouvement sans acte notarié daté : la chronologie devient discutable.
- Valoriser les titres donnés en dessous du prix de vente : l’écart devient une plus-value chez les enfants, et l’administration peut rehausser les droits de donation.
- Faire transiter le prix par un compte des parents, « pour simplifier ».
- Cumuler avec un pacte Dutreil signé pour la même donation : la cession rompt l’engagement.
- Oublier que les enfants deviennent vendeurs : ils signent l’acte de cession, la garantie d’actif et de passif et supportent ses appels, ce qui se prépare avec eux.
Questions fréquentes
Qu’est-ce que la donation avant cession ?
C’est la donation de titres de société à ses enfants (ou à d’autres donataires) juste avant leur vente à un tiers. Le prix d’acquisition des donataires étant la valeur retenue pour les droits de donation, la plus-value latente est purgée et seuls les droits de donation sont dus.
Quel délai faut-il respecter entre la donation et la cession ?
Aucun délai minimum n’est fixé par la loi. Le Conseil d’État a admis une donation par acte authentique la veille de la vente. Ce qui compte est que la vente ne soit pas déjà conclue (accord sur la chose et le prix) au jour de la donation, et que le donateur ne récupère pas le prix.
La donation avant cession est-elle un abus de droit ?
Non par principe : le Conseil d’État juge depuis 2011 qu’une donation réelle, même assortie de clauses restrictives, n’est pas abusive. Elle le devient si elle est fictive, notamment quand le donateur se réapproprie le prix de cession (arrêt du 5 février 2018).
Peut-on combiner donation avant cession et pacte Dutreil ?
Non. L’exonération Dutreil impose de conserver les titres six ans après l’engagement collectif ; une cession rapide la remet en cause. Il faut choisir entre transmettre l’entreprise (Dutreil) et transmettre le produit de sa vente (donation avant cession).
Le donateur peut-il garder l’usage du prix de vente ?
Oui, en donnant la nue-propriété des titres et en conservant l’usufruit, avec une convention de quasi-usufruit sur le prix rédigée avant la vente. La purge de plus-value n’est alors que partielle et la dette de restitution obéit à l’article 774 bis du CGI depuis 2024.
Sources (vérifiées le jour de la rédaction) : art. 150-0 D CGI ; art. 777, 779, 784, 669, 774 bis et 787 B CGI ; art. L. 64 et L. 64 A LPF ; CE 30 décembre 2011, n° 330940, 19 novembre 2014, n° 370564, 10 février 2017, n° 387960, 5 février 2018, n° 409718 ; PFU 31,4 % : service-public.fr. Les valorisations sont des hypothèses de calcul. Ces informations sont générales et ne remplacent pas une analyse de votre situation.
La donation avant cession se décide avant la lettre d’intention, pas après. Si un acquéreur s’intéresse à votre société, parlons calendrier : échangez avec un associé du cabinet pour organiser votre transmission et votre cession dans le bon ordre.
 LinkedIn
 E-mail
 Contactez-nous