
 06 95 12 82 58
Un dirigeant sur deux que nous accompagnons dans une cession de PME ne détient pas ses titres en direct : ils sont logés dans une holding, constituée lors d’un rachat, d’un apport de titres ou d’un simple réaménagement patrimonial. Le jour de la vente, ce n’est donc pas lui qui cède, mais sa société, et la fiscalité change de nature : on quitte l’impôt sur le revenu et le PFU pour l’impôt sur les sociétés et son régime des titres de participation. Cet article explique ce régime, ce qu’il coûte réellement (3 % de la plus-value, et pourquoi ce chiffre est à la fois exact et trompeur), comment il s’articule avec le régime mère-fille sur les dividendes, et ce qu’une holding peut ou doit faire du prix encaissé.
Sommaire
- Le régime des plus-values sur titres de participation
- Titres de participation, deux ans, activité : les trois conditions
- Calcul de la quote-part de 12 % et cas particuliers
- Dividendes et régime mère-fille : distribuer avant de vendre
- Holding ou détention directe : le comparatif chiffré
- Que faire du prix encaissé : réemploi, distribution, report
- Les erreurs fréquentes
- Questions fréquentes
Le régime des plus-values sur titres de participation
En principe, une société à l’IS n’a pas de régime propre pour ses plus-values : le gain réalisé sur la vente d’un actif s’ajoute au résultat de l’exercice et supporte l’impôt au taux normal de 25 %, ou au taux réduit de 15 % dans la limite de 42 500 € de bénéfice pour les sociétés dont le chiffre d’affaires ne dépasse pas 10 M€ et dont le capital est détenu à 75 % au moins par des personnes physiques (article 219 du CGI). C’est le sort d’un fonds de commerce, d’un immeuble ou d’un portefeuille de titres de placement.
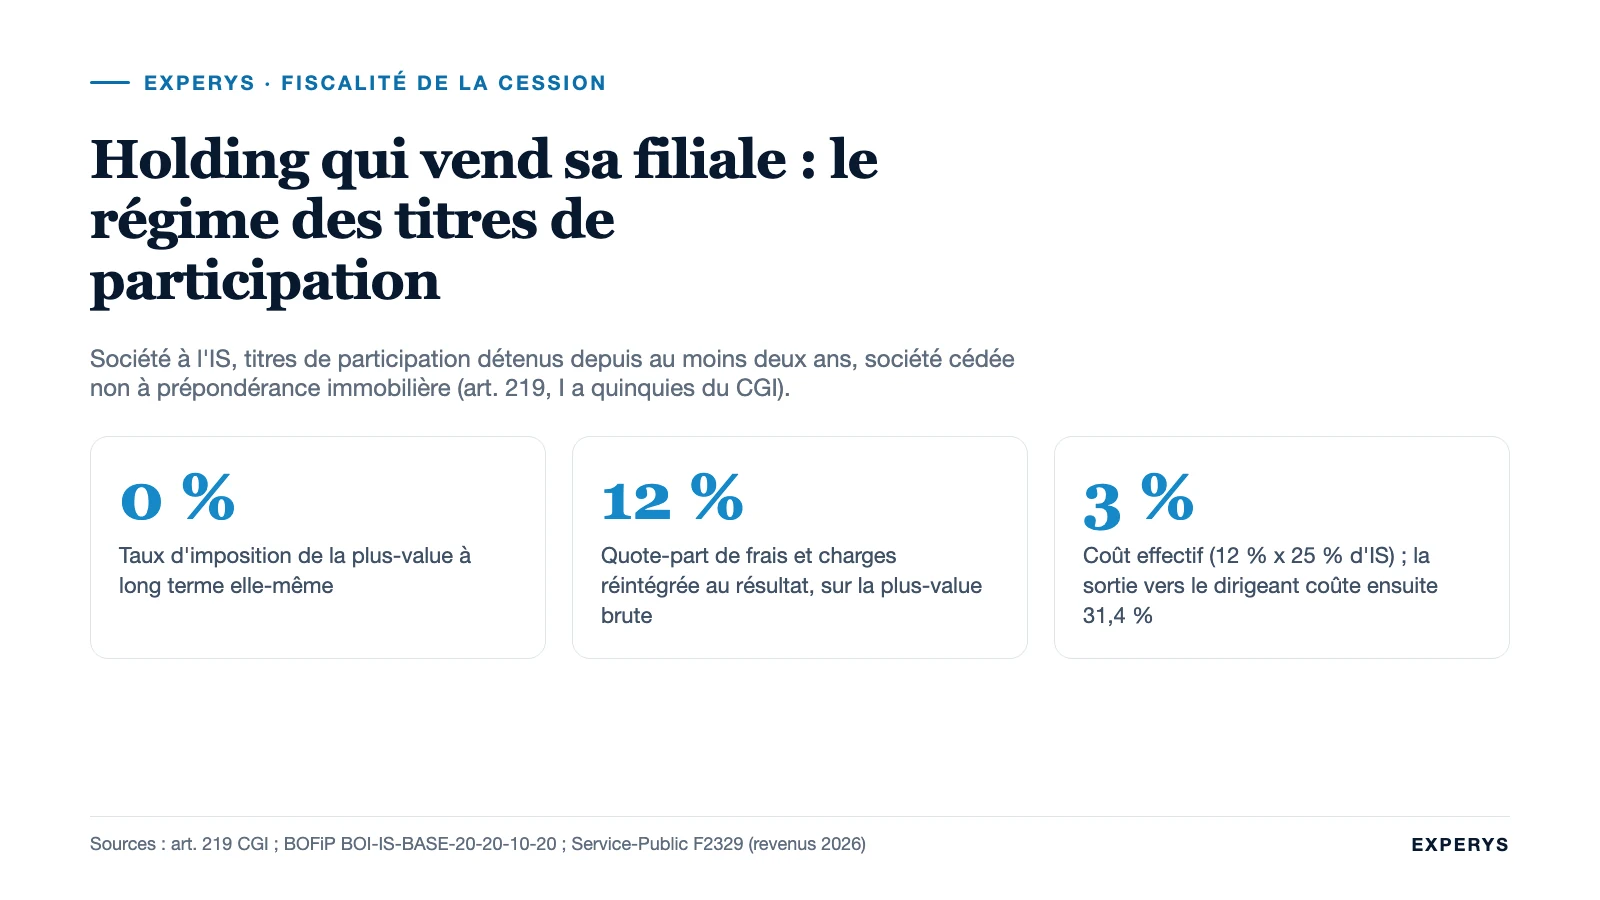
Les titres de participation échappent à ce principe. Le a quinquies du I de l’article 219 soumet « le montant net des plus-values à long terme afférentes à des titres de participation » à une imposition séparée au taux de 0 %, en contrepartie d’une « quote-part de frais et charges égale à 12 % du montant brut des plus-values de cession », prise en compte pour la détermination du résultat imposable. En clair : la plus-value elle-même n’est pas taxée, mais 12 % de son montant sont ajoutés au bénéfice ordinaire de la holding, où ils supportent l’IS au taux normal. 12 % × 25 % = 3 % : c’est le coût fiscal effectif d’une cession de filiale par une holding, dans le cas courant.
Ce régime est ancien (il date de la loi de finances pour 2005, la quote-part ayant depuis évolué de 5 % à 10 % puis 12 %) et il est stable : la rédaction en vigueur de l’article 219, issue de la loi du 19 février 2026, n’en a pas modifié la mécanique. C’est aussi ce qui explique la popularité des holdings de détention chez les dirigeants de PME. Mais un taux de 3 % ne dit rien de ce que le dirigeant touchera à la fin ; nous y revenons dans le comparatif.
Titres de participation, deux ans, activité : les trois conditions
Des titres de participation au sens fiscal
L’article 219 renvoie d’abord à la comptabilité : sont des titres de participation « les titres de participation revêtant ce caractère sur le plan comptable », c’est-à-dire ceux dont la possession durable est estimée utile à l’activité de la société, en particulier parce qu’elle permet d’exercer une influence ou un contrôle sur la société émettrice. Le texte y ajoute deux catégories fiscales : les actions acquises en exécution d’une offre publique par l’initiateur, et « les titres ouvrant droit au régime des sociétés mères » à condition de détenir au moins 5 % des droits de vote de la société émettrice, s’ils sont inscrits en comptabilité au compte de titres de participation ou à une subdivision spéciale d’un autre compte (BOI-IS-BASE-20-20-10-10).
Pour une holding qui détient 100 %, 60 % ou même 20 % d’une PME opérationnelle, la qualification ne pose pas de difficulté. Elle se discute pour les participations minoritaires sous 5 %, pour les titres inscrits par erreur en valeurs mobilières de placement, et pour les titres reclassés peu avant la cession : le transfert d’un compte à l’autre est lui-même un événement fiscal, traité par l’article 219, et l’administration regarde la date d’inscription.
Deux ans de détention
Le régime du long terme suppose que les titres cédés soient détenus depuis au moins deux ans à la date de la cession. En deçà, la plus-value est à court terme : elle rejoint le résultat ordinaire et supporte l’IS à 25 %, sans quote-part mais sans exonération. Le délai se compte de date à date, à partir de l’acquisition ou de l’apport des titres. Une holding créée par apport des titres d’une société détenue depuis vingt ans par le dirigeant repart de zéro : c’est la holding qui cède, et c’est sa durée de détention à elle qui compte. Vendre dix-huit mois après l’apport fait passer le coût fiscal de 3 % à 25 %.
Une société qui n’est pas à prépondérance immobilière
Le a quinquies exclut expressément « les titres de sociétés à prépondérance immobilière », c’est-à-dire celles dont l’actif est constitué pour plus de 50 % d’immeubles ou de droits immobiliers non affectés à leur propre exploitation. Une holding qui vend une SCI patrimoniale, ou une société d’exploitation qui a accumulé des immeubles de placement, ne bénéficie pas du 0 %. La question se pose concrètement quand les murs d’exploitation ont été logés dans la société cédée : selon leur affectation et leur poids, ils peuvent faire basculer la qualification. C’est un point à traiter en amont, souvent en sortant l’immobilier avant la vente.
Calcul de la quote-part de 12 % et cas particuliers
La plus-value brute est la différence entre le prix de cession, net des frais de cession (honoraires de conseil, frais d’acte), et la valeur d’origine des titres au bilan de la holding : prix d’acquisition ou valeur d’apport. Sur ce montant brut, la quote-part de 12 % est calculée et ajoutée au résultat imposable de l’exercice de cession ; elle se déclare sur le tableau 2058-A de la liasse (BOI-IS-BASE-20-20-10-20).
Trois précisions changent parfois le résultat :
- La quote-part est assise sur le brut, pas sur le net. Si la holding cède deux participations dans l’exercice, l’une avec 300 000 € de plus-value et l’autre avec 200 000 € de moins-value, la quote-part est de 36 000 € (12 % de 300 000 €), pas de 12 000 €. Le BOFiP le dit explicitement, et cet exemple est le sien.
- Elle n’est due que si le résultat net à long terme est positif. Le Conseil d’État l’a jugé en 2017 : une holding dont les moins-values à long terme de l’exercice dépassent ses plus-values ne réintègre aucune quote-part. À l’inverse, ces moins-values à long terme ne sont pas déductibles du résultat ordinaire : elles ne servent qu’à compenser des plus-values de même nature.
- Le taux réduit de 15 % peut s’appliquer à la quote-part. Pour une holding qui remplit les conditions du b du I de l’article 219 et dont le bénéfice de l’exercice reste sous 42 500 €, la quote-part réintégrée est imposée à 15 % sur cette fraction, soit 1,8 % de la plus-value au lieu de 3 %. Sur une cession de filiale, la quote-part dépasse vite le plafond ; l’effet est réel mais marginal.
Point de vigilance : la quote-part de 12 % est un forfait, elle ne dépend pas des frais réellement supportés. Les honoraires de cession restent par ailleurs déductibles du prix pour le calcul de la plus-value ; il est inutile de les « rattacher » à la quote-part.
Dividendes et régime mère-fille : distribuer avant de vendre
Le régime des titres de participation a un jumeau côté dividendes : le régime des sociétés mères des articles 145 et 216 du CGI. Une holding qui détient au moins 5 % du capital d’une filiale depuis deux ans (ou s’engage à conserver les titres deux ans) reçoit ses dividendes en quasi-franchise d’impôt : ils sont retranchés du résultat, sous déduction d’une quote-part de frais et charges de 5 %, imposée à 25 %. Coût effectif : 1,25 % du dividende.
D’où une pratique courante avant une cession : faire distribuer par la filiale sa trésorerie excédentaire et ses réserves à la holding, à 1,25 %, puis vendre une société allégée, à un prix réduit d’autant. L’intérêt est double. Fiscalement, la trésorerie remonte moins cher que si elle était incluse dans le prix et taxée en plus-value (3 %), et surtout l’acquéreur n’a pas à financer une trésorerie qu’il n’utilisera pas. Nous détaillons ce mécanisme, et la façon dont le prix des titres se déduit de la valeur d’entreprise, dans notre article sur le sort de la trésorerie lors de la vente d’une société.
Deux limites. La distribution doit rester une distribution : un dividende exceptionnel décidé la veille de la vente, financé par un emprunt de la filiale ou vidant son fonds de roulement, s’expose à une discussion sur le terrain de l’abus de droit, et l’acquéreur le refusera de toute façon si la société ne peut pas le supporter. Et le délai de conservation de deux ans du régime mère-fille s’apprécie sur les titres, pas sur le dividende : si la holding vend les titres avant l’expiration de ce délai, l’exonération des dividendes perçus est remise en cause.
Holding ou détention directe : le comparatif chiffré
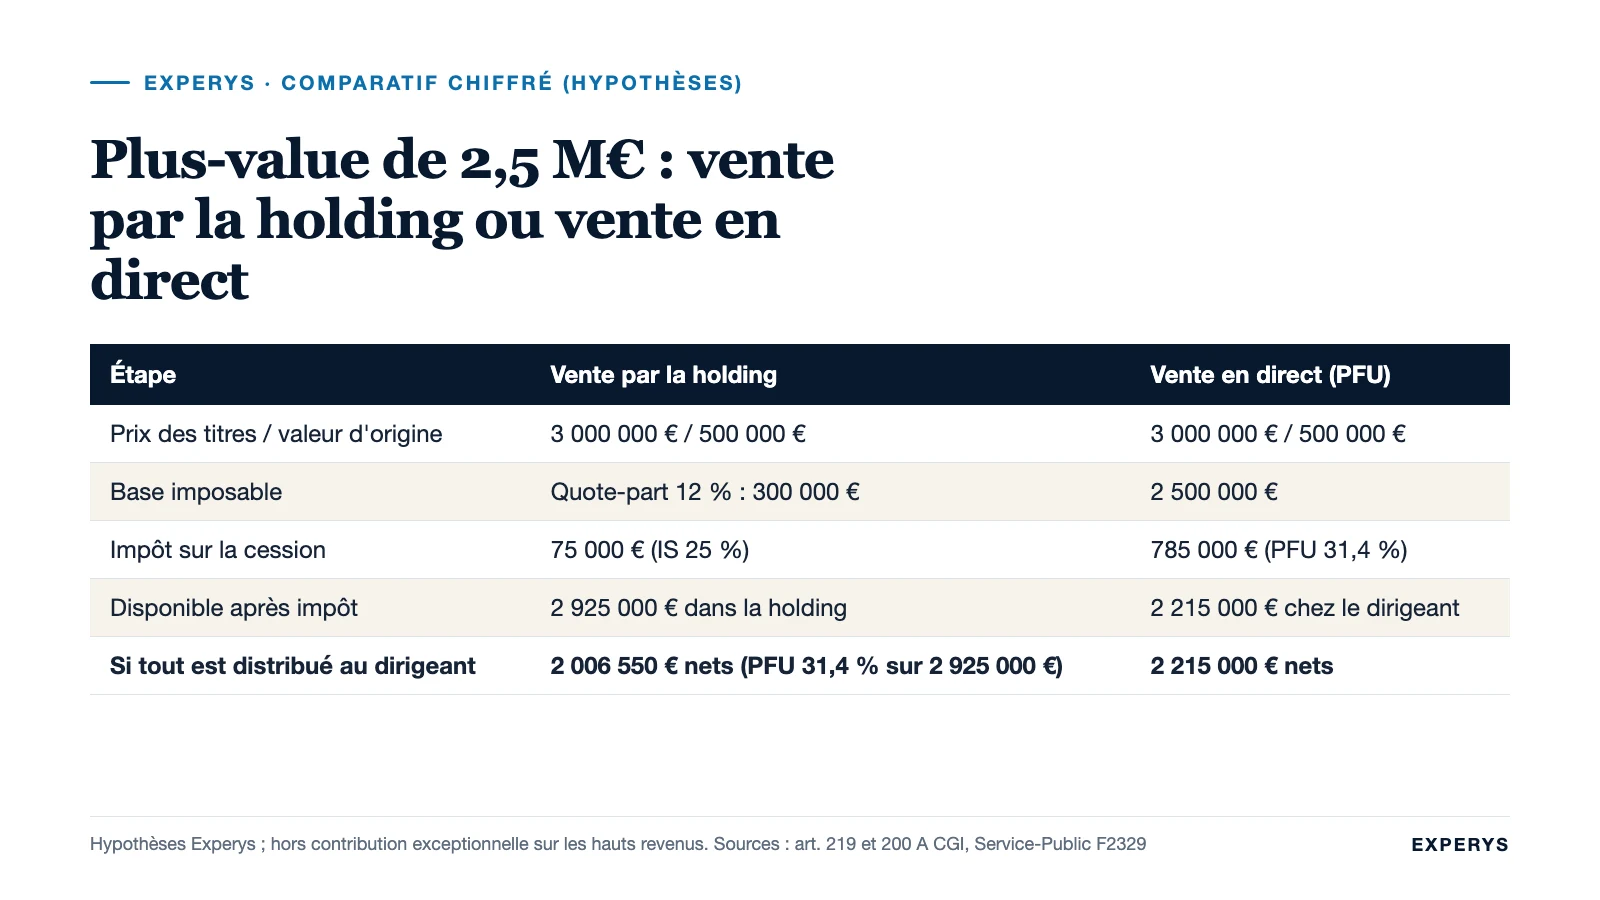
Prenons un cas simple. Une PME industrielle est vendue 3 000 000 € (prix des titres, après traitement de la trésorerie et de la dette). Les titres ont une valeur d’origine de 500 000 €. La plus-value est de 2 500 000 €. Le dirigeant compare deux situations : les titres sont détenus par sa holding depuis plus de deux ans, ou il les détient en direct. Les hypothèses sont explicites et se recalculent avec vos chiffres ; la contribution exceptionnelle sur les hauts revenus, qui peut s’ajouter au PFU, n’est pas intégrée pour garder le calcul lisible.
| Étape | Vente par la holding (art. 219 I a quinquies) | Vente en direct par le dirigeant (PFU) |
|---|---|---|
| Prix des titres | 3 000 000 € | 3 000 000 € |
| Valeur d’origine | 500 000 € | 500 000 € |
| Plus-value brute | 2 500 000 € | 2 500 000 € |
| Base imposable | Quote-part 12 % : 300 000 € | 2 500 000 € |
| Taux | IS 25 % | PFU 31,4 % (12,8 % + 18,6 %) |
| Impôt sur la cession | 75 000 € | 785 000 € |
| Trésorerie après impôt | 2 925 000 € dans la holding | 2 215 000 € chez le dirigeant |
| Si tout est distribué au dirigeant (dividende, PFU 31,4 %) | Impôt : 918 450 € ; net perçu : 2 006 550 € | Sans objet |
| Si l’argent est réinvesti par la holding | 2 925 000 € disponibles | 2 215 000 € disponibles |
Le tableau résume le sujet. Tant que le prix reste dans la holding, l’écart est massif : 710 000 € de capacité d’investissement en plus. Dès que le dirigeant veut disposer personnellement de l’argent, la holding redevient un étage de plus, et l’addition des deux impôts (3 % puis 31,4 % sur ce qui reste) dépasse le PFU direct : 2 006 550 € nets contre 2 215 000 €. Le régime des titres de participation est un régime de réinvestissement, pas un régime d’enrichissement personnel immédiat. Le dirigeant qui vend pour prendre sa retraite et vivre du prix a rarement intérêt à ce que la vente passe par une holding ; celui qui compte racheter une autre société, investir dans des participations ou construire un patrimoine à l’intérieur de la holding y trouve son compte. Pour le cas de la détention directe, notre article sur l’impôt sur la plus-value de cession d’entreprise détaille le PFU, l’option pour le barème et l’abattement du dirigeant partant à la retraite ; et notre calcul pas à pas de la plus-value de cession permet de refaire les chiffres.
Que faire du prix encaissé : réemploi, distribution, report
Une confusion revient dans presque tous nos premiers rendez-vous : « la holding doit réinvestir 70 % du prix ». C’est vrai dans un cas, faux dans les autres.
Cas 1 : les titres ont été apportés à la holding sous le régime du report de l’article 150-0 B ter, et la holding les vend moins de trois ans après l’apport. La plus-value d’apport, placée en report chez le dirigeant, devient imposable, sauf si la holding réinvestit au moins 70 % du produit de cession dans les trois ans dans une activité économique (financement de moyens d’exploitation, acquisition ou souscription au capital de sociétés opérationnelles, certains fonds), et conserve ces investissements pendant la durée prévue. Cette obligation pèse sur le report du dirigeant, pas sur le régime des titres de participation de la holding, qui s’applique de toute façon. Nous détaillons ce mécanisme dans apport-cession et article 150-0 B ter.
Cas 2 : les titres ont été apportés depuis plus de trois ans, ou acquis directement par la holding (rachat, souscription). Aucune obligation de remploi. La holding conserve le prix, le place, rachète une autre entreprise ou le distribue. Le seul impôt est la quote-part de 3 % ; la distribution éventuelle coûte ensuite le PFU au niveau du dirigeant.
Reste la question de la distribution elle-même. Elle peut prendre trois formes, aux effets différents : le dividende, taxé au PFU de 31,4 % sur la totalité ; la réduction de capital par rachat de titres, dont le traitement fiscal dépend de la situation et mérite une analyse spécifique ; la dissolution de la holding, qui fait apparaître un boni de liquidation taxé comme un revenu distribué. Aucune n’efface le second étage d’imposition ; elles en modulent l’assiette et le calendrier. Le choix se prépare avant la cession, avec l’avocat fiscaliste, parce qu’il conditionne parfois la structure même de la vente (vente des titres de la filiale par la holding, ou vente des titres de la holding par le dirigeant, ce qui ramène au PFU mais avec la trésorerie de la holding dans le prix).
Les erreurs fréquentes
Vendre avant deux ans après l’apport. Le compteur repart à l’apport. Nous avons vu un dirigeant renoncer à une offre à cause de quatre mois manquants, et un autre signer un protocole avec closing différé pour passer la date. La solution existe presque toujours si l’on connaît le calendrier.
Confondre 3 % et « pas d’impôt ». Le 3 % est le prix de l’entrée dans la holding. La sortie se paie au PFU. Un dirigeant qui a besoin du prix pour lui-même doit comparer les deux chemins avant de structurer la vente, pas après.
Oublier la prépondérance immobilière. Une société d’exploitation propriétaire de ses murs et de deux immeubles de rapport peut ne plus remplir la condition. On le découvre parfois lors de la due diligence de l’acquéreur, trop tard pour restructurer sans coût.
Calculer la quote-part sur le net des moins-values. Le forfait de 12 % s’applique aux plus-values brutes. Compenser d’abord, puis appliquer 12 %, minore la base et expose à un redressement.
Distribuer massivement la veille de la vente. Le régime mère-fille rend la remontée de trésorerie peu coûteuse, mais un dividende qui fragilise la filiale ou vide son fonds de roulement se négocie avec l’acquéreur, se documente, et se décide dans un délai raisonnable avant la signature.
Appliquer les règles du 150-0 B ter à toutes les holdings. L’obligation de réinvestir 70 % ne concerne que les titres apportés en report depuis moins de trois ans. Une holding qui a acheté sa filiale n’y est pas soumise.
Questions fréquentes
Comment sont imposées les plus-values de cession de titres réalisées par un associé personne morale ?
Si l’associé est une société à l’IS et que les titres sont des titres de participation détenus depuis au moins deux ans, la plus-value relève du long terme : elle est imposée à 0 %, mais une quote-part de frais et charges de 12 % de son montant brut est réintégrée au résultat imposable, taxée au taux normal de 25 %. Le coût effectif est donc de 3 % de la plus-value. Si les titres sont détenus depuis moins de deux ans ou ne sont pas des titres de participation, la plus-value entre dans le résultat ordinaire imposé à 25 %.
Quels sont les taux d’imposition des plus-values réalisées par des sociétés à l’IS ?
Le principe est l’absence de régime propre : la plus-value s’ajoute au résultat et supporte l’IS au taux normal de 25 % (15 % dans la limite de 42 500 € de bénéfice pour les PME qui y ont droit). L’exception majeure concerne les titres de participation détenus depuis au moins deux ans, imposés à 0 % sous réserve de la quote-part de 12 %. Les titres de sociétés à prépondérance immobilière en sont exclus.
Comment calculer la plus-value de cession de titres de participation ?
Prix de cession net des frais de cession, moins la valeur d’origine des titres dans les comptes de la holding (prix d’acquisition ou valeur d’apport, frais d’acquisition compris selon leur traitement comptable). Sur ce montant brut, la quote-part de 12 % est calculée puis ajoutée au résultat imposable ; elle est due même si d’autres cessions de l’exercice dégagent des moins-values, dès lors que le résultat net à long terme est positif.
Une holding doit-elle réinvestir le prix de vente de sa filiale ?
Non, sauf dans un cas précis : si les titres vendus ont été apportés à la holding depuis moins de trois ans sous le régime du report d’imposition de l’article 150-0 B ter, la holding doit réinvestir au moins 70 % du produit de cession dans une activité économique dans les trois ans, faute de quoi le report tombe. Hors ce cas, aucune obligation de remploi : la holding est libre de conserver, placer ou distribuer le prix, avec la fiscalité de distribution qui s’ensuit.
Sources
- Article 219 du CGI : taux de l’IS, régime des plus-values à long terme sur titres de participation (I a quinquies), version en vigueur à la date de rédaction.
- BOFiP, BOI-IS-BASE-20-20-10-20 (3 avril 2024) : modalités d’imposition, assiette brute de la quote-part, exemple chiffré.
- BOFiP, BOI-IS-BASE-20-20-10-10 : champ d’application, définition des titres de participation.
- Article 145 et article 216 du CGI : régime des sociétés mères, quote-part de 5 %.
- Service-Public, prélèvements sociaux sur les revenus du capital : 18,6 % sur les revenus 2026, et article 200 A du CGI : taux forfaitaire de 12,8 %.
- Article 150-0 B ter du CGI : report d’imposition et réinvestissement de 70 % du produit de cession.
Les calculs ci-dessus reposent sur des hypothèses simplifiées et ne tiennent pas compte de la contribution exceptionnelle sur les hauts revenus ni des situations particulières (intégration fiscale, titres démembrés, sociétés étrangères). La structure de détention se choisit avant de lancer la vente de votre société, avec votre avocat fiscaliste ; nous préparons ce travail avec lui dès le premier rendez-vous. Pour en parler, échangez avec un associé.
 LinkedIn
 E-mail
 Contactez-nous