
 06 95 12 82 58
Les simulateurs en ligne donnent un chiffre en trois clics et cachent les hypothèses qui le produisent. Pour une cession de PME, où l’écart entre deux options fiscales se compte en dizaines de milliers d’euros, nous préférons montrer le calcul. Cet article déroule, ligne par ligne, l’imposition d’une plus-value de cession d’actions ou de parts sociales par un dirigeant personne physique, avec un exemple complet que vous pouvez refaire avec vos montants ; il traite ensuite le cas du fonds de commerce, dont les règles sont différentes. Les taux sont ceux applicables aux revenus 2026 selon les textes cités en fin d’article.
Sommaire
- Ce que cette simulation calcule, et ce qu’elle ne calcule pas
- Étape 1 : la plus-value brute
- Étape 2 : le prélèvement forfaitaire unique de 31,4 %
- Étape 3 : l’option pour le barème et les abattements pour durée de détention
- Étape 4 : l’abattement retraite et la contribution sur les hauts revenus
- Le tableau récapitulatif recalculable
- Parts de SARL : ce qui change
- Fonds de commerce : un autre calcul
- Les erreurs fréquentes
- Questions fréquentes
Ce que cette simulation calcule, et ce qu’elle ne calcule pas
Le calcul détaillé ici concerne un associé personne physique, résident fiscal français, qui vend des actions (SAS, SA) ou des parts sociales (SARL, SNC) d’une société soumise à l’IS. C’est le cas du dirigeant de PME qui détient ses titres en direct. Il ne couvre pas la vente par une holding (régime de l’impôt sur les sociétés), les titres détenus dans un PEA, les titres reçus de stock-options ou d’actions gratuites, ni les non-résidents. Le fonds de commerce, vendu par un exploitant individuel ou par une société, fait l’objet d’une section distincte en fin d’article.
Les hypothèses de l’exemple, à remplacer par les vôtres : un dirigeant célibataire vend 100 % des actions de sa SAS 1 200 000 €, après 20 000 € d’honoraires de conseil à sa charge ; il les avait souscrites en 2012 pour 100 000 € et détenues sans interruption ; la société était une PME de moins de dix ans à la souscription ; il n’a pas d’autres revenus significatifs l’année de la vente ; sa tranche marginale d’imposition, s’il optait pour le barème, serait de 41 %.
Étape 1 : la plus-value brute
L’article 150-0 D du CGI définit le gain net comme la différence entre « le prix effectif de cession des titres ou droits, net des frais et taxes acquittés par le cédant », et « leur prix effectif d’acquisition », majoré des frais d’acquisition. Trois précisions utiles : les honoraires du conseil M&A et de l’avocat payés par le cédant viennent en déduction du prix ; un complément de prix (earn-out) est imposé l’année où il est perçu, selon les mêmes règles ; pour des titres reçus par donation ou succession, le prix d’acquisition est la valeur retenue pour le calcul des droits de mutation.
| Ligne | Formule | Exemple |
|---|---|---|
| Prix de cession | Prix payé par l’acquéreur (hors compléments futurs) | 1 200 000 € |
| Frais de cession à la charge du cédant | Honoraires de conseil, frais d’acte | -20 000 € |
| Prix d’acquisition | Souscription ou achat, frais d’acquisition compris | -100 000 € |
| Moins-values imputables | Année en cours et dix années précédentes | 0 € |
| Plus-value nette | 1 080 000 € |
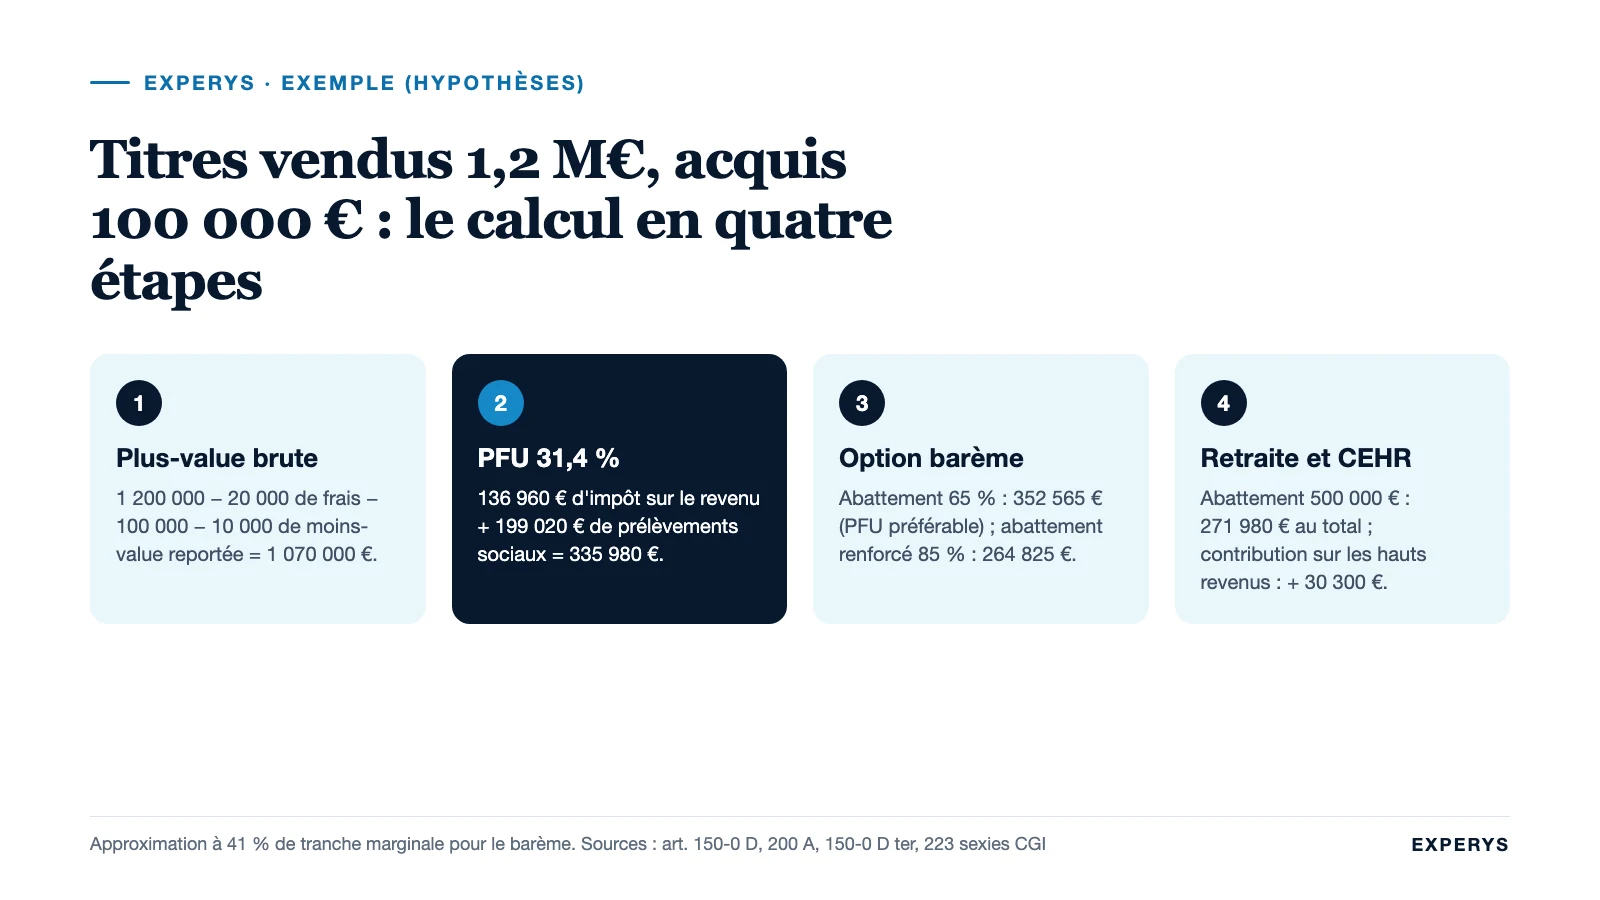
Pour la suite de l’exemple, nous retenons une plus-value nette de 1 070 000 € (le dirigeant avait aussi 10 000 € de moins-value reportable sur une ancienne participation) : les moins-values s’imputent sur la plus-value avant tout abattement, dit le 11 de l’article 150-0 D.
Étape 2 : le prélèvement forfaitaire unique de 31,4 %
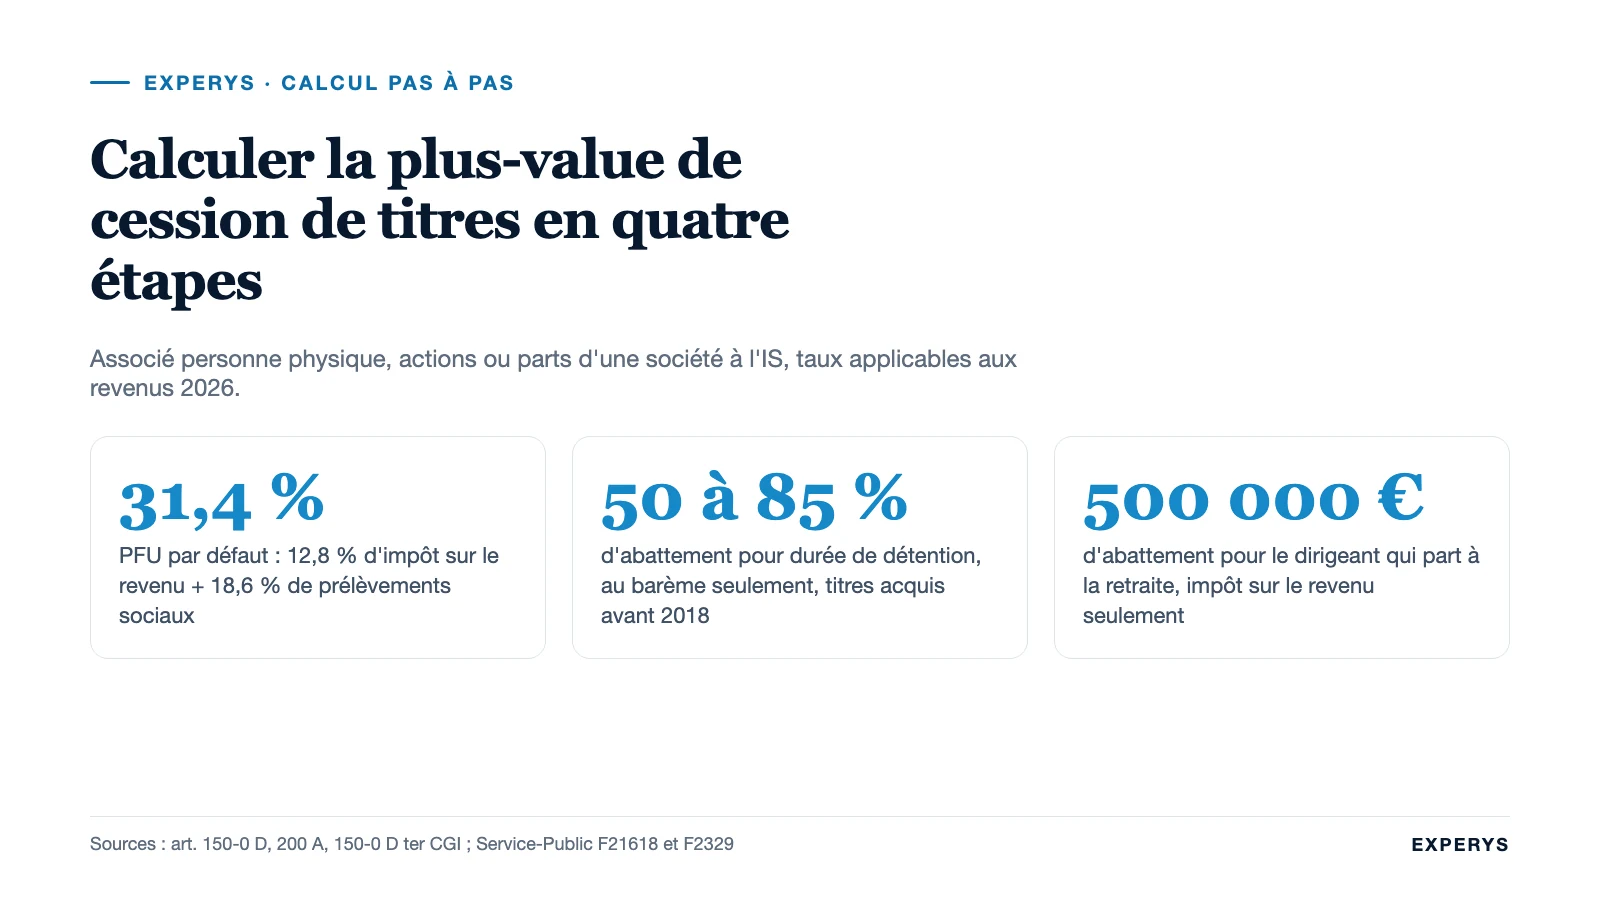
Par défaut, la plus-value est soumise au prélèvement forfaitaire unique : 12,8 % d’impôt sur le revenu au titre de l’article 200 A du CGI, et 18,6 % de prélèvements sociaux sur les revenus du capital 2026 (CSG 10,6 %, CRDS 0,5 %, prélèvement de solidarité 7,5 %), soit 31,4 % au total selon Service-Public. Aucun abattement ne s’applique au PFU.
| Ligne | Calcul | Exemple |
|---|---|---|
| Impôt sur le revenu | Plus-value nette × 12,8 % | 136 960 € |
| Prélèvements sociaux | Plus-value nette × 18,6 % | 199 020 € |
| Total PFU | Plus-value nette × 31,4 % | 335 980 € |
| Net perçu | Prix net des frais − impôt | 844 020 € |
C’est le chiffre de référence. Tout ce qui suit consiste à vérifier si une option ou un abattement fait mieux.
Étape 3 : l’option pour le barème et les abattements pour durée de détention
Le contribuable peut opter, de manière expresse et globale pour l’ensemble de ses revenus du capital de l’année, pour l’imposition au barème progressif à la place des 12,8 %. Les prélèvements sociaux de 18,6 % restent dus sur la plus-value entière, et une fraction de la CSG devient déductible du revenu de l’année suivante. L’intérêt de l’option tient aux abattements pour durée de détention, réservés aux titres acquis avant le 1er janvier 2018 : abattement de droit commun de 50 % pour une détention de deux à huit ans et de 65 % au-delà de huit ans, ou abattement renforcé de 50 % (un à quatre ans), 65 % (quatre à huit ans) et 85 % (plus de huit ans) pour les titres de PME de moins de dix ans souscrits ou acquis dans les conditions du 1 quater de l’article 150-0 D.
| Ligne | Barème, abattement 65 % | Barème, abattement renforcé 85 % |
|---|---|---|
| Plus-value nette | 1 070 000 € | 1 070 000 € |
| Abattement | -695 500 € | -909 500 € |
| Base impôt sur le revenu | 374 500 € | 160 500 € |
| Impôt sur le revenu (hypothèse : tranche marginale de 41 % sur toute la base, sans tenir compte des tranches inférieures ni de la CSG déductible) | 153 545 € | 65 805 € |
| Prélèvements sociaux 18,6 % sur 1 070 000 € | 199 020 € | 199 020 € |
| Total | 352 565 € | 264 825 € |
| Comparé au PFU (335 980 €) | +16 585 € : le PFU est préférable | -71 155 € : le barème est préférable |
Le calcul au barème est plus favorable que ne le montre cette approximation, car les premières tranches sont imposées à 0 %, 11 % et 30 % avant d’atteindre 41 %, et la CSG déductible réduit l’impôt de l’année suivante ; il est moins favorable si le contribuable a d’autres revenus déjà taxés à 41 % ou 45 %. La règle pratique : avec un abattement de 65 %, l’option ne l’emporte sur le PFU que pour des contribuables à faible tranche marginale ; avec l’abattement renforcé de 85 %, elle l’emporte presque toujours. Notre article sur l’impôt sur la plus-value de cession d’entreprise détaille l’arbitrage et les conditions de l’abattement renforcé.
Étape 4 : l’abattement retraite et la contribution sur les hauts revenus
L’abattement fixe de 500 000 €. Le dirigeant d’une PME qui cède ses titres et fait valoir ses droits à la retraite dans les deux ans avant ou après la vente, après cinq ans de direction et de détention d’au moins 25 % des droits, peut déduire 500 000 € de sa plus-value pour l’impôt sur le revenu (article 150-0 D ter du CGI). Il ne s’applique pas aux prélèvements sociaux et ne se cumule pas avec les abattements pour durée de détention. Dans l’exemple, au PFU : (1 070 000 − 500 000) × 12,8 % = 72 960 € d’impôt sur le revenu, plus 199 020 € de prélèvements sociaux, soit 271 980 € au lieu de 335 980 € : 64 000 € d’économie, le maximum possible (500 000 € × 12,8 %).
La contribution exceptionnelle sur les hauts revenus. Elle s’ajoute à l’impôt sur le revenu et se calcule sur le revenu fiscal de référence, plus-value comprise, avant abattement retraite : 3 % sur la fraction comprise entre 250 000 et 500 000 € pour un célibataire (500 000 et 1 000 000 € pour un couple), 4 % au-delà (article 223 sexies du CGI). Pour notre dirigeant célibataire sans autre revenu, avec un revenu fiscal de référence de l’ordre de 1 070 000 € : 250 000 × 3 % + 570 000 × 4 % = 30 300 €. Un mécanisme de lissage existe lorsque le revenu de l’année est exceptionnel par rapport aux deux années précédentes ; il se vérifie au cas par cas.
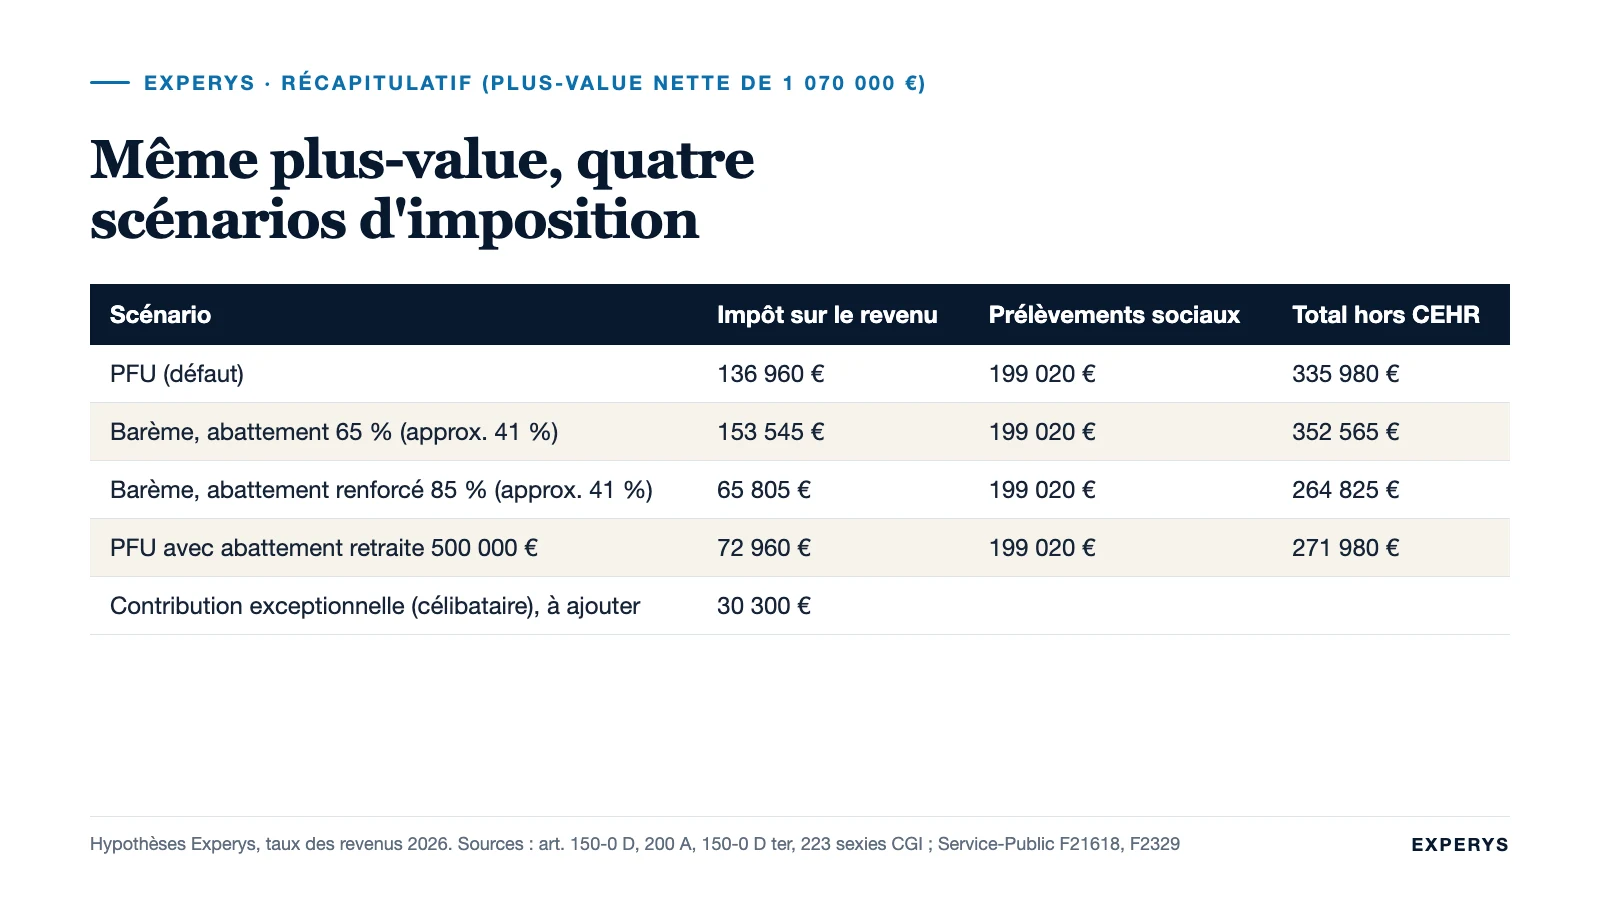
Le tableau récapitulatif recalculable
| Scénario | Impôt sur le revenu | Prélèvements sociaux | Total hors CEHR | Net perçu sur 1 180 000 € |
|---|---|---|---|---|
| PFU (défaut) | 136 960 € | 199 020 € | 335 980 € | 844 020 € |
| Barème, abattement 65 % (approximation à 41 %) | 153 545 € | 199 020 € | 352 565 € | 827 435 € |
| Barème, abattement renforcé 85 % (approximation à 41 %) | 65 805 € | 199 020 € | 264 825 € | 915 175 € |
| PFU avec abattement retraite de 500 000 € | 72 960 € | 199 020 € | 271 980 € | 908 020 € |
| Contribution exceptionnelle (célibataire, à ajouter) | 30 300 € |
Pour refaire le calcul : remplacez 1 200 000 € par votre prix, 20 000 € par vos frais, 100 000 € par votre prix d’acquisition ; appliquez 31,4 % au résultat pour le PFU ; testez le barème seulement si vos titres datent d’avant 2018, avec le taux d’abattement correspondant à votre durée de détention et votre tranche marginale réelle ; retranchez 500 000 € de la base d’impôt sur le revenu si vous remplissez les conditions du départ à la retraite ; ajoutez la contribution exceptionnelle si votre revenu fiscal de référence dépasse 250 000 € (500 000 € pour un couple). Ce que le tableau ne montre pas : le report d’imposition en cas d’apport des titres à une holding avant la vente, qui diffère l’impôt sous conditions de réinvestissement, décrit dans apport-cession et article 150-0 B ter.
Parts de SARL : ce qui change
Pour le vendeur, rien : la plus-value sur des parts de SARL se calcule et s’impose comme celle sur des actions. La différence est du côté de l’acquéreur, avec les droits d’enregistrement de l’article 726 du CGI : 3 % du prix après un abattement de 23 000 € rapporté au pourcentage de parts cédées, contre 0,10 % pour des actions. Sur 1 200 000 € à 100 %, l’acquéreur de parts de SARL paie (1 200 000 − 23 000) × 3 % = 35 310 € ; l’acquéreur d’actions de SAS, 1 200 €. Cette différence de 34 110 € entre dans la négociation du prix et explique les transformations de SARL en SAS avant la vente. Autre particularité des parts sociales : la cession suppose l’agrément des associés et un acte de cession, là où les actions se transfèrent par ordre de mouvement.
Fonds de commerce : un autre calcul
La vente d’un fonds de commerce ne relève pas des plus-values sur valeurs mobilières mais des plus-values professionnelles, et le calcul dépend de l’exploitant.
Exploitant individuel ou société à l’impôt sur le revenu. La plus-value est la différence entre le prix de vente et la valeur nette comptable des éléments cédés (nulle pour un fonds créé). Elle est à court terme pour les éléments détenus depuis moins de deux ans et, pour les amortissements pratiqués, imposée comme un bénéfice ; à long terme au-delà, imposée à 12,8 % d’impôt sur le revenu plus les prélèvements sociaux, comme l’explique Entreprendre.Service-Public. Trois exonérations peuvent s’appliquer : selon les recettes (exonération totale sous 250 000 € de recettes pour les activités de vente, 90 000 € pour les services, après cinq ans d’activité), selon le prix de cession (totale jusqu’à 500 000 €, partielle jusqu’à 1 000 000 €), et pour départ à la retraite. Elles sont détaillées, avec leurs conditions, dans plus-value de cession de fonds de commerce : exonérations et régime.
Société à l’IS. Pas de court ni de long terme : la plus-value entre dans le résultat et supporte l’IS à 25 %, ou 15 % sur les premiers 42 500 € pour les PME éligibles (article 219 du CGI). Seule l’exonération selon le prix de cession reste ouverte. Puis le prix est dans la société ; le distribuer coûte le PFU de 31,4 % au dirigeant. Un fonds créé vendu 600 000 € par une SARL éligible au taux réduit supporte ainsi 6 375 € + (600 000 − 42 500) × 25 % = 145 750 € d’IS hors exonération partielle, puis 31,4 % sur ce qui est distribué. Les deux côtés de l’opération, vendeur et acquéreur, sont décrits dans fiscalité de la cession d’un fonds de commerce.
Les erreurs fréquentes
Appliquer 30 % au lieu de 31,4 %. Le taux des prélèvements sociaux sur les revenus du capital est de 18,6 % pour les revenus 2026 ; beaucoup de simulateurs affichent encore 17,2 %. Sur un million de plus-value, l’écart est de 14 000 €.
Compter les abattements pour durée de détention au PFU. Ils n’existent qu’au barème, et seulement pour des titres acquis avant 2018. Des titres souscrits en 2019 n’y ont pas droit, quelle que soit la durée de détention.
Oublier que l’abattement retraite ne touche pas les prélèvements sociaux. 500 000 € d’abattement valent 64 000 € d’impôt en moins, pas 157 000 €.
Négliger la contribution exceptionnelle. Une plus-value de cession fait presque toujours passer le revenu fiscal de référence au-dessus des seuils. 3 % à 4 % sur des centaines de milliers d’euros ne sont pas une ligne de détail.
Confondre prix de cession et plus-value. Le prix d’acquisition et les frais viennent en déduction ; pour un dirigeant qui a racheté ses titres cher à un associé sortant, la différence est importante.
Simuler la vente de titres alors que l’acquéreur achète le fonds. Les deux régimes n’ont rien en commun. Il faut savoir ce que l’on vend avant de calculer ce que l’on garde.
Questions fréquentes
Quelle imposition sur la vente d’actions d’une société non cotée ?
Par défaut, le prélèvement forfaitaire unique de 31,4 % sur la plus-value : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux (revenus 2026). Sur option globale, le barème progressif remplace les 12,8 %, avec des abattements pour durée de détention si les titres ont été acquis avant 2018 ; les prélèvements sociaux restent dus sur la totalité. Le dirigeant qui part à la retraite peut, sous conditions, déduire 500 000 € de sa plus-value pour l’impôt sur le revenu. La contribution exceptionnelle sur les hauts revenus (3 % puis 4 %) peut s’ajouter.
Comment calculer la plus-value sur des actions ou des parts sociales ?
Prix de cession, diminué des frais et taxes payés par le vendeur (honoraires de conseil, frais d’acte), moins le prix d’acquisition ou de souscription, augmenté des frais d’acquisition. Pour des titres reçus par donation ou succession, le prix d’acquisition est la valeur retenue pour les droits de mutation. Les moins-values de l’année ou des dix années précédentes s’imputent sur la plus-value avant tout abattement.
Comment calculer une plus-value sur cession de parts de SARL ?
Comme pour des actions : prix net des frais moins prix d’acquisition, puis PFU de 31,4 % ou option barème. La différence tient aux droits d’enregistrement, à la charge de l’acquéreur : 3 % du prix après un abattement de 23 000 € rapporté au pourcentage de parts cédées, contre 0,1 % pour des actions. Sur des parts de SARL vendues 800 000 € à 100 %, l’acquéreur paie 23 310 € de droits.
Comment ne pas payer d’impôt sur la plus-value de cession d’actions ?
Il n’existe pas d’exonération générale. Les leviers sont l’abattement de 500 000 € du dirigeant qui part à la retraite (impôt sur le revenu seulement), l’apport des titres à une holding avant la vente sous le régime du report d’imposition de l’article 150-0 B ter (l’impôt est différé, pas supprimé, et le prix reste dans la holding), la donation des titres avant la cession (la plus-value est purgée, mais les droits de donation sont dus et le prix revient au donataire), et l’imputation des moins-values. Chaque levier a des conditions et des contreparties.
Sources
- Article 150-0 D du CGI : calcul du gain net, abattements pour durée de détention, imputation des moins-values.
- Article 200 A du CGI : taux forfaitaire de 12,8 % et option pour le barème.
- Service-Public, plus-values sur valeurs mobilières et prélèvements sociaux sur les revenus du capital : 12,8 % + 18,6 % sur les revenus 2026.
- Article 150-0 D ter et article 223 sexies du CGI : abattement retraite, contribution exceptionnelle sur les hauts revenus.
- Article 726 et article 219 du CGI ; Entreprendre.Service-Public, plus-values professionnelles. Textes consultés dans leur version en vigueur à la date de rédaction.
Ce calcul est une simulation pédagogique fondée sur des hypothèses explicites ; il ne tient pas compte de toutes les situations (revenus du foyer, CSG déductible, titres démembrés, non-résidents) et ne remplace pas l’analyse de votre avocat fiscaliste. Nous refaisons ce calcul avec chaque dirigeant qui prépare la vente de son entreprise, avant de fixer un prix de cession. Pour en parler, échangez avec un associé.
 LinkedIn
 E-mail
 Contactez-nous