
 06 95 12 82 58
« Ça se vend combien de fois le chiffre d’affaires ? » C’est la première question de presque tous les dirigeants qui viennent faire évaluer son entreprise au cabinet, et la réponse honnête tient en une phrase : cela dépend de ce qui reste une fois les charges payées. Le chiffre d’affaires est le point de départ le plus visible, mais il ne dit rien de la marge, de la dette ni du besoin en fonds de roulement. Cet article explique ce que vaut réellement un pourcentage de chiffre d’affaires, dans quels cas il a un sens, et comment passer en quatre étapes du CA à une valeur défendable devant un acquéreur.
Sommaire
- Pourquoi tout le monde parle en pourcentage du chiffre d’affaires
- La formule cachée : un pourcentage de CA est un multiple d’EBE déguisé
- Les cas où le chiffre d’affaires est une base légitime
- Du chiffre d’affaires à la valeur : la démarche en quatre étapes
- Cas type : deux PME à 6 M€ de CA, deux valeurs très différentes
- Les erreurs que nous voyons le plus souvent
- Questions fréquentes
Pourquoi tout le monde parle en pourcentage du chiffre d’affaires
Le chiffre d’affaires a trois qualités qui expliquent son succès dans les conversations de cédants. Il est public, puisqu’il figure dans les comptes déposés au greffe. Il est stable d’une année sur l’autre, bien plus que le résultat net. Et il est simple à multiplier : « 80 % du CA », tout le monde comprend. Les barèmes de fonds de commerce publiés depuis des décennies par les éditeurs spécialisés ont installé cette habitude, et les cabinets de transaction l’entretiennent parce qu’elle rassure.
Le problème est que le chiffre d’affaires mesure une activité, pas une rentabilité. Une entreprise de négoce qui facture 6 M€ avec 3 % de marge et une société de conseil qui facture le même montant avec 20 % de marge n’ont rien en commun pour un acquéreur, dont la seule vraie question est : combien de trésorerie cette affaire va-t-elle dégager pour rembourser le crédit d’acquisition ? Le guide de l’administration fiscale, refondu en juin 2026, ne dit pas autre chose lorsqu’il juge le multiple de chiffre d’affaires pertinent surtout pour les sociétés dont la valeur tient « davantage à sa part de marché ou à ses perspectives de croissance » qu’à leur rentabilité du moment.
Notre position au cabinet est simple : le pourcentage du chiffre d’affaires est un langage, pas une méthode. On peut l’utiliser pour communiquer un résultat, jamais pour le produire.
La formule cachée : un pourcentage de CA est un multiple d’EBE déguisé
Il suffit d’écrire l’égalité pour comprendre d’où viennent les pourcentages que l’on trouve dans les tableaux sectoriels. Si la valeur d’entreprise est obtenue par un multiple de l’excédent brut d’exploitation, alors :
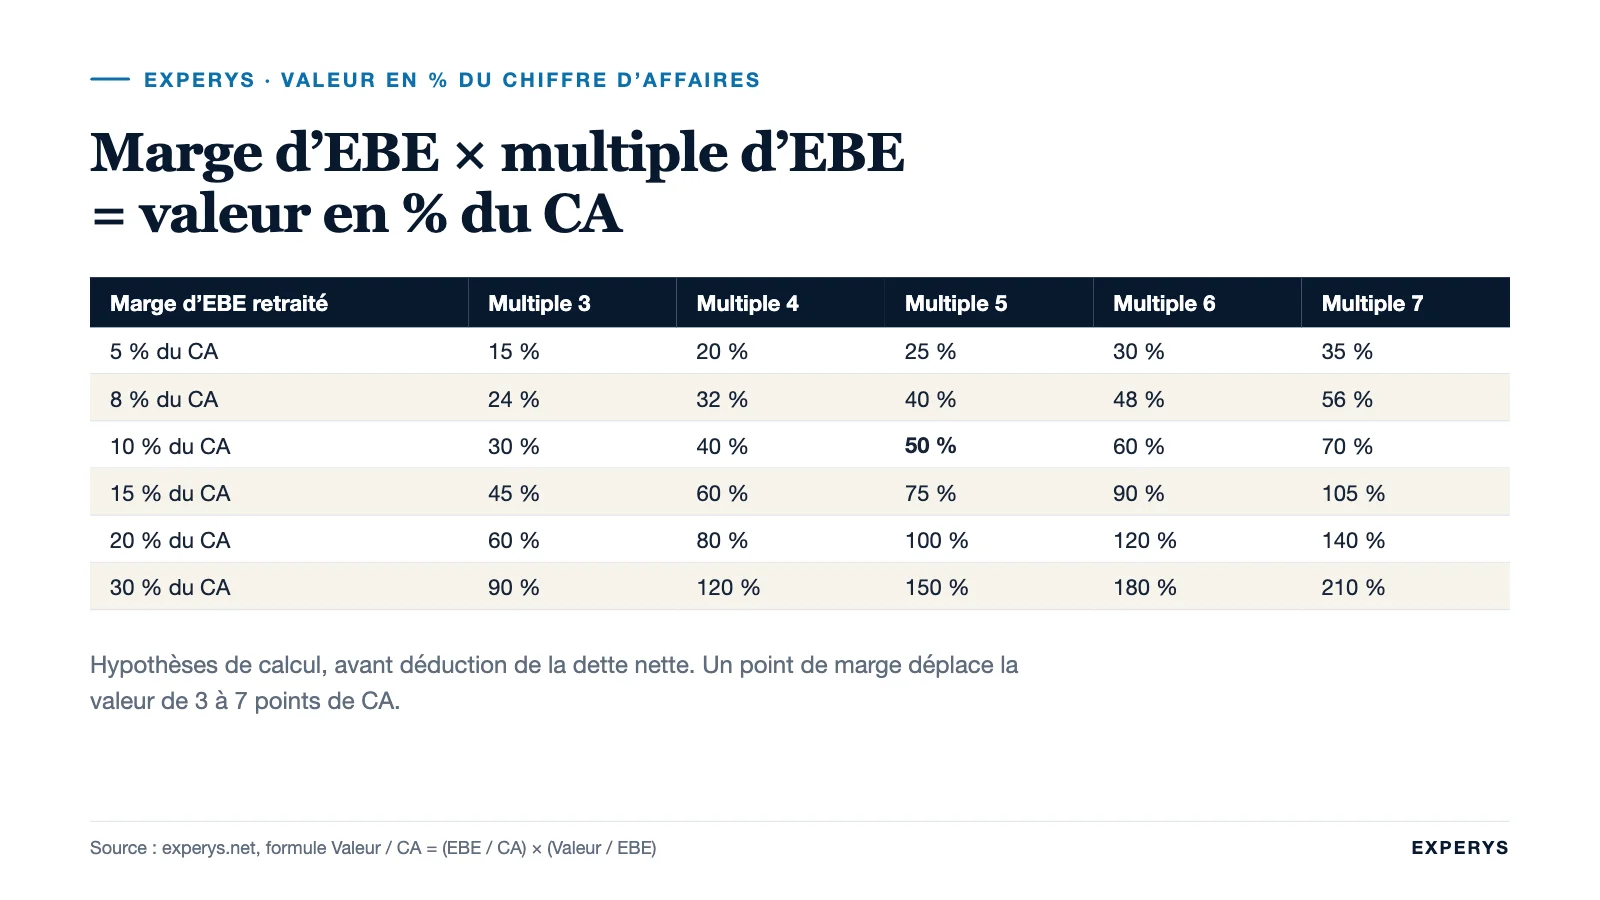
Valeur / CA = (EBE / CA) × (Valeur / EBE), autrement dit pourcentage du CA = marge d’EBE × multiple d’EBE.
Le tableau ci-dessous n’est pas une statistique de marché. Il montre simplement ce que donne cette égalité pour des marges et des multiples pris comme hypothèses de calcul. Vous pouvez le refaire avec vos propres chiffres.
| Marge d’EBE retraité | Multiple 3 | Multiple 4 | Multiple 5 | Multiple 6 | Multiple 7 |
|---|---|---|---|---|---|
| 5 % du CA | 15 % | 20 % | 25 % | 30 % | 35 % |
| 8 % du CA | 24 % | 32 % | 40 % | 48 % | 56 % |
| 10 % du CA | 30 % | 40 % | 50 % | 60 % | 70 % |
| 15 % du CA | 45 % | 60 % | 75 % | 90 % | 105 % |
| 20 % du CA | 60 % | 80 % | 100 % | 120 % | 140 % |
| 30 % du CA | 90 % | 120 % | 150 % | 180 % | 210 % |
Lecture : la valeur d’entreprise exprimée en pourcentage du chiffre d’affaires, pour une marge et un multiple donnés. Hypothèses de calcul, hors dette nette.
Deux enseignements ressortent de ce tableau. D’abord, l’étendue des résultats : entre 15 % et 210 % du chiffre d’affaires, on couvre à peu près tout ce que l’on lit sur internet, ce qui montre que ces fourchettes sectorielles ne renseignent que sur la marge habituelle d’un secteur. Ensuite, la sensibilité : un point de marge en plus ou en moins déplace la valeur de trois à sept points de chiffre d’affaires. Une PME à 6 M€ de CA qui passe de 8 % à 10 % de marge d’EBE gagne, à multiple de 5 constant, 600 k€ de valeur d’entreprise. C’est un argument pour travailler la marge avant de vendre, bien plus que pour discuter du coefficient.
Reste la question du multiple lui-même. Sur les PME que nous accompagnons, nous travaillons le plus souvent avec des multiples d’EBE retraité compris entre 3 et 6, en hypothèse de départ, avant ajustement au secteur, à la récurrence du chiffre d’affaires et à la dépendance au dirigeant. Pour situer la borne haute, l’Argos Index, qui suit les acquisitions majoritaires de sociétés non cotées de la zone euro valorisées entre 15 et 500 M€, s’établissait à 8,6 fois l’EBITDA au premier trimestre 2026. Ces sociétés sont bien plus grandes et plus liquides que la PME de 6 M€ de chiffre d’affaires ; leur multiple médian n’est pas transposable, il donne un plafond. La manière dont les multiples se déplacent d’un secteur à l’autre est détaillée dans multiple d’EBITDA par secteur.
Les cas où le chiffre d’affaires est une base légitime
Dire que le pourcentage du CA est un raccourci ne veut pas dire qu’il faut le jeter. Trois situations lui donnent un vrai rôle.
Les fonds de commerce de détail
Pour un commerce, une boulangerie, un bar-tabac, une officine, les usages de la profession s’expriment en fourchette de coefficients appliqués au chiffre d’affaires, et le guide DGFiP de juin 2026 admet ces barèmes indicatifs à côté de la comparaison avec des cessions du même secteur. Son exemple d’application est parlant : pour un magasin de luminaires en centre-ville, l’évaluateur relève quatre cessions comparables dont les prix représentent entre 36,6 % et 45,2 % du chiffre d’affaires moyen, en déduit un ratio de 40 %, puis vérifie qu’il se situe dans la fourchette de 25 % à 50 % du barème indicatif de la profession. La méthode est acceptée précisément parce qu’elle est recoupée. Et elle porte sur le fonds, c’est-à-dire la clientèle, le droit au bail, le matériel : le stock et la trésorerie de la société s’ajoutent ou se retranchent ensuite.
Les entreprises en forte croissance ou non encore rentables
Quand la rentabilité du moment n’est pas représentative (jeune entreprise, activité en lancement, investissements commerciaux massifs), l’EBE ne mesure rien d’utile. Le multiple de chiffre d’affaires devient alors la seule référence de marché disponible, ce que le guide DGFiP reconnaît explicitement pour les start-up. Ce n’est pas la situation d’une PME établie depuis vingt ans, et un cédant de 60 ans qui invoque « la logique start-up » pour son entreprise de services perd en général la discussion avec l’acquéreur.
Les activités à revenus récurrents et marges homogènes
Portefeuilles de courtage en assurance, contrats de maintenance ou d’infogérance, abonnements : lorsque le chiffre d’affaires est contractuel et que les marges du secteur sont resserrées, le pourcentage de commissions ou de revenu récurrent devient une convention de place utile. Elle fonctionne parce que, dans ces métiers, la marge est à peu près la même chez tout le monde : la formule ci-dessus se simplifie d’elle-même.
En dehors de ces trois cas, le chiffre d’affaires sert de contrôle de cohérence. Si votre calcul par l’EBE aboutit à 110 % du CA dans un secteur où personne ne paie plus de 60 %, une hypothèse est fausse quelque part, en général le multiple.
Du chiffre d’affaires à la valeur : la démarche en quatre étapes
Voici comment nous passons, concrètement, de la question « combien de fois le CA » à une valeur que l’on peut défendre en négociation. La méthode complète, avec les trois familles d’approches, est décrite dans comment calculer la valeur d’une entreprise ; ici, seul l’enchaînement compte.
- Qualifier le chiffre d’affaires. Part récurrente (contrats, abonnements) contre part à reconquérir chaque année, concentration sur les trois premiers clients, tendance sur trois exercices. Un CA de 6 M€ dont 40 % dépend d’un seul donneur d’ordre n’a pas la même valeur qu’un CA réparti sur deux cents clients.
- Passer à l’EBE retraité. L’EBE, au sens de l’INSEE, est la valeur ajoutée diminuée des charges de personnel et des impôts sur la production, augmentée des subventions d’exploitation. On le corrige de la rémunération du dirigeant ramenée à un niveau de marché, des loyers versés à une SCI familiale, des charges non récurrentes. Ce travail est détaillé dans normaliser l’EBE avant une évaluation. Si vos interlocuteurs raisonnent en EBITDA, vérifiez que vous parlez du même agrégat : EBE ou EBITDA ne se confondent pas, et le guide DGFiP rappelle qu’un multiple d’EBITDA ne s’applique pas tel quel à un EBE comptable.
- Choisir un multiple et le justifier. Transactions récentes du secteur, taille, croissance, dépendance au dirigeant. Le multiple se présente en fourchette, jamais en chiffre unique.
- Passer de la valeur d’entreprise à la valeur des titres. On retranche les dettes financières (emprunts, comptes courants d’associés, crédit-bail retraité) et on ajoute la trésorerie disponible. Le guide DGFiP est net sur ce point : la prise en compte de la trésorerie n’est pas un retraitement optionnel. C’est ici que l’on retombe sur ses pieds, ou pas, par rapport au pourcentage de CA annoncé au départ.
Vigilance sur le chiffre d’affaires retenu. Le dernier exercice clos n’est pas toujours le bon : une année exceptionnelle, à la hausse ou à la baisse, se lisse. Le guide DGFiP retient, dans ses exemples, une moyenne pondérée des trois derniers exercices (coefficients 1, 2 et 3 du plus ancien au plus récent), en demandant à l’évaluateur de justifier son choix. Un acquéreur fera de même, et il regardera aussi le chiffre d’affaires de l’exercice en cours.
Cas type : deux PME à 6 M€ de CA, deux valeurs très différentes
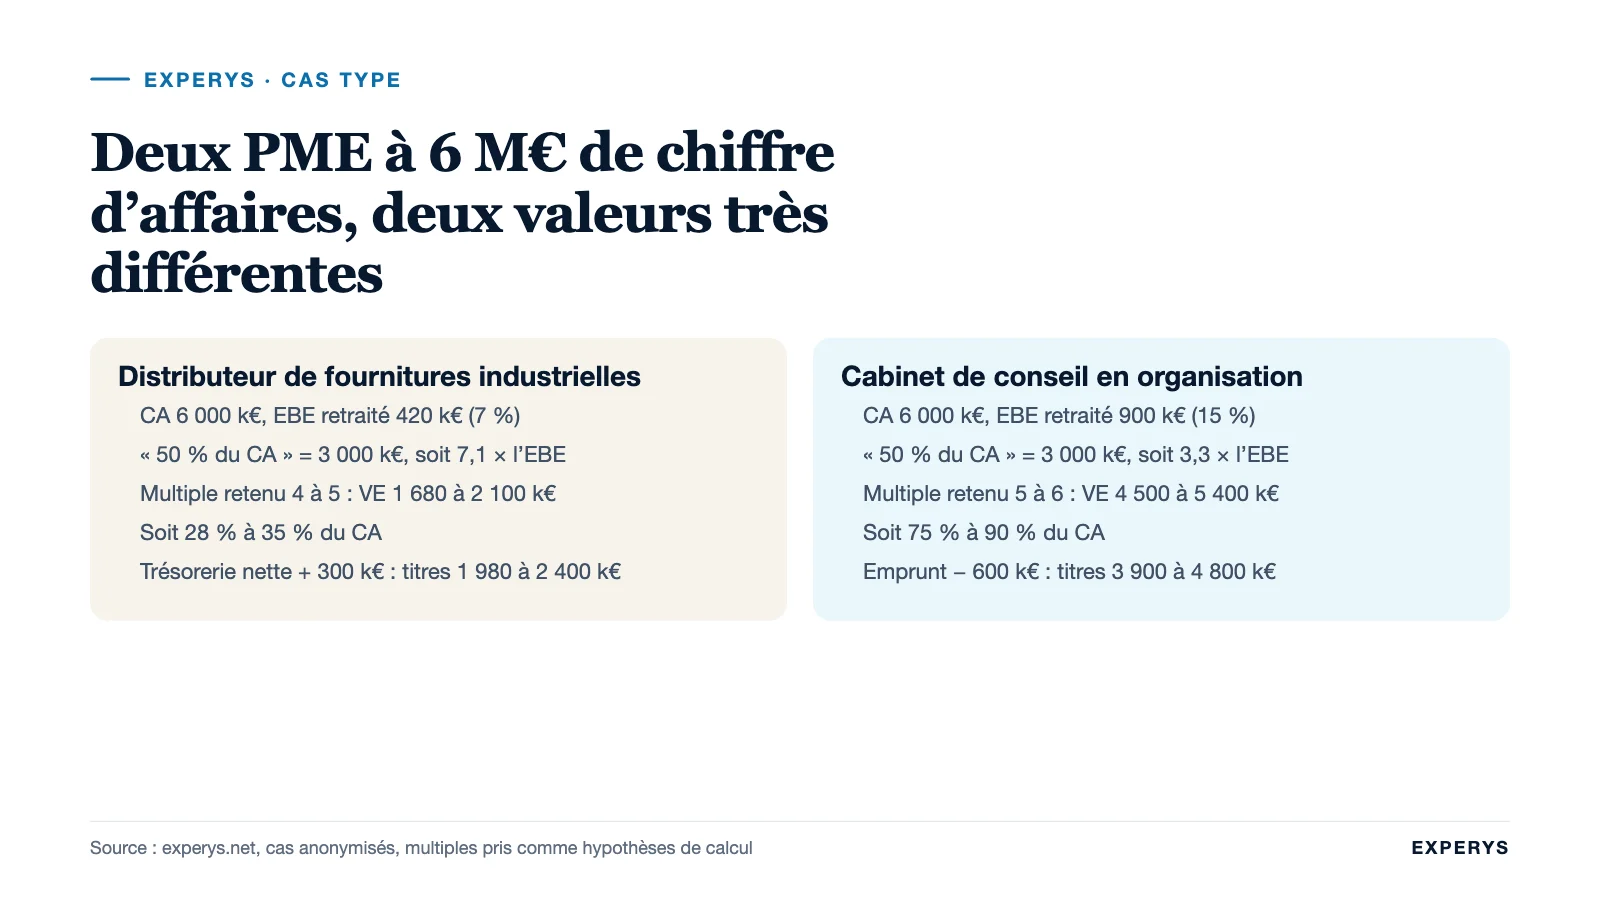
Prenons deux sociétés que nous avons croisées, sous des traits simplifiés et anonymisés. La première distribue des fournitures industrielles : 6 M€ de chiffre d’affaires, 15 salariés, un EBE retraité de 420 k€, soit 7 % du CA. La seconde est un cabinet de conseil en organisation : 6 M€ de chiffre d’affaires, 35 consultants, un EBE retraité de 900 k€, soit 15 %. Les deux dirigeants avaient entendu qu’une entreprise « se vend autour de 50 % du CA ».
| Hypothèses de calcul | Distributeur | Cabinet de conseil |
|---|---|---|
| Chiffre d’affaires | 6 000 k€ | 6 000 k€ |
| EBE retraité (marge) | 420 k€ (7 %) | 900 k€ (15 %) |
| « 50 % du CA » annoncé | 3 000 k€, soit 7,1 × EBE | 3 000 k€, soit 3,3 × EBE |
| Multiple d’EBE retenu (hypothèse) | 4 à 5 | 5 à 6 |
| Valeur d’entreprise | 1 680 à 2 100 k€ | 4 500 à 5 400 k€ |
| En % du CA | 28 % à 35 % | 75 % à 90 % |
| Dette financière nette | + 300 k€ (trésorerie nette) | − 600 k€ (emprunt) |
| Valeur des titres | 1 980 à 2 400 k€ | 3 900 à 4 800 k€ |
Le « 50 % du CA » aurait conduit le distributeur à demander 3 M€ pour une affaire qui dégage 420 k€ : aucun acquéreur ne finance sept fois l’EBE sur ce type d’activité, et le dossier serait resté sans offre. Il aurait conduit le cabinet de conseil à brader une société qui vaut probablement 4,5 à 5,4 M€ en valeur d’entreprise. Même chiffre d’affaires, même règle de pouce, deux erreurs en sens inverse.
On notera au passage l’effet de la dette nette : le distributeur, peu endetté et bien géré en trésorerie, récupère 300 k€ au-dessus de sa valeur d’entreprise ; le cabinet de conseil, qui a financé des locaux par emprunt, en perd 600 k€. Le pourcentage du chiffre d’affaires ne dit rien de cela, alors que c’est souvent le poste qui fait basculer une négociation.
Les erreurs que nous voyons le plus souvent
- Appliquer au chiffre d’affaires un pourcentage lu pour un autre métier. Les fourchettes publiées mélangent des fonds de commerce, des sociétés de services et des éditeurs de logiciels. Le pourcentage d’une agence digitale ne renseigne pas sur une entreprise de transport.
- Confondre valeur d’entreprise et prix des titres. Un pourcentage de CA donne, au mieux, une valeur d’entreprise. La dette et la trésorerie viennent après, et elles peuvent représenter la moitié du résultat.
- Prendre le chiffre d’affaires TTC ou l’exercice le plus flatteur. Tous les barèmes raisonnent hors taxes, sur une moyenne ou sur l’exercice le plus représentatif, pas sur le meilleur.
- Oublier que le pourcentage suppose une marge normale. Si votre marge est inférieure à celle du secteur, le pourcentage sectoriel vous surévalue ; si elle est supérieure, il vous sous-évalue. Dans les deux cas, revenez à l’EBE.
- Utiliser le pourcentage pour fixer un prix plancher. Le prix se forme dans la confrontation avec des acquéreurs, pas dans un tableau. Un chiffre annoncé trop tôt et trop haut fait fuir les candidats sérieux avant même la lecture du dossier.
Questions fréquentes
Comment estimer la valeur d’une entreprise à partir de son chiffre d’affaires ?
On ne l’estime pas directement à partir du chiffre d’affaires, sauf pour un fonds de commerce de détail couvert par un barème professionnel. Pour une société, on part du CA pour calculer l’EBE retraité, on applique un multiple justifié par des transactions comparables, puis on retranche la dette financière nette. Le résultat peut ensuite s’exprimer en pourcentage du CA, à titre de communication.
Quel pourcentage du chiffre d’affaires vaut une entreprise ?
Il n’existe pas de pourcentage universel. Mathématiquement, le pourcentage du CA est égal à la marge d’EBE multipliée par le multiple d’EBE : une entreprise à 10 % de marge valorisée 5 fois son EBE vaut 50 % de son CA, une entreprise à 5 % de marge au même multiple vaut 25 %. Les fourchettes sectorielles ne font que refléter les marges habituelles d’un métier.
Quelle méthode de valorisation donne la valeur la plus élevée ?
Aucune méthode n’est structurellement plus généreuse : tout dépend du profil de l’entreprise. Le pourcentage de CA avantage les sociétés peu rentables, le multiple d’EBE avantage les sociétés à forte marge, l’approche patrimoniale avantage celles qui détiennent des actifs importants. Un acquéreur recoupe toujours plusieurs approches, et l’écart entre elles est en soi une information.
Quels sont les principaux ratios de valorisation d’une entreprise ?
Pour une PME non cotée, les ratios les plus utilisés sont la valeur d’entreprise rapportée à l’EBE ou à l’EBITDA, la valeur d’entreprise rapportée au chiffre d’affaires, et, pour les sociétés bénéficiaires à structure financière comparable, le multiple de résultat net (PER). Le guide DGFiP indique que, hors cas particuliers, les multiples d’EBIT et d’EBITDA sont privilégiés en pratique.
Le chiffre d’affaires retenu doit-il être celui du dernier exercice ?
Pas nécessairement. L’usage est de retenir une moyenne des trois derniers exercices, simple ou pondérée en faveur du plus récent, et de justifier ce choix. Une année atypique, dans un sens ou dans l’autre, ne doit pas dicter la valeur ; l’acquéreur regardera de toute façon l’exercice en cours.
Sources (vérifiées le 24 septembre 2026) : DGFiP, guide « L’évaluation des entreprises et des titres de sociétés », édition de juin 2026 (multiple de chiffre d’affaires, barèmes de fonds de commerce, exemple d’application, passage de la valeur d’entreprise à la valeur des capitaux propres) ; INSEE, définition de l’excédent brut d’exploitation ; Argos Index mid-market, premier trimestre 2026 (Argos Wityu et Epsilon Research, publié le 20 mai 2026) ; Bpifrance Création, les méthodes d’évaluation d’entreprise.
Les fourchettes de multiples et de marges de cet article sont des hypothèses de calcul, pas des statistiques de marché. Si vous voulez savoir ce que vaut votre société au-delà d’un pourcentage de chiffre d’affaires, une évaluation d’entreprise menée sur vos comptes retraités et des transactions comparables prend quelques semaines. Vous pouvez aussi échanger directement avec un associé du cabinet, sans engagement.
 LinkedIn
 E-mail
 Contactez-nous