
 06 95 12 82 58
Dans une cession de PME, la lettre d’intention donne le ton et les audits donnent les arguments, mais c’est le contrat de cession qui donne le prix réellement encaissé. Au cabinet, notre accompagnement à la cession d’entreprise s’arrête rarement à la signature d’une offre : les semaines de négociation du SPA, aux côtés de l’avocat du cédant, sont celles où se jouent le plafond de la garantie, le montant séquestré, la formule d’ajustement du prix et la durée de la non-concurrence. Cet article passe en revue les clauses d’un share purchase agreement de PME, explique ce que chacune protège, et indique la position raisonnable d’un cédant sur chacune.
Sommaire
- Ce qu’est un SPA et où il se place dans la vente
- Parties et périmètre : ce qui est vendu, par qui, à qui
- Le prix : montant, ajustement, complément et paiement
- Déclarations du cédant et garantie d’actif et de passif
- Conditions suspensives et période entre signature et réalisation
- Non-concurrence, accompagnement et autres engagements d’après-vente
- Les sept clauses à négocier côté cédant
- Formalités, enregistrement et coût
- Les erreurs fréquentes
- Questions fréquentes
Ce qu’est un SPA et où il se place dans la vente
Le share purchase agreement (SPA, parfois stock purchase agreement) est le contrat par lequel les associés d’une société vendent leurs titres, actions ou parts sociales, à un acquéreur. Les avocats français parlent de contrat de cession de titres, de protocole de cession ou, quand la réalisation est différée, de promesse de cession. Le terme anglais s’est imposé dans les opérations de PME parce que les acquéreurs professionnels, groupes et fonds, l’utilisent, et parce que la structure du document (définitions, prix, déclarations, garanties, conditions, engagements) vient de la pratique anglo-américaine.
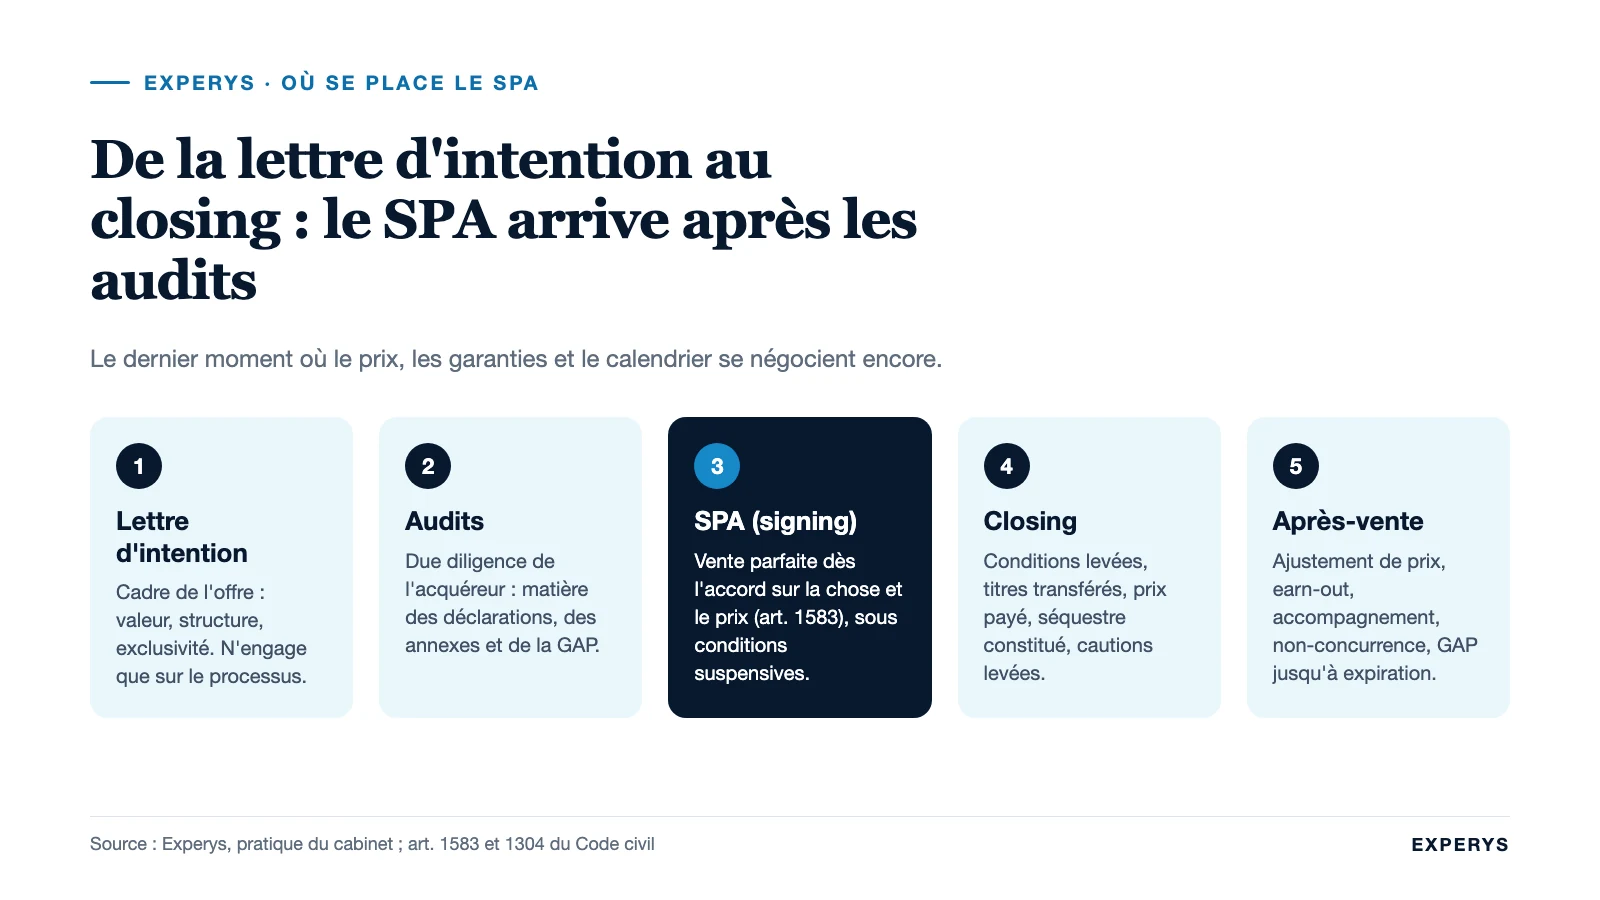
Sa place dans le calendrier est fixe : après la lettre d’intention, qui n’engage que sur le cadre, et après les audits de l’acquéreur, qui fournissent la matière des déclarations et des garanties. Il est signé au signing ; les titres sont transférés et le prix payé au closing, le même jour si aucune condition ne reste à lever, quelques semaines ou mois plus tard sinon. Une règle de droit français explique l’importance du moment : la vente « est parfaite entre les parties, et la propriété est acquise de droit à l’acheteur à l’égard du vendeur, dès qu’on est convenu de la chose et du prix » (article 1583 du Code civil). Sauf conditions suspensives, le SPA signé est une vente faite, pas une intention.
Le SPA se distingue de l’asset purchase agreement, qui porte sur des actifs, un fonds de commerce, une branche d’activité, et non sur des titres. Le choix entre les deux formes a des conséquences fiscales et sociales importantes ; nous nous concentrons ici sur la cession de titres, de loin la plus fréquente dans nos dossiers.
Parties et périmètre : ce qui est vendu, par qui, à qui
Les premières pages semblent formelles. Elles ne le sont pas. Trois questions s’y règlent.
Qui vend, et qui garantit. Dans une PME, les titres sont souvent répartis entre le dirigeant, son conjoint, une holding, des minoritaires historiques ou des salariés. Tous signent la cession ; tous ne doivent pas garantir de la même façon. Un minoritaire à 5 % qui n’a jamais eu accès à la gestion n’a aucune raison de porter une garantie solidaire sur l’ensemble du passif. La répartition des garanties entre cédants, solidaire ou proportionnelle, plafonnée ou non, est une clause à part entière.
Qui achète. L’acquéreur est souvent une société constituée pour l’opération, une holding de reprise sans autre actif que le financement qu’elle lève. Le cédant qui accepte un crédit vendeur, un earn-out ou un paiement différé doit savoir qui lui devra l’argent et exiger, le cas échéant, une garantie de la société mère ou un nantissement.
Ce qui est vendu. Les titres, mais aussi les comptes courants d’associés (cédés ou remboursés, à quel prix), les titres de filiales, les droits sur les marques ou les brevets détenus personnellement par le dirigeant, l’immobilier logé dans une SCI et donné à bail. Chaque élément oublié à ce stade revient plus tard sous forme de contentieux ou de renégociation.
Le prix : montant, ajustement, complément et paiement
Le prix d’un SPA est une formule plus qu’un chiffre. Le montant convenu dans la lettre d’intention est en général une valeur d’entreprise, dont le contrat déduit la dette nette et parfois l’écart de besoin en fonds de roulement pour aboutir au prix des titres ; nous détaillons ce passage dans de la valeur d’entreprise au prix des titres. Le SPA doit donc dire à quelle date les comptes de référence sont arrêtés et comment le prix évolue entre cette date et le closing. Deux familles de mécanismes existent.
- Le prix fixe sur comptes de référence, ou « locked box » : le prix est arrêté sur un bilan antérieur à la signature et ne bouge plus ; en contrepartie, le cédant s’interdit toute fuite de valeur (dividendes, rémunérations exceptionnelles, remboursements de comptes courants) entre la date des comptes et le closing, et rembourse celles qui seraient constatées.
- L’ajustement sur comptes de closing : le prix est provisoire au closing et ajusté, quelques semaines plus tard, sur des comptes arrêtés à la date de réalisation, avec une procédure d’expertise en cas de désaccord. Plus précis, plus long, plus conflictuel.
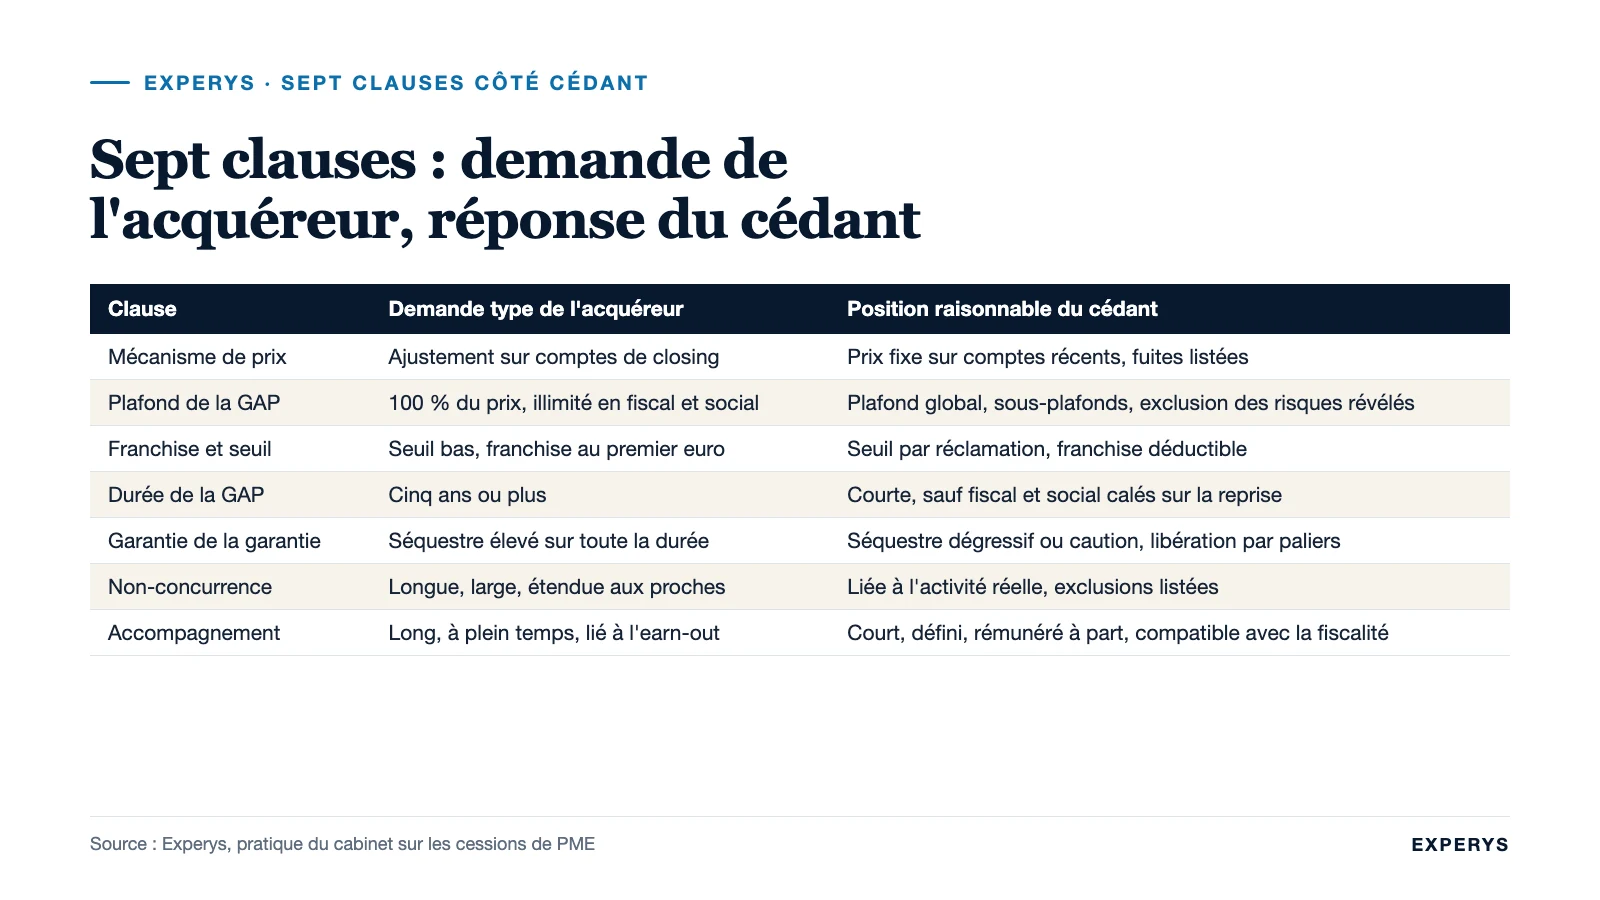
S’y ajoutent les compléments : l’earn-out, complément de prix conditionné à des résultats futurs, dont le SPA doit définir l’indicateur, la période, le mode de calcul et les protections du cédant contre une gestion qui rendrait l’objectif inatteignable ; le crédit vendeur, paiement différé d’une partie du prix, avec ses garanties ; le séquestre d’une fraction du prix en garantie de la GAP. Le tableau plus bas résume la position à tenir sur chacun.
Point de vigilance : un ajustement de prix et une garantie d’actif et de passif peuvent couvrir le même événement (une créance douteuse, un litige provisionné). Le SPA doit prévoir qu’un même préjudice n’est indemnisé qu’une fois, faute de quoi le cédant paie deux fois.
Déclarations du cédant et garantie d’actif et de passif
Le cœur du SPA, en volume et en enjeu, est le chapitre des déclarations et garanties. Le cédant déclare un état de la société : comptes réguliers et sincères, absence de litige non révélé, conformité fiscale et sociale, propriété des actifs, validité des contrats. Ces déclarations sont écrites comme vraies à la date de signature et, le plus souvent, réitérées au closing. Puis la garantie d’actif et de passif organise l’indemnisation de l’acquéreur si l’une d’elles se révèle inexacte, ou si un passif d’origine antérieure apparaît après la vente.
Ce mécanisme s’articule avec une règle légale que les cédants sous-estiment : le devoir d’information précontractuelle de l’article 1112-1 du Code civil. Une information déterminante connue du cédant et ignorée de l’acquéreur doit lui être communiquée, indépendamment de ce que dit le contrat. Les annexes du SPA, où le cédant liste les exceptions à ses déclarations (« sauf le litige X mentionné en annexe 4.3 »), sont donc autant une protection du cédant qu’une exigence de l’acquéreur : ce qui est révélé en annexe sort en principe du champ de la garantie. Un cédant a intérêt à des annexes longues et précises.
Les bornes de la garantie se négocient dans le SPA : plafond global (souvent exprimé en pourcentage du prix), franchise et seuil de déclenchement, durée générale et durée alignée sur les délais de reprise fiscaux et sociaux, procédure de mise en jeu, et « garantie de la garantie » (séquestre, caution bancaire, garantie à première demande). Nous détaillons ce dernier point dans sécuriser la garantie d’actif et de passif. Un SPA sans garantie de la garantie est fréquent entre PME ; un SPA de fonds ou de groupe sans séquestre ni caution est rare.
Conditions suspensives et période entre signature et réalisation
Quand la vente ne peut pas se réaliser le jour de la signature, le SPA la subordonne à des conditions suspensives : obtention du financement bancaire de l’acquéreur, autorisation d’une autorité (concurrence, pour les grandes opérations ; agrément sectoriel, par exemple pour une société de sécurité privée), accord d’un bailleur ou d’un client dont le contrat comporte une clause de changement de contrôle, renonciation à un droit de préemption, réalisation d’une restructuration préalable (sortie de l’immobilier, distribution de trésorerie). Le Code civil pose le cadre : l’obligation est conditionnelle « lorsqu’elle dépend d’un événement futur et incertain », et la condition suspensive « est réputée accomplie si celui qui y avait intérêt en a empêché l’accomplissement » (articles 1304 et 1304-3).
Côté cédant, trois précautions. Limiter les conditions à celles qui ne dépendent pas de la seule volonté de l’acquéreur : une condition de « satisfaction des audits complémentaires » est une option de sortie gratuite, pas une condition. Fixer une date butoir au-delà de laquelle le contrat est caduc, avec une indemnité d’immobilisation si l’échec vient de l’acquéreur. Encadrer la période intercalaire : le cédant s’engage à gérer « dans le cours normal des affaires » et à ne pas prendre certaines décisions sans l’accord de l’acquéreur ; cette liste doit rester compatible avec la conduite réelle de l’entreprise, faute de quoi le dirigeant se retrouve à demander une autorisation pour renouveler un contrat de maintenance.
Non-concurrence, accompagnement et autres engagements d’après-vente
La clause de non-concurrence engage le cédant personnellement, et parfois ses proches ou sa holding, à ne pas exercer d’activité concurrente pendant une durée et sur un territoire donnés. Aucun texte ne l’impose ; la garantie légale d’éviction, qui interdit au vendeur de reprendre ce qu’il a vendu, est trop imprécise pour rassurer un acquéreur. Pour être valable, la clause doit être limitée dans le temps et dans l’espace et proportionnée à l’intérêt légitime de l’acquéreur, sous peine d’être réduite par le juge. Dans les cessions de PME, deux à cinq ans sur le territoire d’activité de la société sont les bornes que nous rencontrons ; au-delà, le cédant a des arguments. Une clause de non-sollicitation des salariés et des clients l’accompagne le plus souvent.
L’accompagnement du cédant après la vente se rédige avec soin : durée, contenu, disponibilité, rémunération, statut (mandat, contrat de travail, prestation via une société tierce), et surtout articulation avec la fiscalité du cédant. Un dirigeant qui compte sur l’abattement fixe du départ à la retraite doit cesser toute fonction dans un délai strict ; un accompagnement de trois ans sous contrat de travail peut lui coûter cet avantage. Le SPA doit aussi prévoir ce qui se passe si l’accompagnement s’interrompt, par la volonté de l’acquéreur ou du cédant.
Restent les engagements divers : sort des cautions personnelles données par le dirigeant aux banques (mainlevée à obtenir au closing, ou contre-garantie de l’acquéreur), sort des comptes courants, mandat social du dirigeant (démission au closing avec quitus), assurances, conservation des archives, confidentialité. Les salariés, eux, suivent la société : leurs contrats se poursuivent avec le nouvel actionnaire sans formalité, la personne de l’employeur ne changeant pas dans une cession de titres, et l’article L. 1224-1 du Code du travail s’appliquerait de toute façon en cas de transfert d’entité.
Les sept clauses à négocier côté cédant
| Clause | Ce que demande l’acquéreur | Position raisonnable du cédant |
|---|---|---|
| Mécanisme de prix | Ajustement sur comptes de closing, avec BFR normatif exigeant | Prix fixe sur comptes récents (locked box) avec liste précise des fuites interdites ; sinon, procédure d’ajustement encadrée et expert désigné à l’avance |
| Plafond de la GAP | 100 % du prix, sans plafond pour le fiscal et le social | Plafond global en pourcentage du prix, sous-plafonds par nature, exclusion des risques révélés en annexe |
| Franchise et seuil | Seuil bas, franchise « au premier euro » une fois franchie | Seuil par réclamation et franchise globale déductible, pour écarter les petits litiges |
| Durée de la GAP | Cinq ans ou plus, alignée sur le maximum des prescriptions | Durée générale courte, durée fiscale et sociale calée sur le délai de reprise, expiration automatique |
| Garantie de la garantie | Séquestre d’une part significative du prix pendant toute la durée | Séquestre dégressif ou caution bancaire, libération par paliers, intérêts au cédant |
| Non-concurrence | Longue, large, étendue aux proches et à toute activité connexe | Durée et territoire liés à l’activité réelle, exclusions listées (activités de conseil, participations minoritaires passives) |
| Accompagnement | Long, à plein temps, faiblement rémunéré, avec earn-out lié | Durée courte et dégressive, contenu défini, rémunération distincte du prix, compatible avec la fiscalité du cédant |
Aucune de ces positions n’est un dogme : un cédant qui a bien préparé sa société, avec des comptes audités et des annexes complètes, obtient des bornes plus favorables qu’un cédant qui découvre ses propres passifs en même temps que l’acquéreur. La négociation du SPA commence en réalité un an plus tôt, dans la préparation. Le rôle de l’avocat dans cette phase est décrit dans notre article sur le rôle de l’avocat en fusion-acquisition.
Formalités, enregistrement et coût
Une fois signé et réalisé, le SPA suit un parcours formel court. L’acte de cession de titres doit être enregistré auprès du service des impôts dans le mois de sa date (article 635 du CGI). Les droits d’enregistrement de l’article 726 du CGI sont de 0,10 % du prix pour des actions (SAS, SA), et de 3 % pour des parts sociales (SARL, SNC) après un abattement de 23 000 € rapporté au pourcentage de parts cédées ; ils atteignent 5 % pour les sociétés à prépondérance immobilière. Ils sont en pratique supportés par l’acquéreur, sauf clause contraire. Sur une SARL vendue 2 000 000 € à 100 %, cela fait 59 310 € ; sur une SAS au même prix, 2 000 €. La transformation en SAS avant la vente, fréquente, s’explique aussi par cet écart.
Le transfert des titres se matérialise par des ordres de mouvement et l’inscription dans les registres de la société pour les actions, par la signification ou le dépôt des statuts modifiés pour les parts sociales ; l’agrément des associés, s’il est prévu par les statuts ou la loi (SARL), aura été obtenu avant le closing, en général comme condition suspensive. Enfin, dans les sociétés de moins de cinquante salariés, l’obligation d’information préalable des salariés sur le projet de vente doit avoir été respectée en amont ; nous la détaillons dans notre article sur la vente d’entreprise et les droits des salariés.
Les erreurs fréquentes
Négocier le prix, puis « laisser les avocats faire le reste ». La GAP, l’ajustement et le séquestre sont du prix. Un cédant qui obtient 5 % de plus sur la valeur d’entreprise et cède 20 % de séquestre pendant cinq ans a perdu au change.
Des annexes courtes. Tout ce qui n’est pas révélé en annexe reste sous garantie. Le cédant qui craint d’« inquiéter » l’acquéreur en listant ses litiges leur donne au contraire une seconde vie après la vente.
Accepter une condition suspensive potestative. « Sous réserve de l’obtention par l’acquéreur d’un financement à des conditions satisfaisantes » sans montant ni durée ni taux définis, c’est une porte de sortie sans frais pour l’acheteur.
Signer une non-concurrence qui couvre la retraite active. Un dirigeant qui envisage de conseiller, d’investir ou de siéger dans des conseils d’administration doit lister ces activités comme exclusions avant de signer, pas après.
Oublier les cautions personnelles. Elles ne s’éteignent pas avec la vente des titres. Le SPA doit imposer leur mainlevée au closing ou une contre-garantie de l’acquéreur.
Confondre déclarations et opinions. Déclarer que « les comptes sont réguliers et sincères » engage ; déclarer que « la société n’a connaissance d’aucun risque » sans réserve de connaissance engage bien plus. La formulation « à la connaissance du cédant, après enquête raisonnable » n’est pas une coquetterie d’avocat.
Questions fréquentes
Quelle est la définition du SPA en M&A ?
Le share purchase agreement (SPA) est le contrat par lequel les associés d’une société vendent leurs actions ou parts à un acquéreur. En français, on parle de contrat ou de protocole de cession de titres. Il fixe le périmètre cédé, le prix et ses ajustements, les déclarations et garanties du vendeur, les conditions suspensives et les engagements d’après-vente. Il se distingue de l’asset purchase agreement, qui porte sur des actifs (un fonds de commerce, par exemple) et non sur des titres.
Qui rédige le share purchase agreement ?
En pratique, l’avocat de l’acquéreur rédige le premier projet, parce que c’est l’acheteur qui demande des garanties et qui structure le financement. L’avocat du cédant le négocie clause par clause, avec le conseil M&A pour les aspects de prix et de calendrier. Un cédant qui laisse le projet adverse sans contre-proposition écrite accepte, par défaut, une répartition des risques pensée pour l’autre partie.
Le SPA est-il définitif dès sa signature ?
Oui, sous réserve des conditions suspensives qu’il contient. En droit français, la vente est parfaite dès l’accord sur la chose et le prix (article 1583 du Code civil) ; le SPA engage donc les parties dès le signing, et le transfert des titres intervient au closing une fois les conditions levées. Si une condition défaille sans faute d’une partie, le contrat est caduc ; si une partie a empêché sa réalisation, la condition est réputée accomplie.
Une clause de non-concurrence est-elle obligatoire dans une cession de titres ?
Elle n’est pas imposée par la loi, mais l’acquéreur la demande presque toujours, parce que la garantie légale d’éviction du vendeur ne suffit pas à l’empêcher de recréer une activité concurrente. Pour être valable, elle doit être limitée dans le temps et dans l’espace, et proportionnée à l’intérêt légitime de l’acquéreur ; une clause trop large est réductible par le juge. Dans les cessions de PME, deux à cinq ans sur le territoire d’activité de la société sont les bornes courantes.
Sources
- Article 1583 du Code civil : la vente est parfaite dès l’accord sur la chose et le prix.
- Article 1304 et article 1304-3 du Code civil : condition suspensive.
- Article 1112-1 du Code civil : devoir d’information précontractuelle.
- Article 726 et article 635 du CGI : droits et délai d’enregistrement des cessions de droits sociaux.
- Article L. 1224-1 du Code du travail : maintien des contrats de travail. Textes consultés dans leur version en vigueur à la date de rédaction.
Ces informations sont générales et ne remplacent pas la rédaction et la négociation du contrat par un avocat. Le conseil M&A prépare le terrain du SPA bien avant sa rédaction, dans la préparation de la société et la négociation de l’offre : c’est le sens de notre accompagnement à la cession d’entreprise. Pour en parler, échangez avec un associé.
 LinkedIn
 E-mail
 Contactez-nous