
 06 95 12 82 58
Un multiple d’EBITDA, tout le monde le connaît. Ce que beaucoup de cédants découvrent tard, c’est que ce multiple ne donne pas ce qu’ils toucheront. Il donne la valeur d’entreprise, et entre cette valeur et le chèque, il y a la dette nette. Lors d’une estimation d’entreprise, c’est le passage le plus disputé de la négociation, parce que chaque ligne du bilan peut changer de camp. Voici comment le ratio EV/EBITDA se construit, ce qui compose la dette nette au sens d’un acquéreur, et comment se calcule, ligne par ligne, le prix des titres.
Sommaire
- EV/EBITDA : ce que mesure le ratio et pourquoi il s’est imposé
- La dette nette : bien plus que les emprunts bancaires
- Le besoin en fonds de roulement, troisième terme du calcul
- Exemple chiffré : de 8 M€ de valeur d’entreprise au prix des titres
- Dette nette / EBITDA : le ratio qui fixe la capacité d’endettement de l’acquéreur
- Les erreurs qui coûtent cher au cédant
- Questions fréquentes
EV/EBITDA : ce que mesure le ratio et pourquoi il s’est imposé
Le ratio EV/EBITDA rapporte la valeur d’entreprise (enterprise value, EV, ou VE en français) à l’excédent brut d’exploitation au sens anglo-saxon. Il répond à une question simple : combien d’années d’EBITDA un acquéreur paie-t-il pour l’ensemble de l’activité, quel que soit son financement ? Un multiple de 6 signifie que la valeur de l’outil économique représente six fois le résultat d’exploitation avant amortissements, intérêts et impôt.
Sa force tient à une symétrie. Au numérateur, la valeur d’entreprise est la valeur de l’actif économique, celle qui revient à l’ensemble des apporteurs de capitaux, actionnaires et prêteurs. Au dénominateur, l’EBITDA est le flux dégagé avant toute rémunération de ces apporteurs. Le ratio est donc indifférent à la structure financière : deux sociétés identiques, l’une endettée, l’autre non, affichent le même EV/EBITDA. C’est ce qui le rend comparable d’une entreprise à l’autre, et c’est pour cela que le guide DGFiP de juin 2026 note que, hors cas particuliers, les multiples d’EBIT et d’EBITDA sont privilégiés en pratique.
Deux précisions avant d’aller plus loin. L’EBITDA n’est pas un agrégat normé en France ; sa définition et ses retraitements font l’objet de EBITDA : définition, calcul et rôle dans la valorisation, et le guide DGFiP rappelle qu’un multiple d’EBITDA ne s’applique pas tel quel à un EBE comptable. Ensuite, le multiple lui-même vient de transactions comparables. Pour donner un ordre de grandeur sur le segment supérieur, l’Argos Index, qui suit les acquisitions majoritaires de sociétés non cotées de la zone euro valorisées entre 15 et 500 M€, ressortait à 8,6 fois l’EBITDA au premier trimestre 2026, avec un écart marqué entre les fonds d’investissement (10,0) et les acquéreurs industriels (7,8). Les PME que nous accompagnons, bien plus petites et moins liquides, se traitent en dessous ; nous partons le plus souvent d’hypothèses de 4 à 7 selon le secteur, avant ajustements.
La dette nette : bien plus que les emprunts bancaires
Multiple appliqué, on tient une valeur d’entreprise. Pour obtenir la valeur des capitaux propres, c’est-à-dire ce que se partagent les actionnaires, on retranche ce qui revient aux autres apporteurs de capitaux. Le guide DGFiP décrit ce passage : l’endettement financier net est constitué de l’ensemble des dettes financières et bancaires, quelles que soient leurs échéances (emprunts, obligations, concours bancaires courants, comptes courants d’associés), diminué des disponibilités et des valeurs mobilières de placement à leur valeur réelle. Et il ajoute une phrase que nous citons souvent en négociation : la prise en compte de la trésorerie n’est pas un retraitement optionnel.
Dans une transaction réelle, la liste s’allonge. Voici les postes qu’un acquéreur et son conseil ajoutent presque systématiquement à la dette nette, et ceux que le cédant peut légitimement discuter.
| Poste | Traitement usuel | Point de discussion |
|---|---|---|
| Emprunts bancaires, moyen et long terme | Dette | Capital restant dû à la date de référence, indemnités de remboursement anticipé incluses |
| Découverts, concours bancaires courants | Dette | Saisonnalité : la date de référence compte |
| Comptes courants d’associés | Dette | Remboursés au cédant au closing, ou cédés avec les titres à leur nominal |
| Crédit-bail et location financière | Dette (capital restant dû) | Cohérence avec l’EBITDA : si les loyers restent en charges, ne pas compter la dette deux fois |
| Affacturage, cessions Dailly | Dette | Le guide DGFiP demande de réintégrer les créances cédées en dettes financières et en créances clients |
| Dividendes votés non versés | Dette | Ils sortent de la trésorerie après la date de référence |
| Impôt sur les sociétés dû, dettes fiscales et sociales en retard | Assimilé à de la dette | Seule la part hors cycle normal d’exploitation |
| Provisions pour litiges, engagements de retraite | Souvent assimilés à de la dette | Nets d’impôt, si le risque est probable et chiffré |
| Trésorerie et placements | Diminue la dette | Trésorerie « piégée » (cautions, séquestres) souvent exclue par l’acquéreur |
| Actifs hors exploitation (immeuble de rapport, participation) | Ajoutés à la valeur | À leur valeur nette d’impôt, ou sortis avant la cession |
Le sort de la trésorerie excédentaire, celle qui dépasse ce dont l’exploitation a besoin, mérite un traitement à part : la vendre avec les titres, la distribuer avant, ou la remonter dans une holding n’a pas le même coût fiscal. Ce choix est traité dans que devient la trésorerie lors de la vente d’une société.
Le besoin en fonds de roulement, troisième terme du calcul
C’est le terme que les cédants oublient, et celui sur lequel les acquéreurs expérimentés gagnent le plus. Le raisonnement est le suivant : la valeur d’entreprise suppose que l’acquéreur reçoit une société capable de fonctionner, avec un niveau normal de stocks, de créances clients et de dettes fournisseurs. Si, à la date de référence, le BFR est inférieur à ce niveau normal (parce que le cédant a laissé filer les dettes fournisseurs ou vidé les stocks), l’acquéreur devra remettre de l’argent après le closing. Il déduit donc l’écart du prix. À l’inverse, un BFR supérieur à la normale se traduit par un complément de prix.
Le BFR normatif s’estime en général sur douze mois glissants, en jours de chiffre d’affaires, pour lisser la saisonnalité. Le guide DGFiP le décompose en composantes d’exploitation et suggère la même unité de mesure. Un point pratique : plus l’activité est saisonnière, plus la date de référence devient un enjeu de négociation à part entière, et plus le mécanisme d’ajustement de prix au closing, ou son alternative dite locked box, mérite d’être écrit tôt.
Vigilance sur la cohérence trésorerie-BFR. Une société qui encaisse ses clients à 30 jours et paie ses fournisseurs à 60 affiche une trésorerie confortable qui est en réalité de l’argent des fournisseurs. Compter cette trésorerie en diminution de la dette nette sans ajuster le BFR revient à la compter deux fois. Les acquéreurs le savent, et le point revient toujours en due diligence.
Exemple chiffré : de 8 M€ de valeur d’entreprise au prix des titres
Prenons une société de maintenance industrielle, 60 salariés, 9 M€ de chiffre d’affaires et 1,3 M€ d’EBITDA retraité. Une lettre d’intention retient un multiple de 6, soit 7,8 M€ de valeur d’entreprise, et précise que le prix sera établi « sans dette et sans trésorerie, avec un BFR normal ». Le cédant lit 7,8 M€. Le passage au prix des titres, à la date de référence, donne ceci (montants en k€, hypothèses simplifiées).
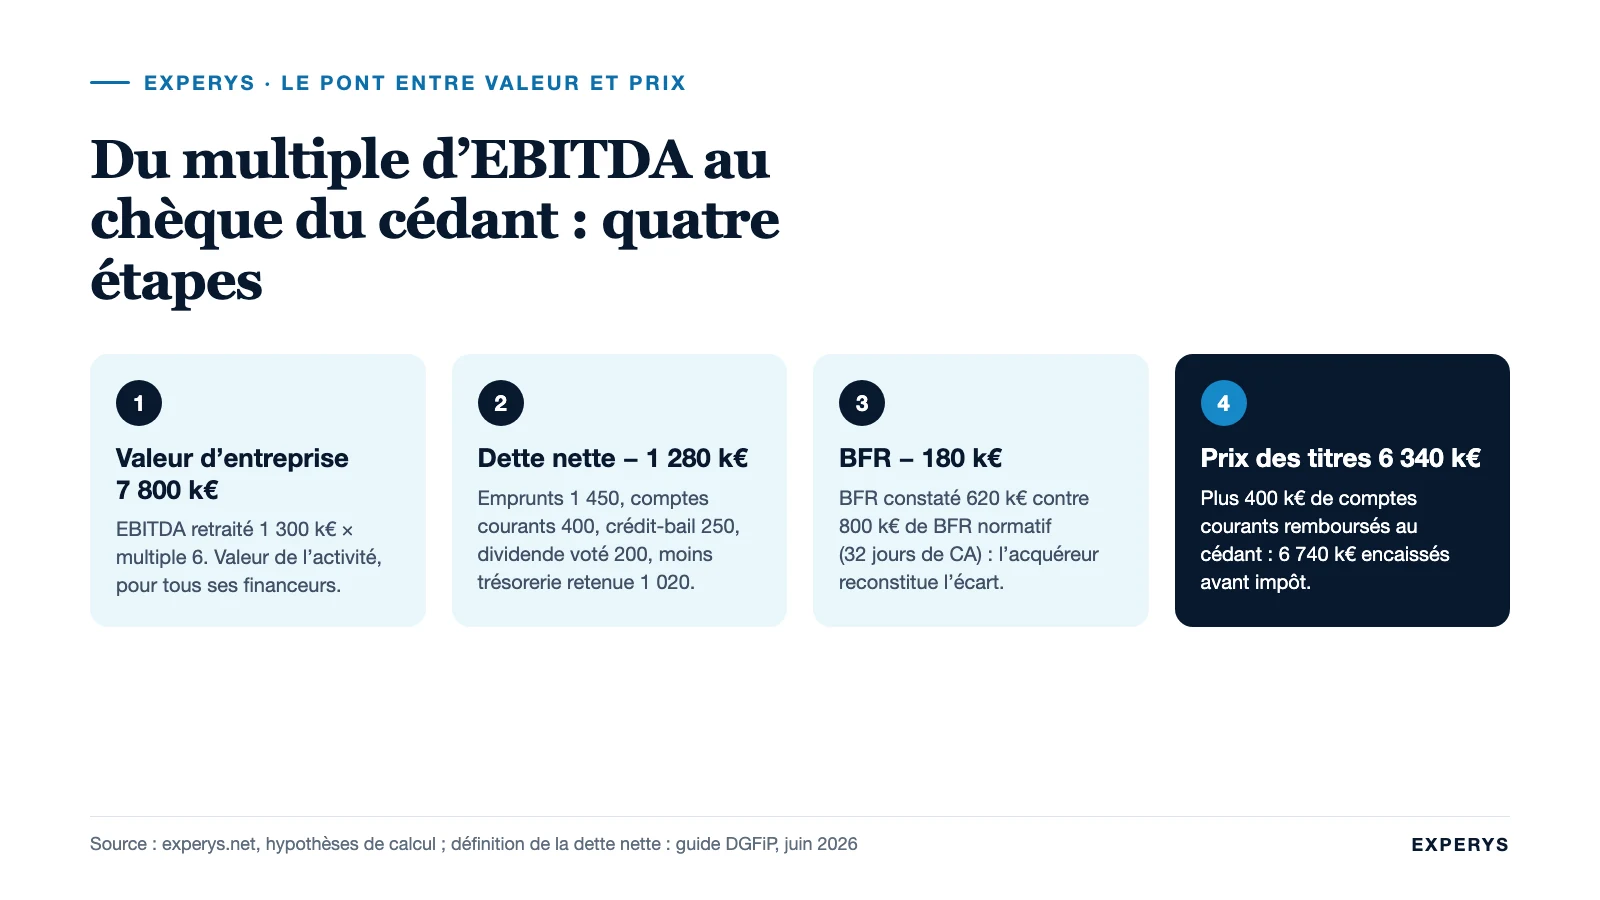
| Étape | k€ | Commentaire |
|---|---|---|
| EBITDA retraité × 6 | 7 800 | Valeur d’entreprise |
| Emprunts bancaires (capital restant dû) | − 1 450 | Dont indemnité de remboursement anticipé 30 |
| Comptes courants d’associés | − 400 | Remboursés au cédant au closing, en plus du prix |
| Crédit-bail (capital restant dû) | − 250 | Les loyers ont été retraités de l’EBITDA |
| Dividende voté, non encore versé | − 200 | Sortira de la trésorerie après la date de référence |
| Trésorerie et placements | + 1 100 | Dont 80 de cautions exclues par l’acquéreur : + 1 020 retenus |
| Dette financière nette | − 1 280 | − 1 450 − 400 − 250 − 200 + 1 020 |
| BFR à la date de référence | 620 | Contre un BFR normatif de 800 (32 jours de CA) |
| Ajustement de BFR | − 180 | L’acquéreur devra reconstituer cet écart |
| Prix des titres | 6 340 | 7 800 − 1 280 − 180 |
| Auquel s’ajoute le remboursement des comptes courants | + 400 | Perçu par le cédant, hors prix des titres |
| Encaissement total du cédant | 6 740 | Avant impôt sur la plus-value |
Entre les 7,8 M€ lus dans la lettre d’intention et les 6,74 M€ effectivement perçus, l’écart est de 13,6 %. Il ne vient pas d’une baisse de valeur, mais d’un simple changement de périmètre : la lettre d’intention parlait de l’entreprise, le chèque paie les titres. Un cédant qui a compris cette mécanique avant de signer la LOI négocie autrement : il discute la définition de la dette nette et le niveau du BFR normatif, pas seulement le multiple. Ce que l’on peut encore obtenir, et ce qui est perdu, entre la valeur estimée et le prix signé, fait l’objet de prix de cession d’entreprise : de la valeur estimée au prix négocié.
On peut aussi lire l’exemple à l’envers. Si le cédant avait remboursé ses comptes courants et distribué le dividende avant la date de référence, la trésorerie aurait baissé d’autant et le prix des titres n’aurait pas bougé. La dette nette est un jeu à somme nulle : ce qu’on sort d’un côté ressort de l’autre. Ce qui change vraiment le résultat, c’est la définition des postes (cautions, crédit-bail, provisions) et le BFR de référence.
Dette nette / EBITDA : le ratio qui fixe la capacité d’endettement de l’acquéreur
Le même couple de chiffres, lu dans l’autre sens, donne le ratio dette nette / EBITDA, dit levier. Il exprime en combien d’années d’EBITDA la société pourrait rembourser sa dette financière nette si elle y consacrait tout son résultat. Pour un cédant, il a deux usages.
D’abord, il décrit la société cédée. Une PME avec 1,3 M€ d’EBITDA et 1,28 M€ de dette nette a un levier d’environ 1, ce qui est faible : elle a de la marge pour supporter une dette supplémentaire. C’est un argument commercial, pas seulement un chiffre comptable.
Ensuite, et surtout, il détermine ce que l’acquéreur pourra emprunter. Un repreneur qui finance l’acquisition par une holding avec de la dette bancaire fait reposer le remboursement sur les dividendes remontés de la cible. Les banques raisonnent en levier total après opération, dette d’acquisition comprise, et en capacité de remboursement mesurée sur les flux de la cible. Sur les dossiers de PME que nous voyons, l’enveloppe de dette que les prêteurs acceptent se situe le plus souvent, à titre d’hypothèse de travail, entre 2,5 et 4 fois l’EBITDA retraité selon la récurrence de l’activité et la qualité de l’EBITDA. Un prix qui exige un levier au-delà de ce que le marché bancaire finance n’est pas un prix : c’est un vœu. C’est aussi pour cette raison que le multiple EV/EBITDA et le prix des titres restent liés, quelles que soient les ambitions du cédant.
Les erreurs qui coûtent cher au cédant
- Lire la valeur d’entreprise comme un prix. Toute lettre d’intention sérieuse précise « sur une base sans dette et sans trésorerie » (cash free, debt free). Le prix vient après le pont.
- Laisser l’acquéreur définir seul la dette nette. La liste des postes assimilés à de la dette se négocie dans la LOI, pas dans le contrat de cession, quand il est trop tard.
- Ignorer le BFR de référence. Fixer un BFR normatif trop élevé revient à accepter une réduction de prix mécanique. Il se calcule sur douze mois, avec les mêmes conventions comptables que celles utilisées pour la date de référence.
- Améliorer artificiellement la trésorerie avant la date de référence. Retarder les fournisseurs ou accélérer les encaissements gonfle la trésorerie et creuse le BFR : l’ajustement annule l’effet, et la confiance en pâtit.
- Confondre comptes courants et prix. Les comptes courants d’associés sont remboursés en plus du prix des titres ; ils ne sont ni un bonus ni une partie de la valorisation, et leur fiscalité n’est pas celle d’une plus-value.
Questions fréquentes
Pourquoi utiliser le ratio EV/EBITDA plutôt que le PER ?
Parce qu’il neutralise la structure financière et la politique d’amortissement. Le PER compare une valeur des capitaux propres à un résultat net, qui dépend de l’endettement, des amortissements et de l’impôt de chaque société. L’EV/EBITDA compare la valeur de l’actif économique à un flux avant ces choix, ce qui rend des sociétés différemment financées comparables entre elles.
Qu’est-ce que la dette nette d’une entreprise ?
La dette financière nette est l’ensemble des dettes financières et bancaires, quelle que soit leur échéance, y compris les comptes courants d’associés, diminué des disponibilités et des placements. Dans une transaction, on y assimile souvent le crédit-bail, l’affacturage, les dividendes votés non versés et certaines provisions nettes d’impôt.
Quelle différence entre valeur d’entreprise et valeur des titres ?
La valeur d’entreprise est la valeur de l’activité, qui revient à tous ceux qui l’ont financée, actionnaires et prêteurs. La valeur des titres est ce qui reste aux actionnaires une fois la dette financière nette retranchée. C’est la valeur des titres, ajustée du BFR, qui devient le prix payé au cédant.
Un ratio dette nette / EBITDA élevé fait-il baisser le prix ?
Il ne change pas la valeur d’entreprise, mais il réduit mécaniquement la valeur des titres, puisque la dette est déduite. Il limite aussi la dette supplémentaire que l’acquéreur peut lever pour financer le prix, ce qui pèse sur sa capacité à payer. Un levier faible avant cession est donc un atout pour le cédant.
La trésorerie de la société revient-elle au cédant ?
Elle est ajoutée à la valeur d’entreprise dans le calcul du prix des titres, donc le cédant la récupère à travers le prix, à condition qu’elle ne soit pas « piégée » et que le BFR soit à un niveau normal. Elle peut aussi être distribuée avant la cession, avec une fiscalité différente selon que les titres sont détenus en direct ou par une holding.
Sources (vérifiées le 24 septembre 2026) : DGFiP, guide « L’évaluation des entreprises et des titres de sociétés », édition de juin 2026 (multiples privilégiés, EBE et EBITDA non interchangeables, éléments de passage de la valeur d’entreprise à la valeur des capitaux propres, BFR en jours de chiffre d’affaires) ; Argos Index mid-market, premier trimestre 2026 (Argos Wityu et Epsilon Research, publié le 20 mai 2026) ; INSEE, définition de l’excédent brut d’exploitation.
Les multiples et niveaux de levier cités sont des hypothèses de travail, pas des statistiques de marché. Si vous préparez une cession, le calcul du pont entre valeur d’entreprise et prix des titres, poste par poste et à la bonne date, fait partie de l’évaluation d’entreprise que nous menons avant toute mise sur le marché. Un associé du cabinet peut en parler avec vous.
 LinkedIn
 E-mail
 Contactez-nous