
 06 95 12 82 58
« Une société comme la vôtre s’est vendue 6 fois l’EBITDA l’an dernier. » En évaluation d’entreprise, cette phrase entendue dans un salon est le point de départ de la méthode des comparables, et souvent son point d’arrivée, faute de vérification. C’est pourtant l’approche que l’administration fiscale place en premier, parce qu’elle est la seule à s’appuyer sur des prix réellement payés. Cet article explique où trouver des transactions de PME en France, comment constituer un échantillon défendable, comment corriger les multiples observés, et pourquoi la méthode des flux actualisés (DCF) ne la remplace pas sur une PME.
Sommaire
- Le principe : un prix observé, un agrégat, un multiple
- Où trouver des transactions de PME comparables en France
- Constituer un échantillon défendable : les critères qui comptent
- Ajuster les multiples : taille, illiquidité, contrôle, IFRS 16
- Cas type : une société de logistique du dernier kilomètre
- Comparables ou DCF : ce que chaque méthode apporte sur une PME
- Les erreurs fréquentes
- Questions fréquentes
Le principe : un prix observé, un agrégat, un multiple
La méthode repose sur une idée que tout le monde applique pour un appartement : ce que valent les biens semblables vendus récemment renseigne sur ce que vaut le vôtre. Pour une entreprise, on observe le prix payé lors d’une transaction, on le rapporte à un agrégat de la société cédée (chiffre d’affaires, EBE, EBITDA, EBIT ou résultat net), et l’on obtient un multiple que l’on applique à l’agrégat correspondant de la société à évaluer.
Le guide de l’évaluation publié par la DGFiP en juin 2026 distingue deux choses que la pratique confond. La méthode par comparaison au sens strict reprend le prix d’une transaction antérieure portant sur un comparable « intrinsèquement similaire », en premier lieu les titres de la même société ; elle doit être mise en œuvre en priorité quand elle est possible. La méthode des multiples, elle, s’appuie sur un échantillon de sociétés semblables et en tire un coefficient. Dans les deux cas, le guide rappelle que les multiples d’EBITDA, d’EBIT ou de chiffre d’affaires donnent une valeur d’entreprise, dont il faut retrancher l’endettement financier net pour arriver à la valeur des titres ; ce passage est détaillé dans de la valeur d’entreprise au prix des titres. Le multiple de résultat net (PER) donne directement la valeur des capitaux propres, mais suppose un échantillon homogène en matière de financement.
Le calcul tient en une ligne. La difficulté est ailleurs : quelles transactions, quel agrégat, quels ajustements. Ce sont ces trois questions qui distinguent une évaluation défendable d’un chiffre lancé en salon.
Où trouver des transactions de PME comparables en France
Le guide DGFiP le reconnaît sans détour : la comparaison avec des transactions externes « peut s’avérer délicate pour l’évaluateur en l’absence de base de données à sa disposition », car les données concernant une cession d’entreprise sont rarement publiées. C’est vrai, et c’est le principal obstacle pour un dirigeant qui veut vérifier lui-même un multiple. Voici ce qui existe réellement.
| Source | Ce qu’on y trouve | Accès et limites |
|---|---|---|
| Transactions antérieures sur vos propres titres | Prix payés lors d’entrées ou de sorties d’associés, d’augmentations de capital | Gratuit, dans vos archives ; à actualiser si la société a changé |
| Bases payantes de transactions (Epsilon Research, base EMAT, et équivalents) | Multiples de transactions sur sociétés non cotées européennes, analysés une par une | Abonnement : Epsilon affiche des tarifs de 250 € pour un trimestre à 3 500 € par an |
| Indices de place (Argos Index) | Multiple médian EV/EBITDA des acquisitions majoritaires de 15 à 500 M€ en zone euro, chaque trimestre | Gratuit ; segment bien plus grand qu’une PME, utile comme plafond et comme tendance |
| Annonces de ventes et cessions de fonds au BODACC | Prix de cession de chaque fonds de commerce, activité, ville | Données ouvertes, licence Etalab ; le prix porte sur le fonds, pas sur les titres, et il faut retrouver le chiffre d’affaires du cédant |
| Comptes déposés au greffe des sociétés cédées | Chiffre d’affaires et résultats des sociétés dont on connaît le prix | Gratuits ou peu coûteux ; indisponibles si le cédant a opté pour la confidentialité des comptes |
| Indicateurs professionnels (CCEF, barèmes des éditeurs spécialisés) | Fourchettes de multiples ou de pourcentages de CA par activité | Utiles pour cadrer ; pas des transactions individuelles |
| Sociétés cotées | Multiples de marché, disponibles en continu | Comparabilité faible avec une PME : taille, liquidité, normes IFRS |
| Cabinets de cession et banques d’affaires | Transactions traitées, souvent non publiées | C’est la source la plus précise sur un secteur donné, mais elle n’est pas publique |
Pour situer les ordres de grandeur, l’Argos Index s’établissait à 8,8 fois l’EBITDA au deuxième trimestre 2026, avec 10,2 pour les fonds d’investissement et 7,9 pour les acquéreurs industriels, et 27 % des transactions conclues en dessous de 7 fois. Ce sont des sociétés valorisées entre 15 et 500 M€. Une PME de 5 à 20 M€ de chiffre d’affaires ne se traite pas à ces niveaux, et c’est justement le sujet de la section suivante. La manière dont les multiples varient d’une activité à l’autre est détaillée dans multiple d’EBITDA par secteur.
Constituer un échantillon défendable : les critères qui comptent
Le guide DGFiP liste les critères de comparabilité, et nous les appliquons dans cet ordre : l’activité, qui doit être la même et non « voisine » ; la géographie ; la taille, en privilégiant des sociétés de dimension comparable et en traitant avec prudence celles « dont la taille serait sans commune mesure » ; la date, en privilégiant les transactions de moins de deux ans ; enfin les niveaux de marge et les profils de croissance. Une société qui dégage 20 % de marge d’EBITDA a un multiple plus élevé qu’une société à 8 %, dans le même métier, parce que l’acquéreur paie une qualité de résultat et pas seulement un montant.
Sur la taille de l’échantillon, il n’y a pas de règle chiffrée. Six à dix transactions pertinentes valent mieux que trente approximatives. Une fois les multiples calculés, on retient la médiane plutôt que la moyenne, comme le suggère le guide, parce que la médiane neutralise les valeurs extrêmes ; on peut aussi retenir une moyenne hors extrêmes. Et l’on documente chaque transaction écartée avec le motif : c’est ce qui permet, en négociation, de répondre à un acquéreur qui brandit un comparable à 3 fois l’EBITDA.
Un point technique que beaucoup négligent : l’homogénéité entre le multiple et l’agrégat auquel on l’applique. Un multiple calculé sur l’EBITDA prévisionnel de l’année suivante des comparables ne s’applique pas à l’EBITDA historique de la société évaluée, et réciproquement. Même chose pour les retraitements : un multiple issu d’EBITDA « ajustés » par des vendeurs s’applique à un EBITDA ajusté de la même manière. C’est pour cela que les retraitements décrits dans valorisation d’entreprise : exemple chiffré pas à pas précèdent toujours le choix du multiple.
Ajuster les multiples : taille, illiquidité, contrôle, IFRS 16
Les multiples observés ne s’appliquent jamais bruts à une PME. Quatre ajustements reviennent dans presque tous les dossiers.
La décote d’illiquidité
Un titre coté se vend en un clic ; les titres d’une PME se négocient pendant des mois, sur un marché étroit. Le guide DGFiP considère que la décote d’illiquidité s’impose lorsque l’évaluation de titres non cotés est établie à partir de données boursières, et qu’elle s’applique en général à la valeur des titres plutôt qu’à la valeur d’entreprise. Dans son exemple d’application, l’administration retient 20 % ; ce chiffre n’est pas une norme, c’est l’hypothèse d’un cas d’école, et le guide demande de la justifier. Lorsque les multiples viennent de transactions sur des sociétés non cotées de taille voisine, la décote est déjà dans le prix : l’appliquer une seconde fois reviendrait à la compter deux fois.
L’effet taille
Les petites sociétés présentent un risque plus élevé : dépendance au dirigeant, moindre diversification, accès au crédit plus difficile. Le guide DGFiP préfère traduire cet effet par une prime dans le taux d’actualisation plutôt que par une décote sur le multiple, et met en garde contre le double emploi avec l’illiquidité. En pratique, le choix d’un échantillon de taille comparable règle une grande partie de la question. C’est aussi la raison pour laquelle l’écart entre l’Argos Index et les multiples de PME n’est pas une anomalie : il mesure la taille et la liquidité.
Prime de contrôle et décote de minorité
Un multiple boursier reflète le prix d’une action isolée, donc la position d’un actionnaire minoritaire. Appliqué à 100 % des titres d’une PME, il appelle en principe une prime de contrôle ; inversement, un multiple issu de prises de contrôle appliqué à une participation minoritaire justifie une décote. Le guide DGFiP le formule ainsi et recommande une analyse plus fine lorsque l’échantillon mélange les deux types de transactions.
L’incidence d’IFRS 16
Depuis IFRS 16, les sociétés cotées retraitent tous leurs contrats de location en dette financière, ce qui gonfle leur EBITDA (les loyers disparaissent des charges) et leur dette. Comparer l’EBITDA d’une PME en normes françaises, loyers en charges, avec celui d’une cotée sous IFRS 16 sans retraiter fausse le multiple. C’est un argument de plus pour préférer les transactions sur sociétés non cotées.
Cas type : une société de logistique du dernier kilomètre
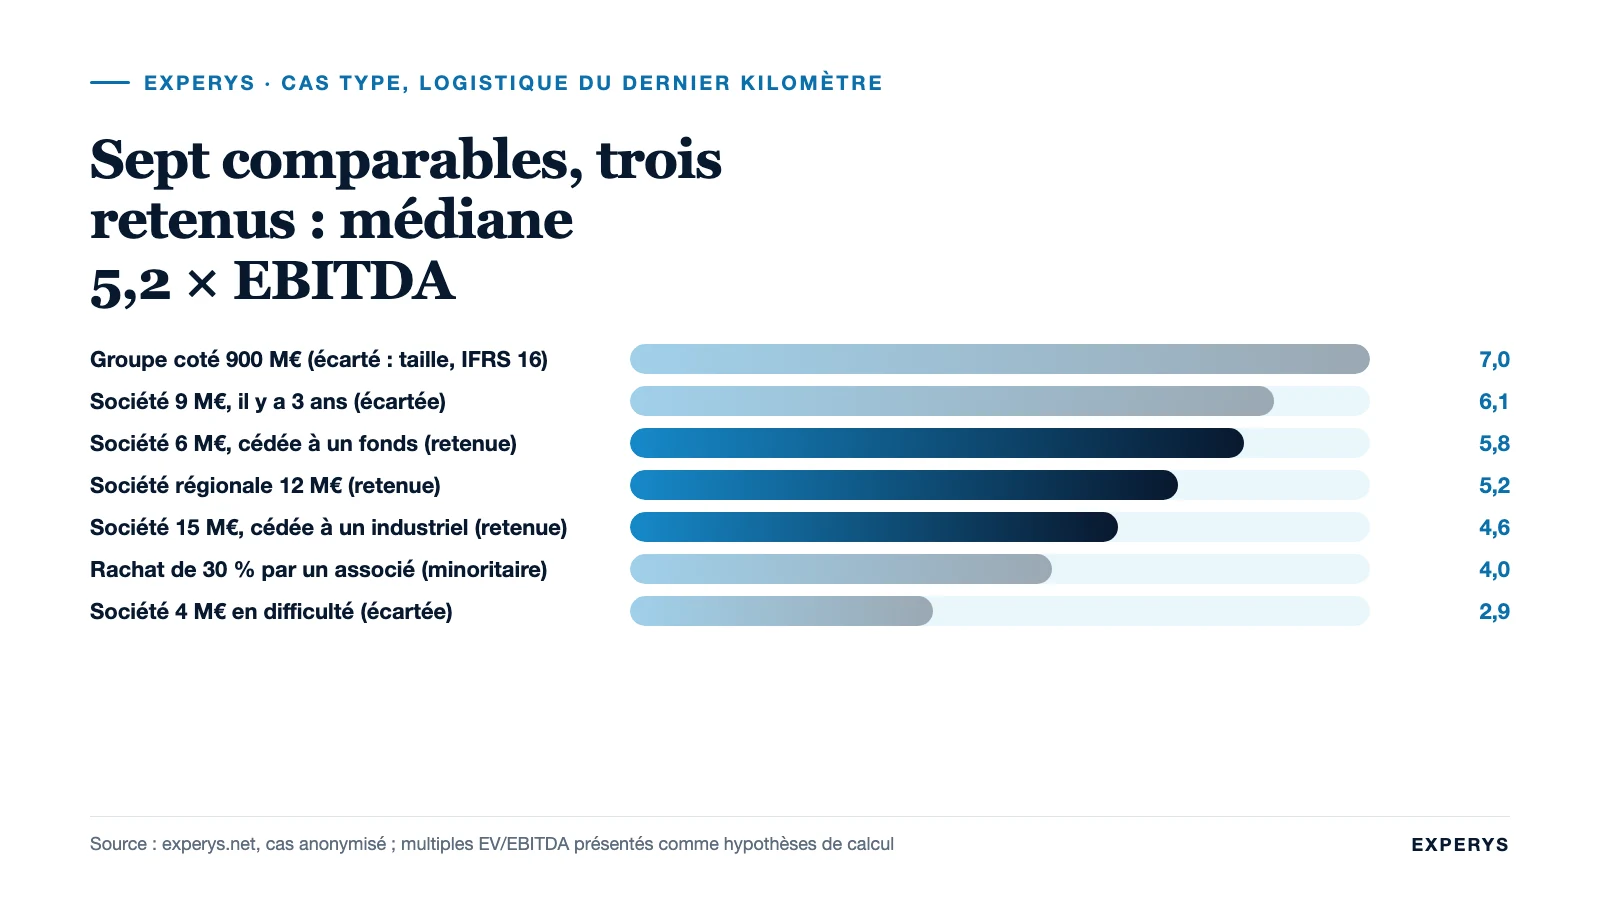
Une société de livraison urbaine, 70 salariés, 8 M€ de chiffre d’affaires et 1 M€ d’EBITDA retraité, cherche à se vendre. Son dirigeant a en tête un multiple de 7, lu dans la presse à propos d’un groupe coté du secteur. Voici comment nous avons reconstruit un multiple défendable, avec des chiffres simplifiés et anonymisés. Les multiples des transactions sont présentés comme des hypothèses de calcul.
| Comparable | Type | EV/EBITDA observé | Traitement |
|---|---|---|---|
| Groupe coté de logistique, 900 M€ de CA | Cotée, IFRS 16 | 7,0 | Écarté : taille sans commune mesure, EBITDA gonflé par IFRS 16 |
| Cession d’une société régionale, 12 M€ de CA, il y a 14 mois | Transaction non cotée | 5,2 | Retenu |
| Cession d’une société de 6 M€ de CA à un fonds, il y a 9 mois | Transaction non cotée | 5,8 | Retenu |
| Rachat d’une société de 4 M€ de CA en difficulté | Transaction non cotée | 2,9 | Écarté : cession sous contrainte |
| Cession d’une société de 15 M€ de CA à un industriel, il y a 20 mois | Transaction non cotée | 4,6 | Retenu |
| Cession d’une société de 9 M€ de CA, il y a 3 ans | Transaction non cotée | 6,1 | Écarté : trop ancienne, marché différent |
| Rachat de 30 % du capital par un associé, il y a 2 ans | Transaction interne | 4,0 | Éclairage : participation minoritaire, décote implicite |
Les trois transactions retenues donnent des multiples de 4,6, 5,2 et 5,8, soit une médiane de 5,2. La société évaluée a une marge d’EBITDA de 12,5 %, supérieure à celle de deux des trois comparables, et un chiffre d’affaires contractualisé à 70 % : nous avons retenu une fourchette de 5 à 5,8, soit une valeur d’entreprise de 5 à 5,8 M€. Aucune décote d’illiquidité supplémentaire, puisque les comparables sont des transactions sur sociétés non cotées de taille voisine. Le multiple de 7 du groupe coté n’a servi qu’à une chose : expliquer au dirigeant pourquoi il ne s’appliquait pas.
Comparables ou DCF : ce que chaque méthode apporte sur une PME
La méthode des flux de trésorerie actualisés (DCF) valorise l’entreprise par la somme de ses flux futurs, actualisés à un taux qui reflète le risque. Elle a une qualité que les comparables n’ont pas : elle raisonne sur l’avenir de cette entreprise-là, avec son plan d’investissement et sa croissance. Et un défaut symétrique : elle repose sur un plan d’affaires que le cédant rédige et sur un taux d’actualisation dont un demi-point déplace la valeur de plusieurs dizaines de pour cent.
| Critère | Comparables | DCF |
|---|---|---|
| Fondement | Prix réellement payés pour des sociétés semblables | Flux futurs de l’entreprise évaluée, actualisés |
| Donnée la plus sensible | Choix de l’échantillon et de l’agrégat | Plan d’affaires et taux d’actualisation |
| Ce qu’elle capte bien | L’état du marché, l’appétit des acquéreurs | Une croissance ou un investissement spécifiques |
| Ce qu’elle capte mal | Les particularités de l’entreprise | Ce que le marché paie réellement |
| Usage sur une PME | Méthode de référence, exigée par les acquéreurs | Contrôle de cohérence ; méthode principale si forte croissance ou plan d’investissement lourd |
Sur une PME stable, les comparables mènent la discussion et la DCF vérifie qu’elle est cohérente avec les flux. Sur une société en forte croissance, l’ordre s’inverse. Le guide DGFiP, lui, recommande de combiner les méthodes et d’expliquer les écarts entre elles plutôt que d’en choisir une par confort. La façon dont ces approches se complètent est décrite dans comment calculer la valeur d’une entreprise.
Les erreurs fréquentes
- Retenir un multiple de société cotée pour une PME. Taille, liquidité et normes comptables diffèrent. C’est l’erreur la plus fréquente, et la plus coûteuse en crédibilité face à un acquéreur.
- Appliquer un multiple d’EBITDA à un EBE comptable, ou l’inverse. Les deux agrégats diffèrent, et le guide DGFiP interdit expressément le mélange.
- Garder les transactions qui arrangent. Un échantillon crédible documente ce qu’il écarte et pourquoi.
- Cumuler les décotes. Illiquidité, taille, minorité et homme-clé se recoupent. Le guide DGFiP insiste sur l’absence de double emploi.
- Oublier que le multiple donne une valeur d’entreprise. La dette nette et le BFR viennent ensuite, et ils peuvent représenter un tiers du résultat.
Questions fréquentes
Qu’est-ce qu’un multiple en finance ?
Un multiple est le rapport entre le prix payé pour une entreprise, ou sa valeur de marché, et l’un de ses agrégats financiers : chiffre d’affaires, EBITDA, EBIT ou résultat net. Un multiple EV/EBITDA de 5 signifie que la valeur d’entreprise représente cinq fois l’EBITDA. On l’observe sur des transactions ou des sociétés cotées comparables, puis on l’applique à la société à évaluer.
Quels sont les multiples de valorisation les plus souvent regardés ?
Pour une PME, la valeur d’entreprise rapportée à l’EBITDA ou à l’EBE retraité est le multiple le plus utilisé, suivi du multiple de chiffre d’affaires pour les activités en croissance ou à marge homogène. Le guide DGFiP indique que, hors cas particuliers, les multiples d’EBIT et d’EBITDA sont privilégiés. Certains secteurs ont leurs propres unités : nombre de chambres en hôtellerie, commissions en courtage d’assurance.
Comment choisir une méthode d’évaluation d’entreprise ?
En partant de ce qui fait la valeur de la société. Une PME rentable et stable se valorise d’abord par les comparables, avec la DCF et la valeur patrimoniale en contrôle. Une société en forte croissance appelle une DCF. Une holding ou une société immobilière se valorise par son actif net. Dans tous les cas, plusieurs méthodes sont croisées et les écarts expliqués.
Faut-il appliquer une décote d’illiquidité à une PME ?
Oui si les multiples proviennent de sociétés cotées, ou si la société est évaluée uniquement par son actif net. Non si les multiples viennent de transactions sur des sociétés non cotées de taille comparable, car la décote est déjà contenue dans les prix observés. Le niveau se justifie au cas par cas ; le guide DGFiP retient 20 % dans son exemple, sans en faire une règle.
Sources (vérifiées le 24 septembre 2026) : DGFiP, guide « L’évaluation des entreprises et des titres de sociétés », édition de juin 2026 (primauté de la comparaison, méthode des multiples, critères de comparabilité, médiane, IFRS 16, primes et décotes, exemple avec décote d’illiquidité de 20 %) ; Argos Index mid-market, deuxième trimestre 2026 (Argos Wityu et Epsilon Research, publié le 3 septembre 2026) ; Epsilon Research, base EMAT et tarifs d’accès ; BODACC, annonces commerciales en données ouvertes (ventes et cessions de fonds avec prix stipulé, licence Etalab 2.0) ; Bpifrance Création, les méthodes d’évaluation d’entreprise.
Les multiples du cas type sont des hypothèses de calcul, pas des données de marché publiées. L’accès aux transactions comparables et leur interprétation sont l’une des raisons pour lesquelles une évaluation d’entreprise menée par un cabinet qui traite des cessions dans votre secteur diffère d’un calcul sur tableur. Un associé peut vous dire, sans engagement, ce que nous observons dans votre métier.
 LinkedIn
 E-mail
 Contactez-nous