
 06 95 12 82 58
Les dirigeants qui signent leur premier contrat de cession découvrent que la vente n’est pas finie le jour de la signature. Notre conseil en cession d’entreprise consacre une part notable de son temps à cette période intermédiaire, entre le signing et le closing, où le cédant reste aux commandes d’une société qu’il a déjà vendue, où chaque décision de gestion peut demander l’accord de l’acquéreur, et où le prix, les garanties et parfois l’opération elle-même dépendent de conditions que ni l’un ni l’autre ne maîtrisent complètement. Cet article explique ce que sont les deux dates, ce qui se passe entre elles, comment se lèvent les conditions suspensives, et comment un cédant protège son prix et son calendrier.
Sommaire
- Signing et closing : définitions et effets juridiques
- Pourquoi deux dates, et quand une seule suffit
- Les conditions suspensives courantes et leur délai
- La période intercalaire : gérer une société déjà vendue
- Ce qui peut encore bouger : prix, garanties, rupture
- Le jour du closing : la check-list
- Cas type : une société de télésurveillance vendue à un groupe
- Les erreurs fréquentes
- Questions fréquentes
Signing et closing : définitions et effets juridiques
Le signing est la signature du contrat de cession de titres, le share purchase agreement. À cette date, les parties sont d’accord sur la chose et sur le prix, et le droit français en tire une conséquence nette : la vente « est parfaite entre les parties, et la propriété est acquise de droit à l’acheteur à l’égard du vendeur, dès qu’on est convenu de la chose et du prix, quoique la chose n’ait pas encore été livrée ni le prix payé » (article 1583 du Code civil). Si le contrat ne contient aucune condition, les titres changent de mains à la signature. S’il en contient, le transfert est suspendu jusqu’à leur réalisation.
Le closing est la réalisation de la vente : la réunion, physique ou à distance, au cours de laquelle les parties constatent que les conditions sont levées, signent les actes de transfert (ordres de mouvement pour des actions, acte de cession de parts pour une SARL), remettent les démissions et les mainlevées, et déclenchent le paiement du prix. En français, on parle de « réitération » ou de « réalisation » ; les avocats d’affaires disent closing, et les banques aussi, parce que c’est à cette date qu’elles débloquent les fonds.
La distinction compte pour le cédant sur trois plans. Le prix : il est fixé au signing, mais il peut être ajusté au closing si le contrat le prévoit. Les garanties : les déclarations faites au signing sont en général réitérées au closing, ce qui signifie qu’un événement survenu entre les deux dates devient un sujet de garantie ou de renégociation. La responsabilité : jusqu’au closing, le cédant gère la société et en supporte les résultats, mais il s’est engagé à la gérer d’une certaine façon.
Pourquoi deux dates, et quand une seule suffit
Dans la majorité des cessions de petites PME que nous accompagnons, signing et closing sont simultanés : l’acquéreur a obtenu son financement avant de signer, les agréments ont été recueillis, et rien ne justifie d’attendre. C’est la situation la plus sûre pour le cédant, et celle que nous recherchons quand le calendrier le permet. Le décalage n’a de sens que si une condition ne peut pas, matériellement, être remplie avant la signature.
Les raisons de décaler sont connues : l’acquéreur veut sécuriser l’accord sur le prix avant de finaliser son financement bancaire, et la banque veut un contrat signé avant d’émettre son offre de prêt ; un tiers doit donner son accord (bailleur, client avec clause de changement de contrôle, autorité administrative) ; une opération préalable doit être réalisée (sortie de l’immobilier, distribution de trésorerie, transformation de la SARL en SAS) ; une procédure d’information ou de consultation doit se dérouler ; ou l’opération dépasse les seuils du contrôle des concentrations. Sur ce dernier point, la notification à l’Autorité de la concurrence n’est obligatoire que si le chiffre d’affaires mondial cumulé des parties dépasse 150 M€ et si au moins deux d’entre elles réalisent plus de 50 M€ en France : la plupart des cessions de PME y échappent, mais un groupe acquéreur peut y être soumis à cause de sa propre taille, et l’opération ne peut alors pas être réalisée avant l’autorisation.
Les conditions suspensives courantes et leur délai
Une condition suspensive subordonne la vente à « un événement futur et incertain » (article 1304 du Code civil). Le contrat en dresse la liste, précise qui doit faire quoi pour la lever, fixe une date butoir et dit ce qui se passe en cas d’échec. Le tableau ci-dessous reprend les conditions que nous rencontrons dans les cessions de PME, avec les délais constatés dans nos dossiers ; ils varient selon les banques, les administrations et les contreparties.
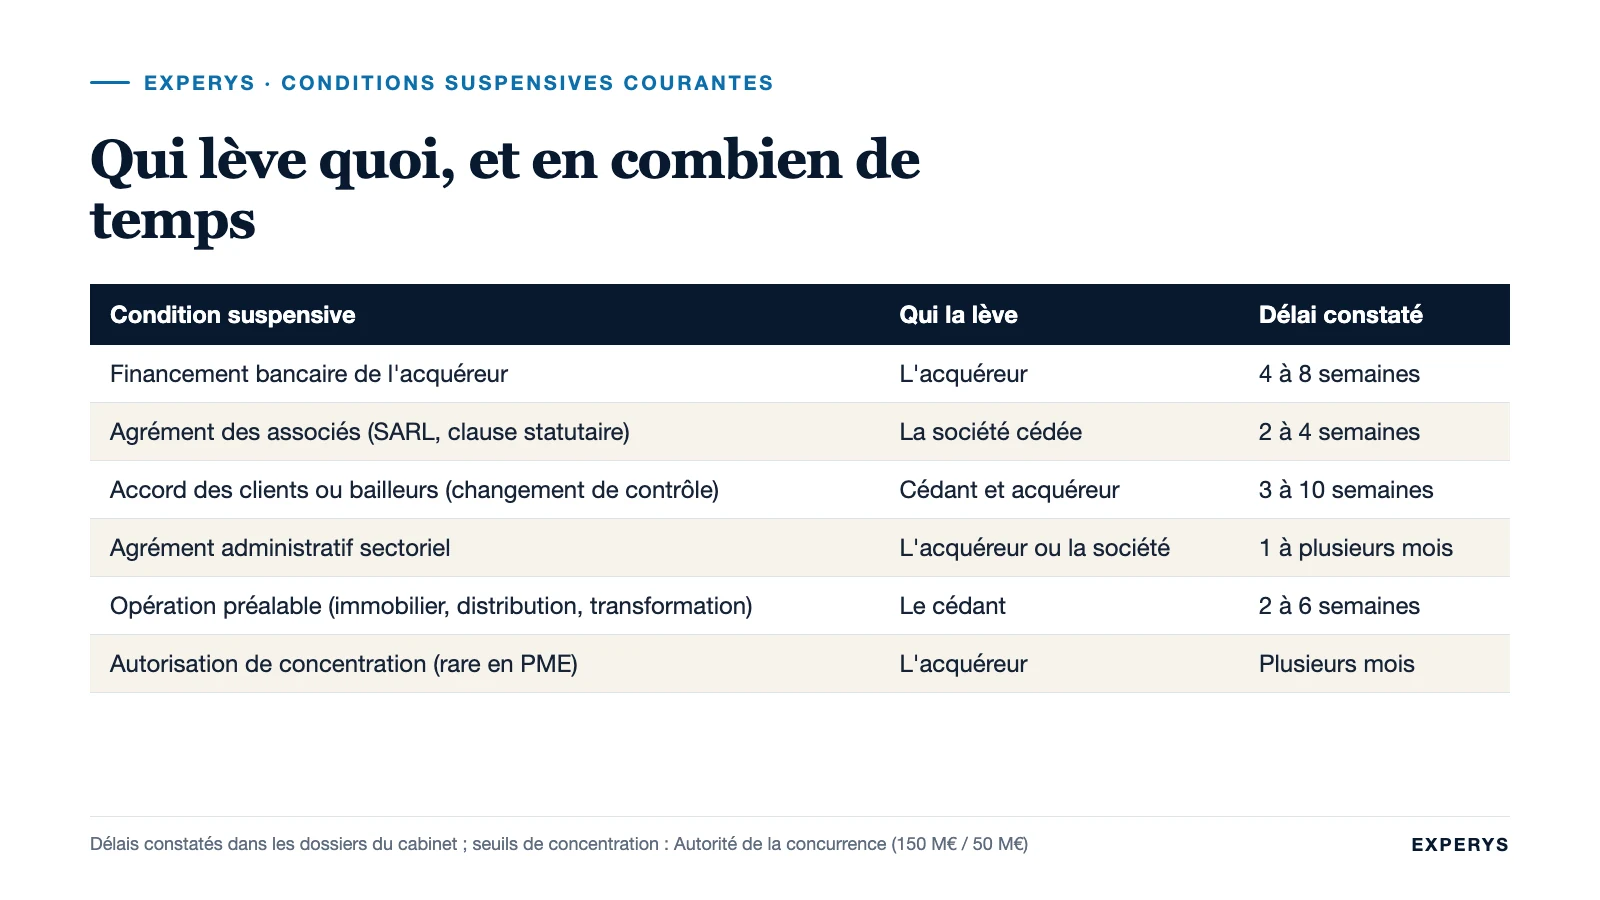
| Condition suspensive | Qui la lève | Délai constaté | Point d’attention pour le cédant |
|---|---|---|---|
| Obtention du financement bancaire de l’acquéreur | L’acquéreur | Quatre à huit semaines après signing | Exiger que la condition précise montant, durée et taux maximal ; sinon c’est une option de sortie |
| Agrément des associés ou de la société (SARL, clause statutaire) | La société cédée | Deux à quatre semaines | Anticiper les convocations ; en pratique levée avant signing |
| Accord des clients ou bailleurs (clause de changement de contrôle) | Le cédant, avec l’acquéreur | Trois à dix semaines selon les contreparties | Identifier les clauses pendant les audits ; certains contrats publics imposent une procédure |
| Agrément administratif sectoriel (sécurité privée, transport, santé…) | L’acquéreur ou la société | Un à plusieurs mois | Vérifier que l’activité peut continuer pendant l’instruction |
| Réalisation d’une opération préalable (sortie d’immobilier, distribution, transformation) | Le cédant | Deux à six semaines | Chiffrer la fiscalité de l’opération avant de l’accepter comme condition |
| Absence d’événement défavorable significatif (clause MAC) | Constat des deux parties | Jusqu’au closing | Définir l’événement par des seuils chiffrés, exclure la conjoncture générale |
| Autorisation de concentration | L’acquéreur | Plusieurs mois | Rare en PME ; possible à cause de la taille de l’acquéreur |
Deux règles du Code civil protègent le cédant contre les conditions qu’on laisserait défaillir. La condition suspensive « est réputée accomplie si celui qui y avait intérêt en a empêché l’accomplissement » (article 1304-3) : un acquéreur qui ne dépose pas sa demande de prêt, ou la dépose dans des termes voués à l’échec, ne peut pas invoquer le refus de la banque. Et une partie peut renoncer à une condition stipulée dans son seul intérêt tant qu’elle n’a pas défailli, ce qui permet à un acquéreur de passer outre un accord de tiers qu’il n’obtient pas, s’il accepte d’en porter le risque.
La période intercalaire : gérer une société déjà vendue
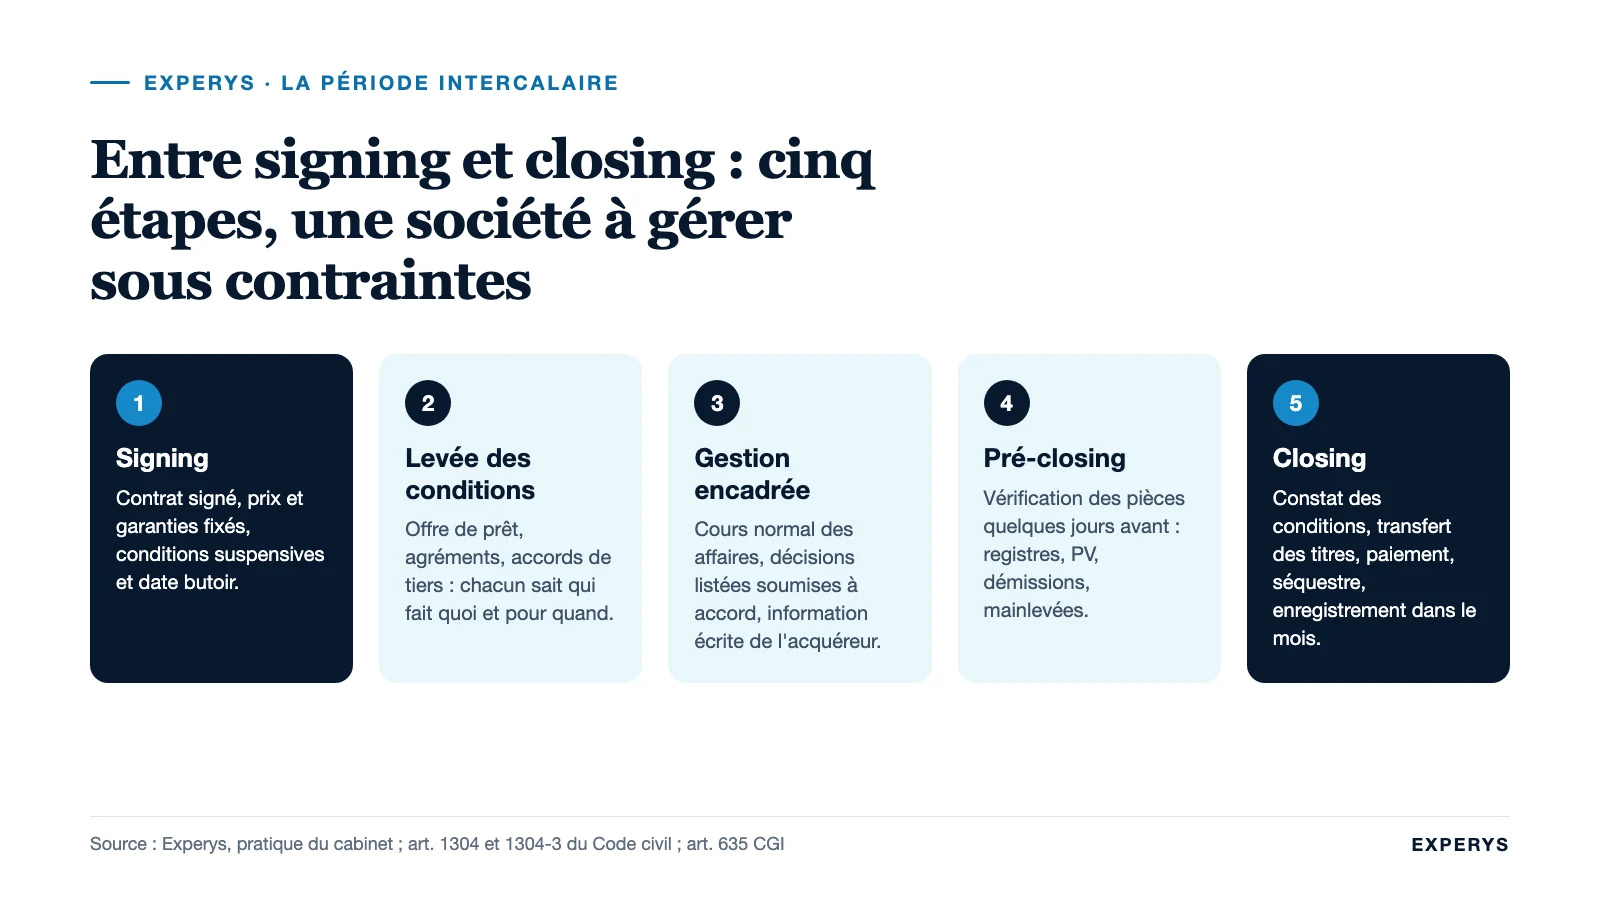
Entre les deux dates, le contrat encadre la gestion. Le cédant s’engage à conduire les affaires « dans le cours normal », conformément aux pratiques passées, et à ne pas prendre certaines décisions sans l’accord préalable de l’acquéreur : embauches ou licenciements au-delà d’un seuil, augmentations de rémunération, investissements ou endettement au-delà d’un montant, contrats longs, distributions, modifications statutaires, contentieux. L’acquéreur reçoit en général un reporting mensuel et, souvent, accès à certaines informations.
Ces clauses ont deux limites que le cédant doit faire respecter. La première est pratique : la liste des décisions soumises à accord doit correspondre à la taille de l’entreprise. Un seuil d’investissement de 10 000 € dans une société qui achète un camion par mois paralyse la gestion. La seconde est juridique : tant que le closing n’a pas eu lieu, l’acquéreur n’est pas l’actionnaire et ne doit pas se comporter comme tel. Dans les opérations soumises au contrôle des concentrations, une prise de contrôle anticipée (le « gun jumping ») est sanctionnée ; dans les autres, un acquéreur qui donne des instructions au personnel ou négocie avec les clients avant le closing expose le cédant à une désorganisation dont il portera seul les conséquences si l’opération échoue.
Le cédant conserve, à l’inverse, une obligation de loyauté : les déclarations faites au signing devront être exactes au closing, et le contrat prévoit qu’il informe l’acquéreur de tout événement qui les rendrait inexactes. Perdre un client important pendant la période intercalaire n’est pas une faute ; le taire en est une. La garantie d’actif et de passif prend en charge les passifs d’origine antérieure révélés après la vente ; les événements de la période intercalaire relèvent d’abord de l’information et, s’ils sont graves, de la clause d’événement défavorable significatif.
Ce qui peut encore bouger : prix, garanties, rupture
Le prix. Si le contrat prévoit un ajustement sur comptes de closing, le prix payé le jour J est provisoire ; il est corrigé quelques semaines plus tard sur la base de la dette nette et du besoin en fonds de roulement constatés à la date de réalisation, avec une procédure d’expertise en cas de désaccord. Si le contrat retient un prix fixe sur comptes de référence (locked box), le prix ne bouge pas, mais le cédant rembourse toute fuite de valeur intervenue depuis la date des comptes. Dans les deux cas, ce sont les semaines de la période intercalaire qui font le résultat : encaissements, paiements fournisseurs, stocks et distributions y sont scrutés.
Les garanties. Les déclarations réitérées au closing intègrent les événements de la période. Un litige né entre les deux dates y est ajouté en annexe, ce qui le sort de la garantie mais ouvre une discussion sur le prix. Un cédant bien conseillé négocie dès le signing la façon dont ces événements seront traités : par le prix, par une garantie spécifique, ou par rien si l’événement relève du risque d’entreprise ordinaire.
La rupture. Si une condition défaille à la date butoir sans faute d’une partie, le contrat est caduc ; chacun reprend ses titres ou son argent, et la clause d’indemnité, si elle existe, s’applique. Si l’acquéreur refuse de réaliser alors que les conditions sont levées, le cédant peut poursuivre l’exécution forcée de la vente, parfaite depuis le signing, ou demander des dommages et intérêts. La lettre d’intention, elle, ne donnait pas ce pouvoir ; c’est toute la différence entre les deux documents, que nous détaillons dans comprendre une lettre d’intention.
Le jour du closing : la check-list
Le closing d’une PME tient en général en une demi-journée, précédée d’un « pré-closing » quelques jours avant, où les avocats vérifient que chaque pièce est prête. La liste varie ; voici celle que nous utilisons comme base.
- Constat de réalisation des conditions suspensives : offre de prêt signée, procès-verbal d’agrément, accords des tiers, récépissés administratifs.
- Transfert des titres : ordres de mouvement et mise à jour du registre des mouvements de titres et des comptes d’associés (actions) ; acte de cession et dépôt des statuts modifiés (parts sociales).
- Paiement du prix : virement du prix fixe, constitution du séquestre ou remise de la caution bancaire prévue pour la garantie, remboursement des comptes courants d’associés.
- Gouvernance : démission des mandataires sociaux cédants avec quitus, nomination des nouveaux dirigeants, procès-verbaux d’assemblée.
- Engagements accessoires : mainlevée des cautions personnelles du cédant ou contre-garantie de l’acquéreur, signature du contrat d’accompagnement, remise des pouvoirs bancaires, des mots de passe et des archives.
- Formalités d’après-closing : enregistrement de l’acte dans le mois (article 635 du CGI), formalités au registre du commerce, information des banques, des assureurs et des principaux partenaires.
Les salariés n’ont rien à signer : dans une cession de titres, l’employeur reste la société, et leurs contrats se poursuivent sans formalité, comme le prévoirait de toute façon l’article L. 1224-1 du Code du travail en cas de transfert d’entité. L’information préalable des salariés sur le projet de vente, dans les sociétés de moins de cinquante salariés, aura été faite avant le signing ; nous la décrivons dans vente d’entreprise et droits des salariés.
Cas type : une société de télésurveillance vendue à un groupe
Une société de télésurveillance de 45 salariés, 4,6 M€ de chiffre d’affaires, est vendue à un groupe national. Le contrat est signé le 15 mars avec trois conditions suspensives : le financement de l’acquéreur (offre de prêt de 2 400 000 € sur sept ans), l’agrément de l’autorité de tutelle du secteur pour le changement de dirigeant, et l’accord de deux clients grands comptes dont les contrats prévoient une clause de changement de contrôle. Date butoir : le 30 juin. Le prix est fixé sur les comptes au 31 décembre précédent, sans ajustement, avec une liste de fuites interdites.
- Semaines 1 à 4 : la banque de l’acquéreur émet son offre. Les demandes d’accord sont envoyées aux deux clients avec une note de présentation du repreneur rédigée avec le cédant.
- Semaines 3 à 9 : le dossier d’agrément est déposé ; l’administration demande des pièces complémentaires sur le dirigeant pressenti. Le cédant continue de diriger ; deux embauches d’opérateurs prévues avant la vente sont réalisées avec l’accord écrit de l’acquéreur, comme le prévoit la clause de gestion.
- Semaine 7 : un des deux clients grands comptes annonce un appel d’offres pour l’année suivante. Ce n’est pas un événement défavorable significatif au sens du contrat (seuils chiffrés non atteints), mais le cédant en informe l’acquéreur par écrit, conformément à son obligation.
- Semaine 11 : agrément obtenu, accords des clients reçus. Pré-closing le 2 juin, closing le 6 juin : virement du prix, séquestre de 8 % pendant dix-huit mois au titre de la GAP, démission du dirigeant, mainlevée de sa caution sur le crédit-bail des véhicules.
Douze semaines entre signing et closing, dans la fourchette haute pour une PME, à cause de l’agrément. Ce qui a évité les frictions : une liste de gestion adaptée à la taille de la société, une date butoir avec marge, et une information systématique de l’acquéreur. Nous décrivons le calendrier complet d’une vente, de la préparation au closing, dans combien de temps faut-il pour vendre une entreprise.
Les erreurs fréquentes
Signer sans date butoir. Une période intercalaire sans terme laisse le cédant prisonnier d’un acquéreur qui « attend sa banque ». Fixer une date, une prolongation unique et courte, et une indemnité si l’échec est imputable à l’acquéreur.
Accepter une condition de financement vague. Sans montant, durée et taux maximal, la condition dépend de la seule volonté de l’acquéreur, qui peut se contenter d’un refus de complaisance.
Laisser l’acquéreur s’installer avant le closing. Réunions avec le personnel, visites de clients, décisions commerciales : si l’opération échoue, la société est déstabilisée et le cédant seul en subit les effets.
Vider la trésorerie ou distribuer pendant la période. Sous prix fixe, chaque fuite est remboursée ; sous ajustement, elle réduit le prix. Dans les deux cas, elle abîme la confiance.
Taire un événement. Un client perdu, un contrôle fiscal notifié, un salarié clé démissionnaire : l’information écrite protège le cédant ; le silence transforme un aléa en manquement à ses déclarations.
Arriver au closing sans les pièces. Un registre de titres non tenu, une caution introuvable, un procès-verbal manquant : le pré-closing existe pour cela. Un closing reporté d’une semaine coûte des intérêts, des honoraires, et parfois une condition qui expire.
Questions fréquentes
Quelle est la définition du closing ?
Le closing est la réalisation de la vente : le jour où les conditions suspensives sont constatées levées, où les titres sont transférés à l’acquéreur et où le prix est payé. Il se matérialise par une réunion, physique ou à distance, au cours de laquelle les parties signent les actes de réalisation (ordres de mouvement, procès-verbaux, démissions, mainlevées) et où les fonds sont virés.
Quelle est la définition du signing ?
Le signing est la signature du contrat de cession de titres (share purchase agreement). À cette date, la vente est conclue : le prix, les garanties et les conditions sont définitivement fixés. Si le contrat prévoit des conditions suspensives, le transfert des titres est différé au closing ; sinon, signing et closing ont lieu le même jour.
Combien de temps entre le signing et le closing ?
Cela dépend des conditions à lever. Sans condition, les deux se font le même jour. Avec un financement bancaire à obtenir, un agrément à recueillir ou une restructuration préalable, comptez quatre à douze semaines dans les cessions de PME que nous accompagnons ; une autorisation de concentration, rare à cette taille, ajoute plusieurs mois.
Que se passe-t-il si une condition suspensive n’est pas réalisée ?
Si elle défaille sans faute de personne à la date butoir, le contrat est caduc et chacun reprend sa liberté, sauf clause d’indemnité. Si c’est la partie qui y avait intérêt qui a empêché sa réalisation, l’article 1304-3 du Code civil répute la condition accomplie : la vente doit alors se faire. Une partie peut aussi renoncer à une condition stipulée dans son seul intérêt.
Sources
- Article 1583 du Code civil : vente parfaite dès l’accord sur la chose et le prix.
- Article 1304 et article 1304-3 du Code civil : obligation conditionnelle, condition réputée accomplie.
- Autorité de la concurrence, le contrôle des concentrations : seuils de notification (150 M€ et 50 M€) et interdiction de réalisation anticipée.
- Article 635 du CGI : enregistrement des cessions de droits sociaux dans le mois.
- Article L. 1224-1 du Code du travail : maintien des contrats de travail. Textes consultés dans leur version en vigueur à la date de rédaction.
Les délais indiqués sont ceux constatés dans nos dossiers et varient selon les banques, les administrations et les contreparties. La période entre signing et closing se prépare dès la négociation du contrat ; c’est l’un des sujets que nous traitons avec le dirigeant et son avocat lors de la vente de son entreprise. Pour en parler, échangez avec un associé.
 LinkedIn
 E-mail
 Contactez-nous