
 06 95 12 82 58
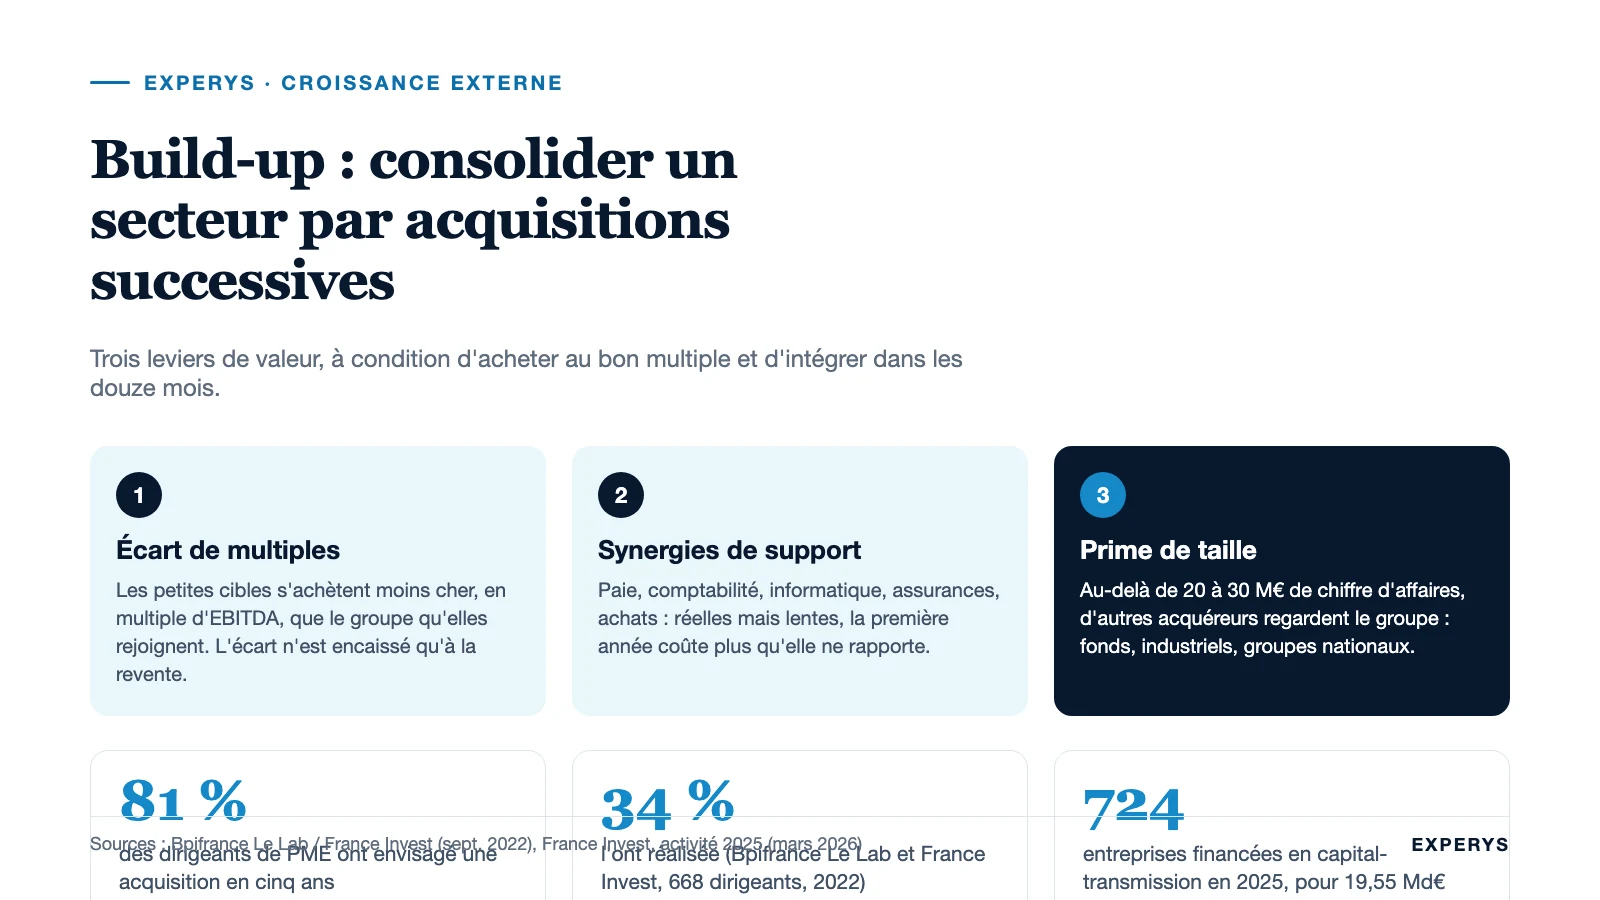
Un build-up est un programme d’acquisitions conçu dès le départ pour consolider un secteur, atteindre une taille critique et, souvent, préparer une sortie à un multiple supérieur. Le mot vient des fonds de capital-investissement, mais la pratique est plus ancienne : un dirigeant de PME qui rachète, tous les deux ans, un concurrent d’une région voisine en fait sans le savoir. La différence avec une acquisition isolée tient à l’intention : la première cible n’est pas une fin, c’est le socle. Cet article détaille comment le mécanisme crée de la valeur, à quelles conditions, et pourquoi la plupart des programmes s’arrêtent après le premier dossier.
Sommaire
- Ce qu’est un build-up, et ce qui le distingue d’une acquisition
- D’où vient la valeur : multiples, synergies, prime de taille
- Un calcul recalculable : plateforme à 6x, cibles à 4x
- Les secteurs où le build-up fonctionne
- Build-up de dirigeant ou build-up de fonds
- Conduire le programme : de la thèse à la troisième cible
- Les erreurs qui arrêtent un build-up
- Questions fréquentes
Ce qu’est un build-up, et ce qui le distingue d’une acquisition
Le build-up (on dit aussi « buy and build ») désigne une stratégie d’acquisitions successives, structurée autour d’une entreprise plateforme, dans un même métier ou dans des métiers adjacents. La plateforme apporte la direction, les fonctions support et la capacité d’emprunt ; les cibles apportent du chiffre d’affaires, des équipes, des clients et, parfois, une implantation géographique ou une compétence qui manquait.
Trois caractéristiques distinguent un build-up d’une simple croissance externe :
- la répétition : le programme prévoit plusieurs opérations, avec un rythme (une par an, une tous les dix-huit mois) et un horizon (cinq à sept ans le plus souvent) ;
- la thèse : les cibles sont choisies pour ce qu’elles apportent au groupe en construction, pas pour leur seule rentabilité ;
- l’intégration : les sociétés rachetées rejoignent une organisation commune (achats, informatique, paie, offre commerciale) au lieu de rester des participations juxtaposées.
Sur ce dernier point, nous voyons régulièrement des holdings qui détiennent quatre ou cinq PME sans les avoir rapprochées. Ce n’est pas un build-up, c’est un portefeuille. À la revente, l’acquéreur paiera chaque société séparément, au multiple de chacune. Bpifrance Le Lab, dans son étude menée avec France Invest auprès de 668 dirigeants de PME et d’ETI (septembre 2022), note que 65 % d’entre eux jugent l’acquisition d’autres sociétés indispensable au développement de leur entreprise. Le passage à l’acte reste pourtant minoritaire : 81 % ont envisagé un rachat sur les cinq dernières années, 34 % y sont parvenus.
D’où vient la valeur : multiples, synergies, prime de taille
Un build-up crée de la valeur par trois canaux distincts. Les confondre conduit à surpayer.
L’arbitrage de multiples
Une société de services de 1 M€ d’EBITDA se négocie moins cher, en multiple, qu’un groupe de 5 M€ d’EBITDA dans le même métier. La raison est simple : la petite structure dépend de son dirigeant, de quelques clients et d’une seule implantation ; le groupe a une direction, un contrôle de gestion et un carnet diversifié. Quand la plateforme rachète des petites cibles à un multiple inférieur au sien, l’EBITDA ajouté est valorisé, à la revente, au multiple du groupe. Cet écart n’est acquis qu’au moment de la sortie et seulement si le groupe est réellement intégré.
Les synergies
Dans les services aux entreprises, les synergies tiennent moins aux économies d’échelle industrielles qu’à la mutualisation des fonctions support (paie, comptabilité, informatique, assurances), aux achats groupés et à la vente croisée. Elles sont réelles mais lentes : la première année d’une acquisition coûte en général plus qu’elle ne rapporte, entre les honoraires, les doublons temporaires et le temps de direction absorbé.
La prime de taille
Au-delà d’un certain seuil (nous le situons, dans les services, autour de 20 à 30 M€ de chiffre d’affaires), l’entreprise devient visible pour une autre catégorie d’acquéreurs : groupes nationaux, fonds de capital-transmission, industriels étrangers. La concurrence entre acheteurs fait le prix. En 2025, les fonds français de capital-transmission ont investi 19,55 Md€ dans 724 entreprises, en hausse de 14 % en montant et de 9 % en nombre par rapport à 2024 (France Invest, étude d’activité 2025). Ces investisseurs cherchent des plateformes déjà constituées, précisément parce qu’elles leur évitent de faire eux-mêmes le premier étage du build-up.
Un calcul recalculable : plateforme à 6x, cibles à 4x
Les hypothèses ci-dessous sont volontairement simples ; vous pouvez les remplacer par les vôtres. Elles ne décrivent aucune opération réelle.
| Hypothèse | Plateforme | Trois cibles (chacune) |
|---|---|---|
| EBITDA normalisé | 2,0 M€ | 0,5 M€ |
| Multiple d’acquisition (valeur d’entreprise / EBITDA) | 6,0x | 4,0x |
| Valeur d’entreprise payée | 12,0 M€ | 2,0 M€ (6,0 M€ pour les trois) |
| Frais d’acquisition (conseils, audits, juridique), hypothèse 5 % du prix | 0,6 M€ | 0,1 M€ (0,3 M€ pour les trois) |
| Coûts d’intégration non récurrents, hypothèse | 0,6 M€ au total | |
| Synergies annuelles atteintes en année 3, hypothèse | 0,3 M€ d’EBITDA | |
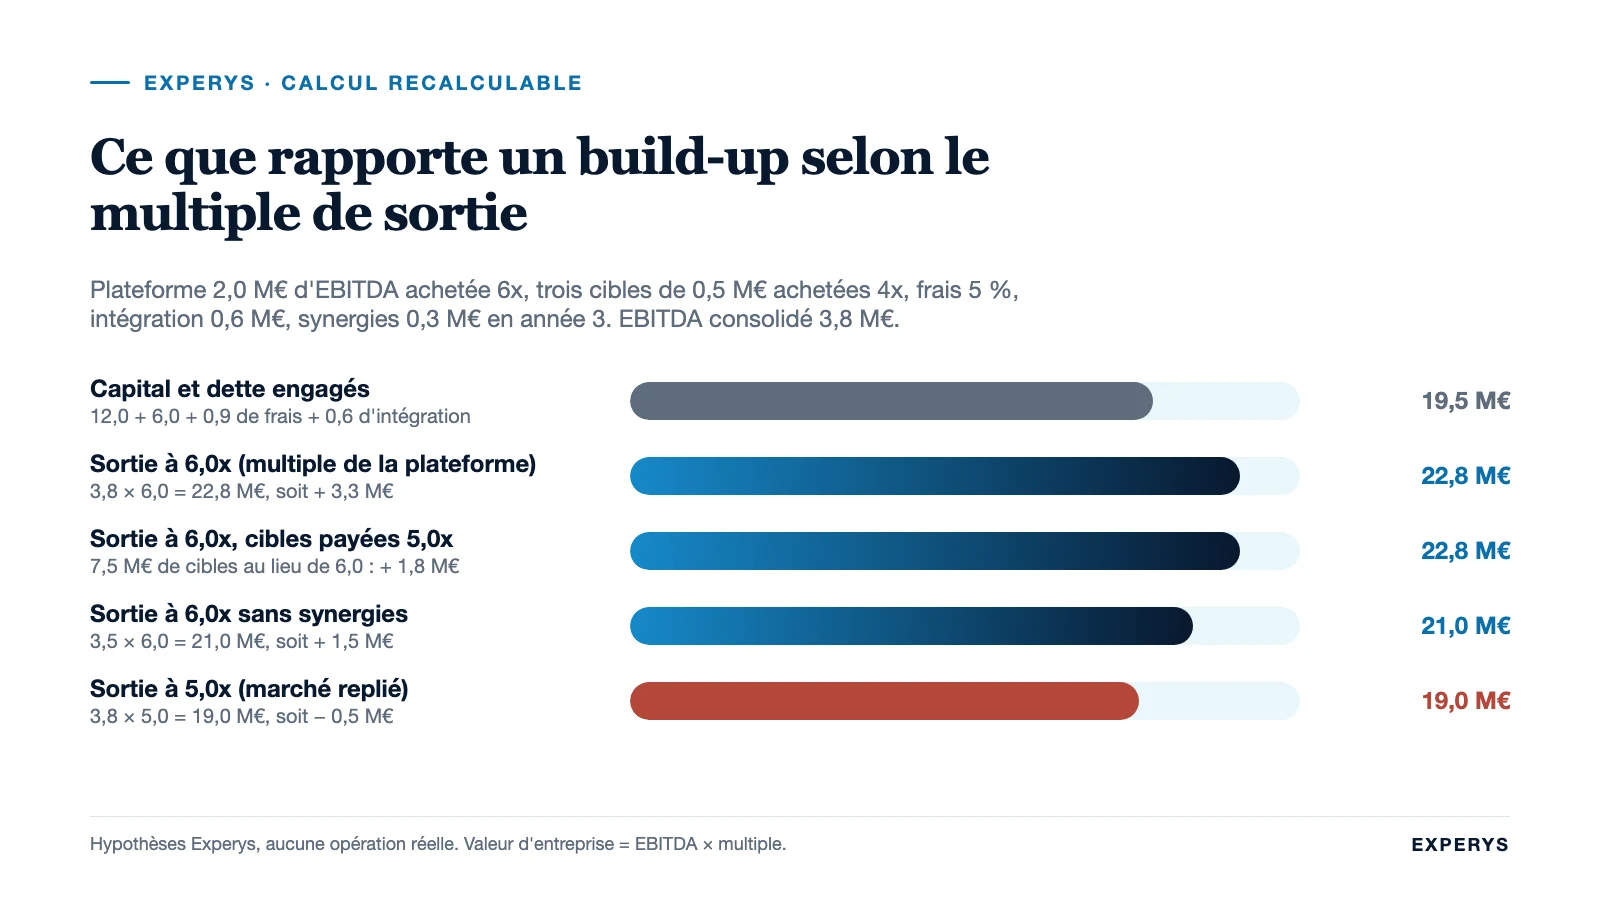
Capital et dette mobilisés : 12,0 + 6,0 + 0,9 + 0,6 = 19,5 M€. EBITDA consolidé en année 3 : 2,0 + 1,5 + 0,3 = 3,8 M€.
- Si le groupe se revend au multiple de la plateforme (6,0x) : 3,8 × 6,0 = 22,8 M€, soit 3,3 M€ de valeur créée par rapport aux 19,5 M€ engagés. Sans les synergies, le seul rapprochement de multiples produit encore 3,5 × 6,0 = 21,0 M€, soit 1,5 M€.
- Si le marché se replie et que la sortie se fait à 5,0x : 3,8 × 5,0 = 19,0 M€. Le programme a détruit 0,5 M€ malgré des synergies au rendez-vous.
- Si les cibles ont été payées 5,0x au lieu de 4,0x (enchères, empressement), les 6,0 M€ deviennent 7,5 M€ et la création de valeur à 6,0x tombe à 1,8 M€.
La leçon du tableau : le build-up rémunère la discipline de prix à l’achat et la qualité de l’intégration. Il ne rémunère pas l’accumulation. Nous conseillons de modéliser systématiquement le scénario « sortie à un multiple inférieur d’un point », car c’est celui qui se produit quand le programme prend deux ans de retard.
Les secteurs où le build-up fonctionne
Le build-up a besoin d’un marché fragmenté (beaucoup de petits acteurs, aucun dominant), de métiers où la taille améliore réellement la marge ou l’accès aux clients, et d’un vivier de dirigeants proches de la transmission. Trois secteurs que nous suivons remplissent ces conditions.
Dans la propreté, les groupes se construisent par rachat d’agences régionales. Isor, groupe familial fondé en 1968 (296 M€ de chiffre d’affaires, plus de 11 500 salariés, 57 agences), affiche un objectif d’au moins 10 % de croissance annuelle dont 5 % par croissance externe, en ciblant des sociétés complémentaires ou implantées sur des territoires qui renforcent son réseau d’agences. À une échelle plus modeste, NSI Groupe (80 M€ en 2025) a repris fin 2025 GPNI à Bordeaux (300 salariés, 4,5 M€ de chiffre d’affaires) puis RM Propreté en Normandie (100 salariés, 1,8 M€), avec un objectif affiché de 100 M€ en 2026 et de 150 M€ en 2030 (Le Journal des Entreprises, février 2026). Le chiffre d’affaires par salarié de ces cibles dit tout du métier : la valeur est dans les contrats et les équipes transférées, pas dans les actifs.
Dans les ESN et le conseil numérique, la consolidation porte sur les compétences et les comptes clients. Onepoint a ainsi enchaîné Vision IT (2015), Natea Consulting (2016, cabinet d’une cinquantaine de consultants en architecture d’entreprise, fusionné en 2018), Weave (2018, 400 personnes), Timwi et Nexworld (2021) ou Stack Labs (2025). Nous avons conseillé l’acquéreur sur le dossier Natea ; le détail figure sur notre page références. Plus récemment, Ecritel (hébergement et infogérance, 35 M€ de chiffre d’affaires) a repris Simplerezo en mai 2025, première acquisition depuis la reprise de son capital par ses dirigeants en avril 2024.
Dans le courtage en assurance, la logique est celle des portefeuilles : un cabinet racheté apporte des commissions récurrentes que le groupe absorbe avec un coût marginal faible, à condition de conserver les clients lors du transfert. C’est le secteur où la prime de taille est la plus visible, car les assureurs eux-mêmes négocient différemment avec un courtier de 5 M€ de commissions et avec un courtier de 500 k€.
Build-up de dirigeant ou build-up de fonds
La Fabrique de l’industrie, dans son étude « Accélérateurs de croissance pour PME : build-up et alliances » (2018), distingue deux familles : le build-up porté par un entrepreneur, sur ses fonds propres et sa dette bancaire, et le build-up financé par un fonds de capital-investissement, qui apporte les capitaux et impose un calendrier. Les deux fonctionnent ; ils ne se pilotent pas de la même façon.
| Critère | Build-up de dirigeant | Build-up avec un fonds |
|---|---|---|
| Rythme | Une opération tous les 18 à 36 mois, selon la capacité d’endettement | Une à deux opérations par an, calendrier fixé par la durée du fonds |
| Financement | Autofinancement, dette bancaire, crédit vendeur, parfois earn-out | Fonds propres du fonds, dette d’acquisition structurée (senior, unitranche), lignes dédiées aux add-ons |
| Gouvernance | Décision rapide, mais dépendance à une seule personne | Comité, reporting mensuel, direction financière renforcée |
| Sortie | Facultative ; le groupe peut rester familial | Programmée à 5-7 ans : cession à un industriel ou LBO secondaire |
| Résultat observé (Bpifrance Le Lab, 2022) | 17 % des acquéreurs non accompagnés par un fonds ont dépassé leurs objectifs ; 40 % ont réalisé des opérations de plus de 1 M€ | 40 % des acquéreurs accompagnés ont dépassé leurs objectifs ; 71 % ont réalisé des opérations de plus de 1 M€ |
Les chiffres de Bpifrance Le Lab méritent une lecture prudente : les dirigeants qui ouvrent leur capital à un fonds (12 % des répondants) sont aussi ceux qui avaient déjà un projet structuré. Il n’en reste pas moins que le fonds apporte ce qui manque le plus souvent aux PME, selon la même étude : du temps, des compétences internes et des moyens financiers. Un dirigeant qui veut mener son build-up seul doit se donner l’équivalent, c’est-à-dire un directeur financier capable de porter la dette et une personne dédiée au sourcing.
Pour le montage lui-même, le schéma classique reste la holding de reprise qui détient la plateforme et les cibles, avec une intégration fiscale dès que la détention atteint 95 % (art. 223 A du CGI). Les mécanismes de dette sont ceux du LBO, avec une différence de taille : chaque nouvelle acquisition renégocie le levier du groupe entier.
Conduire le programme : de la thèse à la troisième cible
Un build-up réussi suit une séquence que nous appliquons dossier après dossier.
- Écrire la thèse. Quel métier, quelle zone, quelle taille de cible, quel multiple maximal, quel groupe à cinq ans. Notre article sur la thèse de croissance externe décrit l’exercice. Une thèse tient sur une page ; si elle en fait dix, elle sert à justifier n’importe quelle cible.
- Choisir ou renforcer la plateforme. La plateforme doit pouvoir absorber : un contrôle de gestion, un système d’information qui accepte de nouvelles entités, une direction qui n’est pas déjà saturée. Sans cela, la première acquisition consomme toute la bande passante et la deuxième n’a jamais lieu.
- Organiser un sourcing continu. Les meilleures cibles ne sont pas à vendre. Elles se repèrent par une approche directe et confidentielle des dirigeants, souvent entre 55 et 65 ans, dont l’entreprise correspond à la thèse. Notre méthode pour identifier des cibles hors marché détaille ce travail, qui doit se poursuivre pendant que la première opération se négocie.
- Négocier de gré à gré. Un build-up ne supporte pas les enchères : le multiple payé sur une cible devient la référence pour la suivante. Il faut apprendre à dire non, et à revenir dix-huit mois plus tard.
- Intégrer dans les douze mois. Paie, comptabilité, assurances, offre commerciale, marque : chaque poste a une date. Passé un an, ce qui n’a pas été intégré ne le sera plus, et la cible restera une participation.
- Refinancer et recommencer. Une fois l’EBITDA consolidé démontré sur un exercice, la dette se renégocie sur la base du groupe, ce qui libère la capacité pour la cible suivante.
Les erreurs qui arrêtent un build-up
Sur les programmes que nous avons vus s’interrompre, les causes se répètent.
Payer la cible au multiple de la plateforme. C’est l’erreur la plus coûteuse, et la plus fréquente quand la cible est présentée par un intermédiaire qui organise une mise en concurrence. Le calcul plus haut le montre : un point de multiple sur les cibles efface la moitié de la création de valeur.
Confondre détention et intégration. Un groupe de cinq sociétés avec cinq systèmes de paie, cinq contrats d’assurance et cinq marques n’a pas de prime de taille ; il a cinq fois les coûts fixes.
Tendre la dette sur la première opération. Un levier calibré au maximum sur la plateforme laisse le groupe sans capacité pour les cibles suivantes, et transforme le build-up en LBO ordinaire.
Laisser partir le cédant trop tôt. Dans les services, les clients suivent les personnes. Un accompagnement de douze à vingt-quatre mois, rémunéré et cadré, coûte moins qu’un portefeuille qui s’érode.
Absorber la cible dans la holding trop vite. La fusion rapide d’une holding d’acquisition avec la société qu’elle vient d’acheter attire l’attention de l’administration fiscale, qui examine le délai entre l’acquisition et la fusion, le niveau de capitalisation de la holding et le poids des dettes d’acquisition restant dues (BOFiP, BOI-IS-FUS-10-40). Le calendrier juridique doit suivre la logique économique, pas la précéder.
Un point souvent négligé : les contrats de travail des sociétés rachetées se poursuivent de plein droit avec le nouvel employeur (art. L1224-1 du code du travail). Dans la propreté ou la sécurité, où la masse salariale représente la plus grande part des charges, l’harmonisation des statuts et des accords d’entreprise est un chantier à budgéter dès la lettre d’intention.
Questions fréquentes
Comment financer la croissance externe dans un build-up ?
Par une combinaison de fonds propres (ceux du dirigeant, éventuellement d’un fonds), de dette bancaire portée par la holding et remboursée par les remontées de dividendes, et de mécanismes de paiement différé (crédit vendeur, earn-out). Dans un programme, la dette est en général structurée dès la première opération avec une capacité réservée aux acquisitions suivantes, pour éviter de renégocier à chaque cible.
Quelles sont les modalités de la croissance externe ?
Le rachat de titres (la société cible devient filiale), le rachat de fonds de commerce (seuls les actifs et les contrats passent), la fusion-absorption et la prise de participation minoritaire. Dans un build-up, le rachat de titres via une holding domine, parce qu’il préserve les contrats et permet l’intégration fiscale à partir de 95 % de détention.
Quel est l’objectif de la croissance externe par build-up ?
Constituer un groupe dont la valeur dépasse la somme des sociétés achetées, grâce à l’écart de multiples entre petites et moyennes entreprises, aux synergies de fonctions support et à l’accès à une catégorie d’acquéreurs qui ne regarde pas les petites structures. L’objectif secondaire, souvent décisif pour un dirigeant, est de réduire la dépendance de l’entreprise à sa personne.
Comment faire de la croissance externe quand on est une PME de 5 M€ ?
En commençant par une cible plus petite que soi (1 à 2 M€ de chiffre d’affaires), dans le même métier et à moins de deux heures de route, financée avec un levier modéré. La première opération sert autant à apprendre qu’à grandir. Selon Bpifrance Le Lab, seuls 40 % des acquéreurs qui ne sont pas accompagnés par un fonds réalisent des opérations de plus de 1 M€ : un premier dossier modeste est la norme, pas l’exception.
Sources (vérifiées le 14 juillet 2026) : Bpifrance Le Lab et France Invest, « La croissance externe à l’échelle des PME », communiqué du 14 septembre 2022 (presse.bpifrance.fr) ; France Invest, « Activité des acteurs français du capital-investissement en 2025 », 25 mars 2026 (franceinvest.eu) ; La Fabrique de l’industrie, « Accélérateurs de croissance pour PME : build-up et alliances », 2018 (la-fabrique.fr) ; groupe Isor, page « Histoire » (isor.fr) ; Le Journal des Entreprises, « NSI Groupe vise les 100 millions d’euros », 16 février 2026 ; CFNews, « Ecritel s’offre un petit concurrent », juillet 2025 ; Wikipédia, notice Onepoint ; art. 223 A du CGI (Légifrance) ; BOFiP, BOI-IS-FUS-10-40, notion de fusion rapide (bofip.impots.gouv.fr) ; art. L1224-1 du code du travail (Légifrance).
Vous envisagez une deuxième ou une troisième acquisition et vous voulez vérifier que le programme tient, en prix comme en dette ? Notre page croissance externe décrit notre façon de conduire un programme d’acquisitions ; vous pouvez aussi échanger directement avec un associé du cabinet.
 LinkedIn
 E-mail
 Contactez-nous