
 06 95 12 82 58
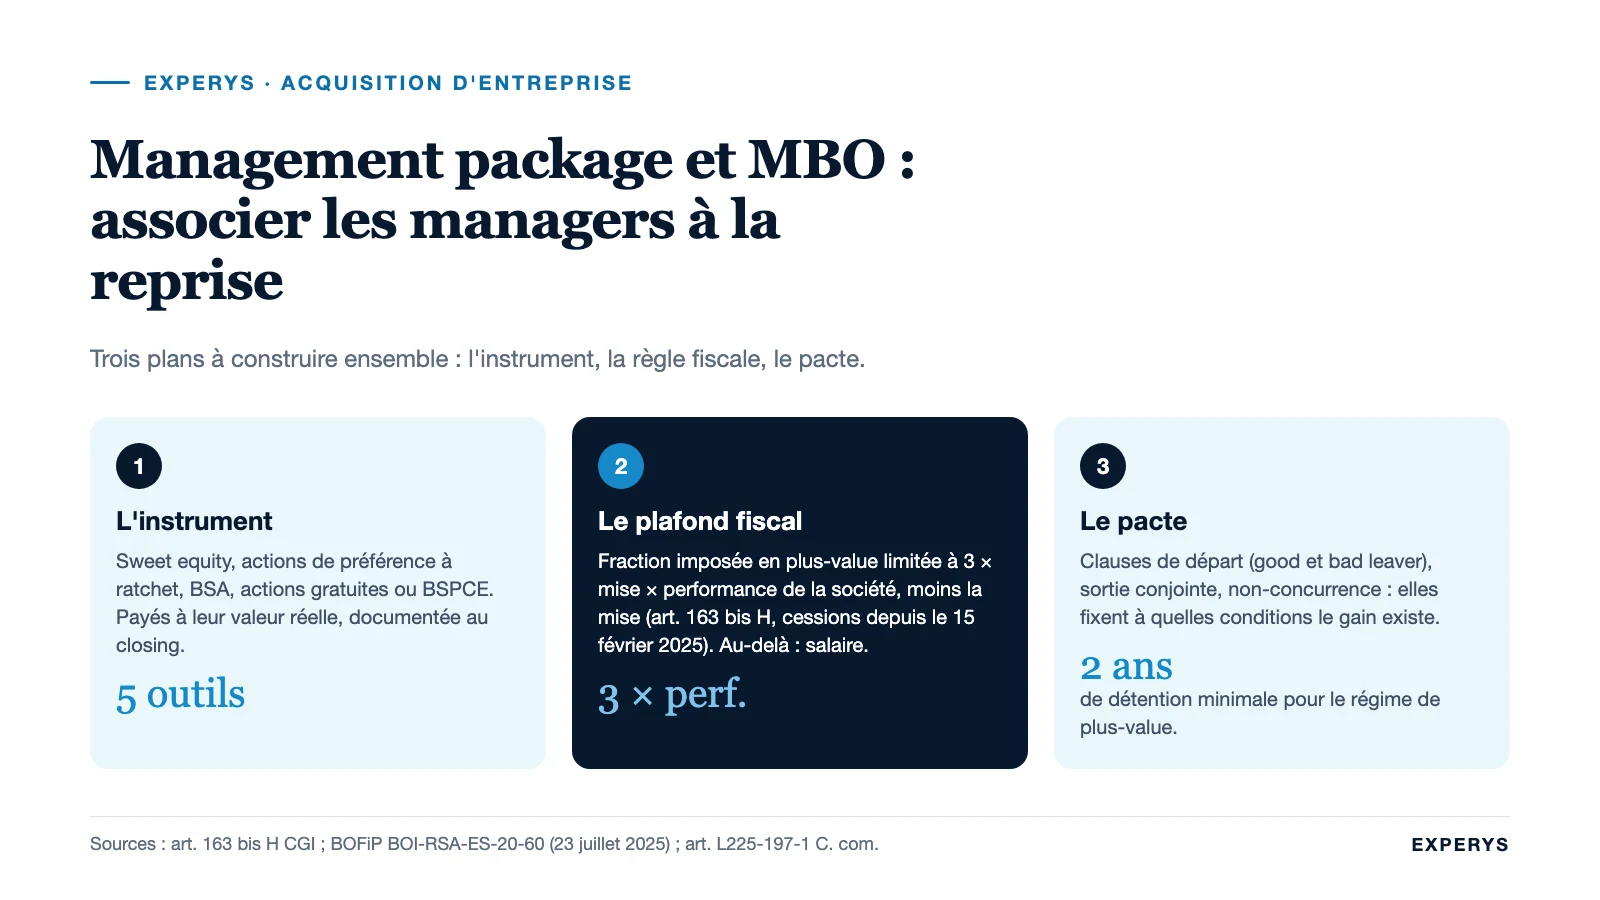
Un rachat d’entreprise tient rarement sans l’équipe qui fait tourner l’exploitation. Le cédant le sait, l’acquéreur aussi, et le banquier encore plus. Le management package répond à une question simple : comment faire en sorte que les managers gagnent si l’opération réussit, perdent un peu si elle échoue, et restent le temps qu’il faut ? Cet article complète notre série sur les rachats à effet de levier (LBO, FBO, OBO) en traitant le cas où les managers sont au capital, soit parce qu’ils reprennent eux-mêmes l’entreprise (management buy-out), soit parce qu’un acquéreur veut les associer.
Sommaire
- Management package et MBO : définitions
- Les instruments du package et leur régime
- Fiscalité depuis 2025 : la règle de l’article 163 bis H
- Calcul recalculable : sweet equity et ratchet chez un manager
- Le pacte : leaver, liquidité, non-concurrence
- Cas type : un MBO sur une société de services de 60 personnes
- Les erreurs fréquentes des acquéreurs et des managers
- Questions fréquentes
Management package et MBO : définitions
Le management package désigne l’ensemble des titres souscrits par les dirigeants et cadres clés dans la holding de reprise, ainsi que les stipulations du pacte d’associés qui en organisent la détention, la sortie et la valeur. Il vise deux objectifs qui ne se recouvrent pas : l’alignement (les managers gagnent ce que gagnent les actionnaires) et la rétention (ils ne partent pas avant la sortie).
Le management buy-out (MBO) est le cas particulier où l’équipe de direction en place rachète l’entreprise à son propriétaire, en général avec un fonds et de la dette. Le montage est celui du LBO : une holding emprunte, achète les titres, et rembourse avec les dividendes de la cible. La différence est que les managers ne sont pas seulement des salariés à motiver ; ce sont les initiateurs, parfois les majoritaires, et leur package se négocie avec le fonds plutôt qu’avec l’acquéreur. Quand les repreneurs sont les enfants du dirigeant, on parle de family buy-out ; quand le dirigeant se rachète à lui-même via une holding pour dégager des liquidités, d’owner buy-out. Dans tous ces cas, la question du package se pose de la même façon dès qu’un manager non actionnaire doit entrer au capital.
Les instruments du package et leur régime
Il n’existe pas de package standard. Le choix des instruments dépend de la capacité d’investissement des managers, de ce que le fonds accepte de céder et du régime fiscal recherché.
| Instrument | Mécanisme | Ce que le manager paie à l’entrée | Régime fiscal du gain (repères) |
|---|---|---|---|
| Actions ordinaires (« sweet equity ») | Les managers souscrivent plus d’actions ordinaires, proportionnellement, que le fonds, qui investit surtout en obligations ou en actions de préférence. Leur part du capital ordinaire dépasse leur part de l’investissement total. | La valeur réelle des actions à la date de souscription, à documenter. | Art. 163 bis H : plus-value dans la limite du plafond, salaire au-delà. |
| Actions de préférence (ADP) à rendement variable (« ratchet ») | Droits financiers qui augmentent par paliers si le fonds atteint un multiple ou un TRI donné à la sortie. | La valeur réelle des ADP, souvent établie par un évaluateur indépendant. | Art. 163 bis H ; le critère de performance est un indice du lien avec les fonctions. |
| Bons de souscription d’actions (BSA) | Droit d’acheter des actions à un prix fixé, exercé à la sortie. | Le prix du bon, à sa valeur réelle. | Art. 163 bis H, avec risque de perte requis (le bon peut ne rien valoir). |
| Attribution gratuite d’actions (AGA) | Actions attribuées sans prix, définitivement acquises après un an au moins, avec une durée cumulée d’acquisition et de conservation d’au moins deux ans (art. L225-197-1 C. com.). | Rien, ce qui exclut les bénéficiaires détenant plus de 10 % du capital ; plafond global de 15 % du capital (20 % dans les PME sous conditions). | Régime propre des AGA ; le gain d’acquisition est traité comme un salaire avec un régime spécifique, le gain de cession comme une plus-value dans la limite du 163 bis H. |
| BSPCE | Bons réservés aux sociétés de moins de quinze ans remplissant les conditions de l’art. 163 bis G du CGI. | Rien à l’attribution, le prix d’exercice au moment de lever les bons. | Art. 163 bis G : 12,8 % (ou barème sur option), 30 % si moins de trois ans d’activité dans la société, plus prélèvements sociaux. |
Dans les PME que nous accompagnons, le sweet equity et les ADP à ratchet dominent. Les BSPCE restent réservés aux sociétés qui remplissent les conditions d’âge et de détention de l’article 163 bis G, ce qui exclut la plupart des cibles de LBO. Les AGA servent surtout à élargir le cercle (cadres intermédiaires) sans leur demander d’investir.
Fiscalité depuis 2025 : la règle de l’article 163 bis H
Jusqu’en 2025, la fiscalité des packages reposait sur la jurisprudence. Par trois décisions du 13 juillet 2021, le Conseil d’État avait jugé que le gain réalisé par un manager sur des titres acquis dans le cadre de ses fonctions relève des traitements et salaires lorsqu’il trouve sa source dans l’exercice de ces fonctions. Les redressements se sont multipliés, et la loi de finances pour 2025 a codifié une règle de partage à l’article 163 bis H du CGI, applicable aux cessions réalisées depuis le 15 février 2025.
Le principe : le gain net acquis « en contrepartie des fonctions » de salarié ou de dirigeant est un salaire. L’exception : une fraction de ce gain reste imposée comme une plus-value de cession de valeurs mobilières (art. 150-0 A), dans la limite d’un plafond. La doctrine administrative résume la formule ainsi : « 3 x prix payé pour l’acquisition ou la souscription des titres x performance financière de la société de référence sur la période de référence – prix payé pour l’acquisition » (BOFiP, BOI-RSA-ES-20-60, § 250), la performance étant le rapport entre la valeur réelle de la société à la cession et sa valeur réelle à l’acquisition. La loi de finances pour 2026 a remplacé le « prix payé » par la valeur des titres à leur date d’acquisition, ce qui règle le cas des options et des bons.
Trois conditions s’ajoutent (BOFiP, § 120 et suivants) : les titres doivent présenter un risque de perte de leur valeur, ils doivent avoir été détenus au moins deux ans (sauf actions gratuites), et l’ensemble doit être documenté. Les titres relevant de ce régime ne peuvent plus être logés dans un PEA depuis le 15 février 2025. Sous le plafond, la fraction « plus-value » supporte le prélèvement forfaitaire unique et les prélèvements sociaux (31,4 % au total sur les revenus 2026) ; au-delà, la fraction « salaire » est imposée au barème progressif, avec une contribution salariale spécifique de 10 % (BOFiP, § 430).
Un point d’attention introduit par la loi de finances pour 2026 : la fraction salariale peut bénéficier d’un report d’imposition lorsque les titres sont apportés à une société dans le cadre d’un réinvestissement, ce qui facilite les LBO secondaires où les managers réinvestissent une partie de leur gain ; et en cas de donation des titres, le gain est désormais imposé chez le donateur l’année de la donation.
Calcul recalculable : sweet equity et ratchet chez un manager
Hypothèses, à remplacer par les vôtres : un directeur des opérations investit 100 000 € dans la holding de reprise à la date du closing. La valeur réelle de la société (capitaux propres) est de 10 M€ à l’entrée et de 25 M€ à la sortie, cinq ans plus tard : performance de 2,5. Le manager conserve ses titres plus de deux ans, et ils présentent un risque de perte. Tranche marginale d’imposition retenue : 45 %.
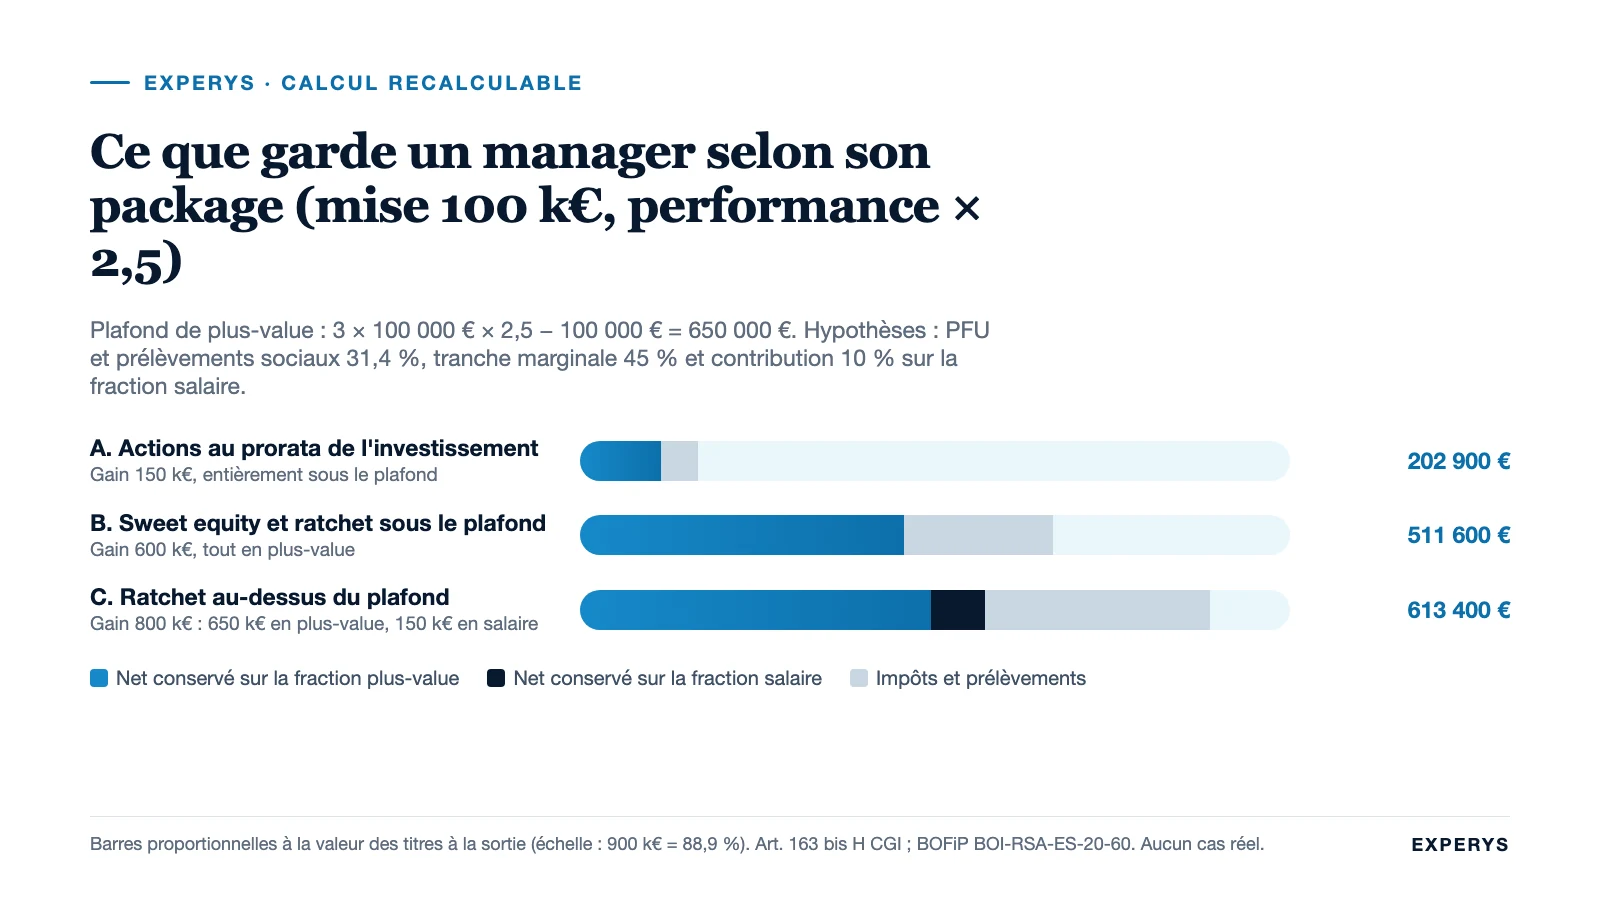
Plafond de la fraction « plus-value » : 3 × 100 000 € × 2,5 − 100 000 € = 650 000 €.
| Scénario | Valeur des titres à la sortie | Gain net | Fraction plus-value (≤ 650 k€) | Fraction salaire | Impôts et prélèvements (hypothèses) | Net pour le manager |
|---|---|---|---|---|---|---|
| A. Actions ordinaires au prorata de l’investissement | 250 000 € | 150 000 € | 150 000 € | 0 € | 150 000 × 31,4 % = 47 100 € | 202 900 € |
| B. Sweet equity et ratchet, gain sous le plafond | 700 000 € | 600 000 € | 600 000 € | 0 € | 600 000 × 31,4 % = 188 400 € | 511 600 € |
| C. Ratchet généreux, gain au-dessus du plafond | 900 000 € | 800 000 € | 650 000 € | 150 000 € | 650 000 × 31,4 % = 204 100 € ; 150 000 × (45 % + 10 %) = 82 500 € ; total 286 600 € | 613 400 € |
Deux lectures. D’abord, le plafond est large : avec une performance de 2,5, un manager peut multiplier sa mise par 7,5 avant de basculer dans les salaires. Le régime pénalise les packages déconnectés de la création de valeur, pas les packages ambitieux. Ensuite, la mise initiale est le levier : le plafond est proportionnel à ce que le manager a payé. Un package où les managers investissent trop peu, ou reçoivent des titres sans les payer à leur valeur réelle, se retrouve mécaniquement au-dessus du plafond. C’est un argument, que nous utilisons en négociation, pour que les managers investissent réellement, quitte à ce que la société les aide par un prêt ou par un différé de rémunération.
Le pacte : leaver, liquidité, non-concurrence
L’instrument fixe combien le manager peut gagner ; le pacte fixe à quelles conditions. Trois séries de clauses reviennent dans tous les dossiers.
Les clauses de départ (« leaver »). Si le manager quitte la société avant la sortie, ses titres sont rachetés par le fonds ou la holding. Le prix dépend de la cause : un « good leaver » (décès, invalidité, licenciement sans faute, départ après une durée minimale) est racheté à la valeur de marché ; un « bad leaver » (démission précoce, faute grave, violation de la non-concurrence) l’est au plus bas du prix de souscription et de la valeur de marché, parfois avec une décote. Entre les deux, une grille dans le temps (par exemple 25 % de la valeur de marché par année écoulée) évite les situations binaires. Ces clauses sont aussi un indice, pour l’administration, du lien entre les titres et les fonctions ; elles n’en sont pas moins indispensables au fonds.
Les clauses de liquidité. Sortie conjointe obligatoire (« drag along ») quand le fonds vend, droit de sortie conjointe (« tag along ») pour les managers, et calendrier : au-delà d’une certaine durée sans sortie, les managers peuvent demander l’organisation d’un processus de cession. Sans ces clauses, un manager minoritaire détient un titre qu’il ne peut ni vendre ni faire valoir.
La non-concurrence et l’exclusivité. Elles protègent la valeur de l’entreprise pendant la durée du LBO. Leur présence dans le pacte, associée aux clauses de leaver, est explicitement citée par l’administration parmi les éléments qui révèlent un gain acquis en contrepartie des fonctions (BOFiP, BOI-RSA-ES-20-60). Il faut donc les rédiger en sachant que le régime de l’article 163 bis H s’appliquera, plutôt qu’en espérant y échapper.
Cas type : un MBO sur une société de services de 60 personnes
Chiffres fictifs. Une société de maintenance technique de 60 salariés réalise 7,0 M€ de chiffre d’affaires et 900 k€ d’EBITDA. Le fondateur, 63 ans, veut vendre ; trois managers (directeur général adjoint, directeur commercial, responsable d’exploitation) veulent reprendre. Valeur d’entreprise négociée : 5,4 M€ (6,0x), sans dette ni trésorerie excédentaire.
- Structure. Une holding de reprise emprunte 2,7 M€ sur sept ans (la moitié du prix) ; un fonds régional apporte 2,0 M€ en obligations convertibles et en actions ; les trois managers apportent ensemble 500 k€, dont 300 k€ empruntés à titre personnel ; le cédant réinvestit 200 k€ et accepte un crédit vendeur, ce qui aligne son intérêt sur la réussite de la transition.
- Package. Les managers détiennent 35 % des actions ordinaires pour 9 % de l’investissement total : c’est le sweet equity. Une ADP leur donne 10 % supplémentaires de la plus-value si le fonds réalise un multiple de 2,5 sur sa mise. Grille de leaver sur quatre ans, non-concurrence de deux ans, drag along au profit du fonds après la quatrième année.
- Documentation. Un rapport d’évaluation indépendant fixe la valeur réelle des actions ordinaires et des ADP au closing ; les managers paient ce prix. C’est ce qui permettra, à la sortie, d’établir la performance et le plafond de l’article 163 bis H.
- Sortie. Au bout de six ans, la société atteint 1,4 M€ d’EBITDA et se cède 9,1 M€ (6,5x) à un groupe. Après remboursement de la dette résiduelle, les managers reçoivent environ 2,2 M€ pour 500 k€ investis : la performance de la société (valeur des capitaux propres passée de 2,7 M€ à 8,2 M€, soit 3,0) donne un plafond de 3 × 500 k€ × 3,0 − 500 k€ = 4,0 M€. Le gain de 1,7 M€ est intégralement traité en plus-value.
Ce cas montre ce qu’un package bien construit produit : une reprise par les salariés qui n’exige pas d’eux plus que ce qu’ils peuvent emprunter, un fonds qui accepte le sweet equity parce que le ratchet ne se déclenche qu’au-delà de son propre objectif, et une fiscalité lisible. Pour les entreprises plus petites, où aucun fonds n’intervient, notre article sur la transmission aux salariés décrit les montages sans investisseur.
Les erreurs fréquentes des acquéreurs et des managers
Donner des titres au lieu de les vendre. Un manager qui reçoit des actions pour un prix symbolique n’a pas pris de risque ; son gain est un salaire, et l’entreprise supporte en plus les charges sociales correspondantes. Les instruments gratuits existent (AGA), avec leur régime propre ; les instruments payants doivent être payés à leur valeur réelle.
Ne pas documenter la valeur d’entrée. Sans évaluation datée au closing, la performance de la société ne peut pas être établie à la sortie, et l’administration reconstituera le plafond à sa manière.
Élargir le cercle sans y réfléchir. Un package à quinze bénéficiaires devient ingérable au premier départ. Nous conseillons de réserver les instruments à ceux dont le départ ferait baisser le prix de sortie, et de traiter les autres par l’intéressement ou la participation.
Négliger la dette personnelle des managers. Dans un MBO, les managers empruntent souvent pour investir. Si l’entreprise ne distribue rien pendant cinq ans, ils portent cette dette sur leur salaire. Un différé bien calibré, ou une avance de la holding encadrée, évite qu’un manager quitte l’opération pour des raisons de trésorerie personnelle.
Oublier que le cédant est aussi un manager. Dans un OBO ou une transmission progressive, le dirigeant qui reste deux ou trois ans a besoin d’un package à lui, avec ses propres clauses de départ ; sinon, il n’a aucune raison de rester au-delà de la période de garantie.
Questions fréquentes
Pourquoi faire un LBO avec les managers plutôt qu’un rachat par un groupe ?
Parce que l’équipe en place connaît les clients, les salariés et les contrats, et qu’un rachat par un groupe fait souvent partir cette équipe. Le MBO conserve la continuité, laisse au cédant la possibilité d’accompagner la transition, et permet aux managers de se constituer un patrimoine. Il suppose en contrepartie un fonds ou une dette importante, donc une entreprise capable de distribuer.
Quel est le risque d’un LBO pour les managers ?
Perdre leur mise si l’entreprise ne rembourse pas sa dette, et perdre leur emploi dans le même mouvement. C’est ce risque de perte qui justifie le régime de plus-value sur leur gain (art. 163 bis H du CGI) ; un package qui supprimerait tout risque supprimerait aussi cet avantage. Le second risque est contractuel : un départ mal qualifié au regard des clauses de leaver peut réduire la valeur de rachat de leurs titres.
Quels sont les leviers d’un LBO ?
Le levier financier (la dette de la holding est remboursée par les résultats de la cible, ce qui multiplie le rendement des fonds propres), le levier fiscal (intégration fiscale entre la holding et la cible à partir de 95 % de détention, déduction des intérêts dans les limites légales) et le levier managérial : des dirigeants qui détiennent une part du capital, via le management package, gèrent différemment.
Comment transmettre son entreprise à ses salariés ?
Par un MBO si l’équipe de direction peut réunir un apport et convaincre une banque, éventuellement avec un fonds ; par une cession progressive avec crédit vendeur lorsque l’entreprise est trop petite pour un fonds ; par des attributions gratuites d’actions ou des BSPCE pour amorcer l’entrée au capital avant la cession. Le choix dépend de la taille, de la rentabilité et du calendrier du cédant.
Sources (vérifiées le 1er septembre 2026) : art. 163 bis H du CGI, version en vigueur depuis le 21 février 2026 (Légifrance) ; BOFiP, BOI-RSA-ES-20-60, management packages, 23 juillet 2025 (bofip.impots.gouv.fr) ; art. 163 bis G du CGI (Légifrance) et BOFiP, BOI-RSA-ES-20-40, BSPCE (bofip.impots.gouv.fr) ; art. L225-197-1 du code de commerce, attributions gratuites d’actions (Légifrance) ; art. 223 A du CGI (Légifrance) ; CMS Francis Lefebvre Avocats, « Management packages et loi de finances pour 2026 » (cms.law) ; taux du prélèvement forfaitaire unique et des prélèvements sociaux : art. 200 A du CGI.
Vous reprenez une entreprise avec son équipe, ou vous voulez associer vos managers à une acquisition ? Nous structurons le package avec vos conseils juridiques et fiscaux, à partir du montage financier et non l’inverse. Notre page acquisition d’entreprise décrit l’accompagnement ; vous pouvez aussi échanger avec un associé du cabinet.
 LinkedIn
 E-mail
 Contactez-nous