
 06 95 12 82 58
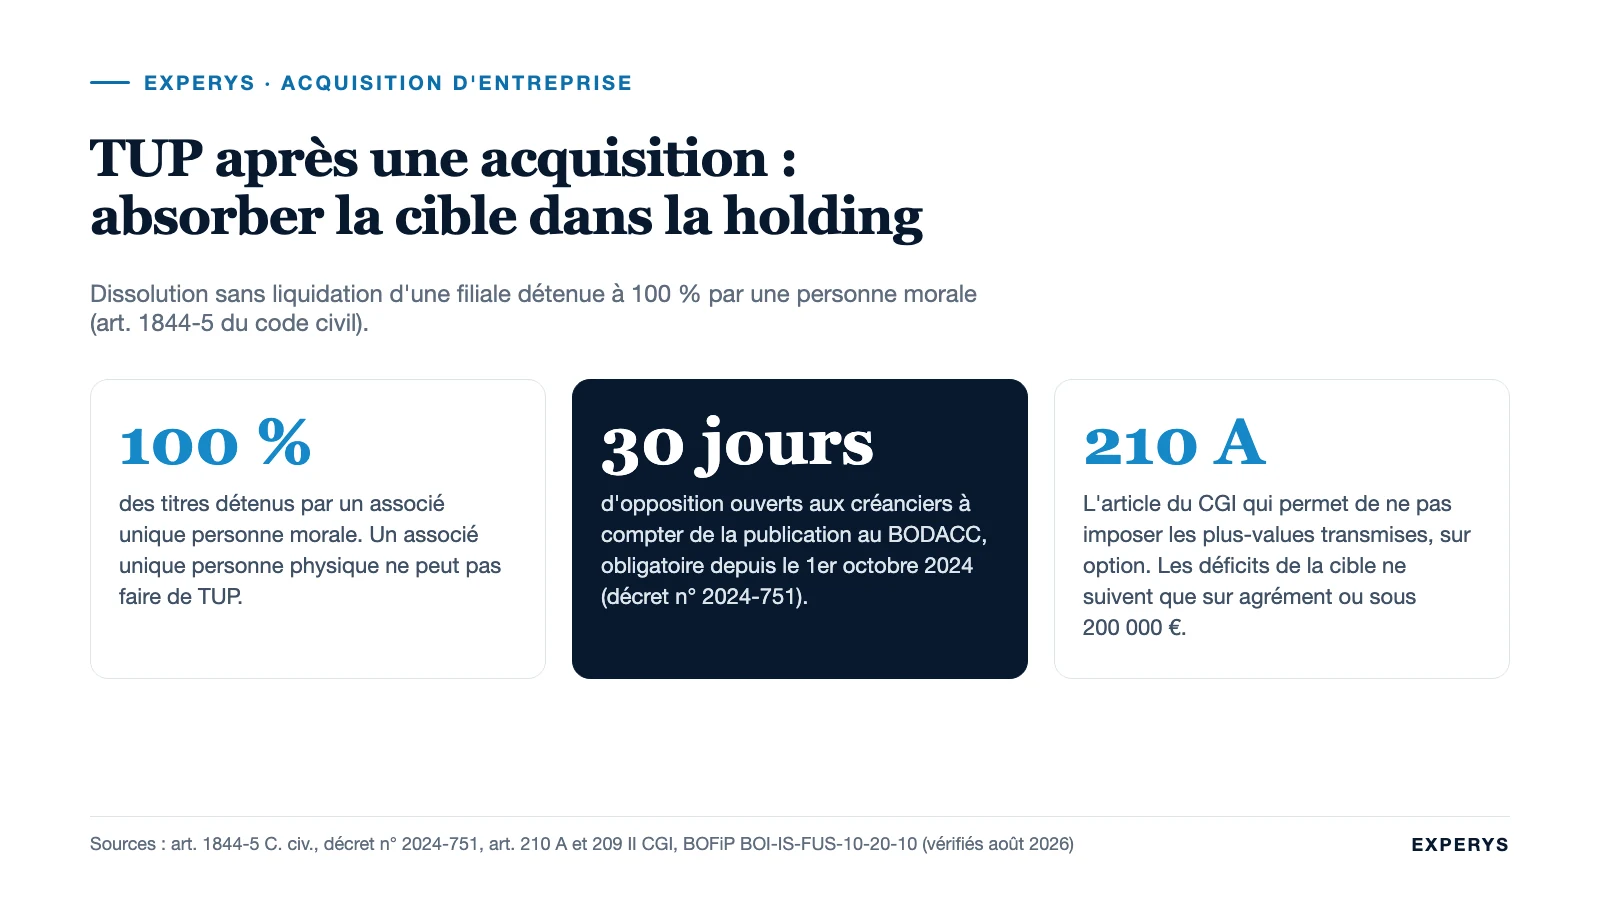
Pour un dirigeant qui vient de reprendre une entreprise via une holding, la question se pose tôt ou tard : une fois la cible payée, ou une fois le concurrent racheté intégré, comment faire disparaître la filiale sans liquidation, sans assemblée de fusion et sans commissaire ? La TUP est l’outil le plus court. Cet article traite uniquement de ce cas, la TUP après une acquisition, avec ses formalités, sa fiscalité, ses pièges et la comparaison avec la fusion simplifiée.
Sommaire
- TUP : définition et texte applicable
- Pourquoi absorber la cible après une acquisition
- Comment procéder à une TUP, étape par étape
- Fiscalité de la TUP : régime de faveur, déficits, fusion rapide
- TUP, fusion simplifiée ou filiale conservée : le comparatif
- Cas type : une holding de reprise absorbe son ESN
- Les erreurs que nous voyons le plus souvent
- Questions fréquentes
TUP : définition et texte applicable
Le mécanisme tient en un alinéa. L’article 1844-5 du code civil dispose qu’en cas de dissolution d’une société dont toutes les parts sont réunies en une seule main, « celle-ci entraîne la transmission universelle du patrimoine de la société à l’associé unique, sans qu’il y ait lieu à liquidation ». On parle aussi de dissolution-confusion. L’actif et le passif de la société dissoute passent en bloc à l’associé unique, qui devient titulaire de ses contrats, de ses créances et de ses dettes, connues ou non.
Deux conditions cumulatives :
- l’associé unique détient 100 % des titres ; à 99 %, la voie est celle de la fusion (simplifiée à partir de 90 %, voir plus bas) ;
- l’associé unique est une personne morale. Le dernier alinéa de l’article exclut expressément les sociétés dont l’associé unique est une personne physique : l’EURL ou la SASU détenue par un particulier passe par une dissolution-liquidation classique.
La TUP n’est pas une fusion au sens du code de commerce, d’où sa légèreté : pas de traité de fusion, pas de commissaire à la fusion ni aux apports, pas d’assemblée générale extraordinaire de l’absorbante. Elle en produit pourtant les effets économiques, et le droit fiscal la traite comme telle.
Pourquoi absorber la cible après une acquisition
Dans nos dossiers, la TUP intervient dans trois situations.
Faire descendre la dette d’acquisition dans l’exploitation. Une holding de reprise rembourse son emprunt avec les dividendes de la cible. Tant que les deux sociétés coexistent, l’intérêt de la dette est déduit chez la holding, qui n’a pas de résultat propre, et le résultat imposable est chez la cible. L’intégration fiscale (art. 223 A du CGI, à partir de 95 % de détention) règle ce décalage ; la TUP le règle aussi, plus radicalement, en réunissant la dette et l’exploitation dans une seule société. C’est précisément ce que l’administration surveille (voir la partie fiscale).
Simplifier un groupe après une croissance externe. Un acquéreur qui a repris un concurrent se retrouve avec deux structures, deux comptabilités, deux commissaires aux comptes, deux conventions collectives parfois. Une fois l’intégration opérationnelle achevée, la société rachetée n’a plus de raison d’exister juridiquement. Le groupe Isor, qui avait repris en 2021 Europrop’services, société lyonnaise de nettoyage de 100 à 199 salariés (opération sur laquelle nous conseillions le cédant), a ainsi absorbé cette filiale par fusion simplifiée fin 2025, quatre ans après l’acquisition ; la société a été radiée en janvier 2026. Le délai n’est pas anodin : il laisse le temps de transférer les contrats et les équipes avant de faire disparaître la personne morale.
Nettoyer une coquille. Après un rachat de fonds de commerce ou une cession d’activité, la société vidée de son exploitation reste à radier. La TUP évite alors une liquidation amiable qui peut durer plusieurs mois.
Comment procéder à une TUP, étape par étape
Depuis le 1er octobre 2024, le décret n° 2024-751 du 7 juillet 2024 a modifié la publicité : la dissolution entraînant TUP se publie au Bulletin officiel des annonces civiles et commerciales (BODACC), et non plus dans un support d’annonces légales. Le gouvernement a justifié cette réforme par des détournements de la procédure destinés à échapper au recouvrement de dettes fiscales et sociales, les créanciers publics n’ayant pas le temps de repérer une annonce dans un journal local avant l’expiration du délai d’opposition.
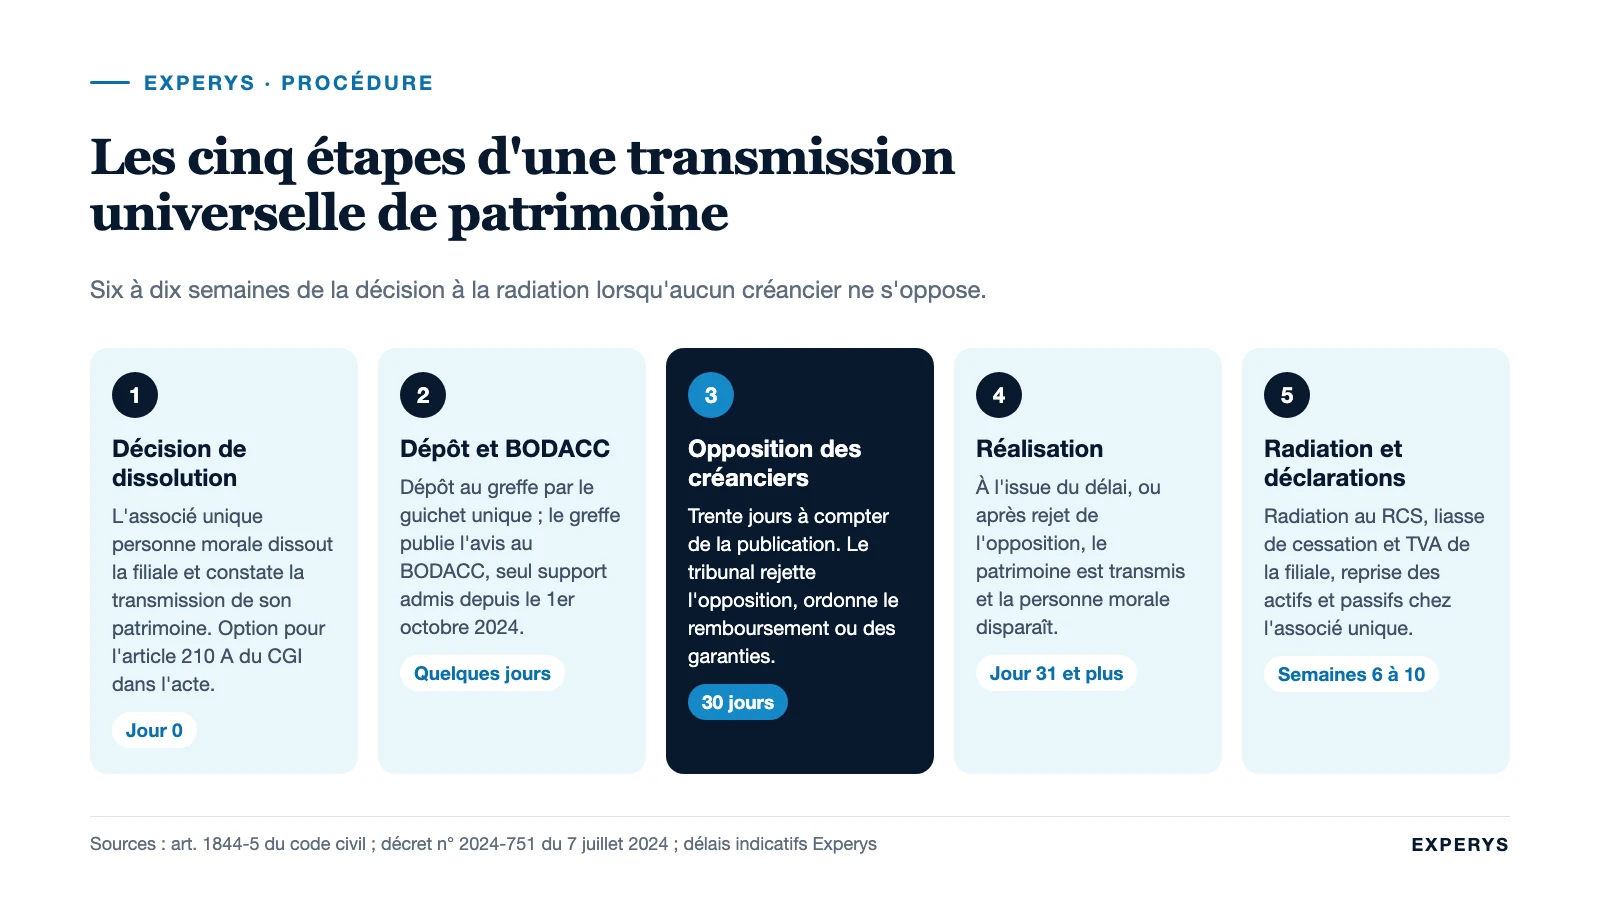
- Décision de dissolution. L’associé unique, par décision écrite, dissout la société et constate que la dissolution entraîne la transmission universelle de son patrimoine. La décision précise en général la date d’effet comptable et fiscal souhaitée.
- Dépôt et publication au BODACC. La décision est déposée au greffe via le guichet unique des formalités d’entreprises ; le greffe fait publier l’avis au BODACC. C’est cette publication qui fait courir le délai.
- Trente jours d’opposition. Les créanciers de la société dissoute peuvent faire opposition devant le tribunal de commerce dans les trente jours de la publication (art. 1844-5, al. 3). Le tribunal rejette l’opposition ou ordonne soit le remboursement de la créance, soit la constitution de garanties si la société en offre et si elles sont jugées suffisantes.
- Réalisation de la transmission. La transmission du patrimoine n’est réalisée, et la personne morale ne disparaît, qu’à l’issue du délai d’opposition ou, en cas d’opposition, lorsque celle-ci a été rejetée en première instance, la créance remboursée ou les garanties constituées.
- Radiation. L’associé unique demande la radiation de la société au registre du commerce et des sociétés, et procède aux déclarations fiscales de cessation (résultat, TVA) dans les délais habituels.
Comptez en pratique six à dix semaines entre la décision et la radiation lorsqu’aucun créancier ne s’oppose. Côté comptable, les actifs et passifs de la filiale sont repris chez l’associé unique et la différence entre la valeur des titres annulés et l’actif net reçu constitue un boni ou un mali de confusion, traité selon les règles comptables applicables aux fusions.
Fiscalité de la TUP : régime de faveur, déficits, fusion rapide
Le régime spécial des fusions s’applique
Sur le plan fiscal, une dissolution sans liquidation de l’article 1844-5 est assimilée à une fusion. La doctrine administrative le dit sans détour : ces opérations « répondent à ces conditions et sont donc éligibles » au régime de faveur (BOFiP, BOI-IS-FUS-10-20-10, § 50). L’article 210 A du CGI permet alors de ne pas imposer immédiatement les plus-values latentes sur les actifs transmis, ni la plus-value d’annulation des titres, à condition que l’associé unique prenne les engagements classiques : reprise des provisions dont l’imposition était différée, calcul des plus-values ultérieures d’après la valeur fiscale des biens chez la société dissoute, réintégration étalée des plus-values sur biens amortissables. Sans l’option pour ce régime, la TUP emporte les conséquences d’une cessation d’entreprise : imposition immédiate des plus-values et des bénéfices en sursis.
Les déficits de la cible ne suivent pas automatiquement
Les déficits reportables de la société dissoute ne se transmettent à l’associé unique que sur agrément, ou de plein droit sous conditions lorsque leur montant cumulé est inférieur à 200 000 € et que l’activité à l’origine des déficits est poursuivie (art. 209, II du CGI). Un acquéreur qui compte sur les pertes de la cible pour effacer ses propres bénéfices doit le savoir avant de signer, pas après.
Le risque de « fusion rapide »
C’est le point sensible d’une TUP post-LBO. L’administration examine l’acquisition d’une société suivie de sa fusion (ou de sa dissolution-confusion) à la lumière d’un faisceau d’indices : « le délai séparant l’acquisition de la fusion, le niveau de capitalisation de la société holding de reprise, l’importance des dettes d’acquisition subsistant au moment de la fusion par rapport au financement initial, l’exercice ou non par la société acquérante avant la fusion d’une activité autre que la détention des titres de la société acquise » (BOFiP, BOI-IS-FUS-10-40, § 20). Si le montage n’a d’autre objet que de faire supporter à la cible le coût de son propre rachat, il peut être remis en cause sur le terrain de l’abus de droit ou de l’acte anormal de gestion.
Notre position au cabinet : une TUP décidée dans les douze mois qui suivent un rachat financé en grande partie par la dette, par une holding sans autre activité, est une invitation au contrôle. Passé deux à trois exercices, avec une dette déjà partiellement amortie et une holding qui anime réellement le groupe, le dossier se défend. Le calendrier juridique doit suivre le calendrier économique.
TUP, fusion simplifiée ou filiale conservée : le comparatif
La TUP n’est pas la seule voie. Le code de commerce prévoit une fusion allégée lorsque l’absorbante détient en permanence la totalité du capital de l’absorbée depuis le dépôt du projet au greffe : ni approbation par l’assemblée générale extraordinaire, ni rapports des dirigeants et du commissaire à la fusion (art. L236-11). Un régime voisin existe à partir de 90 % de détention, à condition d’avoir proposé aux minoritaires le rachat de leurs titres à leur valeur (art. L236-12). Dans les deux cas, les créanciers non obligataires peuvent former opposition dans le délai fixé par décret, sans que cela interdise la poursuite de l’opération (art. L236-15).
| Critère | TUP (art. 1844-5 C. civ.) | Fusion simplifiée (art. L236-11 et L236-12 C. com.) | Filiale conservée avec intégration fiscale (art. 223 A CGI) |
|---|---|---|---|
| Détention requise | 100 %, associé unique personne morale | 100 % (L236-11) ou au moins 90 % avec offre de rachat aux minoritaires (L236-12) | 95 % au moins, de manière continue sur l’exercice |
| Actes | Décision unilatérale de l’associé unique | Projet de fusion déposé au greffe, sans AGE ni rapports ; des actionnaires de l’absorbante réunissant 5 % du capital peuvent exiger une AGE | Option notifiée à l’administration, accord de la filiale, engagement de cinq ans |
| Publicité et opposition | Publication au BODACC ; 30 jours d’opposition | Publicité du projet ; opposition dans le délai réglementaire, sans effet suspensif | Aucune |
| Sens de l’opération | Uniquement vers l’associé unique (la mère absorbe) | Dans les deux sens, ou entre sociétés sœurs détenues par la même mère | Les deux sociétés subsistent |
| Régime fiscal | Art. 210 A sur option ; déficits sur agrément ou dispense | Art. 210 A sur option ; déficits sur agrément ou dispense | Compensation des résultats au sein du groupe, sans transfert des déficits antérieurs à l’intégration |
| Délai indicatif | Six à dix semaines | Deux à trois mois | Prend effet à l’ouverture de l’exercice suivant l’option |
| Quand la préférer | Filiale à 100 % dont l’exploitation est déjà intégrée ; coquille à radier | Minoritaires résiduels ; besoin d’une fusion à l’envers (la cible absorbe la holding) ; volonté de documenter l’opération dans un traité | Les deux personnes morales gardent une raison d’être (agréments, marques, clients distincts) |
Pour l’arbitrage entre une fusion et une cession d’activité, notre article fusion-absorption ou cession détaille les autres paramètres.
Cas type : une holding de reprise absorbe son ESN
Les chiffres sont fictifs mais réalistes. Une holding H a racheté en 2023 100 % d’une ESN de 40 personnes réalisant 4,2 M€ de chiffre d’affaires et 520 k€ d’EBITDA, pour 3,1 M€, financés par 1,1 M€ d’apport et 2,0 M€ de dette senior sur sept ans. La holding a opté pour l’intégration fiscale dès le premier exercice complet. Fin 2025, la dette restante est de 1,4 M€ ; le dirigeant repreneur a repris deux petites structures voisines, logées dans la même holding, et souhaite n’avoir qu’une seule société opérationnelle.
- Calendrier. La TUP de l’ESN dans H est décidée en mars 2026, plus de deux ans après le rachat, avec 30 % de la dette déjà remboursée. La holding exerce une activité réelle (direction, commercial, support) pour ses trois filiales. Les indices de fusion rapide sont défavorables à une remise en cause.
- Fiscalité. Option pour l’article 210 A dans la décision de dissolution ; les plus-values latentes sur le fonds (clientèle) ne sont pas imposées. L’ESN n’a pas de déficit reportable : la question de l’agrément ne se pose pas.
- Contrats. Les 40 contrats de travail se poursuivent avec H de plein droit (art. L1224-1 du code du travail). En revanche, trois contrats clients comportent une clause de changement de contrôle ou d’intuitu personae ; ils sont renégociés avant la publication au BODACC, pas après. La qualification obtenue par l’ESN auprès d’un organisme de référencement est attachée à la personne morale et doit être redemandée par H.
- Créanciers. La banque prêteuse de H est informée en amont ; son contrat prévoit d’ailleurs son accord préalable à toute restructuration. Le bailleur des locaux reçoit un courrier avant l’avis au BODACC. Aucune opposition n’est formée.
- Résultat. Radiation en juin 2026. Le groupe passe de quatre entités à trois, avec un seul commissaire aux comptes et une seule liasse, et la dette d’acquisition est désormais servie directement par le résultat d’exploitation.
Les erreurs que nous voyons le plus souvent
Lancer la TUP avant d’avoir inventorié les contrats. La transmission universelle emporte les contrats, sauf ceux conclus en considération de la personne ou assortis d’une clause de changement de contrôle. Marchés publics, contrats de sous-traitance avec de grands comptes, licences logicielles, agréments professionnels (sécurité privée, hébergement de données de santé, qualifications de bureau d’études) : chacun se vérifie un par un. Nous avons vu un acquéreur découvrir après radiation que le principal contrat de sa cible exigeait une notification préalable, que personne n’avait faite.
Oublier que le passif inconnu remonte aussi. Après la TUP, l’associé unique répond de toutes les dettes de la filiale, y compris celles qui n’apparaissaient pas au bilan : redressement fiscal ou URSSAF sur les exercices antérieurs, litige prud’homal, garantie due à un client. Tant que la filiale existait, la holding n’était exposée qu’à hauteur de ses titres. La garantie d’actif et de passif négociée avec le cédant reste le seul filet, et elle a une durée limitée : mieux vaut lancer la TUP avant son expiration si un doute subsiste.
Absorber trop vite après un LBO. C’est le sujet de la fusion rapide. Le gain fiscal espéré (déduire les intérêts de la dette sur le résultat de l’exploitation) est déjà largement obtenu par l’intégration fiscale ; le risque de redressement, lui, est entier. Sur ce point, notre article sur le fonctionnement du LBO rappelle les leviers réels du montage.
Négliger la date d’effet. Une TUP décidée en cours d’exercice oblige à arrêter les comptes de la filiale à la date de réalisation et à déposer une liasse de cessation. Caler la décision de façon que la réalisation coïncide avec la clôture évite une liasse intermédiaire et simplifie la reprise des écritures.
Confondre TUP et cession de fonds. Quand la société rachetée porte aussi un passif que l’acquéreur ne veut pas assumer, la TUP est la mauvaise réponse : elle transmet tout. Le rachat du seul fonds de commerce, ou une cession d’actifs suivie d’une liquidation, isole le passif ; c’est un choix à faire au moment de structurer l’acquisition, et notre page sur le financement d’un rachat aborde l’incidence de cette structure sur la dette.
Questions fréquentes
Comment procéder à une TUP ?
L’associé unique personne morale prend une décision de dissolution qui constate la transmission universelle du patrimoine, la dépose au greffe via le guichet unique, le greffe la publie au BODACC ; les créanciers disposent de trente jours pour s’opposer ; à l’issue du délai, la transmission est réalisée et la société est radiée. Comptez six à dix semaines sans opposition.
Comment faire opposition à une TUP ?
Un créancier de la société dissoute saisit le tribunal de commerce dans les trente jours de la publication de la dissolution au BODACC. Le tribunal rejette l’opposition ou ordonne le remboursement de la créance, ou la constitution de garanties si la société en offre et si elles sont jugées suffisantes. Tant que l’opposition n’est pas tranchée en première instance, la personne morale ne disparaît pas.
Pourquoi faire une TUP plutôt qu’une liquidation ?
Parce qu’il n’y a ni liquidateur, ni vente des actifs, ni règlement individuel des créanciers : le patrimoine passe en bloc à l’associé unique, contrats compris. Pour une filiale à 100 % dont l’activité continue au sein du groupe, la liquidation n’aurait aucun sens ; pour une coquille vide, la TUP est simplement plus rapide.
Qu’est-ce qu’une fusion simplifiée ?
Une fusion entre une société et sa filiale détenue à 100 % (art. L236-11 du code de commerce) ou à 90 % au moins avec offre de rachat aux minoritaires (art. L236-12), dispensée d’approbation par l’assemblée générale extraordinaire et des rapports des dirigeants et du commissaire à la fusion. Elle suppose tout de même un projet de fusion déposé au greffe et publié, ce qui la rend un peu plus longue qu’une TUP, mais elle permet une fusion à l’envers ou entre sociétés sœurs.
Comment comptabiliser une TUP ?
L’associé unique reprend dans ses comptes l’ensemble des actifs et passifs de la société dissoute, en principe à leur valeur comptable s’agissant de sociétés sous contrôle commun, et annule les titres qu’il détenait. L’écart entre la valeur des titres annulés et l’actif net reçu constitue un boni ou un mali de confusion, dont le traitement suit les règles comptables des fusions. Sur le plan fiscal, l’option pour l’article 210 A du CGI doit être mentionnée dans la décision de dissolution.
Sources (vérifiées le 29 août 2026) : art. 1844-5 du code civil, version en vigueur depuis le 16 mai 2001 (Légifrance) ; décret n° 2024-751 du 7 juillet 2024, en vigueur le 1er octobre 2024 (Légifrance) ; art. L236-11 (Légifrance), L236-12 (Légifrance) et L236-15 (Légifrance) du code de commerce, issus de l’ordonnance n° 2023-393 du 24 mai 2023 ; art. 210 A du CGI (Légifrance) ; art. 209, II du CGI (Légifrance) ; art. 223 A du CGI (Légifrance) ; BOFiP, BOI-IS-FUS-10-20-10, § 50 (bofip.impots.gouv.fr) ; BOFiP, BOI-IS-FUS-10-40, notion de fusion rapide, § 10 et 20 (bofip.impots.gouv.fr) ; art. L1224-1 du code du travail (Légifrance) ; entreprendre.service-public.gouv.fr, « Cessation d’activité d’une société (dissolution volontaire) » (fiche F23744) ; registre du commerce, fiche Europrop’services SAS (pappers.fr).
Vous avez racheté une société et vous hésitez entre la garder en filiale, la fusionner ou la dissoudre ? Nous regardons le montage dans son ensemble, dette comprise, avant de conseiller un calendrier. Notre page acquisition d’entreprise décrit notre accompagnement ; vous pouvez aussi échanger avec un associé du cabinet.
 LinkedIn
 E-mail
 Contactez-nous