
 06 95 12 82 58
Financer une acquisition, ce n’est pas trouver un prêteur, c’est assembler des ressources dont chacune a ses règles, son coût et son rang de remboursement. Dans notre pratique du conseil en acquisition d’entreprise, le plan de financement se construit en même temps que le prix, jamais après : un prix que la cible ne peut pas rembourser n’est pas un prix. Cet article passe en revue chaque couche, du plus simple au plus technique, puis les assemble sur un cas type que vous pourrez recalculer avec vos propres chiffres.
Sommaire
- Ce qu’il faut financer : bien plus que le prix
- L’apport : 20 à 30 %, et ce qui compte comme apport
- La dette bancaire senior et les prêts Bpifrance
- Crédit vendeur et earn-out : faire participer le cédant
- Le montage en holding et sa fiscalité
- Cas type : un plan de financement à 4,15 M€
- Les erreurs qui font échouer un financement
- Questions fréquentes
Ce qu’il faut financer : bien plus que le prix
Le premier chiffre d’un plan de financement n’est pas le prix des titres mais le total des emplois. Il comprend le prix, les frais d’acquisition (conseil, avocat, audits, droits d’enregistrement), le remboursement éventuel des comptes courants du cédant, la trésorerie de démarrage de la holding et, si la cible est tendue, un complément de fonds de roulement. Sur une PME rachetée 4 M€, les frais représentent couramment 3 à 5 % du prix ; c’est une hypothèse de travail, à affiner avec les devis de vos conseils. Notre article sur le coût complet d’une acquisition détaille chaque poste.
Deux points changent tout dans ce total. La trésorerie de la cible, d’abord : si elle est excédentaire, une partie peut être distribuée avant la cession ou remonter à la holding après, ce qui réduit le besoin ; le prix se négocie alors sur une base de dette nette. Le besoin en fonds de roulement, ensuite : une cible qui vit sur un découvert ou sur des délais fournisseurs anormaux devra être refinancée dès le premier jour, et ce besoin ne se finance pas avec la dette d’acquisition.
L’apport : 20 à 30 %, et ce qui compte comme apport
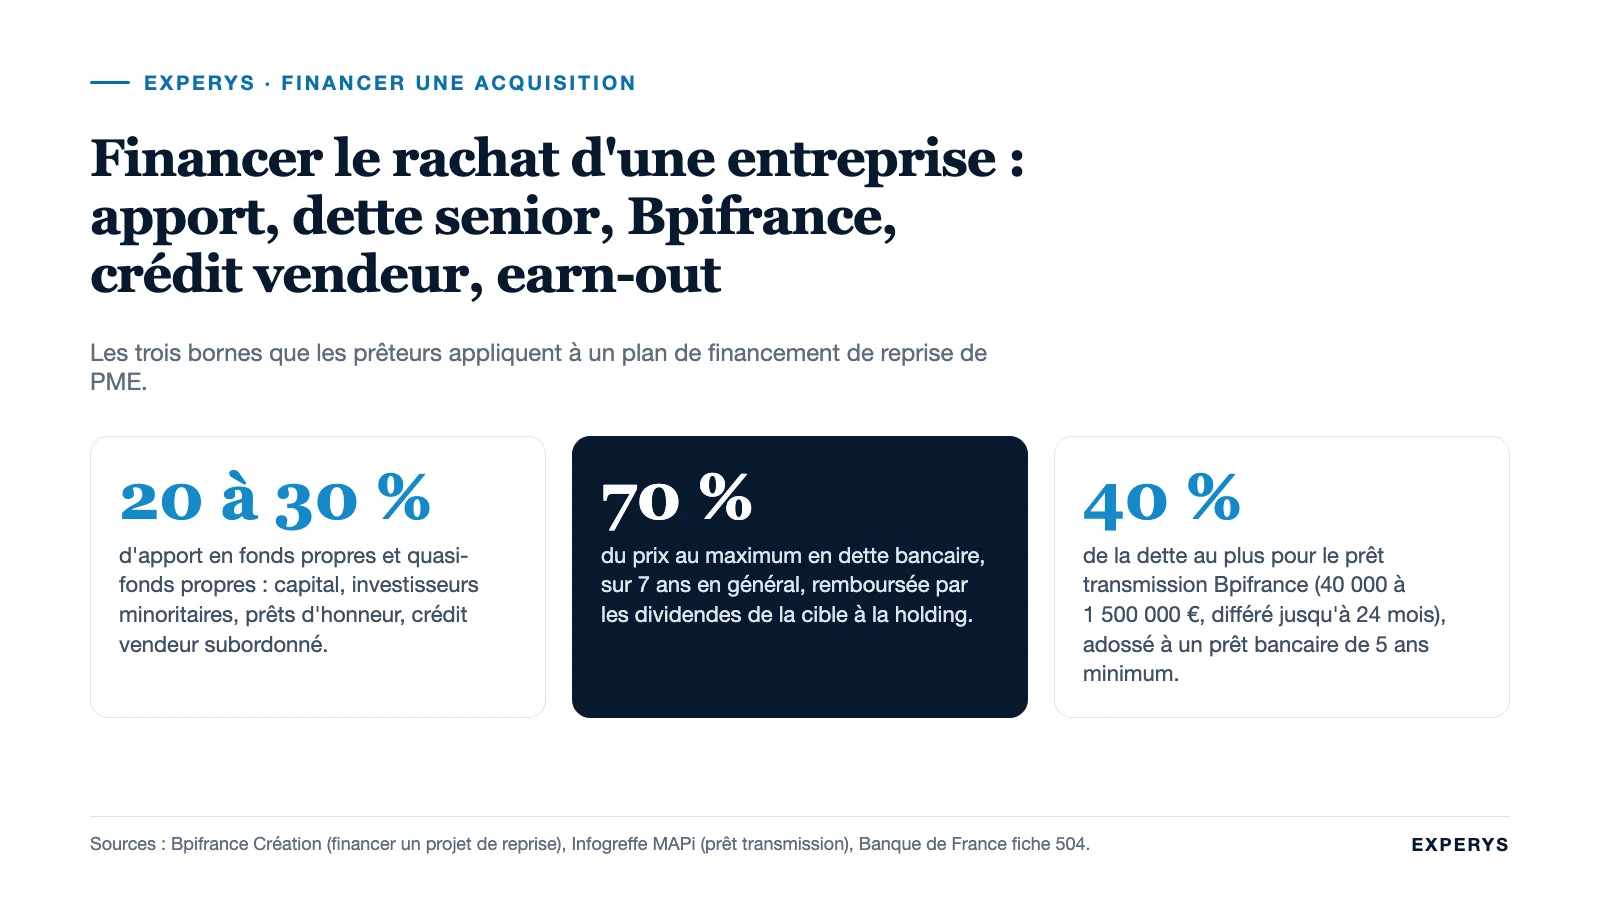
Bpifrance Création indique qu’en moyenne l’apport personnel demandé représente 30 % du projet et que le financement bancaire ne couvre pas plus de 70 % du prix d’acquisition. Dans les dossiers que nous accompagnons, la fourchette se situe entre 20 et 30 % selon la qualité de la cible, la récurrence de ses revenus et l’expérience du repreneur. Un repreneur issu du secteur, avec un historique de gestion, obtient plus facilement le bas de la fourchette.
L’apport ne se limite pas à l’épargne du repreneur. Sont admis en fonds propres ou quasi-fonds propres :
- l’apport en capital du repreneur et de ses associés opérationnels ;
- l’entrée d’un investisseur minoritaire (fonds régional, family office, business angels) au capital de la holding ;
- les prêts d’honneur, accordés à la personne et non à la société, à taux zéro et sans garantie : Initiative France annonce un montant moyen de 10 000 €, et le prêt d’honneur Création-Reprise de Bpifrance, distribué par Initiative France et Réseau Entreprendre, va de 1 000 à 80 000 € sur 1 à 7 ans, dans la limite de 50 % du total des financements pour une reprise ;
- les prêts familiaux, à documenter par écrit ;
- le crédit vendeur, que les banques traitent souvent comme un quasi-apport lorsqu’il est subordonné (voir plus bas).
Notre article quel apport faut-il pour racheter une entreprise traite le cas des repreneurs dont l’apport est insuffisant. Retenons ici une règle simple : la banque regarde le pourcentage, mais aussi ce que le repreneur met personnellement en risque. Un apport constitué uniquement de prêts d’honneur et d’investisseurs extérieurs rassure moins qu’un apport où le repreneur engage une part significative de son patrimoine.
La dette bancaire senior et les prêts Bpifrance
La dette senior est le prêt bancaire principal, souscrit par la holding, remboursé par les dividendes que lui verse la cible. Sa durée standard est de sept ans (Bpifrance Création), parfois avec un différé de six à douze mois. La banque ne prête pas sur des actifs mais sur un flux : elle vérifie que la trésorerie disponible de la cible, après impôt, investissements et variation du besoin en fonds de roulement, couvre l’annuité avec une marge. Un ratio de couverture inférieur à 1,2 sur l’une des années du plan est, dans notre expérience, le signal qui bloque un comité de crédit.
Les garanties demandées
Le nantissement des titres de la cible est systématique. La caution personnelle du repreneur est fréquente mais négociable dans son montant et sa durée ; c’est précisément le rôle des garanties Bpifrance de la limiter. La garantie transmission de Bpifrance couvre 50 % du concours bancaire, portée à 70 % en cas d’intervention conjointe avec la Région (fiche 504 du référentiel des financements de la Banque de France, Bpifrance Création). Elle bénéficie à la banque, pas à l’emprunteur ; elle réduit le risque du prêteur et donc, en principe, ce qu’il exige du repreneur. La demande passe par la banque, qui constitue le dossier.
Le prêt transmission de Bpifrance
Il vient en complément de la dette bancaire, jamais à sa place. Ses caractéristiques, telles que publiées par le portail des aides publiques d’Infogreffe : montant de 40 000 à 1 500 000 €, durée de 5, 6 ou 7 ans avec un différé d’amortissement en capital jusqu’à 24 mois, aucune garantie sur les actifs de l’entreprise ni sur le patrimoine du dirigeant, une retenue de garantie de 5 % restituée en fin de prêt, un plafond de 40 % de la dette globale liée à l’opération, et l’obligation d’être accompagné d’un prêt bancaire d’une durée minimale de cinq ans. Le différé de deux ans est son atout : il allège le service de la dette au moment où la holding en a le plus besoin. Son piège est symétrique : à partir de la troisième année, l’amortissement s’ajoute à celui de la dette senior, et c’est là que les plans mal construits cassent.
| Ressource | Part usuelle du plan | Durée | Rang de remboursement | Ce qui la conditionne |
|---|---|---|---|---|
| Apport (capital, prêts d’honneur, investisseurs) | 20 à 30 % | Sans échéance | Dernier | Patrimoine et associés du repreneur |
| Dette bancaire senior | Jusqu’à 70 % du prix, le plus souvent 45 à 60 % | 7 ans | Premier | Capacité de remboursement de la cible, garanties, apport |
| Prêt transmission Bpifrance | Au plus 40 % de la dette | 5 à 7 ans, différé jusqu’à 24 mois | Pari passu ou subordonné selon convention | Existence d’un prêt bancaire de 5 ans minimum |
| Crédit vendeur | 10 à 20 % du prix, 50 % au maximum | 2 à 5 ans | Subordonné à la banque | Confiance du cédant, garanties qu’il obtient |
| Earn-out | Variable, souvent 10 à 30 % du prix | 1 à 3 ans | Payé sur résultats futurs | Objectifs mesurables, contrôle du repreneur sur la gestion |
Crédit vendeur et earn-out : faire participer le cédant
Le crédit vendeur est un délai de paiement consenti par le cédant sur une fraction du prix, avec intérêt. Bpifrance Création le plafonne en pratique à 50 % du prix ; dans les dossiers que nous voyons, il se situe plutôt entre 10 et 20 %, sur deux à cinq ans. Son intérêt pour le repreneur est double : il réduit la dette bancaire et il engage le cédant sur la transition, puisqu’il ne sera payé que si l’entreprise continue de fonctionner. Son intérêt pour la banque tient à sa subordination : le cédant accepte, par convention, de n’être remboursé qu’après la dette senior en cas de difficulté. Le cédant, lui, demandera des garanties (nantissement de second rang, caution, garantie à première demande) et négociera le taux. Le mécanisme complet, ses garanties et ses risques sont décrits dans notre article sur le crédit vendeur d’entreprise.
L’earn-out est autre chose : ce n’est pas un délai de paiement mais un complément de prix conditionnel, versé si la cible atteint des objectifs fixés d’avance (chiffre d’affaires, EBITDA, marge) sur une à trois années. Il rapproche deux visions du prix quand le cédant valorise une croissance que le repreneur n’a pas encore vue. Pour le financement, il présente un avantage et un piège. L’avantage : la part conditionnelle du prix n’est pas financée au closing, ce qui allège la dette. Le piège : l’earn-out se paie avec la trésorerie des années suivantes, la même qui rembourse la banque ; il faut donc le prévoir dans le plan, et les banques l’intègrent dans leur calcul de couverture. Ses clauses sont détaillées dans notre article sur l’earn out.
Le montage en holding et sa fiscalité
Dans la quasi-totalité des rachats financés par emprunt, le repreneur crée une société holding qui achète les titres et porte la dette ; c’est le principe du LBO, à l’échelle d’une PME. La raison est fiscale et financière à la fois. Si le repreneur emprunte en son nom, il rembourse avec des dividendes qu’il perçoit après prélèvement forfaitaire unique de 31,4 % (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, article 200 A du CGI) : pour rembourser 100, la cible doit distribuer 146. Si une holding emprunte, les dividendes qu’elle reçoit de sa filiale sont exonérés d’impôt sur les sociétés sous le régime mère-fille, à l’exception d’une quote-part de frais et charges de 5 % (article 216 du CGI) : pour rembourser 100, la filiale distribue à peine plus de 101. Sur sept ans et plusieurs millions d’euros, l’écart est considérable.
La holding permet aussi d’accueillir des investisseurs minoritaires sans diluer le contrôle de la cible, de loger un management package, et d’organiser l’intégration fiscale avec la filiale sous conditions de détention, ce qui permet d’imputer les charges financières de la holding sur le résultat imposable du groupe, dans les limites de déductibilité en vigueur. Nous décrivons la structure pas à pas dans holding pour racheter une entreprise. Deux contreparties à ne pas oublier : la holding a des frais fixes (comptabilité, juridique, souvent commissaire aux comptes), et la remontée de dividendes suppose que la cible dégage un résultat distribuable, ce qui n’est pas automatique la première année si l’exercice de reprise est chargé de frais.
Cas type : un plan de financement à 4,15 M€
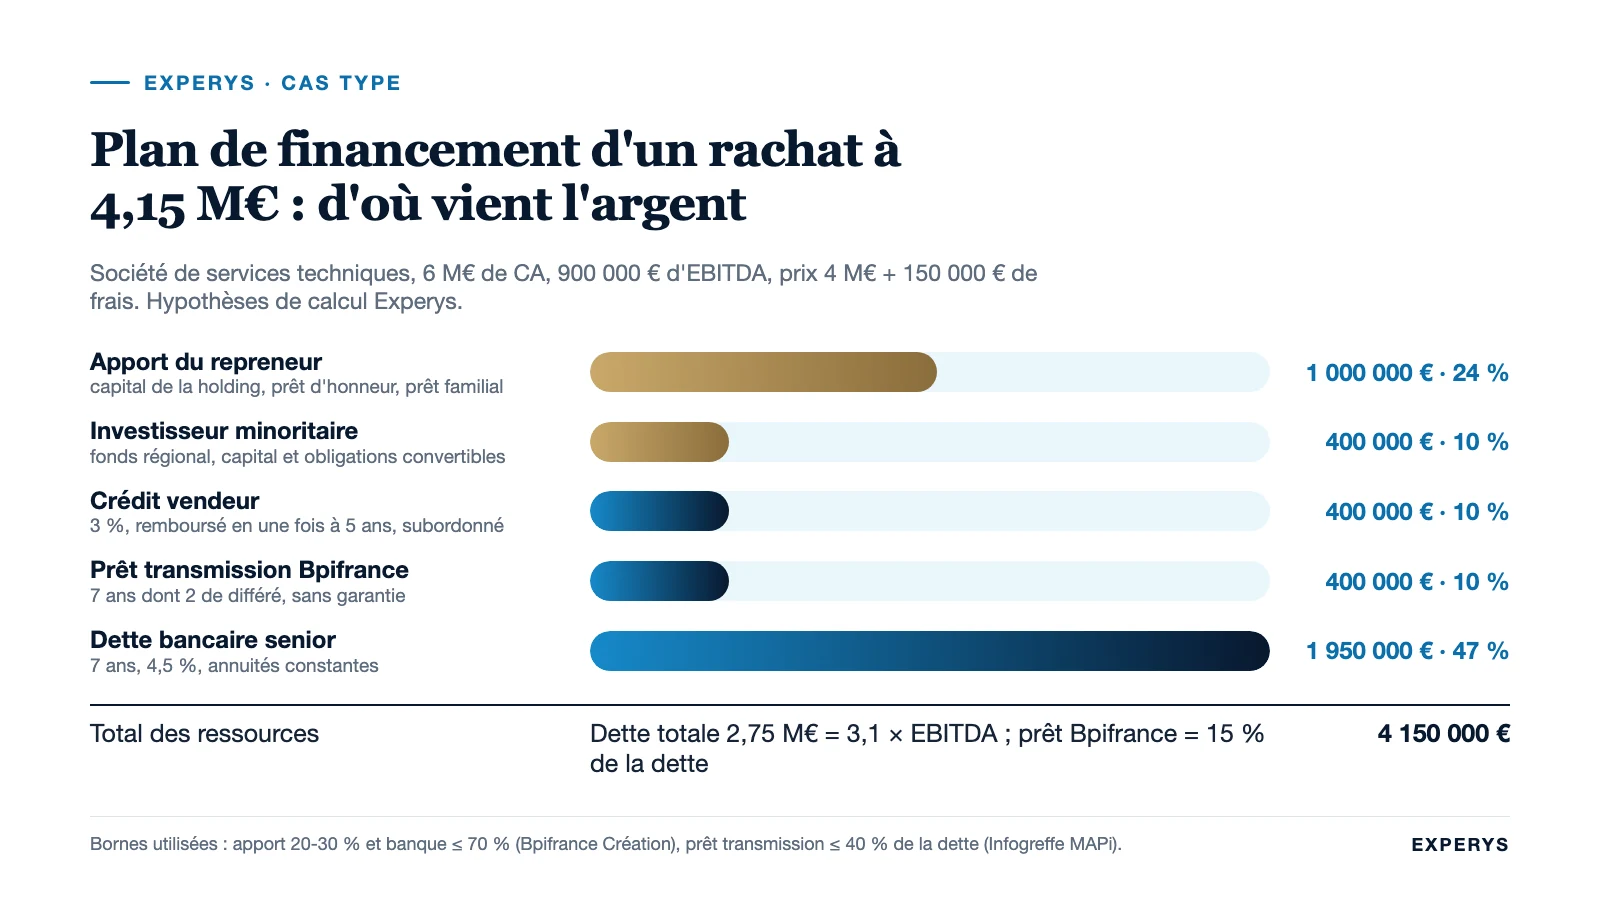
Une société de services techniques aux entreprises, 45 salariés, 6 M€ de chiffre d’affaires, 900 000 € d’EBITDA, sans dette financière et avec une trésorerie normale. Le prix négocié est de 4 M€ pour 100 % des titres d’une SAS. Les frais d’acquisition sont estimés à 150 000 €, droits d’enregistrement compris (0,1 % du prix pour des actions, article 726 du CGI). Total des emplois : 4 150 000 €.
| Ressource | Montant | Part | Conditions retenues (hypothèses) |
|---|---|---|---|
| Apport du repreneur en capital de la holding | 1 000 000 € | 24 % | Épargne, prêt d’honneur, prêt familial |
| Investisseur minoritaire (fonds régional) | 400 000 € | 10 % | Capital et obligations convertibles, sortie à 5-7 ans |
| Crédit vendeur | 400 000 € | 10 % | 3 % l’an, remboursement en une fois à 5 ans, subordonné |
| Prêt transmission Bpifrance | 400 000 € | 10 % | 7 ans dont 2 de différé en capital, 5 % l’an |
| Dette bancaire senior | 1 950 000 € | 47 % | 7 ans, 4,5 % l’an, annuités constantes |
| Total des ressources | 4 150 000 € | 100 % | Dette totale 2,75 M€, soit 3,1 fois l’EBITDA ; prêt Bpifrance = 15 % de la dette (< 40 %) |
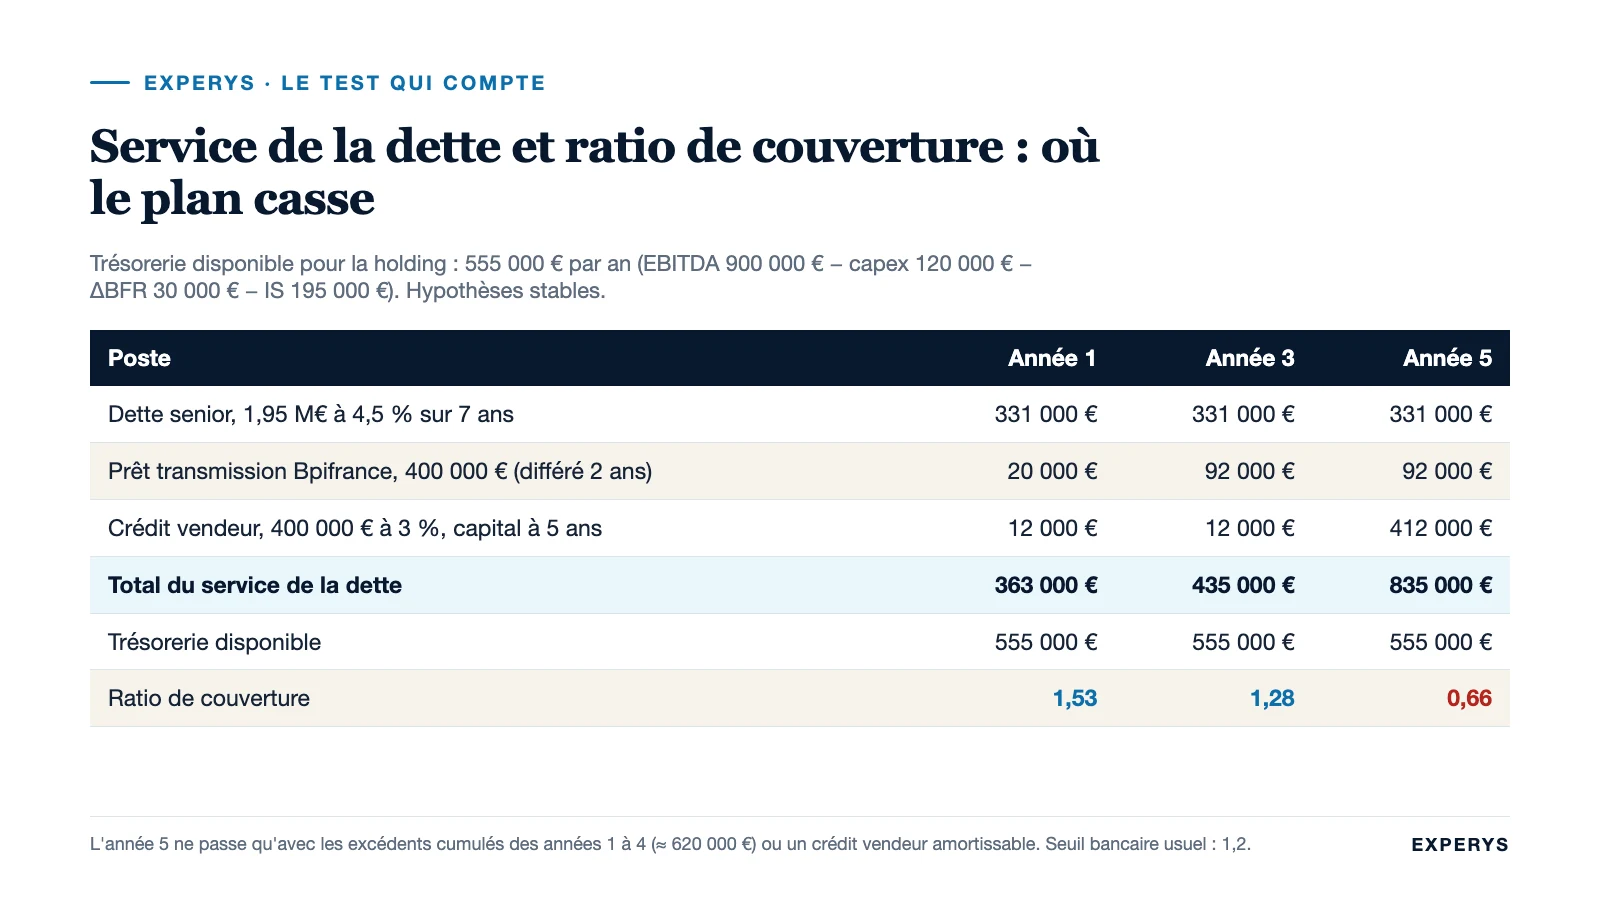
Reste à vérifier que la cible peut payer. Trésorerie disponible pour la holding, chaque année, avec des hypothèses volontairement stables : EBITDA 900 000 €, investissements de renouvellement 120 000 €, variation du besoin en fonds de roulement 30 000 €, impôt sur les sociétés à 25 % sur un résultat imposable d’environ 780 000 € après amortissements, soit 195 000 €. Il reste 555 000 € distribuables, avant la quote-part de 5 % du régime mère-fille, négligeable ici.
| Service de la dette | Année 1 | Année 3 | Année 5 |
|---|---|---|---|
| Dette senior (annuité constante, 1,95 M€ à 4,5 % sur 7 ans) | 331 000 € | 331 000 € | 331 000 € |
| Prêt transmission (intérêts seuls pendant le différé, puis annuité sur 5 ans) | 20 000 € | 92 000 € | 92 000 € |
| Crédit vendeur (intérêts 3 %, capital en une fois à 5 ans) | 12 000 € | 12 000 € | 412 000 € |
| Total à payer | 363 000 € | 435 000 € | 835 000 € |
| Trésorerie disponible | 555 000 € | 555 000 € | 555 000 € |
| Ratio de couverture | 1,53 | 1,28 | 0,66 avant prise en compte des excédents cumulés |
Le plan tient en années 1 à 4, avec un ratio qui descend à 1,28 quand le prêt Bpifrance commence à s’amortir. L’année 5 pose la question du crédit vendeur : 400 000 € en une fois. Les excédents cumulés des quatre premières années (environ 620 000 € si tout se passe comme prévu) suffisent à le payer, à condition de ne pas les avoir distribués ni réinvestis. C’est une décision de gestion à prendre dès le closing : sanctuariser la trésorerie de la holding pour l’échéance du cédant, ou négocier un crédit vendeur amortissable qui lisse la charge. Nous préférons la seconde solution quand le cédant l’accepte ; elle coûte un peu plus cher en intérêts et beaucoup moins en risque.
Les erreurs qui font échouer un financement
La première est de solliciter la banque avec un prix mais sans plan de trésorerie de la cible. Le comité ne finance pas un prix, il finance un remboursement ; sans projection à trois ans, il n’a rien à examiner. La deuxième est de ne consulter qu’une banque, en général celle de la cible ou celle du repreneur. Trois à quatre établissements consultés en parallèle, avec le même dossier, produisent des conditions différentes et une vraie négociation. La troisième est d’oublier que les prêts Bpifrance ne remplacent pas la banque : un dossier qui arrive chez Bpifrance sans accord bancaire n’avance pas.
La quatrième est le plan construit sur l’année 1. Le différé du prêt transmission, le différé éventuel de la dette senior et l’absence de crédit vendeur en année 1 donnent une couverture flatteuse qui s’effondre en année 3. Toujours présenter le service de la dette sur toute la durée. La cinquième est l’earn-out non financé : un complément de prix conditionnel qui, s’il se déclenche, absorbe la trésorerie qui devait rembourser la banque. La sixième, enfin, est de laisser la cible sans fonds de roulement pour maximiser le prix payé au cédant sous forme de trésorerie distribuée avant la vente. On achète alors une société qui a besoin d’un découvert dès le premier mois, et la banque qui a financé l’acquisition n’a pas envie d’en accorder un.
Questions fréquentes
Comment financer la reprise d’une entreprise sans apport ?
Sans aucun apport, un financement bancaire classique est presque impossible : les banques attendent 20 à 30 % du projet en fonds propres. Les solutions consistent à reconstituer un apport par des prêts d’honneur (Initiative France, Réseau Entreprendre, prêt d’honneur Création-Reprise de Bpifrance de 1 000 à 80 000 €), par l’entrée d’investisseurs minoritaires, par un crédit vendeur subordonné important, ou à viser une cible plus petite. Un cédant qui accepte un crédit vendeur élevé prend en fait la place de l’apport manquant.
Quel est le rôle des banques dans le financement d’un rachat d’entreprise ?
Elles apportent la dette senior, jusqu’à 70 % du prix, sur sept ans en général, remboursée par les dividendes que la cible verse à la holding. Elles analysent la capacité de remboursement de la cible, exigent le nantissement des titres et souvent une caution du repreneur, et instruisent la demande de garantie Bpifrance (50 %, 70 % avec la Région) qui réduit leur risque.
Comment financer un projet de reprise d’entreprise avec Bpifrance ?
Bpifrance intervient de trois façons : la garantie transmission, qui couvre 50 à 70 % du prêt bancaire ; le prêt transmission, de 40 000 à 1 500 000 € sur 5 à 7 ans avec différé de 24 mois, sans garantie, plafonné à 40 % de la dette et adossé à un prêt bancaire de 5 ans minimum ; et le prêt d’honneur Création-Reprise, distribué par Initiative France et Réseau Entreprendre. Dans tous les cas, la démarche commence par la banque.
Comment financer la reprise d’un commerce ou d’un fonds de commerce ?
Les mêmes ressources s’appliquent, avec deux différences. L’achat d’un fonds se fait souvent sans holding, par une société d’exploitation qui emprunte directement et rembourse sur son propre résultat. Et la banque prend un nantissement sur le fonds lui-même plutôt que sur des titres. Les prêts d’honneur et la garantie Bpifrance restent accessibles ; le crédit vendeur est fréquent sur les petits fonds.
Quelle durée pour un prêt de rachat d’entreprise ?
Sept ans est la durée standard de la dette senior d’acquisition (Bpifrance Création). Le prêt transmission de Bpifrance va de 5 à 7 ans avec un différé de capital jusqu’à 24 mois. Un crédit vendeur court sur deux à cinq ans. Une durée plus longue allège l’annuité mais augmente le coût total et la période d’exposition ; les banques la réservent aux cibles très récurrentes.
Sources
- Bpifrance Création, « Comment financer un projet de reprise d’entreprise ? » (apport moyen de 30 %, financement bancaire limité à 70 %, durée de 7 ans, crédit vendeur 50 % au maximum).
- Infogreffe, portail des aides publiques, fiche « Prêt transmission » Bpifrance (montants, durée, différé, retenue de garantie, plafond de 40 % de la dette, prêt bancaire de 5 ans minimum).
- Banque de France, référentiel des financements des entreprises, fiche 504 « Les garanties Bpifrance » et Bpifrance Création, dispositifs de garantie (quotité de 50 %, 70 % avec la Région).
- Les-aides.fr (CCI), fiche « Prêt d’honneur Création-Reprise » Bpifrance et Initiative France (prêt d’honneur à taux zéro, montant moyen).
- Article 726 du CGI (droits d’enregistrement sur cessions de droits sociaux), article 200 A (prélèvement forfaitaire unique) et article 216 (régime mère-fille) du CGI.
Textes et dispositifs cités dans leur version en vigueur à la date de rédaction. Les taux, durées et montants du cas type sont des hypothèses de calcul, à remplacer par les conditions réellement proposées.
Vous avez une cible en vue et un prix en discussion ? Nous construisons le plan de financement avec vous et le présentons aux banques et à Bpifrance. Le cabinet accompagne chaque rachat d’entreprise de la lettre d’intention au closing : échanger avec un associé.
 LinkedIn
 E-mail
 Contactez-nous