
 06 95 12 82 58
« Fusionner deux sociétés » est une expression que les dirigeants emploient pour désigner des opérations très différentes : racheter un concurrent, réunir deux sociétés sœurs, absorber une filiale devenue inutile, ou même vendre son entreprise à un groupe. Une seule de ces situations correspond à la fusion au sens juridique. Dans les acquisitions que nous accompagnons, la question revient à chaque fois : faut-il fusionner ensuite, et si oui, comment ? Cet article définit la fusion-absorption, la distingue de la cession, décrit la procédure et son calendrier, puis la fiscalité et les cas où elle n’est pas une bonne idée.
Sommaire
- Fusion-absorption : définition et effets
- Fusion ou cession : deux opérations que l’on confond
- Quand fusionner deux sociétés a un sens, et quand non
- La procédure de fusion-absorption, étape par étape
- Fusion simplifiée et dissolution-confusion : les raccourcis à 90 % et 100 %
- La fiscalité de la fusion : régime de faveur, enregistrement, TVA, déficits
- Cas type : une holding de reprise et son bureau d’études
- Les erreurs fréquentes
- Questions fréquentes
Fusion-absorption : définition et effets
L’article L. 236-1 du Code de commerce pose le principe : « une ou plusieurs sociétés peuvent, par voie de fusion, transmettre leur patrimoine à une société existante ou à une nouvelle société qu’elles constituent ». Deux formes en découlent. La fusion-absorption, de loin la plus courante : la société A (absorbante) recueille le patrimoine de la société B (absorbée), qui disparaît. La fusion par création d’une société nouvelle : A et B disparaissent toutes deux au profit d’une société C, ce qui oblige à recréer une structure, des contrats, des agréments, et se pratique peu.
Les effets sont fixés par l’article L. 236-3 : la fusion « entraîne la dissolution sans liquidation des sociétés qui disparaissent et la transmission universelle de leur patrimoine aux sociétés bénéficiaires ». Trois conséquences pratiques :
- tout passe à l’absorbante, actifs et dettes, contrats et litiges, y compris ce que personne n’avait identifié ;
- les associés de l’absorbée deviennent associés de l’absorbante, en échange de leurs titres, selon une parité d’échange ; une soulte en espèces est possible mais ne peut dépasser 10 % de la valeur nominale des titres attribués (art. L. 236-1) ;
- aucun échange de titres n’a lieu pour les titres de l’absorbée déjà détenus par l’absorbante : c’est ce qui rend la fusion d’une filiale à 100 % si simple.
On parle de fusion « à l’envers » quand la filiale absorbe sa mère, par exemple pour conserver l’entité qui porte les contrats, les agréments ou la marque. Le régime juridique est le même ; la question est celle du bon sens opérationnel.
Fusion ou cession : deux opérations que l’on confond
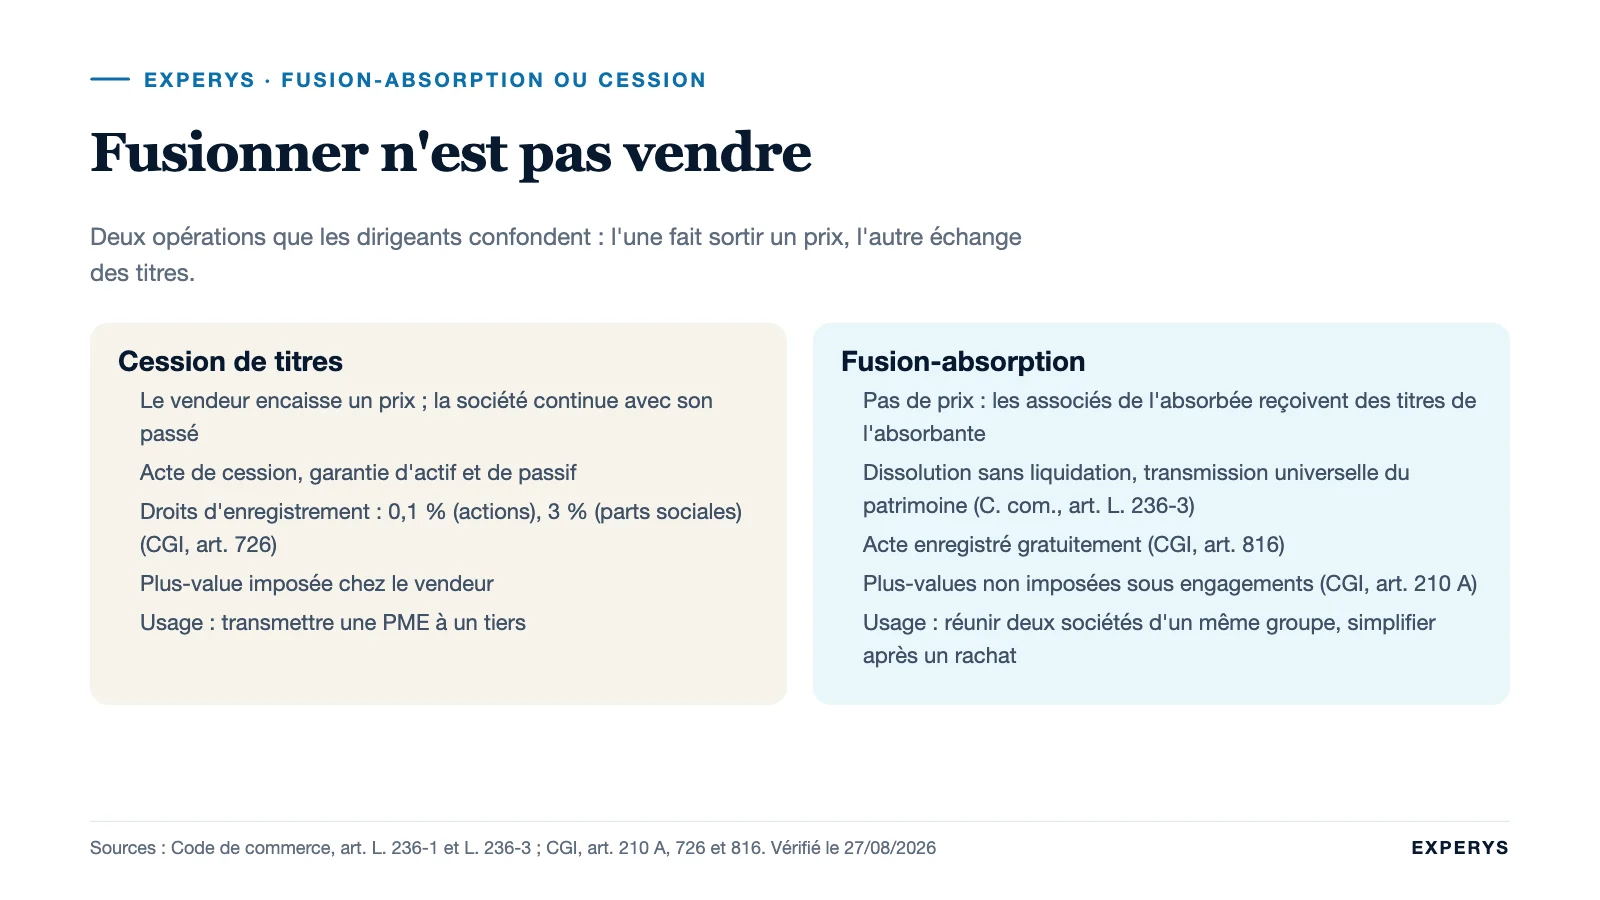
Un dirigeant qui veut « fusionner avec un groupe » veut en général vendre. Or la fusion ne fait pas sortir d’argent : elle transforme des titres de B en titres de A. Si l’objectif est d’encaisser un prix, l’opération adaptée est une cession de titres ou une cession de fonds, décrites dans notre article fusion-acquisition : définition, typologie et déroulement. Le tableau ci-dessous compare les quatre voies.
| Opération | Mécanisme | Ce qui change pour le vendeur | Cas d’usage typique |
|---|---|---|---|
| Cession de titres | Vente des actions ou parts à un acquéreur | Le vendeur encaisse un prix ; la société continue, avec son passé | Transmettre une PME à un tiers |
| Cession de fonds ou d’actifs | Vente d’un fonds de commerce ou d’une branche | Le vendeur choisit ce qu’il cède ; la structure reste au cédant | Isoler une activité, laisser le passif |
| Fusion-absorption | B transmet tout son patrimoine à A et disparaît | Pas de prix ; les associés de B reçoivent des titres de A | Réunir deux sociétés d’un même groupe, réorganiser après un rachat |
| Dissolution-confusion (TUP) | L’associé unique personne morale dissout sa filiale à 100 % | Transmission universelle sans liquidation, formalités réduites (art. 1844-5 du Code civil) | Faire disparaître une filiale détenue en totalité |
Dans les opérations de PME que nous menons, la fusion apparaît presque toujours comme seconde étape : un groupe rachète les titres d’une société, puis, quelques mois ou quelques années plus tard, l’absorbe pour ne garder qu’une structure. Rapprocher deux PME indépendantes par une fusion « à parité » est rare, parce qu’il faut s’entendre sur la valeur relative des deux sociétés sans qu’aucun prix ne soit payé, et parce que les deux dirigeants deviennent associés l’un de l’autre.
Quand fusionner deux sociétés a un sens, et quand non
Les bonnes raisons
- Simplifier un groupe après une acquisition : une seule comptabilité, une seule liasse, un seul commissaire aux comptes, une seule convention collective à gérer.
- Réunir deux sociétés sœurs du même dirigeant qui exercent la même activité, pour présenter une seule entité à un futur acquéreur ; une PME lisible vaut mieux qu’un enchevêtrement de structures.
- Remonter une activité dans la société qui porte les contrats-cadres, les certifications ou les référencements, pour éviter de les renégocier.
- Faire disparaître une holding de reprise devenue inutile une fois la dette remboursée.
Les mauvais moments
- Juste après un rachat financé par emprunt : la fusion rapide entre une holding de reprise et sa cible fait supporter la dette d’acquisition par la société opérationnelle et peut être discutée par l’administration fiscale ; le calendrier et la justification économique se préparent avec votre conseil fiscal.
- Quand l’absorbée porte un passif mal connu : la transmission universelle emporte tout, y compris un contentieux ou un redressement à venir. Une acquisition de titres avec garantie d’actif et de passif protège mieux qu’une fusion.
- Quand des autorisations sont attachées à la personne morale : agrément d’une société de sécurité privée, immatriculation ORIAS d’un courtier, qualifications, marchés publics en cours. L’absorbée disparaît, et ses autorisations avec elle, sauf transfert exprès.
- Quand l’une des sociétés a des déficits fiscaux importants : leur transfert n’est pas automatique (voir plus bas).
Pour un acquéreur en croissance externe, la question « fusionner ou garder deux structures » se pose à chaque opération ; notre article sur la holding de reprise explique pourquoi la structure d’acquisition est souvent conservée quelques années avant d’être fusionnée.
La procédure de fusion-absorption, étape par étape
Le régime a été réécrit par l’ordonnance n° 2023-393 du 24 mai 2023, applicable aux opérations dont le projet est déposé au greffe depuis le 1er juillet 2023, et par le décret n° 2023-430 du 2 juin 2023. Les étapes ci-dessous s’appliquent à une fusion entre deux sociétés commerciales dont l’une ne détient pas la quasi-totalité de l’autre ; les raccourcis à 90 % et 100 % sont traités ensuite.
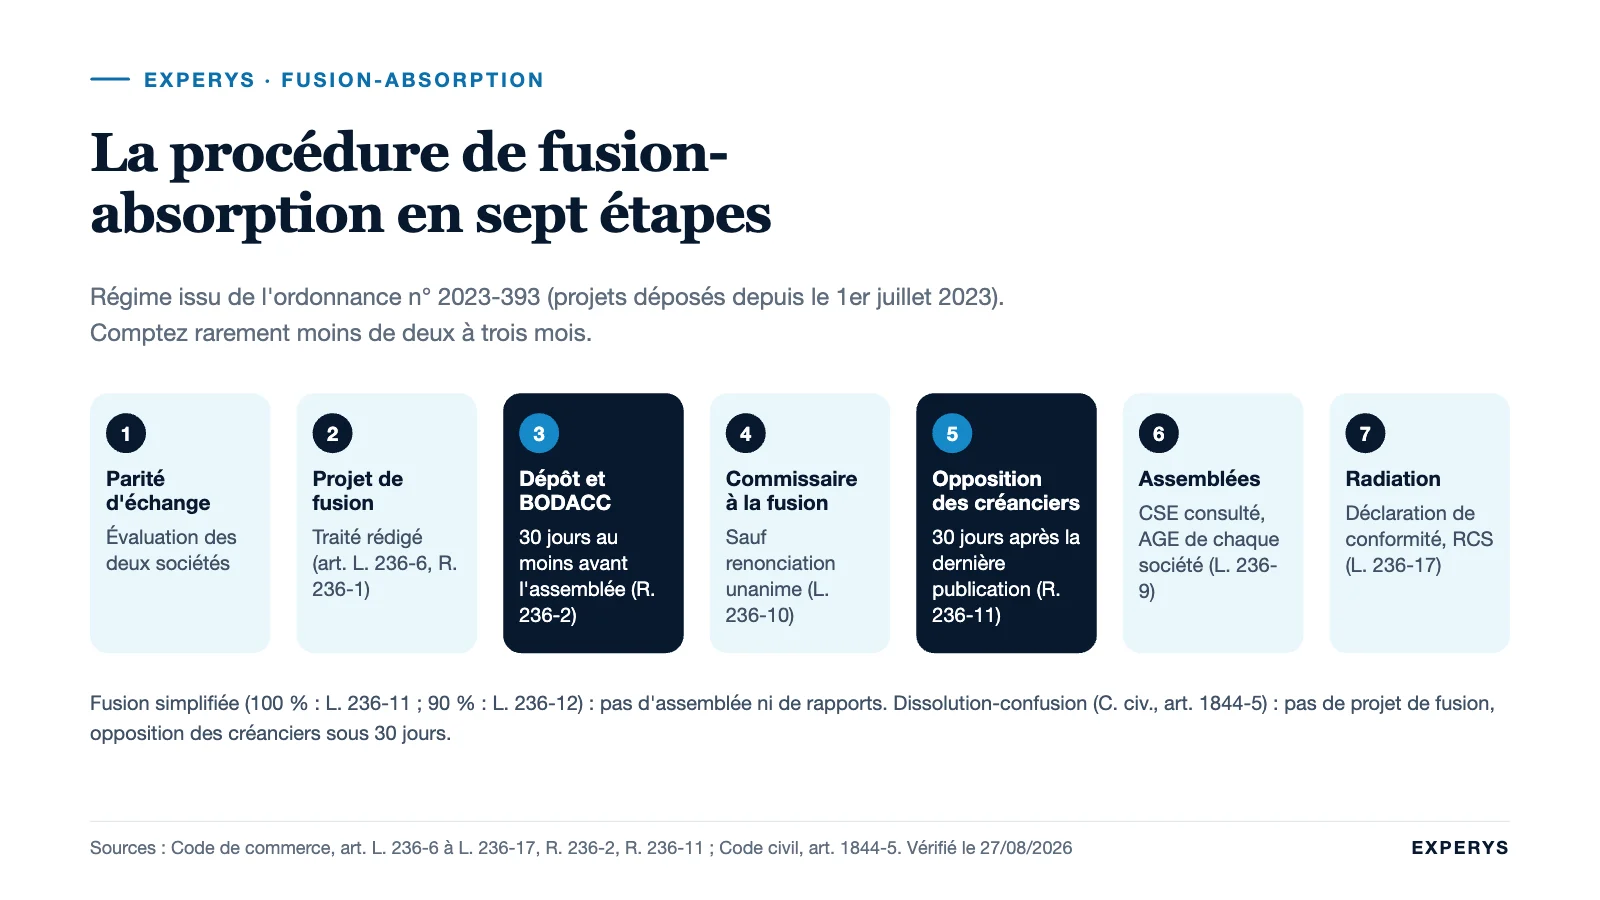
| Étape | Ce qu’il faut faire | Texte | Délai indicatif |
|---|---|---|---|
| 1 | Évaluation des deux sociétés et fixation de la parité d’échange | Le point le plus discuté quand les associés sont différents | Selon la complexité |
| 2 | Rédaction du projet de fusion (traité), avec les mentions de l’art. R. 236-1 : motifs, parité, dates d’effet, évaluation des apports | Art. L. 236-6 | Deux à six semaines |
| 3 | Dépôt du projet au greffe et avis au BODACC par chaque société | Art. L. 236-6 et R. 236-2 | Trente jours au moins avant la première assemblée |
| 4 | Désignation d’un commissaire à la fusion par le tribunal, sauf renonciation unanime des associés ; commissaire aux apports selon les cas | Art. L. 236-10 | En parallèle de l’étape 3 |
| 5 | Opposition des créanciers non obligataires | Art. L. 236-15 et R. 236-11 : trente jours à compter de la dernière publication | Trente jours |
| 6 | Consultation du CSE le cas échéant, rapport de l’organe de direction, assemblée générale extraordinaire de chaque société | Art. L. 236-9 | Après les délais ci-dessus |
| 7 | Déclaration de conformité, formalités au registre, radiation de l’absorbée | Art. L. 236-17 | Quelques semaines |
Deux points sur le calendrier. D’abord, la date d’effet : par défaut, la fusion prend effet à la dernière assemblée qui l’approuve, mais le projet peut fixer une autre date, qui ne peut être ni postérieure à la clôture de l’exercice en cours de l’absorbante, ni antérieure à la clôture du dernier exercice clos de l’absorbée (art. L. 236-4). C’est ce qui permet la rétroactivité au premier jour de l’exercice, très utilisée pour ne tenir qu’une comptabilité. Ensuite, la durée : entre le dépôt du projet et l’assemblée, comptez au minimum les trente jours de publicité, et l’opposition d’un créancier n’interdit pas la poursuite de l’opération (art. L. 236-15) mais la rend inopposable à ce créancier tant qu’il n’est pas remboursé ou garanti. Une fusion ordinaire prend rarement moins de deux à trois mois entre la décision et la radiation.
Fusion simplifiée et dissolution-confusion : les raccourcis à 90 % et 100 %
La plupart des fusions de PME concerne une filiale détenue en totalité. Le législateur a prévu deux régimes allégés, et le Code civil un troisième.
| Régime | Condition | Ce qui est supprimé | Ce qui reste |
|---|---|---|---|
| Fusion simplifiée à 100 % (art. L. 236-11) | L’absorbante détient en permanence la totalité du capital de l’absorbée, du dépôt du projet à la réalisation | Pas d’assemblée générale, pas de rapport de l’organe de direction ni de commissaire à la fusion ; des associés de l’absorbante détenant au moins 5 % peuvent demander en justice la convocation d’une assemblée | Projet de fusion, dépôt et publicité, délai d’opposition des créanciers |
| Fusion simplifiée à 90 % (art. L. 236-12) | L’absorbante détient au moins 90 % des titres avec droit de vote de l’absorbée | Pas d’assemblée de l’absorbante ; dispense de rapports d’experts si les minoritaires ont reçu une offre de rachat de leurs titres à un prix équitable | Idem, plus l’offre aux minoritaires |
| Dissolution-confusion, dite TUP (art. 1844-5 du Code civil) | L’associé unique est une personne morale | Pas de projet de fusion, pas de commissaire, pas d’assemblée de l’absorbée : une décision de dissolution, publiée ; les créanciers ont trente jours pour s’opposer ; la transmission n’est réalisée qu’à l’issue de ce délai | Ne s’applique pas si l’associé unique est une personne physique |
En pratique, pour une filiale à 100 %, le choix se fait entre la fusion simplifiée et la dissolution-confusion. La TUP est plus légère et plus rapide ; la fusion simplifiée conserve un traité qui décrit les apports et fixe plus finement les dates d’effet comptable et fiscal. Les deux ouvrent droit au régime fiscal de faveur si les conditions en sont remplies.
La fiscalité de la fusion : régime de faveur, enregistrement, TVA, déficits
Impôt sur les sociétés : le régime de l’article 210 A
Sans disposition particulière, la fusion vaut cession pour la société absorbée : les plus-values latentes sur tous ses actifs deviendraient imposables d’un coup. L’article 210 A du CGI évite cet effet : « les plus-values nettes et les profits dégagés sur l’ensemble des éléments d’actif apportés du fait d’une fusion ne sont pas soumis à l’impôt sur les sociétés », à condition que l’absorbante prenne dans l’acte une série d’engagements : reprendre les provisions de l’absorbée, se substituer à elle pour la réintégration des résultats différés, calculer les plus-values futures d’après la valeur fiscale d’origine des immobilisations non amortissables, et réintégrer de manière étalée les plus-values sur biens amortissables (quinze ans pour les constructions, cinq ans en général pour les autres biens). La fusion est alors traitée comme une opération intercalaire, l’absorbante continuant l’exploitation de l’absorbée.
Droits d’enregistrement
Depuis le 1er janvier 2019, les actes qui constatent une fusion entre personnes morales passibles de l’IS, ainsi que la prise en charge du passif, sont enregistrés gratuitement (art. 816 du CGI). La comparaison avec une cession est parlante : la cession d’actions supporte un droit de 0,1 %, celle de parts sociales un droit de 3 % après abattement, et celle de titres d’une société à prépondérance immobilière un droit de 5 % (art. 726). En revanche, si l’absorbée détient des immeubles, la taxe de publicité foncière reste due.
TVA
La transmission d’une universalité totale ou partielle de biens est dispensée de TVA (art. 257 bis du CGI) ; l’absorbante est réputée continuer la personne de l’absorbée, ce qui lui impose de procéder aux régularisations qui auraient incombé à cette dernière, comme le rappelle la fiche « fusion de sociétés » d’impots.gouv.fr.
Déficits fiscaux de l’absorbée
C’est le point qui surprend le plus. Les déficits reportables de la société absorbée ne passent pas automatiquement à l’absorbante. Leur transfert est subordonné à un agrément (art. 209, II du CGI), délivré si l’opération est justifiée économiquement, si l’activité à l’origine des déficits n’a pas subi de changement significatif et si elle est poursuivie pendant au moins trois ans. Le même article dispense d’agrément les transferts dont le montant cumulé reste inférieur à 200 000 €, sous conditions. Une société qui rachète une cible déficitaire pour « utiliser ses déficits » doit donc vérifier ce point avant, pas après.
Une fusion se prépare avec l’expert-comptable et l’avocat des deux sociétés, et le régime fiscal se choisit dans l’acte. Rien de ce qui précède ne remplace cette analyse sur vos comptes et vos contrats.
Cas type : une holding de reprise et son bureau d’études
Un cas type, simplifié. En 2023, un ingénieur crée une holding pour racheter 100 % d’un bureau d’études de 28 salariés, 3,1 M€ de chiffre d’affaires, pour un prix de 2,4 M€, financé par 600 k€ d’apport et 1,8 M€ de dette bancaire sur sept ans. Deux ans plus tard, la dette est remboursée à hauteur de 500 k€, la holding n’a d’autre activité que la détention des titres, et le dirigeant supporte deux comptabilités, deux liasses, deux assemblées.
Trois options sont sur la table. Ne rien faire : simple, mais coûteux en frais fixes et illisible pour un futur acquéreur. Fusion simplifiée de la holding dans le bureau d’études (fusion à l’envers) : le bureau d’études, qui porte les qualifications et les références, survit ; la holding disparaît et la dette bancaire descend dans la société opérationnelle, ce qui suppose l’accord de la banque et une justification économique documentée. Dissolution-confusion du bureau d’études dans la holding : plus légère, mais c’est la société opérationnelle qui disparaît, avec ses qualifications, ses références de marchés et ses contrats-cadres ; à écarter ici.
La solution retenue dans ce type de dossier est le plus souvent la fusion à l’envers, placée sous le régime de l’article 210 A, avec effet rétroactif au premier jour de l’exercice, après accord écrit du prêteur. Les délais : projet de fusion en mars, dépôt et publicité en avril, opposition des créanciers purgée en mai, décision en juin, radiation de la holding à l’été. Aucun droit d’enregistrement, pas d’imposition immédiate des plus-values latentes. Le seul chiffre qui compte vraiment pour le dirigeant est celui de la charge d’intérêts désormais déductible dans la société qui génère le résultat, à valider avec son conseil fiscal.
Les erreurs fréquentes
- Confondre fusion et vente : proposer une fusion à un acquéreur qui veut acheter, ou espérer un prix d’une fusion.
- Absorber la mauvaise société, celle qui porte les agréments, les certifications ou la marque, et devoir tout recréer.
- Fusionner trop tôt après un rachat à effet de levier sans en documenter la justification économique.
- Oublier les créanciers : lancer la fusion sans prévenir la banque, qui découvre l’opération au BODACC et forme opposition.
- Compter sur les déficits de l’absorbée sans avoir vérifié les conditions de l’agrément.
- Négliger le volet social : les contrats de travail sont transférés de plein droit, mais le statut collectif (accords, usages) doit être renégocié ou harmonisé, et le CSE consulté.
- Oublier la fiscalité personnelle des associés de l’absorbée : l’échange de titres n’est pas neutre dans tous les cas, notamment en présence d’une soulte.
Questions fréquentes
Qu’est-ce qu’une fusion de sociétés ?
C’est l’opération par laquelle une ou plusieurs sociétés transmettent l’intégralité de leur patrimoine à une société existante (fusion-absorption) ou à une société qu’elles créent (fusion par création). Les sociétés qui transmettent sont dissoutes sans liquidation et leurs associés reçoivent des titres de la société bénéficiaire (Code de commerce, art. L. 236-1 et L. 236-3).
C’est quoi la fusion-absorption ?
La forme la plus courante de fusion : une société absorbante recueille tout le patrimoine, actif et passif, d’une société absorbée, qui disparaît. Les associés de l’absorbée deviennent associés de l’absorbante selon une parité d’échange. Aucun prix n’est payé, sauf une soulte limitée à 10 % de la valeur nominale des titres attribués.
Comment fusionner deux sociétés ?
Évaluer les deux sociétés et fixer la parité, rédiger un projet de fusion, le déposer au greffe et le publier au BODACC au moins trente jours avant l’assemblée, faire désigner un commissaire à la fusion sauf renonciation unanime, laisser courir le délai d’opposition des créanciers de trente jours, faire approuver la fusion par l’assemblée de chaque société, puis accomplir les formalités de radiation. Quand l’absorbante détient 100 % ou au moins 90 % de l’absorbée, la procédure simplifiée supprime la plupart de ces étapes.
Qu’est-ce qu’une fusion simplifiée ?
Le régime allégé applicable quand la société absorbante détient en permanence la totalité (art. L. 236-11) ou au moins 90 % (art. L. 236-12) du capital de la société absorbée. Il dispense d’assemblée générale et de rapports d’experts, sous réserve du droit des minoritaires. Le projet de fusion, la publicité et le délai d’opposition des créanciers restent obligatoires.
Pourquoi faire une fusion-absorption ?
Pour simplifier un groupe après une acquisition, réunir deux sociétés qui exercent la même activité, remonter une activité dans l’entité qui porte les contrats, ou faire disparaître une holding devenue inutile. Le régime fiscal de faveur évite l’imposition immédiate des plus-values et l’acte est enregistré gratuitement. Ce n’est pas un moyen de vendre son entreprise.
Sources (vérifiées le 27 août 2026) : Code de commerce, art. L. 236-1, art. L. 236-3, art. L. 236-6, art. L. 236-10, art. L. 236-11, art. L. 236-12, art. L. 236-15, art. R. 236-2, art. R. 236-11 ; ordonnance n° 2023-393 du 24 mai 2023 ; Code civil, art. 1844-5 ; Code général des impôts, art. 210 A, art. 209, art. 816, art. 726, art. 257 bis ; impots.gouv.fr, fusion de sociétés. Les chiffres du cas type sont des hypothèses de travail.
Vous rachetez une société et vous vous demandez s’il faut la fusionner ensuite, ou vous voulez réunir deux structures avant de vendre ? Nous traitons cette question dans chacune de nos expertises en fusion-acquisition, côté cédant comme côté acquéreur. Échangez avec un associé : premier entretien confidentiel, sans engagement.
 LinkedIn
 E-mail
 Contactez-nous