
 06 95 12 82 58
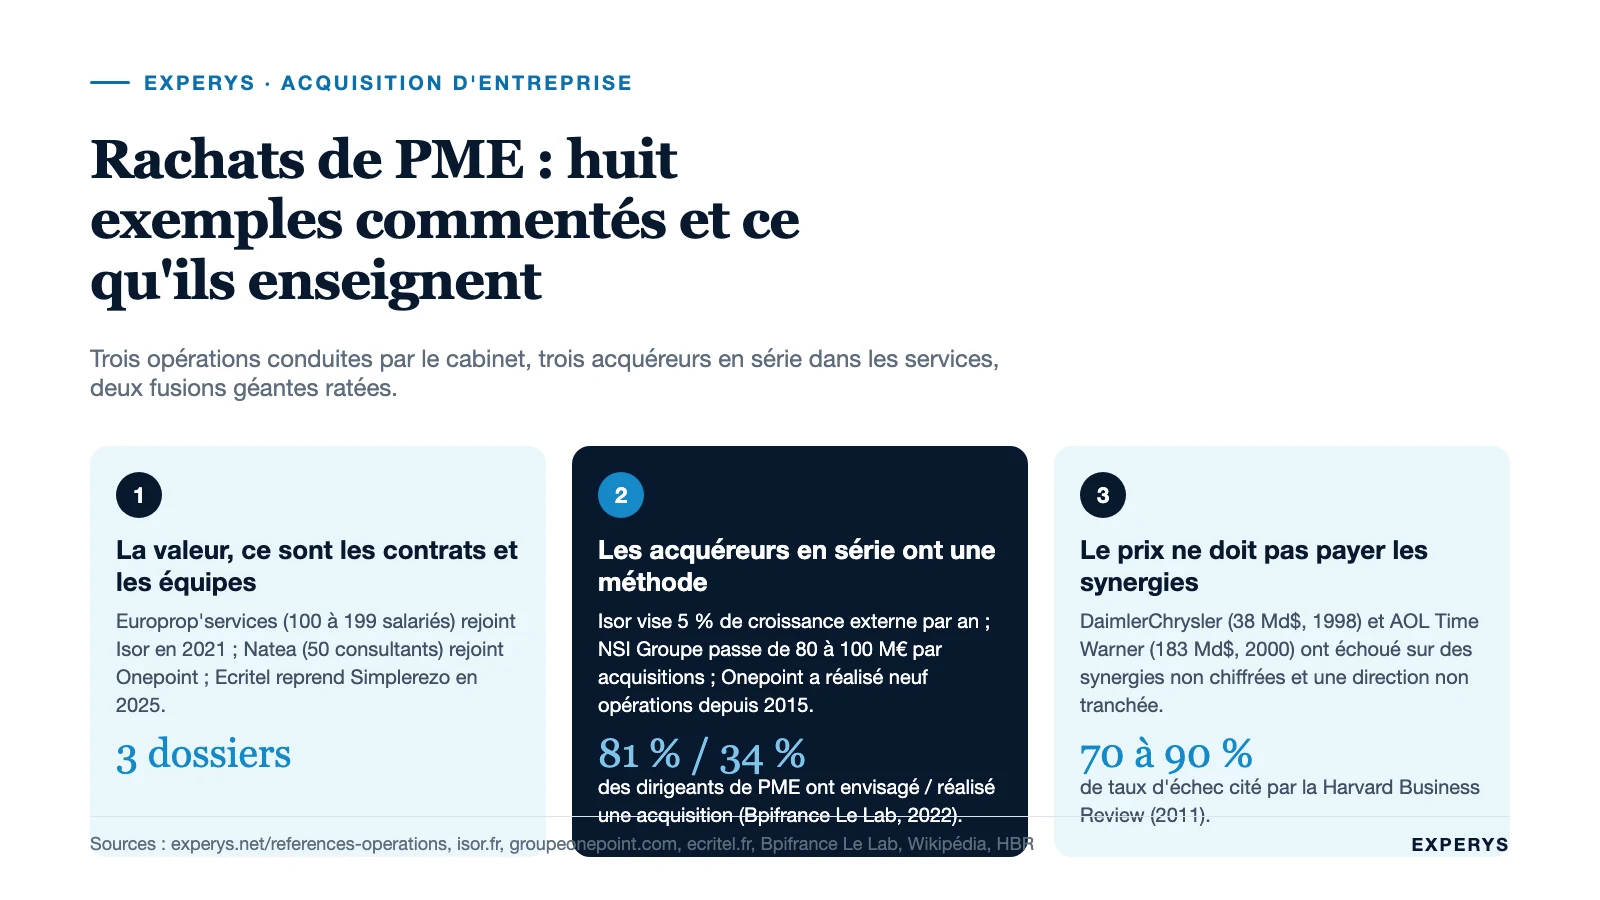
Les articles qui promettent des « exemples de rachat d’entreprise » se contentent souvent de citer Facebook et WhatsApp. Un dirigeant qui veut racheter une entreprise de 3 ou 30 M€ de chiffre d’affaires n’y apprend rien. Nous avons préféré partir d’opérations réelles à l’échelle des PME, dont l’existence est publique et pour lesquelles nous pouvons dire ce qui a été décisif, puis remonter vers deux échecs célèbres dont les causes se retrouvent, en plus petit, dans les dossiers que nous voyons. Chaque exemple est suivi d’un enseignement, et l’ensemble se termine par un cas chiffré recalculable.
Sommaire
- Comment lire un exemple de rachat
- Trois opérations que nous avons conduites
- Rachat d’une entreprise par une autre : trois acquéreurs en série
- Deux échecs de fusion-acquisition et ce qu’ils disent aux PME
- Le tableau récapitulatif des huit exemples
- Cas chiffré : une PME de 12 M€ rachète un confrère de 4 M€
- Les erreurs qui reviennent d’un exemple à l’autre
- Questions fréquentes
Comment lire un exemple de rachat
Quatre questions suffisent à faire parler une opération. Pourquoi l’acquéreur a-t-il acheté : pour une compétence, un territoire, des contrats, une taille ? Comment a-t-il structuré l’achat : rachat de titres via une holding, rachat de fonds, fusion, prise de participation ? Combien a-t-il payé, en multiple d’EBITDA ou de chiffre d’affaires, et avec quelle part de dette ? Et qu’a-t-il fait dans les vingt-quatre mois suivants : fusion des entités, maintien de la marque, départ ou maintien du cédant ? Les communiqués répondent à la première question, rarement aux trois autres ; c’est pourtant là que se joue le résultat. Notre définition de la fusion-acquisition détaille les formes juridiques que ces exemples mobilisent.
Trois opérations que nous avons conduites
Les trois dossiers ci-dessous figurent sur notre page références. La transaction est attestée par une source publique ; notre rôle est celui que notre client a déclaré. Les autres mandats du cabinet restent confidentiels.
Europrop’services rejoint le groupe Isor (2021, nettoyage industriel, conseil du cédant)
Europrop’services, société lyonnaise de nettoyage courant des bâtiments de 100 à 199 salariés, est passée sous le contrôle du groupe Isor à l’automne 2021. Isor est un groupe familial fondé en 1968, sixième du marché français de la propreté selon sa propre présentation, avec 296 M€ de chiffre d’affaires, plus de 11 500 salariés et 57 agences ; il affiche un objectif d’au moins 10 % de croissance annuelle, dont la moitié par acquisitions. Nous conseillions le cédant : préparation du dossier et accompagnement du dirigeant jusqu’à la transmission. Le point de valeur, pour l’acquéreur comme pour le vendeur, était la continuité des contrats et des équipes, puisque dans ce métier les contrats de travail des agents affectés aux sites suivent l’exploitation. Quatre ans plus tard, fin 2025, Isor a absorbé Europrop’services par fusion simplifiée dans sa société d’exploitation ; la société a été radiée en janvier 2026.
Enseignement. Un acquéreur en série laisse vivre la société rachetée le temps de transférer les clients et les équipes, puis simplifie. Le cédant qui a préparé un dossier lisible (contrats, marges par site, ancienneté du personnel) se vend à un groupe qui sait exactement ce qu’il achète, et ce groupe paie pour cette lisibilité.
Onepoint acquiert Natea Consulting (2016-2018, conseil numérique, conseil de l’acquéreur)
Natea Consulting, cabinet d’une cinquantaine de consultants spécialisé dans l’architecture d’entreprise, a rejoint Onepoint, qui comptait alors près de 2 000 collaborateurs ; l’intégration s’est achevée par une fusion en juillet 2018. Le communiqué de l’acquéreur situait l’opération dans sa stratégie de développement des expertises métiers et technologiques, avec l’ambition de positionner le groupe en leader des architectures d’entreprise à cinq ans. Nous sommes intervenus pour l’acquéreur : cadrage de l’opération, analyse et négociation. Natea n’était qu’une étape : Onepoint avait repris Vision IT en 2015 et a poursuivi avec Weave (400 personnes) en 2018, Timwi et Nexworld en 2021, Stack Labs en 2025.
Enseignement. Dans le conseil, on rachète une compétence et des consultants qui peuvent partir le lendemain. Le prix se négocie sur la rétention (clauses de présence, intéressement, earn-out) autant que sur les comptes. Un acquéreur qui a une thèse claire (« devenir leader de tel segment ») évalue la cible sur ce qu’elle apporte à la thèse, ce qui évite les surenchères.
Ecritel acquiert Simplerezo (2025, hébergement et infogérance, conseil de l’acquéreur)
Ecritel, hébergeur et infogérant indépendant basé dans le Morbihan, avait repris l’intégralité de son capital auprès de ses dirigeants et salariés en avril 2024. En mai 2025, il réalise sa première acquisition depuis cette reprise : Simplerezo, société parisienne spécialisée dans l’infogérance sur mesure, qui a notamment développé un logiciel d’infogérance sécurisée pour les centres d’appels. Nous avons accompagné l’acquéreur dans la structuration et la conduite de l’opération. Ecritel réalisait alors 35 M€ de chiffre d’affaires ; il a terminé 2025 à 37 M€, en hausse de 9 %, après une seconde acquisition, Hiléo, à Fréjus, en décembre 2025.
Enseignement. Une entreprise qui vient de se réorganiser au capital peut acquérir rapidement si le montage financier de sa propre reprise a laissé de la capacité d’endettement. La première cible sert de test : petite, dans le même métier, avec une compétence complémentaire ; la seconde suit dans les six mois.
Rachat d’une entreprise par une autre : trois acquéreurs en série
Les exemples les plus instructifs pour une PME sont ceux d’entreprises à peine plus grandes qu’elle, qui achètent régulièrement. Trois cas publics dans les services.
NSI Groupe, propreté. Ce groupe de nettoyage a réalisé 80 M€ de chiffre d’affaires en 2025 et vise 100 M€ en 2026, puis 150 M€ en 2030. En décembre 2025, il a repris GPNI à Bordeaux (300 salariés, 4,5 M€ de chiffre d’affaires), puis RM Propreté en Normandie (100 salariés, 1,8 M€) début 2026. Ces deux cibles disent ce qu’est un rachat dans la propreté : environ 15 000 à 18 000 € de chiffre d’affaires par salarié, une valeur faite de contrats et de personnel, et un acquéreur qui achète d’abord une implantation régionale.
Isor, propreté. Le groupe affiche un objectif de 5 % de croissance externe par an, en ciblant des sociétés complémentaires ou implantées sur des territoires qui renforcent son réseau d’agences. À 296 M€ de chiffre d’affaires, cela représente près de 15 M€ de chiffre d’affaires à acquérir chaque année, soit une à trois PME du type Europrop’services. C’est un programme, avec ses cibles, son calendrier et son équipe.
Onepoint, conseil numérique. Neuf acquisitions au moins entre 2015 et 2026 selon la notice Wikipédia du groupe, dont une opération de 400 personnes (Weave) et une acquisition canadienne en 2025. Le groupe réalisait 500 M€ de chiffre d’affaires en 2023. Le fil conducteur est la constitution de communautés d’expertise ; chaque cible est choisie pour la compétence qu’elle apporte.
Ces trois acquéreurs ont en commun ce que nous décrivons dans notre article sur le build-up : une plateforme, un sourcing continu et une intégration rapide. Bpifrance Le Lab et France Invest ont mesuré l’écart entre les entreprises qui ont cette méthode et les autres auprès de 668 dirigeants de PME et d’ETI : 81 % avaient envisagé une acquisition sur cinq ans, 34 % l’avaient réalisée ; les acquéreurs accompagnés par un fonds avaient dépassé leurs objectifs dans 40 % des cas, contre 17 % pour les autres.
Deux échecs de fusion-acquisition et ce qu’ils disent aux PME
Les fusions géantes ratées sont documentées avec une précision que les dossiers de PME n’auront jamais. Elles ont un défaut : leur échelle fait croire que les causes sont exotiques. Elles ne le sont pas.
DaimlerChrysler (1998-2007). Présentée comme une fusion entre égaux et valorisée 38 milliards de dollars, l’opération devait produire des synergies industrielles entre le constructeur allemand et le troisième constructeur américain. La stratégie de plateformes communes n’a été appliquée qu’à quelques modèles, les synergies de développement et de production sont restées faibles, et Chrysler a perdu 1,5 milliard de dollars en 2006. En août 2007, Daimler a cédé 80,1 % de Chrysler au fonds Cerberus dans une opération de 7,4 milliards de dollars, dont la structure faisait en réalité supporter à Daimler une partie du coût de la séparation.
AOL Time Warner (2000-2009). Annoncée en janvier 2000 pour 183 milliards de dollars et close en janvier 2001, la fusion entre un fournisseur d’accès internet au sommet de sa valorisation et un groupe de médias a conduit, dès 2002, à une perte de 99 milliards de dollars, à l’époque la plus lourde jamais publiée par une entreprise, principalement du fait de la dépréciation de l’écart d’acquisition. Le groupe a passé la décennie à se défaire de ce qu’il avait réuni.
Enseignement commun. Dans les deux cas, le prix reposait sur des synergies que personne n’avait chiffrées ligne à ligne, et la « fusion entre égaux » a masqué l’absence de décision sur qui dirige. Un dirigeant de PME qui achète un concurrent en payant les synergies d’avance et en promettant au cédant une « co-direction » reproduit exactement ces deux erreurs. Les études de long terme sur les fusions-acquisitions donnent la mesure du risque : dans la Harvard Business Review (2011), Clayton Christensen et ses coauteurs rappellent que les entreprises dépensent plus de 2 000 milliards de dollars par an en acquisitions et que les études situent le taux d’échec entre 70 % et 90 %. Le chiffre concerne les grandes opérations ; il dit surtout que l’échec est le cas général quand le prix précède la thèse.
Le tableau récapitulatif des huit exemples
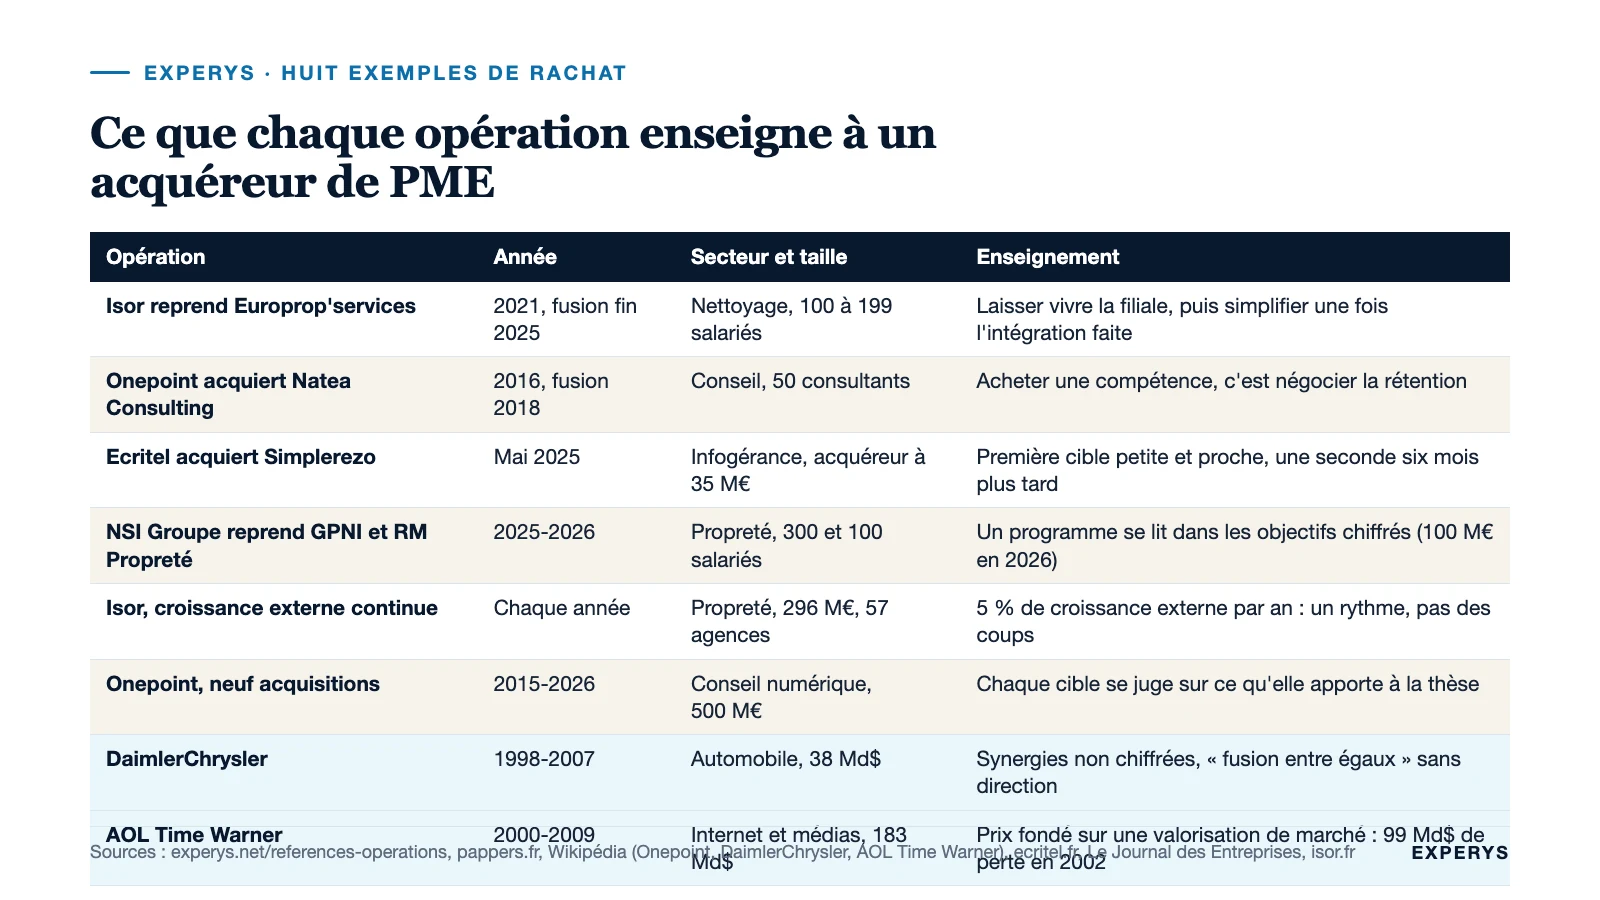
| Opération | Année | Secteur et taille | Motif de l’acquéreur | Ce qu’il faut retenir |
|---|---|---|---|---|
| Isor reprend Europrop’services | 2021 (fusion fin 2025) | Nettoyage, 100 à 199 salariés | Implantation lyonnaise, contrats et équipes | Laisser vivre la filiale, puis simplifier une fois l’intégration faite |
| Onepoint acquiert Natea Consulting | 2016 (fusion 2018) | Conseil, une cinquantaine de consultants | Compétence en architecture d’entreprise | Acheter une compétence, c’est négocier la rétention |
| Ecritel acquiert Simplerezo | Mai 2025 | Hébergement, infogérance ; acquéreur à 35 M€ | Compétence complémentaire, clients | Première acquisition après un changement de capital : petite, proche, puis une seconde en six mois |
| NSI Groupe reprend GPNI puis RM Propreté | 2025-2026 | Propreté, 300 et 100 salariés | Implantations régionales, objectif 100 M€ | Un programme se lit dans les objectifs chiffrés à trois et cinq ans |
| Isor, programme de croissance externe | Continu | Propreté, 296 M€ | 5 % de croissance annuelle par acquisitions | Un acquéreur en série a un rythme, pas des coups |
| Onepoint, neuf acquisitions | 2015-2026 | Conseil numérique, 500 M€ en 2023 | Communautés d’expertise | Chaque cible se juge sur ce qu’elle apporte à la thèse |
| DaimlerChrysler | 1998-2007 | Automobile, 38 Md$ | Synergies industrielles | Des synergies non chiffrées et une « fusion entre égaux » sans direction |
| AOL Time Warner | 2000-2009 | Internet et médias, 183 Md$ | Convergence | Un prix fondé sur une valorisation de marché, pas sur des flux |
Cas chiffré : une PME de 12 M€ rachète un confrère de 4 M€
Les chiffres sont des hypothèses, à remplacer par les vôtres. Une société de services techniques A (12 M€ de chiffre d’affaires, 1,2 M€ d’EBITDA) rachète un confrère B (4 M€ de chiffre d’affaires, 480 k€ d’EBITDA normalisé) implanté dans une région où A n’est pas présente. Le dirigeant de B, 61 ans, accompagne la transition pendant dix-huit mois.
| Poste | Montant | Commentaire |
|---|---|---|
| Valeur d’entreprise de B | 2,4 M€ | 5,0 fois l’EBITDA normalisé ; A se valorise elle-même autour de 6,0 fois |
| Trésorerie nette de B reprise | + 0,2 M€ | Prix des titres : 2,6 M€ |
| Frais (conseils, audits, actes) | 0,13 M€ | Hypothèse 5 % du prix |
| Financement | Dette 1,6 M€ sur 7 ans, trésorerie de A 0,8 M€, crédit vendeur 0,33 M€ sur 3 ans | Le crédit vendeur aligne le cédant sur la transition |
| Annuité de la dette senior (hypothèse 4,5 %) | environ 0,27 M€ | Couverte 1,8 fois par l’EBITDA de B, avant synergies |
| Synergies visées en année 2 | 0,15 M€ | Fonctions support et achats ; non payées au cédant |
| Coûts d’intégration | 0,1 M€ | Systèmes, harmonisation sociale, communication clients |
Après intégration, le groupe réalise 16 M€ de chiffre d’affaires et 1,83 M€ d’EBITDA (1,2 + 0,48 + 0,15). Valorisé au multiple de A (6,0), il vaut 11,0 M€ en valeur d’entreprise, contre 7,2 M€ pour A seule avant l’opération et 2,4 M€ payés pour B : la différence, 1,4 M€, est la valeur créée, sous réserve que le multiple tienne et que les synergies soient au rendez-vous. Si les synergies ne se matérialisent pas et que le chiffre d’affaires de B recule de 10 % au départ de son dirigeant, l’EBITDA du groupe retombe autour de 1,63 M€ et la valeur créée disparaît. Tout se joue sur l’intégration, ce que notre guide comment racheter une entreprise détaille étape par étape.
Les erreurs qui reviennent d’un exemple à l’autre
Payer les synergies au cédant. Les synergies appartiennent à l’acquéreur, qui prend le risque de les réaliser. Un prix qui les inclut transfère ce risque sans contrepartie. DaimlerChrysler l’a fait à 38 milliards ; nous le voyons à 3 millions.
Ne pas décider qui dirige. La « fusion entre égaux » et la « co-direction » sont des façons de ne pas trancher. Dans une PME, l’organigramme post-acquisition doit être écrit avant la signature, cédant compris.
Acheter une compétence sans retenir ceux qui la portent. Dans le conseil, l’informatique ou le courtage, la valeur part avec les personnes. Les clauses de présence et l’intéressement à la sortie font partie du prix.
Faire disparaître la société rachetée trop vite. Les acquéreurs en série gardent la filiale le temps de transférer contrats et équipes, puis la fusionnent ou la dissolvent ; notre article sur la transmission universelle de patrimoine après acquisition décrit le calendrier raisonnable.
Acheter sans thèse. Les entreprises qui achètent bien ont écrit, avant de chercher, ce qu’elles voulaient devenir. Notre méthode pour construire une thèse de croissance externe tient en une page ; c’est le premier document que nous demandons à un acquéreur.
Questions fréquentes
Comment fonctionne un rachat d’entreprise ?
L’acquéreur, en général via une holding, achète les titres de la société cible (ou son fonds de commerce), après une lettre d’intention, des audits et la négociation d’un protocole comportant une garantie d’actif et de passif. Le prix est financé par ses fonds propres, de la dette bancaire et parfois un crédit vendeur ou un earn-out. Les exemples ci-dessus montrent qu’après le closing, l’acquéreur conserve le plus souvent la société comme filiale pendant un à quatre ans avant de la fusionner.
Qui peut racheter une entreprise ?
Une autre entreprise (c’est le cas de tous les exemples de cet article), une personne physique qui crée une holding de reprise, les managers de la société (MBO), un fonds d’investissement, ou les salariés. Dans les PME de services, l’acquéreur le plus fréquent est un confrère un peu plus grand qui cherche une implantation ou une compétence.
Pourquoi les entreprises fusionnent-elles ?
Pour atteindre une taille qui change leur position (achats, recrutement, accès à certains clients), pour acquérir une compétence ou un territoire plus vite qu’en les développant, et pour mutualiser des fonctions support. Les fusions qui échouent poursuivaient les mêmes objectifs ; la différence tient au prix payé et à l’exécution de l’intégration.
Quels avantages peut-il y avoir à racheter une entreprise plutôt qu’à créer ?
Des clients, des contrats et des équipes existants dès le premier jour, un historique de comptes qui rend l’opération finançable par la dette, et un cédant qui transmet son savoir-faire pendant la transition. En contrepartie, l’acquéreur paie pour cet existant et hérite de ses passifs, d’où l’importance des audits et de la garantie.
Sources (vérifiées le 3 septembre 2026) : Experys, opérations de référence ; Onepoint, « Onepoint acquiert Natea Consulting » (groupeonepoint.com) et notice Wikipédia Onepoint (fr.wikipedia.org) ; Ecritel, « Ecritel acquiert Simplerezo », 10 juillet 2025 (ecritel.fr) ; CFNews, « Ecritel s’offre un petit concurrent », 16 juillet 2025 ; ChannelNews, « 37 millions d’euros de CA pour Ecritel en 2025 », 10 juillet 2026 (channelnews.fr) ; groupe Isor, page « Histoire » (isor.fr) ; registre du commerce, fiche Europrop’services SAS (pappers.fr) ; Le Journal des Entreprises, « NSI Groupe vise les 100 millions d’euros », 16 février 2026 (lejournaldesentreprises.com) ; Bpifrance Le Lab et France Invest, « La croissance externe à l’échelle des PME », 14 septembre 2022 (presse.bpifrance.fr) ; Wikipédia, DaimlerChrysler (en.wikipedia.org) et AOL Time Warner (en.wikipedia.org) ; C. Christensen et al., « The Big Idea: The New M&A Playbook », Harvard Business Review, mars 2011 (hbr.org).
Vous avez une cible en vue et vous voulez savoir ce qu’elle vaut pour vous, pas seulement ce qu’elle vaut ? Notre page acquisition d’entreprise décrit notre méthode, de la thèse au closing ; vous pouvez aussi échanger directement avec un associé du cabinet.
 LinkedIn
 E-mail
 Contactez-nous