
 06 95 12 82 58
Le terme « banquier d’affaires » évoque des salles de marché et des opérations à plusieurs milliards. Pour un dirigeant de PME qui prépare la vente de sa société, la réalité est plus proche : c’est le conseil qui va l’accompagner pendant six à douze mois, parler aux acquéreurs à sa place et défendre son prix. Cet article décrit ce qu’il fait concrètement, étape par étape, ce qu’il ne fait pas, comment il est rémunéré et à partir de quelle taille d’opération son intervention a un sens. Il ne traite pas du métier vu du côté des candidats à l’embauche : ici, on parle du point de vue du dirigeant qui cède.
Sommaire
- Banquier d’affaires : de quoi parle-t-on
- Ses missions dans la cession d’une PME, étape par étape
- Ce qu’il ne fait pas : avocat, expert-comptable, financeur
- Comment un banquier d’affaires est rémunéré
- À partir de quelle taille d’opération il intervient
- Cas type : une ESN de 40 personnes mise en vente
- Banque d’affaires ou cabinet M&A : comment choisir pour une PME
- Questions fréquentes
Banquier d’affaires : de quoi parle-t-on
Une banque d’affaires conseille les entreprises sur leurs opérations de haut de bilan : fusions-acquisitions, cessions, levées de fonds, introductions en bourse, financements structurés, restructurations. À la différence d’une banque de détail ou d’une banque commerciale, elle ne reçoit pas de dépôts et n’accorde pas de crédits : elle vend du conseil et, pour les plus grandes, du placement de titres. Le banquier d’affaires est la personne qui porte ce conseil auprès du dirigeant.
Pour une PME, une seule de ces activités compte vraiment : le conseil en fusion-acquisition, c’est-à-dire l’accompagnement d’une cession, d’une acquisition ou d’une ouverture de capital. En droit français, ce conseil est rangé parmi les « services connexes » de l’article L. 321-2 du Code monétaire et financier (« la fourniture de conseil et de services en matière de fusions et de rachat d’entreprises »). Il ne constitue pas en soi un service d’investissement soumis à agrément. Concrètement, trois familles de structures exercent ce métier :
- les départements fusions-acquisitions des grandes banques, prestataires de services d’investissement agréés, qui traitent surtout des opérations de plusieurs dizaines ou centaines de millions d’euros ;
- les boutiques M&A et cabinets indépendants, qui ne font que du conseil et interviennent sur le segment des PME et des ETI ; certains ont le statut de conseiller en investissements financiers (art. L. 541-1 du même code, immatriculation à l’ORIAS), beaucoup n’en ont pas besoin pour le seul conseil en cession ;
- les pôles « transaction » des cabinets d’audit et d’expertise comptable.
Quand un dirigeant de PME dit « mon banquier d’affaires », il désigne le plus souvent un associé de la deuxième catégorie. Le titre importe peu ; ce qui compte, c’est ce que la personne fait pendant les mois du mandat.
Ses missions dans la cession d’une PME, étape par étape
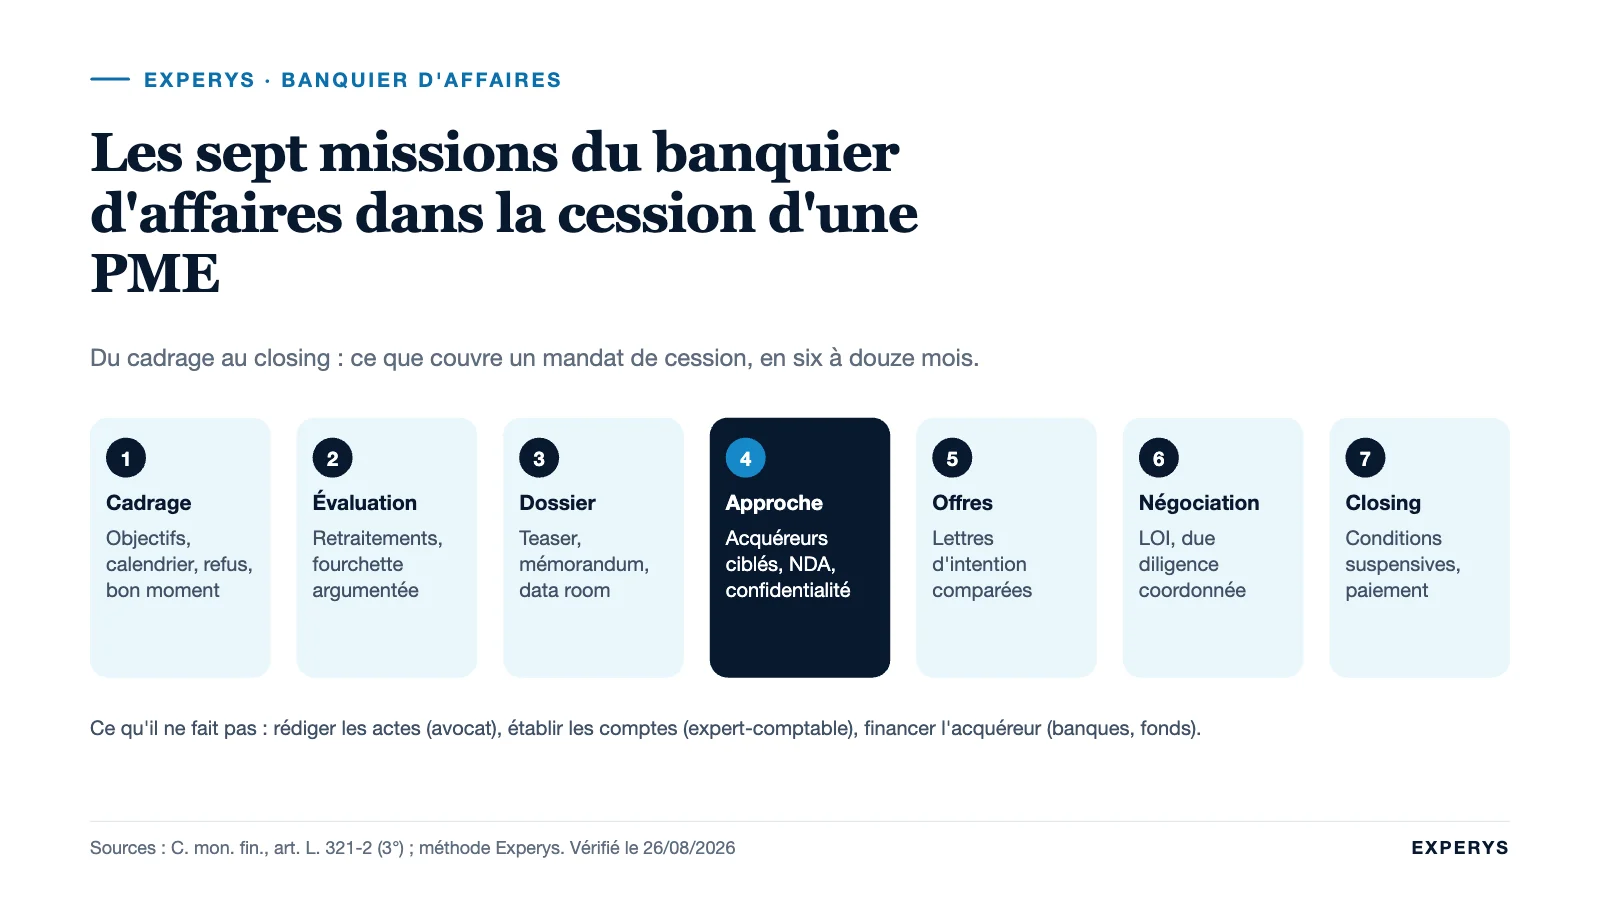
Le déroulement général d’une cession est décrit dans notre article sur la cession d’entreprise, ses formes et ses étapes. Voici ce que le banquier d’affaires y fait, dans l’ordre.
1. Le cadrage
Avant tout chiffre, il écoute : pourquoi vendre, à quel horizon, à qui vous refusez de vendre, ce que vous voulez pour vos équipes, combien de temps vous acceptez de rester. Il vous dit aussi si le moment est bon. Un conseil qui vous répond « attendez dix-huit mois, réglez d’abord la dépendance à votre plus gros client » fait son travail.
2. L’évaluation et les retraitements
Il retraite vos comptes (rémunération du dirigeant, charges non récurrentes, loyers, comptes courants) pour dégager une rentabilité normative, puis construit une fourchette de valeur argumentée, méthode par méthode. Cette fourchette n’est pas un prix : c’est le point de départ d’une négociation, et l’argumentaire qui la soutient servira jusqu’au closing.
3. La préparation du dossier
Teaser anonyme, mémorandum de présentation, data room : ces trois documents sont détaillés dans notre article teaser, mémorandum et data room. Le banquier d’affaires les rédige avec vous, et surtout il choisit ce qu’ils disent : un mémorandum n’est pas une plaquette commerciale, c’est un document qui anticipe les questions de la due diligence.
4. Le ciblage et l’approche confidentielle
Il établit une liste d’acquéreurs potentiels : concurrents, groupes du secteur en croissance externe, fonds d’investissement, repreneurs personnes physiques, parfois des acteurs étrangers. Il les approche lui-même, sans révéler votre identité, et ne transmet le mémorandum qu’après signature d’un accord de confidentialité. C’est là que se joue une bonne partie de la valeur : plusieurs candidats en parallèle, c’est une tension concurrentielle ; un seul, c’est une négociation à sens unique.
5. La qualification et les offres indicatives
Il répond aux questions des candidats, organise les réunions de présentation, puis collecte les lettres d’intention. Il les compare sur des critères qui ne se réduisent pas au prix facial : part payée comptant, earn-out, crédit vendeur, garantie demandée, conditions suspensives, calendrier, projet pour les équipes.
6. La négociation et la due diligence
Il négocie la lettre d’intention retenue, puis coordonne la due diligence : réponses aux auditeurs de l’acquéreur, gestion des demandes de la data room, traitement des points remontés. Il travaille ici avec votre avocat, qui négocie le protocole et la garantie d’actif et de passif, et avec votre expert-comptable.
7. Le closing
Il suit les conditions suspensives (financement de l’acquéreur, accords de tiers, autorisations), sécurise le calendrier et reste présent jusqu’au transfert des titres et au paiement. Après le closing, son rôle s’arrête ; celui de l’avocat continue pendant la durée de la garantie.
Ce qu’il ne fait pas : avocat, expert-comptable, financeur
| Ce que vous attendez | Qui le fait | Commentaire |
|---|---|---|
| Rédiger et négocier les actes (protocole, garantie d’actif et de passif, pacte) | Avocat en fusion-acquisition | Le banquier d’affaires négocie les termes économiques ; l’avocat les traduit en clauses |
| Certifier ou arrêter les comptes, produire la situation intermédiaire | Expert-comptable, commissaire aux comptes | Le banquier d’affaires retraite les comptes, il ne les établit pas |
| Financer l’acquéreur | Banques commerciales, fonds de dette, fonds d’investissement | Une banque d’affaires ne prête pas ; elle peut aider l’acquéreur à structurer son financement |
| Conseiller le cédant sur son patrimoine après la vente | Conseil en gestion de patrimoine, notaire, avocat fiscaliste | À anticiper avant la cession, pas après |
| Décider à votre place | Le dirigeant | Le conseil éclaire et recommande ; la décision de vendre, et à qui, vous appartient |
Cette répartition explique pourquoi une cession mobilise trois conseils au minimum, et pourquoi l’un d’eux doit coordonner les autres. Notre article qui contacter pour vendre son entreprise détaille cette répartition et l’ordre dans lequel les solliciter.
Comment un banquier d’affaires est rémunéré
La rémunération combine presque toujours deux composantes. Un forfait de mission (le « retainer »), versé au démarrage ou par phase, couvre le travail engagé quelle que soit l’issue. Un honoraire de succès (« success fee »), calculé en pourcentage du prix, est dû au closing. Bpifrance Création décrit ce modèle comme « un forfait initial couvrant les premières étapes comme l’audit et la valorisation et une rémunération au succès ». Selon Infocession, le forfait représente en pratique une part réduite de la rémunération totale, l’honoraire de succès la plus grande part.
Les taux affichés varient beaucoup et décroissent avec la taille de l’opération : la page Wikipédia consacrée au conseil en fusion-acquisition situe l’honoraire de succès entre 1 % et 10 % de la valeur de la transaction selon sa taille. Ces chiffres ne disent rien tant que l’on ignore l’assiette (prix des titres encaissé, valeur d’entreprise dette comprise, différés inclus ou non) et le plancher. Un taux de 3 % sur la valeur d’entreprise d’une société endettée peut coûter plus cher qu’un taux de 5 % sur le prix des titres. Notre article sur les honoraires d’un cabinet de cession explique comment ramener deux propositions au même périmètre.
Avant de signer, vérifiez moins le pourcentage que la réponse à cette question : « sur un prix des titres de X, avec une dette de Y et un earn-out de Z, combien vous dois-je, et quand ? ». Un conseil sérieux répond par un montant.
À partir de quelle taille d’opération il intervient
Le marché du conseil en fusion-acquisition est segmenté par taille de valeur d’entreprise. Les classements publiés par Infocession, par exemple, distinguent des tranches allant de moins de 1 M€ à plus de 150 M€, avec des paliers à 2, 5, 10, 30 et 75 M€. Les grandes banques d’affaires interviennent sur le haut de cette échelle ; en dessous de quelques dizaines de millions d’euros, le dossier n’atteint pas leur seuil de rentabilité et il est confié, au mieux, à une équipe junior.
Pour une PME valorisée entre 1 et 50 M€, l’interlocuteur adapté est donc une banque d’affaires ou un cabinet M&A spécialisé sur ce segment. Le travail y est le même que sur une grande opération : évaluation, mémorandum, mise en concurrence, négociation. Ce qui change, c’est la connaissance des acquéreurs réels dans un secteur donné (qui rachète des sociétés d’infogérance de 3 M€ de chiffre d’affaires cette année ?), la proximité avec le dirigeant, et une structure de coûts compatible avec la taille du dossier.
En dessous de 1 M€ de valeur, le coût d’un processus complet devient difficile à justifier au regard du prix ; un mandataire spécialisé, une bourse d’annonces et un avocat suffisent souvent. C’est un repère de pratique, pas une règle.
Cas type : une ESN de 40 personnes mise en vente
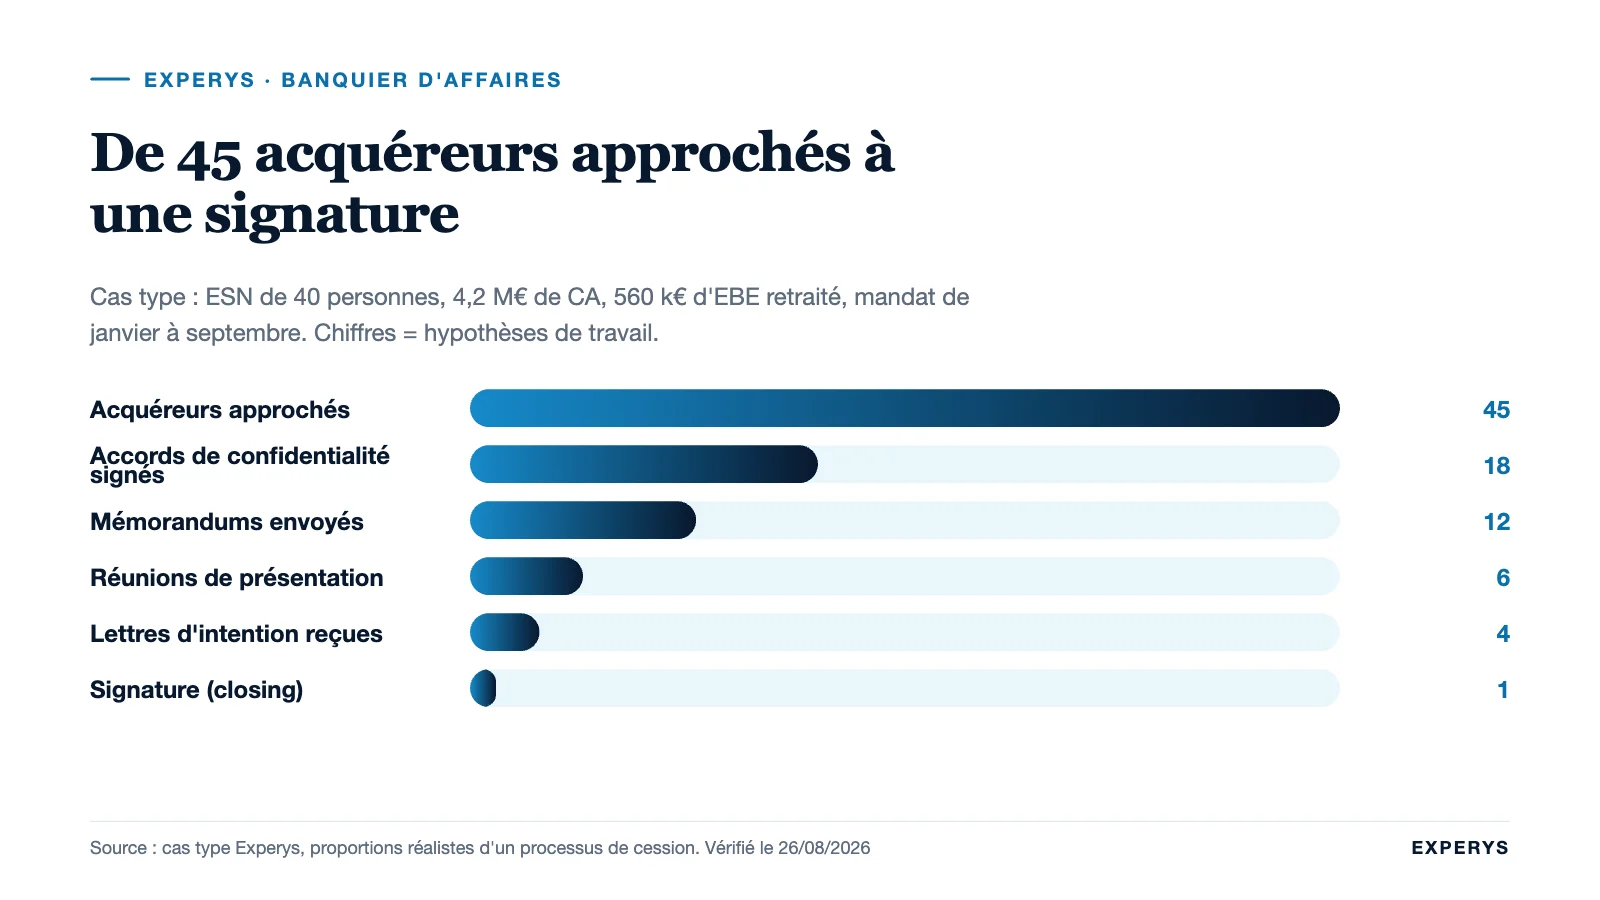
Un cas type, anonymisé et simplifié, pour rendre ces étapes concrètes. Une ESN de 40 consultants, 4,2 M€ de chiffre d’affaires, 560 k€ d’EBE retraité, fondée par un dirigeant de 57 ans qui souhaite partir dans les deux ans. Le mandat est signé en janvier.
| Mois | Ce que fait le banquier d’affaires | Résultat |
|---|---|---|
| Janvier | Cadrage, retraitements, fourchette de valeur (hypothèse de travail : 3,4 à 4,2 M€ de valeur d’entreprise) | Fourchette et argumentaire validés avec le dirigeant |
| Février | Teaser, mémorandum, data room ; liste de 45 acquéreurs potentiels (ESN, intégrateurs, deux fonds régionaux) | Approche confidentielle lancée |
| Mars-avril | 18 accords de confidentialité signés, 12 mémorandums envoyés, 6 réunions de présentation | Premières questions traitées par le conseil |
| Mai | 4 lettres d’intention reçues, comparées sur prix, part comptant, earn-out, garantie et projet pour les équipes | Une offre retenue, une seconde gardée en réserve |
| Juin-août | Due diligence financière, juridique et sociale ; négociation du protocole par l’avocat | Deux points de prix rouverts et tranchés |
| Septembre | Levée des conditions suspensives, closing | Transfert des titres, paiement comptant à 85 %, solde en earn-out sur douze mois |
Les chiffres sont des hypothèses, mais les proportions sont réalistes : sur 45 sociétés approchées, moins d’une sur dix remet une offre. Sans ce volume d’approches, le dirigeant aurait parlé à deux ou trois acquéreurs venus par relations, sans base de comparaison. Le résultat ne se mesure pas seulement au prix : la seconde offre, plus élevée en façade, comportait un earn-out de 40 % sur trois ans, que le dirigeant ne voulait pas.
Banque d’affaires ou cabinet M&A : comment choisir pour une PME
Entre une banque d’affaires, une boutique M&A et un cabinet de cession indépendant, la différence tient moins au nom qu’à trois critères.
- La tranche de taille et le secteur : demandez la liste des opérations menées sur des sociétés comparables à la vôtre au cours des trois dernières années, et le droit d’appeler un ancien client.
- La personne qui travaille : dans une grande structure, l’associé signe le mandat et l’équipe exécute ; dans un cabinet à taille humaine, l’associé suit le dossier lui-même. Pour une PME, ce second modèle est souvent le plus adapté, à condition que l’associé ait la disponibilité nécessaire.
- L’indépendance : un conseil adossé à une banque, à un fonds ou à un réseau d’apporteurs peut avoir un intérêt à orienter l’opération. Ce n’est pas disqualifiant, mais il faut le savoir et poser la question.
Au cabinet, nous nous rangeons dans la catégorie des conseils indépendants dédiés aux PME. Nous ne sommes pas une banque ; nous faisons, pour des sociétés de 1 à 50 M€, ce qu’une banque d’affaires fait pour de plus grandes entreprises, avec un associé qui suit le dossier du premier échange au closing.
Questions fréquentes
C’est quoi un banquier d’affaires ?
Un conseil financier qui accompagne les entreprises sur leurs opérations de haut de bilan : cession, acquisition, levée de fonds, financement structuré. Pour un dirigeant de PME, c’est la personne qui évalue la société, prépare le dossier, approche les acquéreurs et négocie jusqu’à la signature. Il ne prête pas d’argent et ne rédige pas les actes.
Quel est le rôle d’un banquier d’affaires dans une cession ?
Cadrer le projet, évaluer l’entreprise, préparer teaser, mémorandum et data room, approcher confidentiellement les acquéreurs, comparer les offres, négocier la lettre d’intention, coordonner la due diligence avec l’avocat et l’expert-comptable, puis suivre les conditions suspensives jusqu’au closing.
Comment fonctionne une banque d’affaires ?
Elle travaille sous mandat, en général exclusif et limité dans le temps, pour le compte du cédant ou de l’acquéreur. Elle est rémunérée par un forfait de mission et un honoraire de succès calculé sur le prix de l’opération. Elle ne reçoit pas de dépôts et n’accorde pas de crédits, contrairement à une banque commerciale.
Qu’est-ce qu’une banque d’affaires pour une PME ?
Une structure de conseil en fusion-acquisition, souvent indépendante et de taille réduite, spécialisée sur les opérations de quelques millions à quelques dizaines de millions d’euros. Les grandes banques d’affaires ne traitent en général pas ce segment ; le rôle y est tenu par des boutiques M&A et des cabinets de cession.
Sources (vérifiées le 26 août 2026) : Code monétaire et financier, article L. 321-2 (services connexes, 3°) ; Code monétaire et financier, article L. 541-1 (conseillers en investissements financiers) ; Bpifrance Création, les intermédiaires en cession et acquisition d’entreprise (modèle forfait + succès) ; Wikipédia, conseil en fusion-acquisition (fourchette d’honoraires de succès de 1 à 10 %) ; Infocession, banques d’affaires (tranches de valeur d’entreprise). Les chiffres du cas type sont des hypothèses de travail.
Vous voulez savoir si votre société relève d’une banque d’affaires pour PME et ce qu’un mandat couvrirait dans votre cas ? Échangez avec un associé du cabinet : premier entretien confidentiel, sans engagement.
 LinkedIn
 E-mail
 Contactez-nous