
 06 95 12 82 58
Quand un dirigeant se demande qui contacter pour vendre son entreprise, il a en général déjà parlé à deux personnes : son expert-comptable et son banquier. Ni l’un ni l’autre n’est un intermédiaire de cession. Pour une société de 1 à 50 M€ de valeur, l’interlocuteur qui mène l’opération est un cabinet M&A, aussi appelé cabinet de cession ou conseil en fusion-acquisition. Autour de lui gravitent l’avocat, l’expert-comptable, parfois le notaire, et des canaux de diffusion comme les plateformes d’annonces. Cet article remet chacun à sa place, indique qui appeler en premier selon la taille de votre entreprise, et liste les questions à poser avant de signer un mandat.
Sommaire
- Six interlocuteurs possibles, et ce que chacun fait vraiment
- Le cabinet de cession, chef d’orchestre de l’opération
- Expert-comptable et avocat : indispensables, mais pas chefs de projet
- Plateformes d’annonces, CCI et réseaux : à quoi ils servent
- Qui contacter selon la taille de l’entreprise
- Cas type : une société d’infogérance de 35 salariés
- Les erreurs fréquentes au moment du premier contact
- Les questions à poser avant de signer un mandat
- Questions fréquentes
Six interlocuteurs possibles, et ce que chacun fait vraiment
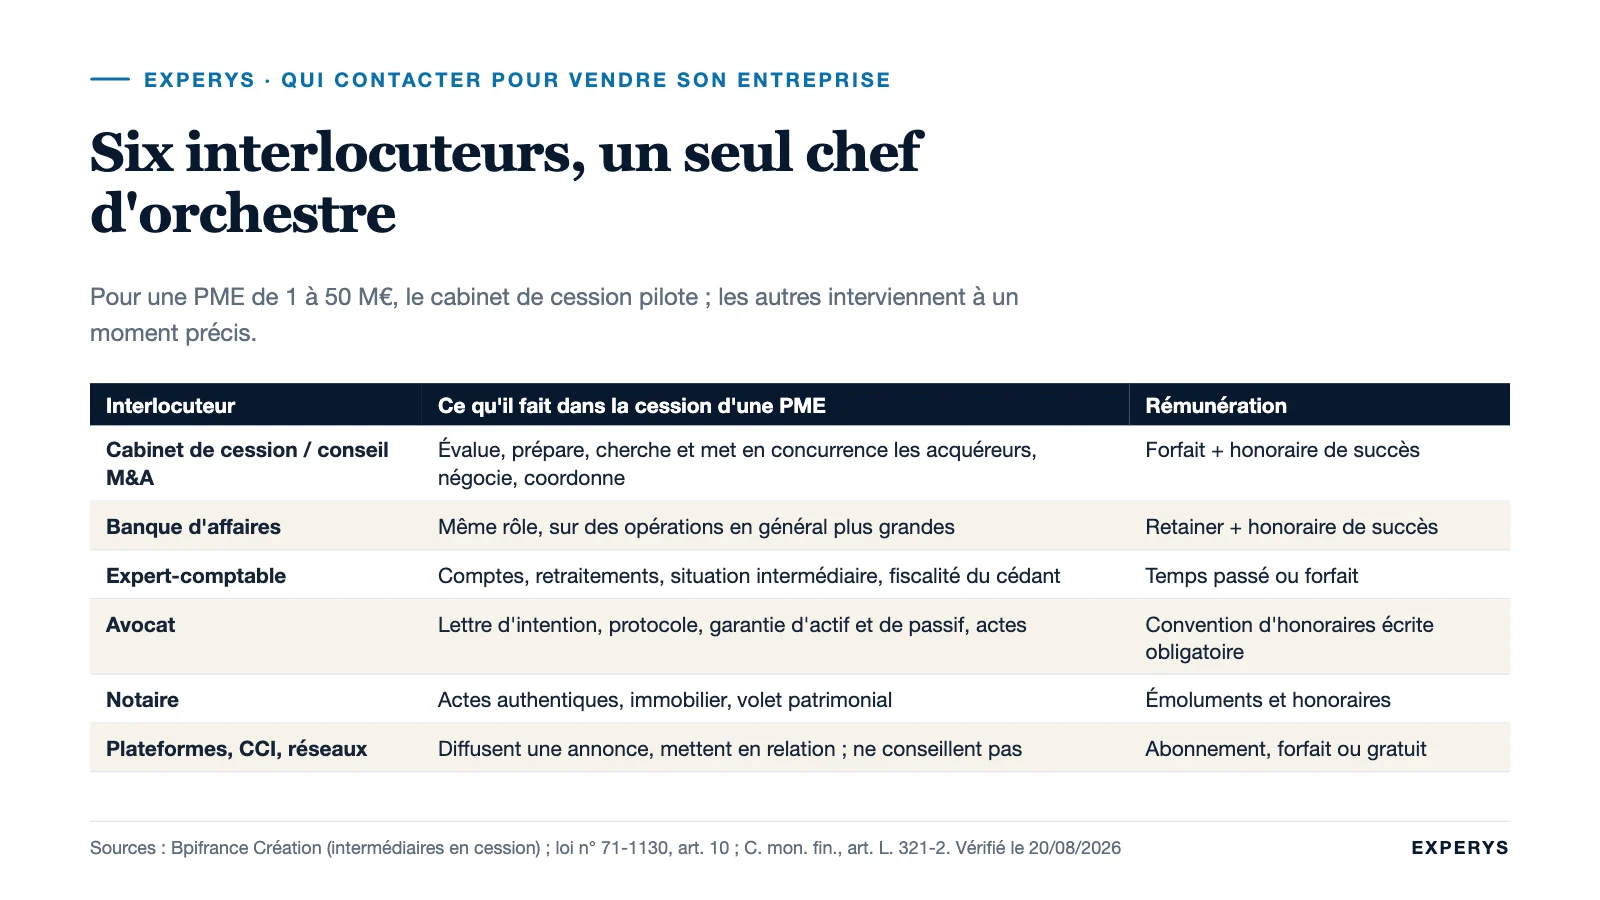
Bpifrance Création classe les intermédiaires de la transmission en trois familles : les réseaux d’appui (CCI, chambres de métiers, organisations professionnelles), les cabinets spécialisés (mandataires en fonds de commerce, départements fusion-acquisition des banques, cabinets M&A) et les professionnels qui interviennent à l’occasion (avocats, notaires, experts-comptables). Cette grille est utile, à condition de préciser ce que chacun fait, et surtout ce qu’il ne fait pas.
| Interlocuteur | Ce qu’il fait | Ce qu’il ne fait pas | Rémunération |
|---|---|---|---|
| Cabinet de cession / conseil M&A | Évalue, prépare le dossier, recherche et met en concurrence les acquéreurs, négocie, coordonne jusqu’au closing | Ne rédige pas les actes, ne certifie pas les comptes | Forfait de mission + honoraire de succès |
| Banque d’affaires | Même rôle, sur des opérations en général plus grandes ; parfois placement de financement | S’intéresse rarement aux sociétés de moins de quelques dizaines de millions d’euros | Retainer + honoraire de succès |
| Expert-comptable | Comptes, retraitements, situation intermédiaire, simulation fiscale du cédant | Ne mène pas de recherche d’acquéreurs structurée ; rarement de mise en concurrence | Temps passé ou forfait |
| Avocat | Lettre d’intention, protocole, garantie d’actif et de passif, pacte, actes de cession | Ne recherche pas d’acquéreur, ne fixe pas le prix | Convention d’honoraires écrite obligatoire ; complément de résultat possible |
| Notaire | Actes authentiques, immobilier d’entreprise, volet patrimonial et familial | N’intervient pas sur la négociation d’une cession de titres | Émoluments et honoraires |
| Plateformes, bourses d’annonces, CCI | Diffusent une annonce, mettent en relation, orientent | Ne conseillent pas, ne négocient pas, ne protègent pas la confidentialité | Abonnement, forfait ou gratuité |
Le tableau dit une chose simple : un seul de ces interlocuteurs a pour métier de vendre votre entreprise. Les autres sont nécessaires à un moment donné, mais aucun ne porte le projet du début à la fin.
Le cabinet de cession, chef d’orchestre de l’opération
Un cabinet de cession, ou cabinet de conseil en fusion-acquisition, prend un mandat pour vendre votre société. Sa mission couvre l’ensemble du processus décrit dans notre article sur la cession d’entreprise, ses formes et ses étapes :
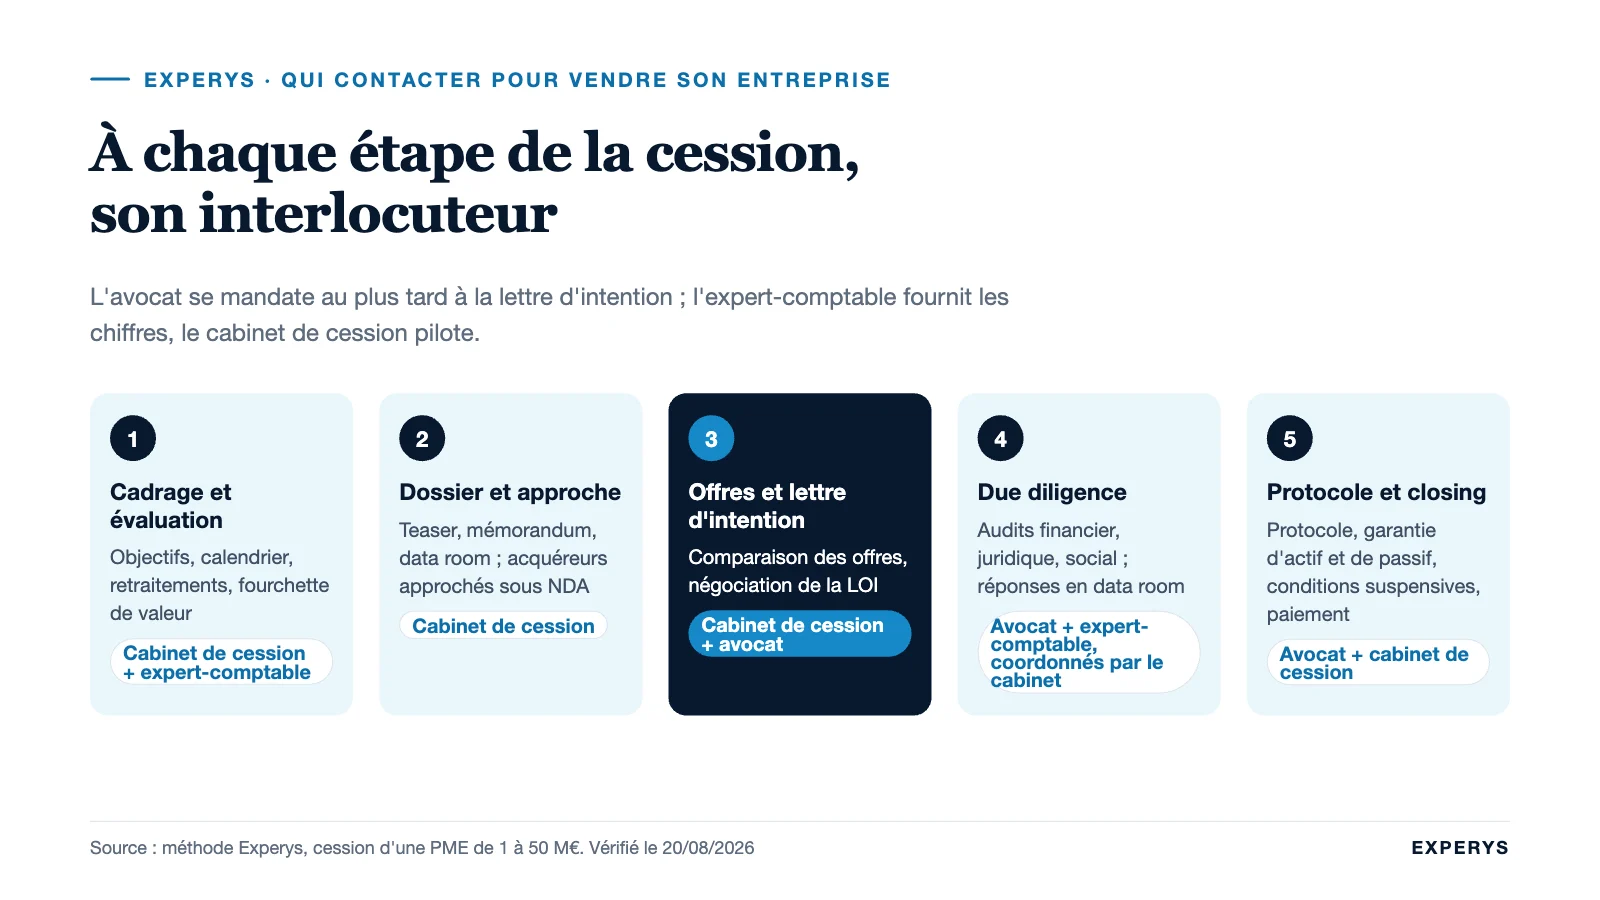
- le cadrage : vos objectifs, votre calendrier, ce que vous acceptez ou refusez (rester un an, vendre à un concurrent, céder 100 % ou une majorité) ;
- l’évaluation et les retraitements, pour arriver avec une fourchette argumentée plutôt qu’un chiffre espéré ;
- la préparation du dossier : teaser anonyme, mémorandum de présentation, data room ;
- le ciblage et l’approche confidentielle des acquéreurs : industriels du secteur, groupes en croissance externe, fonds, repreneurs personnes physiques ;
- la qualification des marques d’intérêt, la collecte des offres, la négociation du prix et des conditions (earn-out, crédit vendeur, garantie) ;
- la coordination de la due diligence avec l’avocat et l’expert-comptable, jusqu’au closing.
Ce qui distingue un bon cabinet d’un intermédiaire ordinaire tient en deux points. D’abord la mise en concurrence : plusieurs acquéreurs qualifiés approchés en parallèle, ce qui crée la tension qui fait le prix. Ensuite la capacité à dire non : un conseil qui refuse un mandat parce que la société n’est pas prête vous rend service.
Le conseil en fusion et rachat d’entreprises figure parmi les « services connexes » de l’article L. 321-2 du Code monétaire et financier. Il ne fait l’objet, en tant que tel, d’aucun agrément ni d’aucun titre protégé. Un cabinet peut être conseiller en investissements financiers (art. L. 541-1 du même code, immatriculation ORIAS) ou adossé à un établissement agréé, mais beaucoup de cabinets sérieux ne le sont pas. La sélection repose donc sur les références vérifiables, la méthode et la personne qui suivra votre dossier.
Expert-comptable et avocat : indispensables, mais pas chefs de projet
L’expert-comptable est souvent le premier informé, et c’est logique : il connaît les comptes, il prépare la situation intermédiaire, il chiffre l’impôt sur la plus-value. Sa contribution est nécessaire. Le problème apparaît quand il devient, de fait, l’intermédiaire : il « connaît quelqu’un », un client ou un confrère, et l’entreprise se retrouve en discussion avec un acquéreur unique, sans évaluation indépendante ni contre-offre. Ce n’est pas un procès d’intention : rechercher, qualifier et faire concourir des acquéreurs est un métier à part entière, qui prend plusieurs mois à temps plein.
L’avocat intervient sur le terrain juridique, et son rôle est détaillé dans notre article sur le rôle de l’avocat en fusion-acquisition. Deux règles à connaître avant de le mandater. La loi du 31 décembre 1971 (art. 10) impose une convention d’honoraires écrite, qui précise le montant ou le mode de calcul des honoraires. Elle interdit qu’un honoraire soit fixé uniquement en fonction du résultat, mais autorise un honoraire complémentaire de résultat en plus de la rémunération des diligences. Un avocat qui vous propose « un pourcentage du prix, rien d’autre » ne respecte pas ce cadre.
Quand le mandater ? Au plus tard à la réception de la première lettre d’intention, car c’est là que se fixent les points qui seront ensuite difficiles à rouvrir : périmètre, prix et mécanisme d’ajustement, exclusivité, calendrier. Le mandater la veille de la signature du protocole, c’est lui demander de valider un texte qu’il n’a pas négocié.
Plateformes d’annonces, CCI et réseaux : à quoi ils servent
Les bourses d’annonces (celle de Bpifrance, celles des CCI, les sites privés) mettent en relation des cédants et des repreneurs. Elles sont adaptées aux fonds de commerce et aux très petites entreprises, où le nombre de repreneurs potentiels est large et l’enjeu de confidentialité limité. Pour une PME de 20, 50 ou 150 salariés, elles posent trois problèmes.
- La confidentialité : une annonce, même anonymisée, est lue par vos concurrents, vos clients et vos salariés. Une société d’infogérance « de 30 personnes en région lyonnaise, 3 M€ de CA » est identifiable en quelques minutes.
- La qualité des contacts : la majorité des réponses viennent de repreneurs sans financement ou de curieux. Les trier prend du temps, et c’est le vôtre.
- L’absence de conseil : personne n’évalue, personne ne négocie, personne ne vous dit qu’une offre est mal structurée.
Les CCI et les réseaux professionnels ont une autre utilité : ils orientent, forment, et parfois signalent des repreneurs locaux. On peut les solliciter en complément, pas à la place d’un conseil.
Qui contacter selon la taille de l’entreprise
Les repères ci-dessous correspondent à notre pratique et à celle des confrères que nous croisons dans les dossiers ; ce sont des ordres de grandeur, pas des seuils réglementaires.
| Situation | Qui appeler en premier | Commentaire |
|---|---|---|
| Fonds de commerce, commerce ou artisanat de moins de 300 k€ | Agent immobilier spécialisé ou mandataire en fonds de commerce, notaire ou avocat pour l’acte | Le prix est largement déterminé par les usages du secteur ; le coût d’un cabinet M&A ne se justifie pas |
| TPE de 300 k€ à 1 M€ de valeur | Expert-comptable pour les chiffres, plateforme d’annonces ou réseau local pour les contacts, avocat pour les actes | Certains cabinets acceptent ces dossiers avec un plancher d’honoraires ; comparer |
| PME de 1 à 50 M€ de valeur | Cabinet de cession (conseil M&A) qui pilote, avocat M&A, expert-comptable en appui | Périmètre d’intervention d’Experys : mise en concurrence d’acquéreurs industriels et financiers |
| Au-delà de 50 M€ | Banque d’affaires ou boutique M&A mid cap, avocats d’affaires, conseils financiers et fiscaux dédiés | Processus très structuré, souvent avec vendor due diligence |
La taille n’est pas le seul critère. Une entreprise très dépendante de son dirigeant, ou dont la rentabilité vient d’être réorganisée, a intérêt à faire évaluer sa situation avant de contacter qui que ce soit : notre page sur l’évaluation d’entreprise décrit ce que produit ce travail. Un cabinet qui vous reçoit vous dira d’ailleurs souvent d’attendre douze ou dix-huit mois. C’est un signe de sérieux, pas un refus.
Cas type : une société d’infogérance de 35 salariés
Prenons un cas type, anonymisé et simplifié. Une société d’infogérance de 35 salariés, 3,8 M€ de chiffre d’affaires, 520 k€ d’EBE retraité, deux associés fondateurs de 58 et 61 ans. Le premier réflexe des associés est d’en parler à leur expert-comptable. Celui-ci évoque le dossier à un client, un intégrateur régional, qui formule une offre orale de 2,2 M€ pour les titres, avec un paiement différé sur trois ans. Les associés hésitent : ils n’ont aucun point de comparaison.
Ils consultent alors un cabinet de cession. Le cabinet retraite les comptes, situe la fourchette de valeur entre 2,6 et 3,2 M€ sur la base des multiples observés dans le secteur (hypothèse de travail, à vérifier dossier par dossier), puis approche de manière confidentielle une vingtaine d’acquéreurs : intégrateurs, ESN en croissance externe, deux fonds régionaux. Sept signent un accord de confidentialité, quatre remettent une offre indicative. L’intégrateur initial revient dans le processus, mais cette fois face à trois autres candidats. L’offre retenue n’est pas la plus élevée en façade : elle est celle qui combine un paiement comptant majoritaire, une garantie plafonnée et un accompagnement de douze mois compatible avec le calendrier des associés.
L’expert-comptable n’a pas mal travaillé : il a fait ce qu’il pouvait avec son carnet d’adresses. La mise en concurrence et la structuration de l’offre ont changé le résultat, et ce sont deux choses qu’un intermédiaire occasionnel ne produit pas.
Les erreurs fréquentes au moment du premier contact
- Parler d’abord à un acquéreur, souvent un concurrent, qui obtient de fait une exclusivité et une information gratuite sur votre société.
- Confier la recherche d’acquéreurs à l’expert-comptable ou à la banque, qui présenteront un seul candidat.
- Publier une annonce sur une plateforme avant d’avoir organisé la confidentialité (accord signé avant tout envoi d’information, teaser anonyme, data room à accès contrôlé).
- Signer un mandat sans lire la durée d’exclusivité, la queue de mandat et l’assiette de l’honoraire ; notre article sur les honoraires d’un cabinet de cession détaille comment comparer deux propositions.
- Attendre le protocole pour mandater l’avocat.
- Choisir un conseil sur son discours plutôt que sur des opérations vérifiables dans votre secteur et votre tranche de taille.
Les questions à poser avant de signer un mandat
Posez ces questions à chaque cabinet contacté, et comparez les réponses écrites.
- Quelles opérations avez-vous menées dans mon secteur, dans ma tranche de taille, au cours des trois dernières années ? Puis-je parler à un cédant que vous avez accompagné ?
- Qui travaillera concrètement sur mon dossier : l’associé que je rencontre, ou une équipe que je ne connais pas ?
- Combien d’acquéreurs comptez-vous approcher, de quels types, et comment protégez-vous la confidentialité à chaque étape ?
- Que couvre le forfait de mission, et que se passe-t-il s’il n’y a pas d’opération ?
- Sur quelle assiette exacte se calcule l’honoraire de succès : prix des titres encaissé, valeur d’entreprise, différés compris ?
- Quelle est la durée de l’exclusivité, celle de la queue de mandat, et existe-t-il une liste nominative des acquéreurs présentés ?
- Quelle est votre évaluation préliminaire, et sur quelles hypothèses repose-t-elle ?
Une réponse floue à l’une de ces questions est en soi une information.
Questions fréquentes
Qui contacter pour vendre son entreprise ?
Pour une PME, contactez un cabinet de cession (conseil en fusion-acquisition) qui pilotera l’opération, puis un avocat pour les actes et votre expert-comptable pour les chiffres. Pour un fonds de commerce ou une très petite entreprise, un mandataire spécialisé ou une bourse d’annonces peut suffire, avec un avocat ou un notaire pour l’acte.
À qui vendre son entreprise ?
Les acquéreurs possibles sont les concurrents et industriels du secteur, les groupes en croissance externe, les fonds d’investissement, les repreneurs personnes physiques, les salariés ou la famille. Le bon acquéreur dépend de vos objectifs : prix, continuité des équipes, durée d’accompagnement. Un processus bien mené approche plusieurs profils en parallèle pour comparer.
Comment vendre sa société ?
Le processus comprend une évaluation, la préparation d’un dossier de présentation, la recherche confidentielle d’acquéreurs, la collecte d’offres, la négociation d’une lettre d’intention, la due diligence puis la signature du protocole et de la garantie d’actif et de passif. Comptez en général entre six et douze mois entre le lancement et le closing, davantage si la société doit être préparée.
Qui contacter pour reprendre une entreprise ?
Côté repreneur, les canaux sont les mêmes : cabinets M&A côté acquéreur pour identifier des cibles hors marché, bourses d’annonces, CCI, réseaux de repreneurs, experts-comptables et avocats pour l’audit et les actes. Un repreneur qui veut acheter une PME de plusieurs millions d’euros a intérêt à se faire accompagner pour sourcer et négocier.
Sources (vérifiées le 20 août 2026) : loi n° 71-1130 du 31 décembre 1971, article 10 (honoraires d’avocat, convention écrite, honoraire complémentaire de résultat) ; Code monétaire et financier, article L. 321-2 (conseil en matière de fusions et de rachat d’entreprises, service connexe) ; Code monétaire et financier, article L. 541-1 (conseillers en investissements financiers) ; Bpifrance Création, les intermédiaires en cession et acquisition d’entreprise. Les chiffres du cas type sont des hypothèses de travail, pas des données de marché.
Vous ne savez pas à qui vous adresser en premier ? Le plus simple est d’échanger avec un associé du cabinet : nous vous dirons si votre société relève d’un cabinet M&A ou d’un autre interlocuteur, et ce qu’il faut préparer avant. L’échange est confidentiel et n’engage à rien.
 LinkedIn
 E-mail
 Contactez-nous