
 06 95 12 82 58
Le décès d’un dirigeant est le cas de transmission d’entreprise que personne ne prépare et que tout le monde subit. En quelques jours, la société se retrouve sans représentant légal, avec des comptes bancaires à débloquer, des salariés à rassurer et des héritiers qui découvrent des parts sociales dans une déclaration de succession. Cet article traite les deux temps : anticiper (mandat à effet posthume, statuts, pacte Dutreil, check-list patrimoniale) et gérer (pouvoirs, droits de succession, cas de l’entreprise individuelle). Il s’adresse au dirigeant qui veut prévoir et aux héritiers qui doivent agir.
Sommaire
- Ce qui se passe dans l’entreprise au décès du dirigeant
- Le mandat à effet posthume
- Statuts, pacte d’associés et assurances : les autres outils
- Droits de succession sur les parts sociales et les actions
- Décès de l’entrepreneur individuel : formalités et fiscalité
- Comment préparer sa succession : la check-list du dirigeant
- Les erreurs fréquentes
- Questions fréquentes
Ce qui se passe dans l’entreprise au décès du dirigeant
Les mandats sociaux du défunt prennent fin avec lui. Si le gérant de SARL ou le président de SAS était seul dirigeant, la société n’a plus de représentant légal : les associés survivants, ou les héritiers pour les parts qu’ils reçoivent, doivent en nommer un selon les statuts. Les délégations bancaires tombent, la banque bloque en général la signature jusqu’à la désignation d’un nouveau dirigeant et à la production d’un acte de notoriété. Les contrats de travail continuent, la société employeur n’ayant pas disparu ; pour une entreprise individuelle, ils sont transférés aux héritiers en application de l’article L. 1224-1 du Code du travail.
Les titres du défunt entrent dans l’indivision successorale entre les héritiers, avec le conjoint survivant selon le régime matrimonial et les libéralités. Tant que le partage n’est pas fait, les décisions sur ces titres se prennent en indivision, ce qui paralyse vite une société dont le défunt détenait la majorité. Enfin, la déclaration de succession doit être déposée dans les six mois du décès en France métropolitaine, avec paiement des droits, sauf différé.
Le mandat à effet posthume
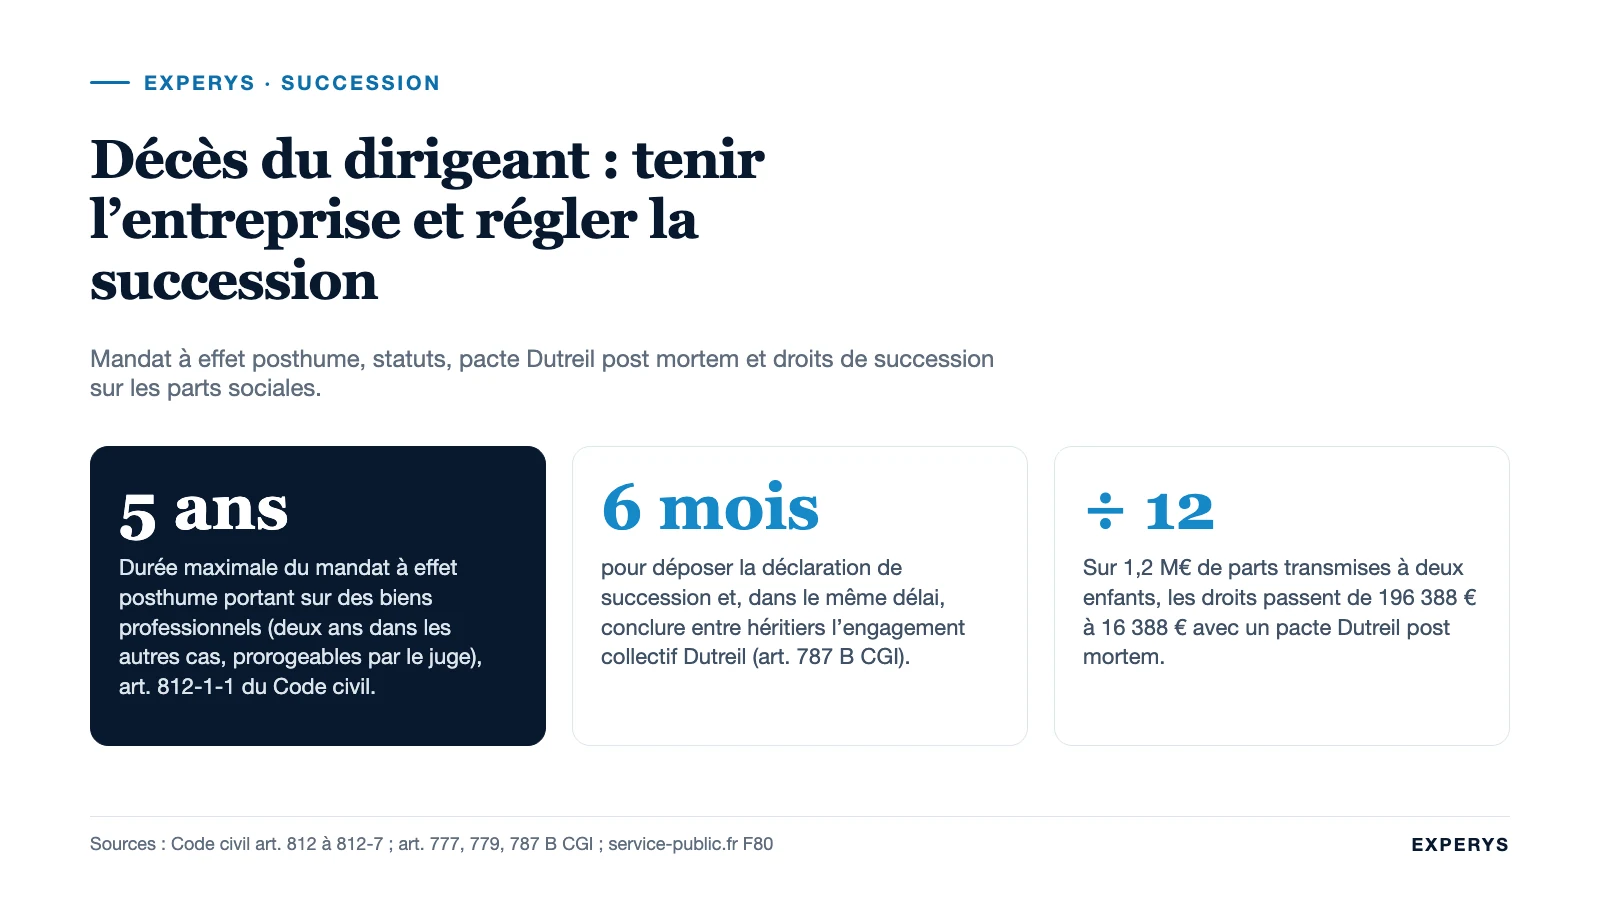
Créé par la réforme des successions de 2006, le mandat à effet posthume des articles 812 à 812-7 du Code civil permet à toute personne de donner à un ou plusieurs mandataires, personnes physiques ou morales, le mandat d’administrer ou de gérer tout ou partie de sa succession pour le compte et dans l’intérêt d’un ou plusieurs héritiers identifiés. Pour un dirigeant, c’est l’outil qui désigne, de son vivant, la personne qui tiendra l’entreprise entre le décès et l’organisation de la relève.
Conditions et durée
Le mandat n’est valable que s’il est justifié par un intérêt sérieux et légitime au regard de la personne de l’héritier ou du patrimoine successoral, précisément motivé (article 812-1-1). Un héritier mineur, un héritier sans compétence pour diriger, ou une entreprise qui exige des compétences professionnelles particulières sont des motifs admis. Il est donné et accepté par acte notarié, l’acceptation intervenant avant le décès du mandant. Sa durée est de deux ans au plus, prorogeable une ou plusieurs fois par décision du juge, ou de cinq ans lorsqu’il porte sur des biens professionnels ou en présence d’un héritier inapte ou mineur. Le mandataire peut être un héritier, mais pas le notaire chargé de la succession.
Pouvoirs et limites
Le mandataire administre et gère : il exerce les droits de vote attachés aux titres, signe les actes courants, perçoit les revenus. Il ne dispose pas : il ne vend pas l’entreprise ni les titres. Ses actes n’emportent pas acceptation de la succession par les héritiers (article 812-1-2), et tant que les héritiers n’ont pas accepté, ses pouvoirs se limitent aux actes conservatoires et d’administration provisoire. Le mandat est gratuit sauf convention contraire, la rémunération devant alors être prélevée sur les fruits et revenus de la succession (article 812-2). Le mandataire rend compte chaque année et en fin de mandat (article 812-7). Il prend fin, notamment, par l’arrivée du terme, la révocation judiciaire pour absence d’intérêt ou mauvaise exécution, la conclusion d’un mandat conventionnel entre héritiers et mandataire, ou l’aliénation des biens (article 812-4).
Vigilance : le mandat posthume ne remplace ni les statuts ni le pacte d’associés. Il gère les titres du défunt, il ne nomme pas le dirigeant de la société ; celui-ci est désigné selon les règles statutaires, par les associés dont le mandataire fait partie pour la part du défunt. Les trois documents doivent être rédigés ensemble.
Statuts, pacte d’associés et assurances : les autres outils
Dans une SARL, l’article L. 223-13 du Code de commerce pose que les parts sont librement transmissibles par succession, mais autorise les statuts à soumettre les héritiers à un agrément, ou à prévoir que la société continuera avec les seuls associés survivants, le conjoint, un ou plusieurs héritiers ou une personne désignée. L’héritier non agréé a droit à la valeur des parts, fixée au jour du décès selon l’article 1843-4 du Code civil, à dire d’expert en cas de désaccord. Dans une SAS, la loi laisse les statuts organiser la transmission des actions ; en l’absence de clause, les héritiers deviennent actionnaires. Relire ces clauses vaut pour l’associé survivant autant que pour la famille du défunt.
Le pacte d’associés complète les statuts : promesse de rachat des titres du défunt par les associés survivants à une valeur convenue, financée par une assurance décès croisée dont chaque associé est bénéficiaire pour racheter la part des autres. Sans ce financement, la promesse reste un vœu. L’assurance « homme clé » souscrite par la société couvre, elle, la perte d’exploitation liée à la disparition du dirigeant. Enfin, le testament peut attribuer les titres à l’enfant repreneur dans la limite de la quotité disponible, et une donation anticipée, décrite dans transmettre son entreprise à ses enfants, reste le meilleur moyen d’éviter d’en arriver là.
Droits de succession sur les parts sociales et les actions
Les parts de SARL et les actions de SAS sont taxées comme le reste de l’actif successoral, à leur valeur vénale au jour du décès. Le conjoint survivant et le partenaire de PACS sont exonérés de droits de succession ; les enfants bénéficient de l’abattement de 100 000 € de l’article 779 du CGI et du barème progressif de l’article 777, de 5 % à 45 %. Les donations de moins de quinze ans sont rappelées.
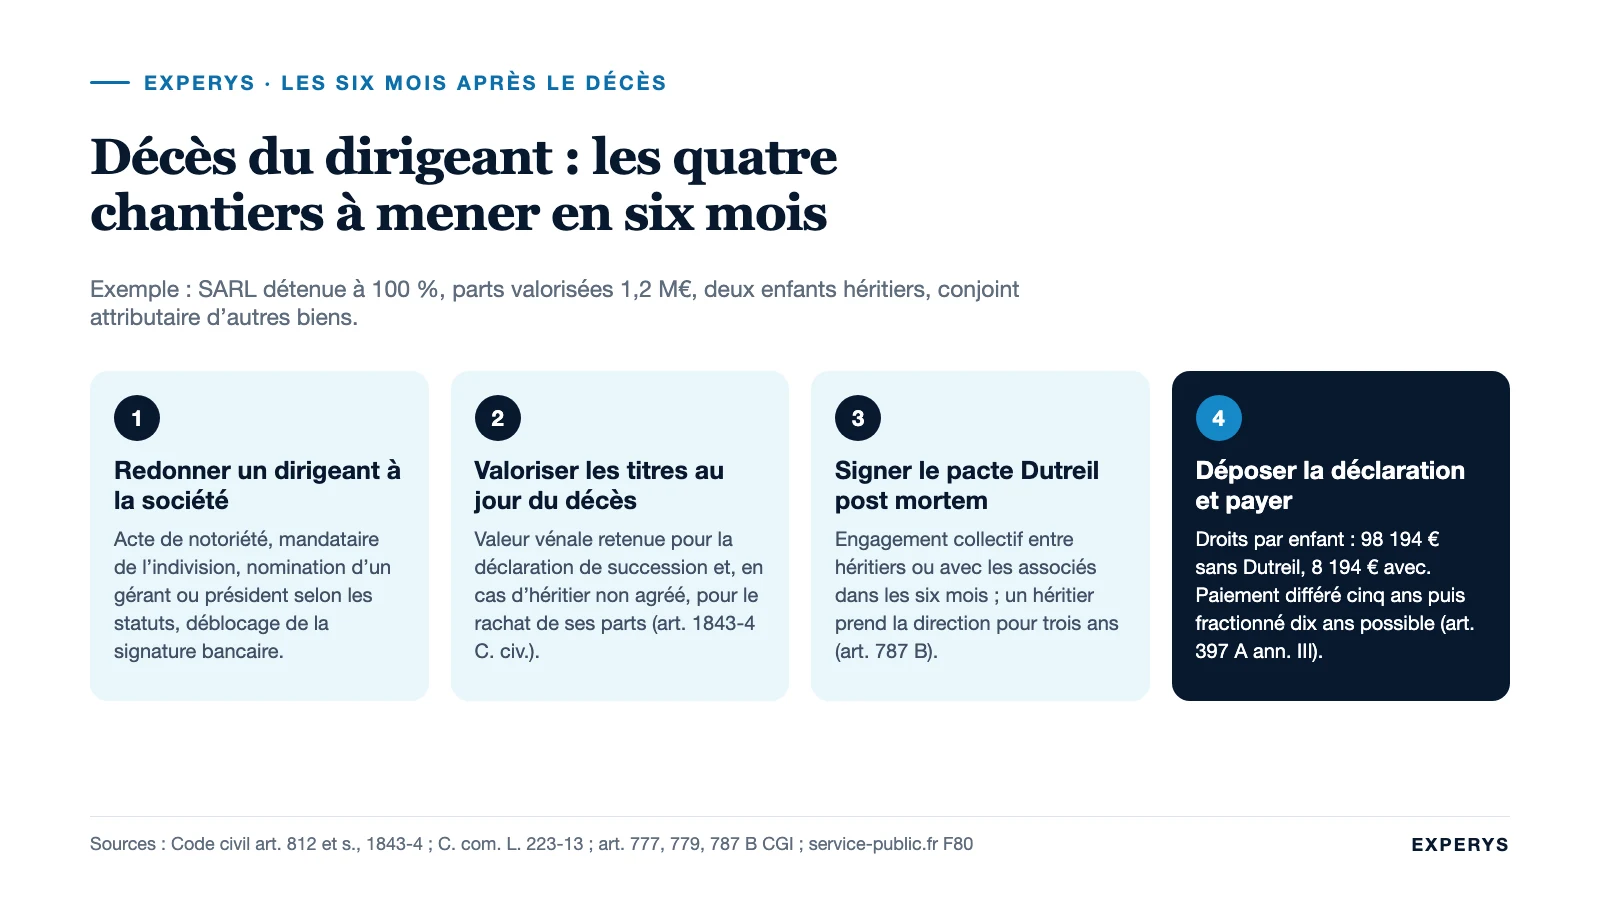
Le pacte Dutreil joue aussi en succession. Si le défunt avait signé un engagement collectif ou remplissait les conditions de l’engagement réputé acquis, l’article 787 B exonère 75 % de la valeur des titres. À défaut, les héritiers ou légataires peuvent conclure l’engagement collectif entre eux ou avec d’autres associés dans les six mois qui suivent le décès, prendre l’engagement individuel de six ans dans la déclaration de succession, et l’un d’eux doit exercer une fonction de direction pendant trois ans. Les conditions sont détaillées dans pacte Dutreil : conditions et avantages. La réduction de droits de 50 % de l’article 790 ne s’applique qu’aux donations, pas aux successions.
Calcul recalculable : 1,2 M€ de parts de SARL et deux enfants
Hypothèses : le défunt détenait 100 % d’une SARL de négoce, parts propres valorisées 1,2 M€ ; le conjoint survivant reçoit d’autres biens ; les deux enfants reçoivent les parts à parts égales, 600 000 € chacun ; aucune donation antérieure.
| Par enfant | Sans pacte Dutreil | Pacte Dutreil post mortem |
|---|---|---|
| Valeur reçue | 600 000 € | 600 000 € |
| Exonération 75 % | 0 € | − 450 000 € |
| Abattement | − 100 000 € | − 100 000 € |
| Base taxable | 500 000 € | 50 000 € |
| Droits dus | 98 194 € | 8 194 € |
| Pour les deux enfants | 196 388 € (16,4 %) | 16 388 € (1,4 %) |
L’engagement Dutreil signé dans les six mois divise les droits par douze. Il impose en échange qu’un enfant dirige et que les parts soient conservées six ans après l’engagement collectif : si les héritiers comptent vendre la société dans les deux ans, mieux vaut payer les droits au barème, éventuellement de façon différée puis fractionnée selon l’article 397 A de l’annexe III du CGI (différé de cinq ans, puis dix ans, pour un héritier recevant au moins 5 % du capital), et négocier la cession sans la contrainte du pacte, en s’appuyant sur notre comparatif transmission familiale ou cession à un tiers.
Décès de l’entrepreneur individuel : formalités et fiscalité
Sans société, il n’y a pas d’écran : le décès de l’entrepreneur individuel emporte cessation de son activité. Selon entreprendre.service-public.fr, les héritiers disposent de six mois à compter du décès pour déposer la déclaration des résultats non encore déclarés ; les bénéfices, les provisions et les plus-values latentes sur les immobilisations sont imposés immédiatement, avec les exonérations de droit commun liées au chiffre d’affaires pour les entreprises exploitées depuis au moins cinq ans. La TVA et les impôts locaux de l’année restent dus.
Les héritiers qui veulent poursuivre l’exploitation demandent au registre le maintien provisoire de l’immatriculation, le temps de régler la succession, puis l’un d’eux reprend l’entreprise en son nom ou l’apporte à une société. Fiscalement, l’article 787 C du CGI exonère de droits 75 % de la valeur des biens affectés à l’exploitation, si l’entreprise était détenue depuis plus de deux ans en cas d’acquisition à titre onéreux, si chaque héritier s’engage à conserver les biens six ans, et si l’un d’eux poursuit l’exploitation pendant trois ans. Le patrimoine professionnel et le patrimoine personnel se transmettent selon les mêmes règles successorales, dettes comprises, ce qui rend l’option d’acceptation à concurrence de l’actif net utile lorsque l’entreprise est endettée.
Comment préparer sa succession : la check-list du dirigeant
- Statuts relus : clauses de continuation, d’agrément des héritiers, de nomination d’un dirigeant de remplacement, pouvoirs d’un directeur général en cas d’empêchement du président.
- Un second mandataire social ou une délégation de pouvoirs écrite, avec un accès bancaire distinct, pour que la société signe le lendemain du décès.
- Mandat à effet posthume notarié désignant qui gère les titres, pour quelle durée, avec quelle rémunération.
- Pacte d’associés avec promesse de rachat et assurance décès croisée pour la financer ; assurance homme clé au niveau de la société.
- Engagement collectif Dutreil signé, ou conditions du réputé acquis vérifiées, pour ne pas dépendre des six mois post mortem.
- Inventaire à jour : titres, comptes courants d’associé, cautions personnelles données aux banques (elles ne s’éteignent pas avec le décès), immobilier d’exploitation, contrats clés.
- Testament ou donation-partage désignant l’enfant repreneur, dans le respect de la réserve.
- Un dossier « en cas de décès » remis au notaire et à un proche : organigramme, contacts (expert-comptable, banque, avocat, cabinet), mots de passe professionnels sous séquestre.
Cas type : décès brutal du fondateur d’une société de maintenance
Une société de maintenance industrielle de 45 salariés, 5,6 M€ de chiffre d’affaires, SAS détenue à 80 % par son fondateur de 58 ans et à 20 % par son directeur technique. Le fondateur décède sans mandat posthume ni pacte. Le conjoint, hors de l’entreprise, et deux enfants de 24 et 19 ans héritent en indivision de 80 % des actions ; les statuts ne prévoient rien. Ce que nous avons fait avec le notaire dans les six mois : nommer le directeur technique président par décision des associés, l’indivision votant par un mandataire commun ; obtenir une valorisation ; signer un engagement collectif Dutreil entre les héritiers et le directeur technique, l’aîné acceptant un poste de directeur général adjoint pour porter la fonction de direction ; déposer la déclaration de succession avec les engagements individuels et une demande de paiement différé. Deux ans plus tard, un family buy out a permis à l’aîné de reprendre les titres de son frère et une cession partielle au directeur technique a été organisée. Avec un mandat posthume et un pacte d’associés, les trois premiers mois auraient été moins coûteux, pour la famille comme pour les clients.
Les erreurs fréquentes
- Être le seul mandataire social et le seul signataire bancaire : la société est bloquée le jour du décès.
- Confondre mandat de protection future (incapacité du vivant) et mandat à effet posthume (après le décès) : les deux se préparent, ils ne se remplacent pas.
- Rédiger un mandat posthume sans motif précis : l’intérêt sérieux et légitime doit être motivé dans l’acte, sous peine de nullité.
- Laisser les héritiers vendre les titres dans l’année pour payer les droits, alors qu’un pacte post mortem et un paiement différé auraient permis de garder l’entreprise.
- Oublier les cautions personnelles : elles se transmettent aux héritiers et pèsent sur l’option successorale.
- Attendre la succession pour transmettre : la donation du vivant bénéficie de la réduction de 50 % et d’un calendrier choisi, la succession subit la valeur au jour du décès et un délai de six mois.
Questions fréquentes
Qu’est-ce qu’un mandat à effet posthume ?
C’est un mandat donné de son vivant, par acte notarié, à une ou plusieurs personnes pour administrer ou gérer tout ou partie de sa succession après son décès, dans l’intérêt d’héritiers identifiés. Il doit être justifié par un intérêt sérieux et légitime, dure deux ans renouvelables, ou cinq ans pour des biens professionnels (articles 812 à 812-7 du Code civil).
Comment se passe la succession d’une entreprise ?
Les titres entrent dans l’indivision successorale, les héritiers ou associés nomment un dirigeant selon les statuts, et la déclaration de succession est déposée dans les six mois avec les droits, éventuellement réduits de 75 % par un pacte Dutreil conclu dans ce délai. Pour une entreprise individuelle, l’activité cesse au décès et les héritiers déclarent les résultats dans les six mois.
Quels sont les droits de succession sur des parts sociales de SARL ?
Les mêmes que sur les autres biens : valeur au jour du décès, abattement de 100 000 € par enfant, barème de 5 % à 45 %, conjoint exonéré. Avec un pacte Dutreil, l’assiette est réduite de 75 % ; sur 600 000 € reçus par un enfant, les droits passent de 98 194 € à 8 194 € dans notre exemple.
Comment préparer sa succession quand on est chef d’entreprise ?
Relire les statuts, nommer un second dirigeant ou une délégation, signer un mandat à effet posthume, un pacte d’associés financé par une assurance décès croisée, un engagement collectif Dutreil, et organiser de son vivant la transmission par donation-partage à l’enfant repreneur.
Que deviennent les salariés au décès d’un entrepreneur individuel ?
Les contrats de travail sont transférés aux héritiers, qui deviennent employeurs le temps de la succession, en application de l’article L. 1224-1 du Code du travail. S’ils ne poursuivent pas l’activité, ils doivent procéder aux licenciements et régler les indemnités, qui sont des dettes de la succession.
Sources (vérifiées le jour de la rédaction) : Code civil, art. 812 à 812-7 ; Code de commerce, art. L. 223-13 ; art. 777, 779, 787 B et 787 C CGI ; art. 397 A ann. III CGI ; service-public.fr, déclaration de succession ; service-public.fr, droits de succession ; entreprendre.service-public.fr, cessation d’activité de l’entrepreneur individuel. Les valorisations sont des hypothèses de calcul. Ces informations sont générales et ne remplacent pas une analyse de votre situation.
Un après-midi avec un notaire et un conseil suffit à mettre en place mandat posthume, clauses statutaires et engagement Dutreil. Pour organiser cette protection dans le cadre de votre transmission d’entreprise familiale, échangez avec un associé du cabinet.
 LinkedIn
 E-mail
 Contactez-nous