
 06 95 12 82 58
Quand un dirigeant s’apprête à vendre sa PME, il négocie une valeur d’entreprise. Ce qu’il encaisse est un prix de titres, et la différence entre les deux dépend d’un mécanisme contractuel que les lettres d’intention expédient en une ligne : « prix ajusté de la dette nette à la date de réalisation », ou « prix ferme et définitif sur la base des comptes au 31 décembre ». La première formule décrit un ajustement sur comptes de closing, la seconde une locked box. Nous avons vu des cédants perdre 5 % du prix dans un ajustement mal cadré, et d’autres rembourser des « fuites » qu’ils n’avaient pas identifiées dans une locked box. Cet article explique les deux mécanismes, les compare sur un exemple chiffré, et propose une règle de choix pour les cessions de PME.
Pourquoi le prix a besoin d’un mécanisme
Une offre porte sur une valeur d’entreprise : un multiple de l’EBITDA, par exemple 6 fois 1 M€, soit 6 M€. Cette valeur rémunère l’exploitation « sans dette et sans trésorerie ». Le prix des titres s’en déduit en retranchant la dette financière nette et, le plus souvent, en corrigeant l’écart entre le besoin en fonds de roulement à la date de référence et un niveau « normal ». Nous détaillons ce passage dans de la valeur d’entreprise au prix des titres.
Le problème est la date. La dette nette et le BFR changent chaque jour ; la société encaisse, paie, emprunte, distribue. Entre les derniers comptes disponibles et le jour où les titres changent de mains, il s’écoule des semaines, parfois des mois. Il faut donc décider à quelle date on mesure ces éléments, et qui supporte ce qui se passe entre cette date et le closing. Le droit exige seulement que le prix soit déterminé ou déterminable pour que la vente soit parfaite (article 1583 du Code civil) ; une formule d’ajustement précise remplit cette condition. Tout le reste est affaire de négociation.
La locked box : prix figé, fuites interdites
Dans une locked box, les parties retiennent un bilan de référence, en général les derniers comptes annuels audités ou une situation intermédiaire récente, et calculent le prix des titres une fois pour toutes à partir de la dette nette et du BFR de ce bilan. Ce prix est écrit dans le contrat de cession et ne bouge plus. La « boîte » est verrouillée à la date des comptes : à partir de là, la valeur de la société appartient économiquement à l’acquéreur, même si le closing intervient trois mois plus tard.
La contrepartie tient en un mot : les fuites (« leakage »). Le cédant garantit qu’entre la date de référence et le closing, aucune valeur n’est sortie de la société à son profit ou à celui de ses proches : pas de dividende, pas de rémunération ou de prime exceptionnelle, pas de remboursement de compte courant, pas d’abandon de créance, pas de frais de la transaction payés par la société, pas de vente d’actif à un prix de faveur. Si une fuite est constatée, il la rembourse à l’euro, en général sans franchise ni plafond. Les parties listent aussi des fuites autorisées (« permitted leakage ») : la rémunération normale du dirigeant, un dividende prévu et déjà déduit du prix, les honoraires de conseil convenus.
Puisque l’acquéreur devient propriétaire économique à la date de référence mais ne paie qu’au closing, il demande parfois une compensation pour cette période : un intérêt sur le prix (« locked box interest » ou « ticking fee ») ou, à l’inverse, le cédant fait valoir que la trésorerie générée entre les deux dates revient à l’acquéreur sans être payée et négocie le prix en conséquence. Sur une PME dont le closing suit la signature de quelques semaines, ce point pèse peu ; sur six mois d’attente d’un agrément, il compte.
L’ajustement de prix sur comptes de closing
Dans un ajustement de prix, dit aussi completion accounts ou comptes de clôture, le contrat fixe une valeur d’entreprise et une méthode ; le prix payé au closing est provisoire, calculé sur une estimation de la dette nette et du BFR à cette date. Dans les semaines qui suivent, l’acquéreur (le plus souvent) fait établir des comptes arrêtés au jour du closing ; le cédant les examine, conteste ce qu’il veut contester dans un délai fixé, et un expert indépendant tranche les désaccords. L’écart entre le prix provisoire et le prix définitif est payé par l’une ou l’autre partie, parfois dans une limite.
Le mécanisme est plus précis : il mesure la société le jour où elle change de mains, ce qui protège l’acquéreur contre une dégradation entre la signature et la réalisation, et le cédant contre l’inverse. Il est aussi plus lourd. Il faut définir ligne par ligne ce qu’est la dette nette (les comptes courants, le crédit-bail, les provisions pour litiges, les dividendes votés, les impôts différés, les indemnités de fin de carrière entrent-ils dedans ?) et ce qu’est le BFR normatif (moyenne sur douze mois ? sur vingt-quatre ? corrigée de la saisonnalité ?). Chaque définition floue devient un litige. Et le cédant, qui a quitté la société, doit contester des comptes qu’il n’a pas établis, avec un accès réduit à l’information.
Point de vigilance : l’ajustement de BFR est celui qui surprend le plus les cédants. Une société dont le BFR de closing est inférieur au BFR normatif convenu voit son prix réduit d’autant, même si cette baisse résulte d’une bonne gestion des encaissements. À l’inverse, un BFR gonflé par des stocks excédentaires ou des créances douteuses n’augmente le prix que si l’acquéreur les accepte à leur valeur comptable, ce qu’il refuse.
Locked box ou completion accounts : le comparatif
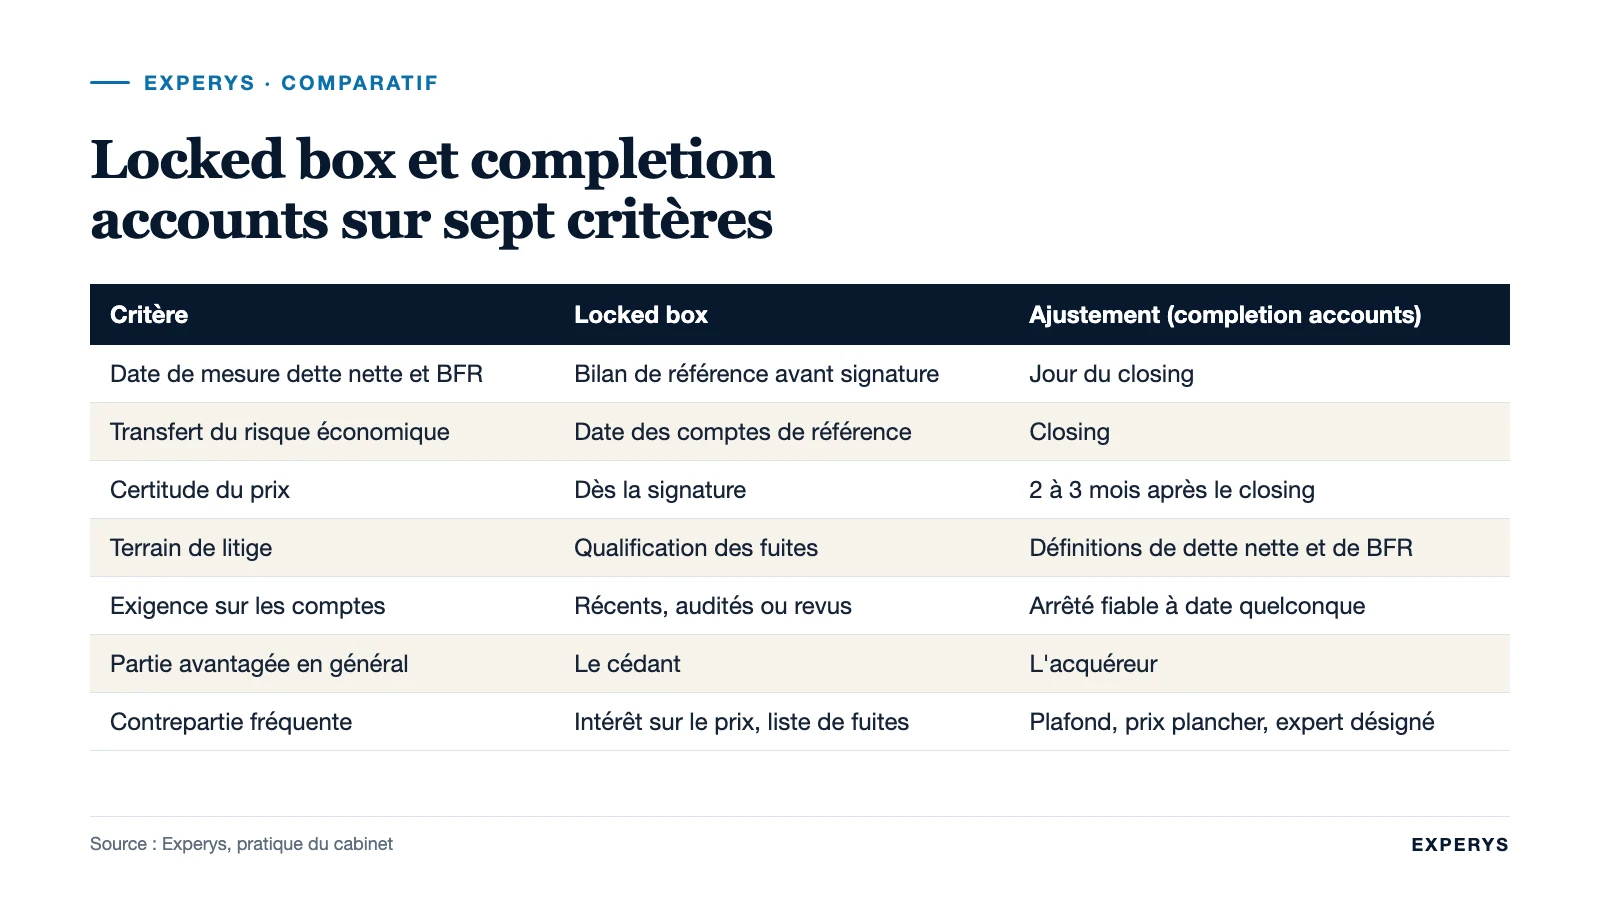
| Critère | Locked box | Ajustement sur comptes de closing |
|---|---|---|
| Date de mesure de la dette nette et du BFR | Bilan de référence antérieur à la signature | Jour du closing |
| Transfert du risque économique | À la date du bilan de référence | Au closing |
| Certitude du prix | Dès la signature | Deux à trois mois après le closing |
| Travail post-closing | Vérification des fuites | Comptes de closing, revue, expertise éventuelle |
| Terrain de litige | Qualification des fuites | Définitions de la dette nette, du BFR, des méthodes comptables |
| Exigence sur les comptes | Comptes de référence récents, audités ou revus | Capacité à arrêter des comptes fiables à une date quelconque |
| Partie qu’il avantage en général | Le cédant (certitude, pas de renégociation) | L’acquéreur (prix exact, protection contre la dégradation) |
| Contrepartie fréquente | Intérêt sur le prix ou décote, liste stricte de fuites | Plafond d’ajustement, prix plancher, expert désigné à l’avance |
Exemple chiffré : la même société, deux prix
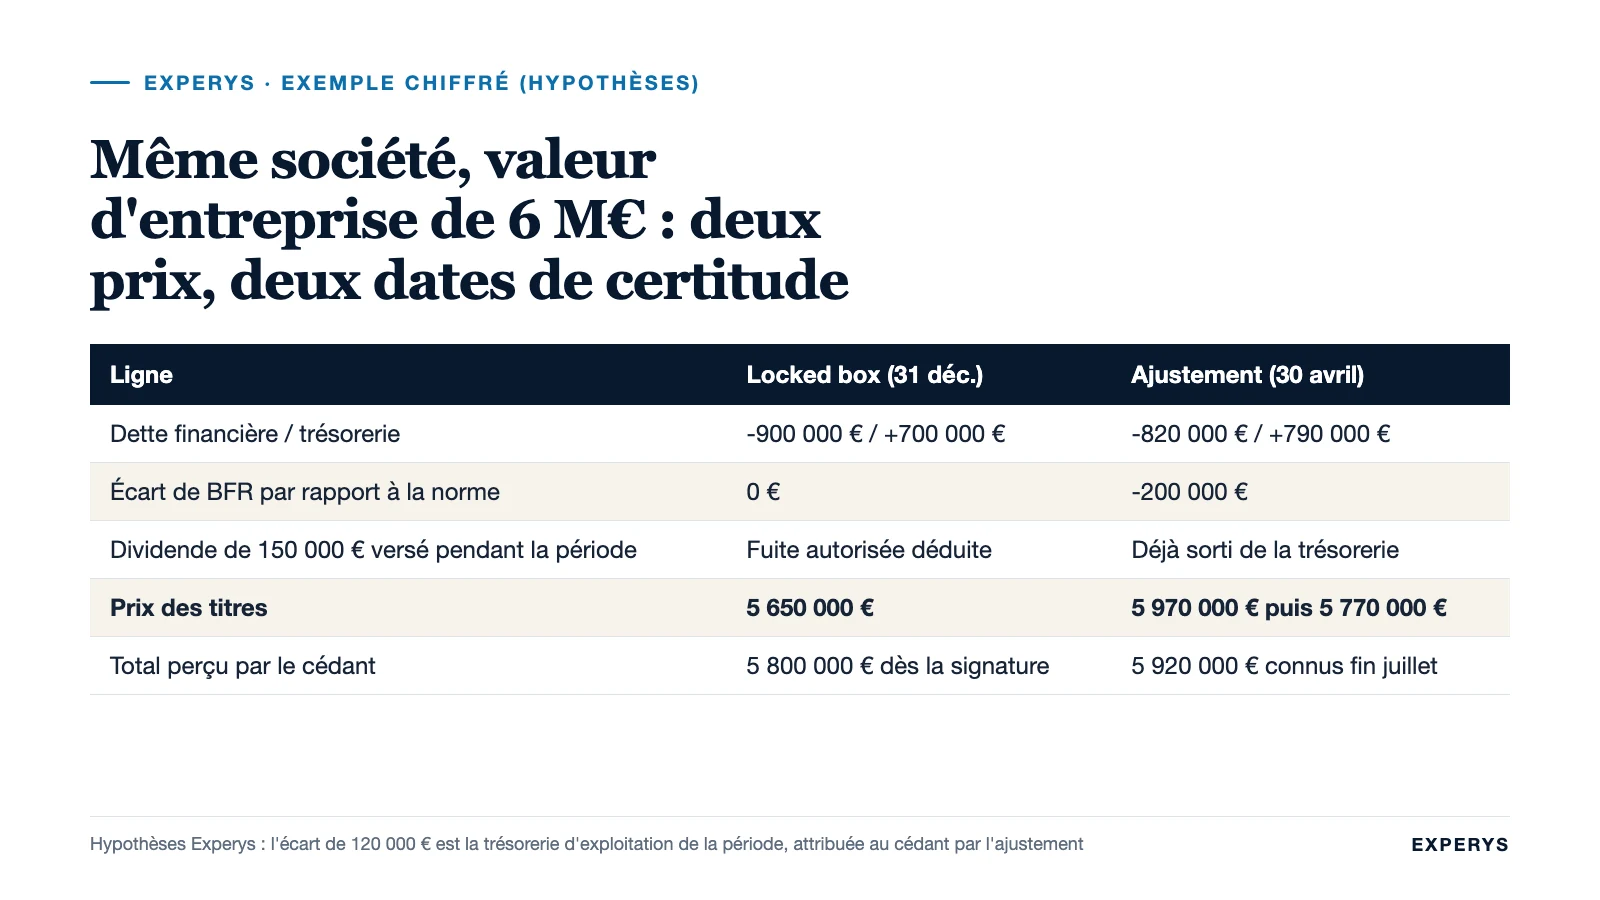
Une société de distribution technique, 9 M€ de chiffre d’affaires, est vendue sur une valeur d’entreprise de 6 000 000 €. Les comptes de référence au 31 décembre montrent une dette financière de 900 000 €, une trésorerie de 700 000 €, et un BFR de 1 300 000 €, égal au BFR normatif convenu. Le closing intervient le 30 avril. Entre-temps, la société a encaissé de gros règlements de fin d’année, versé un dividende de 150 000 € prévu au contrat, et son BFR est descendu à 1 100 000 €. Toutes les valeurs sont des hypothèses posées pour l’exemple.
| Ligne | Locked box (comptes au 31 décembre) | Ajustement (comptes au 30 avril) |
|---|---|---|
| Valeur d’entreprise | 6 000 000 € | 6 000 000 € |
| Dette financière | -900 000 € | -820 000 € (échéances payées) |
| Trésorerie | +700 000 € | +790 000 € (après paiement du dividende) |
| Écart de BFR par rapport à la norme (1 300 000 €) | 0 € | -200 000 € |
| Dividende de 150 000 € versé pendant la période | Fuite autorisée, déduite du prix : -150 000 € | Sans objet (déjà sorti de la trésorerie) |
| Prix des titres | 5 650 000 € | 5 970 000 € provisoire, puis 5 770 000 € définitif |
| Total perçu par le cédant (prix + dividende) | 5 800 000 € | 5 920 000 € |
| Date de certitude du prix | Signature | Fin juillet, après revue des comptes de closing |
Sous locked box, le cédant encaisse 5 650 000 € et le dividende de 150 000 € prévu au contrat, soit 5 800 000 €, connus dès la signature ; tout ce que la société a généré entre le 1er janvier et le 30 avril appartient à l’acquéreur. Sous ajustement, il reçoit 5 970 000 € au closing sur la base d’une dette nette estimée à 30 000 € et d’un BFR supposé à la norme, puis rend 200 000 € fin juillet parce que les comptes de closing font apparaître un BFR inférieur de 200 000 € à la norme convenue : prix définitif 5 770 000 €, soit 5 920 000 € avec le dividende. L’écart de 120 000 € en faveur de l’ajustement correspond, dans cette hypothèse, à la trésorerie dégagée par l’exploitation sur quatre mois, que l’ajustement attribue au cédant et que la locked box attribue à l’acquéreur ; la baisse du BFR, elle, est neutralisée dans les deux cas (rendue à l’acquéreur par l’ajustement, acquise à l’acquéreur avec la boîte). Renversez l’hypothèse, avec un premier quadrimestre qui consomme de la trésorerie (saison creuse, investissement, litige payé) et un BFR remonté au-dessus de la norme, et l’ajustement coûte au cédant ce qu’il lui rapporte ici. Le mécanisme ne crée pas de valeur ; il décide qui garde les mouvements de la période, et quand le prix devient certain.
Quel mécanisme pour une PME ?
Notre position, dans les cessions de PME où nous conseillons le cédant, est de proposer la locked box chaque fois que trois conditions sont réunies : des comptes de référence récents et fiables (comptes annuels audités ou revus, ou situation intermédiaire établie par l’expert-comptable avec les mêmes méthodes), un délai court entre la date de ces comptes et le closing (moins de six mois), et une activité sans forte saisonnalité de BFR. Dans ce cas, la certitude du prix et l’absence de renégociation post-closing valent largement l’intérêt éventuel réclamé par l’acquéreur.
L’ajustement sur comptes de closing s’impose quand l’une de ces conditions manque : comptes anciens ou peu fiables, closing lointain (agrément administratif, autorisation, restructuration préalable), activité saisonnière où le BFR double entre mars et septembre, ou société en forte croissance dont la dette nette bouge vite. Il est aussi la norme chez certains acquéreurs, fonds d’investissement et groupes cotés, qui ne signent pas autrement ; la négociation porte alors sur les définitions, les plafonds et la procédure plutôt que sur le principe. La question du sort de la trésorerie entre la signature et le closing, centrale dans les deux mécanismes, est traitée dans que devient la trésorerie lors de la vente d’une société.
Ni l’un ni l’autre ne règle la question du prix conditionnel : un earn-out peut s’ajouter à une locked box comme à un ajustement, pour la part du prix qui dépend des résultats futurs. Il faut seulement veiller à ce que les indicateurs de l’earn-out ne soient pas affectés par les définitions de l’ajustement.
Ce qu’une clause d’ajustement ou de locked box doit contenir
Il n’existe pas de « modèle » de clause d’ajustement de prix qui tienne sans adaptation : chaque société a sa dette nette et son BFR. Voici les éléments que nous vérifions dans le contrat de cession de titres, selon le mécanisme.
Clause de locked box
- Identification du bilan de référence (date, audit ou revue, méthodes comptables) et prix des titres en chiffres.
- Définition des fuites, avec exemples, et liste des fuites autorisées, montants compris.
- Modalités de remboursement des fuites : à l’euro, délai, éventuel intérêt, sans franchise ni plafond de garantie.
- Intérêt sur le prix ou absence d’intérêt entre la date de référence et le closing.
- Engagements de gestion pendant la période et information de l’acquéreur.
- Articulation avec la garantie d’actif et de passif : une fuite n’est pas un passif garanti, et inversement.
Clause d’ajustement sur comptes de closing
- Valeur d’entreprise et formule du prix : valeur d’entreprise moins dette nette, plus ou moins écart de BFR.
- Définition ligne par ligne de la dette nette (annexe chiffrée sur les comptes de référence, pour lever toute ambiguïté) et du BFR normatif (période de calcul, retraitements).
- Prix provisoire au closing, estimé par le cédant, et méthode de cette estimation.
- Délai d’établissement des comptes de closing (souvent 45 à 90 jours), délai de contestation, expert désigné à l’avance ou mode de désignation, répartition de ses honoraires.
- Paiement de l’ajustement : délai, intérêts, plafond ou collier (« collar ») en deçà duquel aucun ajustement n’est dû.
- Accès du cédant à l’information comptable après le closing, pour pouvoir contester.
Les erreurs fréquentes
Signer une locked box sur des comptes de dix mois. Plus les comptes de référence sont anciens, plus l’acquéreur exige de compensations et plus la liste des fuites devient un procès d’intention. Une situation intermédiaire récente change tout.
Oublier une fuite « évidente ». Les honoraires du conseil M&A payés par la société, la prime de fin d’année du dirigeant, le rachat d’un véhicule à sa valeur nette comptable : autant de fuites qui seront réclamées si elles ne figurent pas dans les fuites autorisées.
Accepter une définition de dette nette « selon les normes comptables ». Les normes ne disent pas si un compte courant d’associé ou une provision pour litige sont de la dette. Le contrat doit le dire, avec une annexe chiffrée.
Laisser l’acquéreur fixer seul le BFR normatif. Un BFR normatif calculé sur un mois de pointe transforme tout closing en baisse de prix. Le calcul se fait sur douze mois au moins, et se vérifie sur les comptes historiques.
Ne pas prévoir l’expert. Sans expert désigné ni procédure, un désaccord sur les comptes de closing finit devant le tribunal, des mois plus tard, pendant que le solde du prix reste bloqué.
Négliger la période intercalaire. Dans les deux mécanismes, ce sont les semaines entre la signature et le closing qui font le résultat ; nous y consacrons un article sur le signing et le closing.
Questions fréquentes
L’exemple chiffré repose sur des hypothèses et ne tient pas compte des situations particulières (crédit vendeur, earn-out, garanties spécifiques). Le choix du mécanisme de prix se décide dès la lettre d’intention, avec le conseil M&A et l’avocat du cédant ; c’est l’un des premiers sujets que nous cadrons quand un dirigeant nous confie la vente de son entreprise. Pour en parler, échangez avec un associé.
- Article 1583 du Code civil : la vente est parfaite dès l’accord sur la chose et le prix, déterminé ou déterminable.
- Article 1304 du Code civil : obligation conditionnelle.
- Bpifrance Création, « Je cède un fonds de commerce ou des titres de société ? » : effets d’une cession de titres pour le vendeur et l’acquéreur. Textes consultés dans leur version en vigueur à la date de rédaction.
Sources
Qu’est-ce que la locked box en M&A ?
La locked box (« boîte verrouillée ») est un mécanisme de fixation du prix dans lequel le prix des titres est arrêté définitivement sur un bilan de référence antérieur à la signature, sans ajustement au closing. En contrepartie, le cédant s’engage à ce qu’aucune valeur ne sorte de la société entre la date de ce bilan et le closing (pas de dividende, de rémunération exceptionnelle ni de remboursement de compte courant non prévus) et rembourse toute « fuite » constatée. Le risque économique de la société passe à l’acquéreur à la date des comptes de référence.
Quelle est la différence entre locked box et completion accounts ?
Avec des completion accounts (comptes de closing), le prix payé le jour de la réalisation est provisoire : il est recalculé sur des comptes arrêtés à la date du closing, en tenant compte de la dette nette et du besoin en fonds de roulement réels, avec une procédure d’expertise en cas de désaccord. Le cédant porte le risque de la société jusqu’au closing et connaît son prix définitif deux à trois mois après. Avec une locked box, le prix est connu et définitif dès la signature, et le risque bascule plus tôt.
Comment fonctionne une clause d’ajustement de prix ?
La clause part d’une valeur d’entreprise convenue, définit précisément la dette nette et le besoin en fonds de roulement normatif, fixe un prix provisoire payé au closing, prévoit l’établissement de comptes de closing dans un délai donné (souvent 45 à 90 jours), organise la contestation et le recours à un expert indépendant, puis règle le paiement de l’ajustement, à la hausse ou à la baisse, parfois plafonné. Chaque définition compte : une ligne oubliée dans la dette nette se paie au moment de l’ajustement.
La locked box est-elle favorable au vendeur ?
Le plus souvent, oui : le prix est certain, il n’y a pas de comptes de closing à contester, et l’acquéreur ne peut pas rouvrir la discussion après la vente. Elle suppose en revanche des comptes de référence récents et fiables, et elle transfère au cédant la responsabilité de toute fuite de valeur pendant la période. Un acquéreur qui l’accepte demande souvent une compensation (un intérêt sur le prix entre la date des comptes et le closing, ou une décote) et une liste stricte de fuites interdites.
 Contactez-nous