
 06 95 12 82 58
La transmission d’une entreprise de père en fils, ou de mère en fille, est la forme la plus ancienne de transmission d’entreprise, et pourtant celle qui se prépare le moins. Le dirigeant repousse la décision, l’enfant n’ose pas la demander, et la question se règle dans l’urgence d’un problème de santé ou d’une succession. Cet article décrit les formes possibles (donation, donation-partage, vente, mixte), le coût réel avec et sans pacte Dutreil, la façon de traiter les frères et sœurs, et la gouvernance de la transition. Il s’adresse autant au parent qui donne qu’à l’enfant qui reprend.
Sommaire
- Pourquoi la transmission familiale se prépare dix ans avant
- Donation, donation-partage, vente : les formes de transmission
- Ce que coûte la donation d’une entreprise à ses enfants
- Donner la nue-propriété et garder l’usufruit
- Réserve héréditaire, égalité et soulte
- Gouvernance : préparer l’enfant repreneur
- Les erreurs fréquentes
- Questions fréquentes
Pourquoi la transmission familiale se prépare dix ans avant
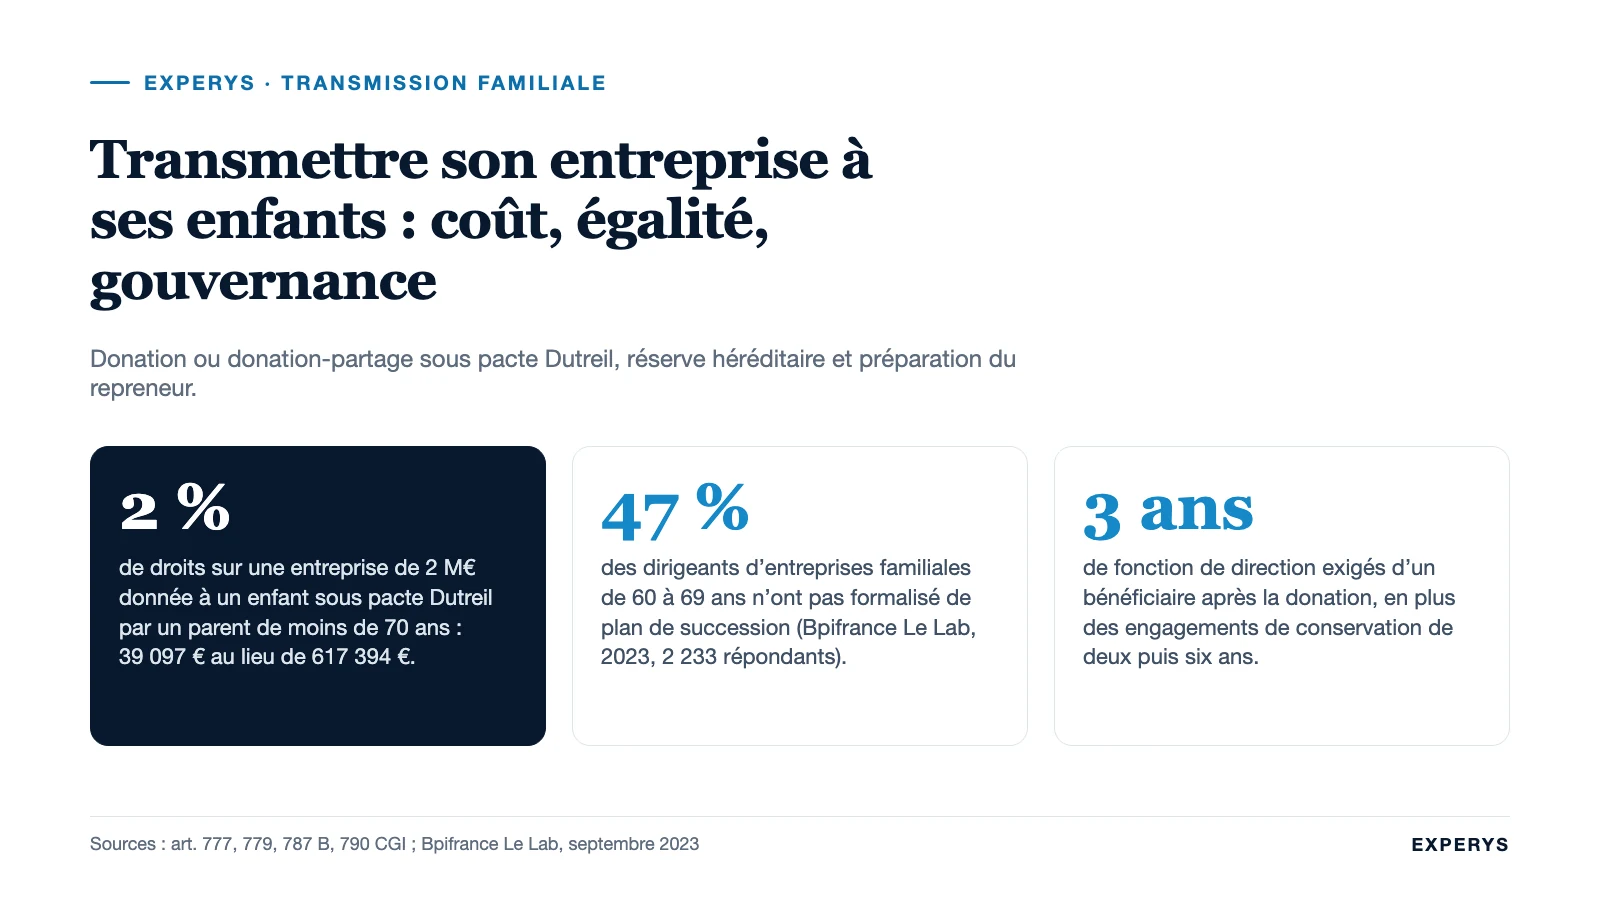
L’enquête de Bpifrance Le Lab publiée en septembre 2023, menée auprès de 2 233 dirigeants de PME et ETI, donne la mesure du décalage : 65 % des dirigeants d’entreprises familiales souhaitent transmettre à un membre de la famille, mais 47 % des dirigeants de 60 à 69 ans n’ont pas formalisé de plan de succession, et encore 36 % au-delà de 70 ans. 76 % de ces entreprises n’ont ni conseil de famille ni charte familiale.
Le calendrier fiscal impose de lui-même une préparation longue. Un pacte Dutreil suppose un engagement collectif de conservation de deux ans en cours au jour de la donation ; les abattements de droit commun se reconstituent tous les quinze ans ; la réduction de droits de 50 % disparaît à soixante-dix ans. Un dirigeant de 62 ans qui commence à y réfléchir a donc huit ans devant lui pour utiliser tous les leviers, mais moins de deux ans pour lancer le premier. Le calendrier humain est plus long encore : un enfant devient repreneur légitime aux yeux des salariés, des clients et de ses frères et sœurs en exerçant des responsabilités réelles pendant plusieurs années, pas en recevant des titres.
Notre position au cabinet : avant de parler fiscalité, vérifier que la transmission familiale est le bon choix pour l’entreprise. Un enfant qui reprend par devoir, une entreprise qui a besoin de capitaux que la famille n’a pas, ou un secteur en consolidation où les acquéreurs paient cher sont trois situations où la cession à un tiers mérite d’être comparée honnêtement, comme nous le faisons dans transmission familiale ou cession à un tiers.
Donation, donation-partage, vente : les formes de transmission
| Forme | Ce que reçoit le parent | Fiscalité principale | Égalité entre enfants | Usage typique |
|---|---|---|---|---|
| Donation simple | Rien | Droits de donation (Dutreil possible) | Rapport à la succession, valeur réévaluée au décès | Un seul enfant, ou lots équivalents |
| Donation-partage | Rien (ou une soulte pour les autres enfants) | Droits de donation (Dutreil possible) | Valeur figée au jour de l’acte (art. 1078 C. civ.), soulte possible | Plusieurs enfants, un repreneur |
| Vente à l’enfant (ou à sa holding) | Un prix | Plus-value chez le parent (PFU 31,4 %), abattement retraite possible | Le prix reste dans le patrimoine du parent, à partager plus tard | Parent qui a besoin du capital pour sa retraite |
| Schéma mixte (donation-partage + vente ou soulte financée par holding) | Une partie du prix | Combinaison des deux | Traitée dans l’acte | Family buy out |
La vente à l’enfant est plus fréquente qu’on ne le croit, souvent parce que le parent n’a pas d’autre patrimoine pour sa retraite. Elle se finance par une holding de reprise et de la dette, comme n’importe quel LBO, et déclenche chez le parent la fiscalité de la plus-value, décrite dans notre article sur la donation avant cession lorsqu’on veut la combiner avec une transmission d’une partie des titres. Le schéma mixte où l’enfant repreneur reçoit l’entreprise à charge de soulte pour ses frères et sœurs, la soulte étant portée par une holding, est le family buy out.
Pour une entreprise individuelle, la donation porte sur le fonds et les biens affectés à l’exploitation ; l’article 787 C du CGI transpose le pacte Dutreil : exonération de 75 % si l’entreprise est détenue depuis plus de deux ans lorsqu’elle a été acquise à titre onéreux, engagement de conserver les biens six ans, et poursuite de l’exploitation par l’un des bénéficiaires pendant trois ans.
Ce que coûte la donation d’une entreprise à ses enfants
Quatre règles fixent la facture. L’abattement de 100 000 € par parent et par enfant de l’article 779 du CGI, renouvelable tous les quinze ans. Le barème progressif en ligne directe de l’article 777, de 5 % jusqu’à 8 072 € à 45 % au-delà de 1 805 677 €, avec une tranche à 20 % entre 15 932 € et 552 324 € qui absorbe la plupart des PME. L’exonération de 75 % de la valeur des titres sous pacte Dutreil de l’article 787 B, dont les conditions (engagement collectif de deux ans, engagement individuel de six ans depuis la loi n° 2026-103 du 19 février 2026, fonction de direction pendant trois ans) sont expliquées dans notre exemple chiffré de pacte Dutreil. Et la réduction de droits de 50 % de l’article 790, réservée aux donations en pleine propriété de titres sous Dutreil par un donateur de moins de soixante-dix ans.
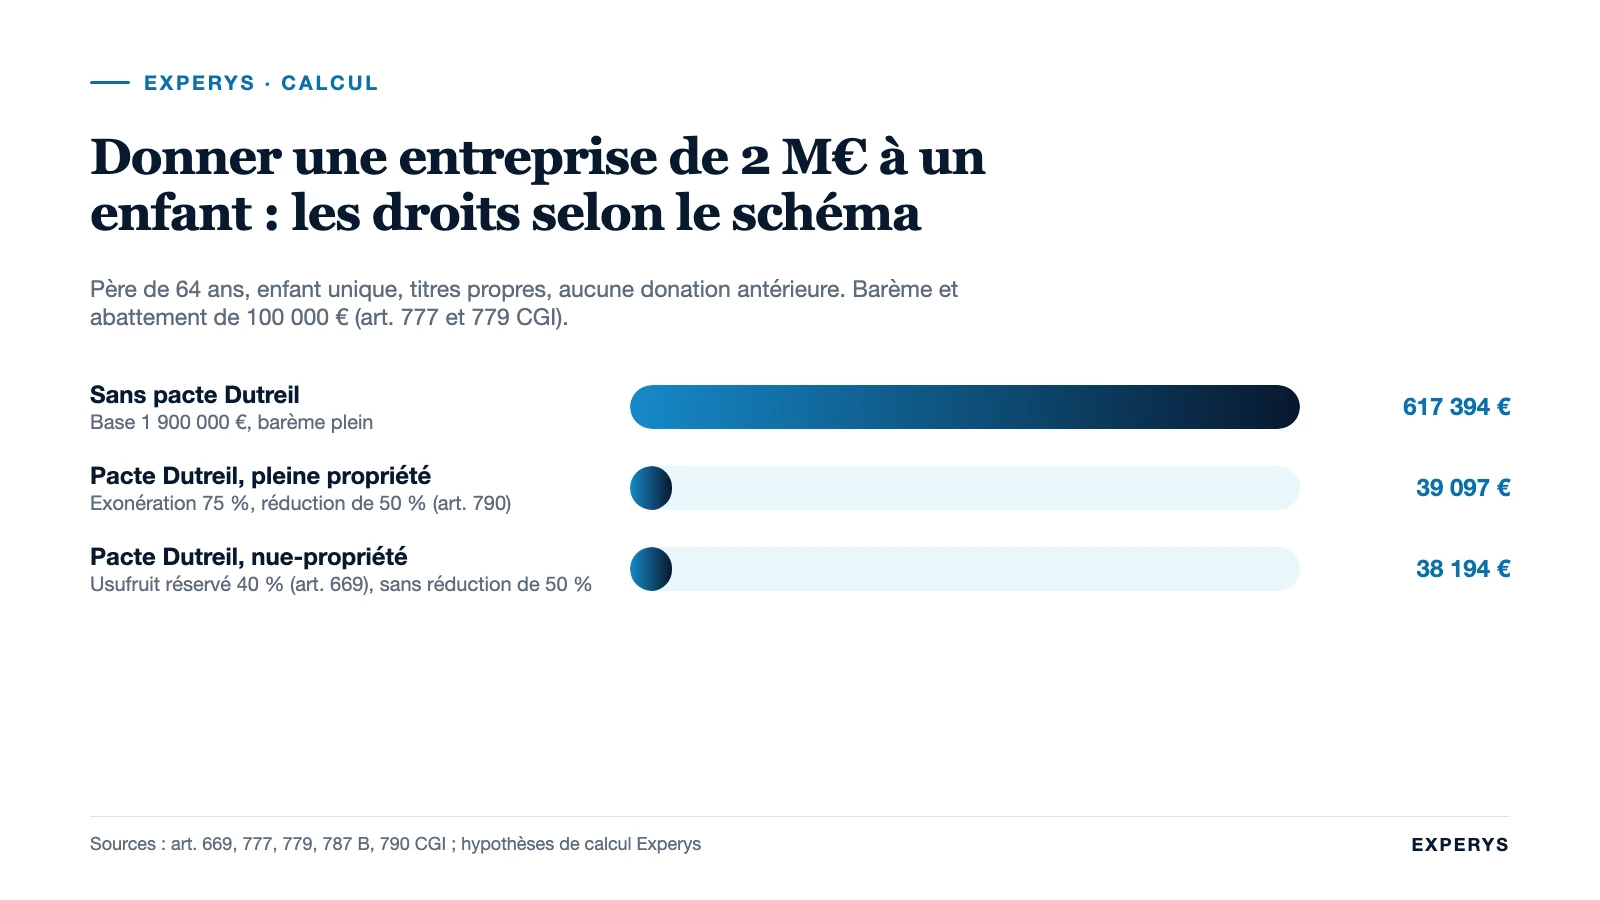
Calcul recalculable : 2 M€ donnés à un enfant unique
Hypothèses : un père de 64 ans donne 100 % des titres d’une société de transport, valorisée 2 M€, à sa fille qui en est directrice d’exploitation. Titres propres, aucune donation antérieure.
| Sans pacte Dutreil | Avec pacte Dutreil, pleine propriété | |
|---|---|---|
| Valeur transmise | 2 000 000 € | 2 000 000 € |
| Exonération 75 % | 0 € | − 1 500 000 € |
| Abattement | − 100 000 € | − 100 000 € |
| Base taxable | 1 900 000 € | 400 000 € |
| Droits au barème | 617 394 € | 78 194 € |
| Réduction 50 % (art. 790) | Non applicable | − 39 097 € |
| Droits dus | 617 394 € (30,9 %) | 39 097 € (2,0 %) |
Les droits peuvent aussi être payés de façon différée pendant cinq ans puis fractionnée sur dix ans, moyennant intérêts, en application de l’article 397 A de l’annexe III du CGI, dès lors que le bénéficiaire reçoit au moins 5 % du capital. La trésorerie de la fille, ou celle de la société via une distribution, n’a pas à absorber 39 097 € d’un coup.
Donner la nue-propriété et garder l’usufruit
Beaucoup de parents veulent transmettre sans se priver des dividendes. La donation de la nue-propriété avec réserve d’usufruit y répond : les droits ne portent que sur la nue-propriété, évaluée selon le barème de l’article 669 du CGI en fonction de l’âge de l’usufruitier. À 64 ans, l’usufruit vaut 40 % et la nue-propriété 60 %. Au décès, l’usufruit s’éteint et la pleine propriété se reconstitue chez l’enfant sans nouveaux droits.
Reprenons l’exemple. Nue-propriété de 2 M€ à 64 ans : 1 200 000 €. Avec Dutreil : base de 300 000 €, moins 100 000 € d’abattement, soit 200 000 € taxables et 38 194 € de droits. La réduction de 50 % ne s’applique pas, faute de pleine propriété. Le résultat est proche de la donation en pleine propriété (39 097 €), mais le père conserve les dividendes. Le pacte Dutreil exige alors que les droits de vote de l’usufruitier soient statutairement limités aux décisions concernant l’affectation des bénéfices : le père garde le revenu, la fille prend le pouvoir. C’est souvent le bon équilibre, à condition que le père l’accepte vraiment.
Vigilance : l’usufruit réservé a un coût caché. Tant que le parent vit, l’enfant ne dispose pas du plein contrôle des titres pour une opération de croissance externe ou une entrée d’investisseur, et l’usufruit se retrouve dans la négociation. Nous recommandons de limiter la réserve d’usufruit à une fraction des titres, ou de prévoir dès l’acte les conditions d’une cession conjointe.
Réserve héréditaire, égalité et soulte
Donner l’entreprise à l’enfant qui la reprend pose, dans toutes les familles, la question des autres. Le Code civil fixe une limite : selon l’article 913, les libéralités ne peuvent excéder la moitié du patrimoine avec un enfant, le tiers avec deux, le quart avec trois ou plus. L’entreprise donnée au repreneur qui dépasse la quotité disponible expose, au décès du parent, à une action en réduction de ses frères et sœurs.
Deux outils. La donation-partage des articles 1075 et suivants répartit les biens entre les enfants dans un même acte et, si tous les réservataires ont reçu un lot et l’ont accepté, fige leur valeur au jour de l’acte (article 1078) : la croissance de l’entreprise sous la direction du repreneur lui reste acquise, alors qu’avec une donation simple elle serait réévaluée au décès et rapportée. La soulte compense en argent les enfants qui ne reçoivent pas l’entreprise ; lorsqu’elle est trop lourde pour le repreneur, une holding peut la porter, c’est le schéma du family buy out.
Égalité ne veut pas dire identité. Un enfant peut recevoir l’entreprise, l’autre l’immobilier d’exploitation loué à l’entreprise, le troisième un portefeuille financier, dans des lots de valeur équivalente. Ce qu’il faut éviter est la fausse égalité : donner les titres à parts égales à trois enfants dont un seul travaille dans l’entreprise. Dix ans plus tard, deux associés passifs demandent des dividendes ou une sortie, et le repreneur rachète ses frères et sœurs à une valeur qu’il a lui-même créée.
Gouvernance : préparer l’enfant repreneur
Le pacte Dutreil impose qu’un signataire ou un bénéficiaire exerce une fonction de direction pendant l’engagement collectif et les trois années qui suivent la donation. Lorsque l’engagement collectif est réputé acquis (le parent détenait les titres depuis plus de deux ans et dirigeait), le BOFiP (§ 395) précise que cette fonction doit être exercée après la donation par un bénéficiaire, pas par le donateur. La règle fiscale rejoint le bon sens : l’enfant doit diriger, avec le titre et les pouvoirs.
Le tuilage se construit sur trois ou quatre ans. Première étape, des responsabilités opérationnelles mesurables (une agence, une ligne de produits, la relation avec les cinq premiers clients). Deuxième étape, un mandat social (directeur général aux côtés d’un président qui reste le parent) et un accès complet aux chiffres et à la banque. Troisième étape, la donation, l’inversion des mandats et un rôle du parent limité dans le temps, écrit dans un pacte d’associés ou une convention de prestation. Les salariés clés et les clients doivent apprendre la nouvelle du repreneur lui-même, pas du parent.
La forme sociale joue aussi. Une SARL détenue par des parents et des enfants peut opter pour le régime de la SARL de famille, ce qui change la fiscalité des résultats et de la cession, comme nous l’expliquons dans SARL de famille et transmission. Une SAS permet, par les statuts, d’organiser des actions à droits de vote différenciés et des clauses d’agrément qui gardent le capital dans la famille.
Cas type : trois enfants, une seule repreneuse
Une entreprise de plomberie-chauffage de 32 salariés, 4,8 M€ de chiffre d’affaires, valorisée 2,4 M€, détenue par un couple de 66 et 63 ans, plus un local d’exploitation détenu en direct, valorisé 600 000 €. Trois enfants ; la cadette dirige les chantiers depuis six ans. Le schéma retenu : engagement collectif Dutreil signé sur 100 % des titres ; deux ans plus tard, donation-partage par les deux parents de la totalité des titres à la cadette, du local à l’aîné, et d’une soulte de 600 000 € au benjamin, portée par une holding constituée par la cadette. Droits de donation calculés sur les parts théoriques de chacun (1 M€), exonération Dutreil comprise. La mère a conservé la présidence non exécutive dix-huit mois, avec un mandat borné dans le pacte d’associés ; le père a signé un contrat de prestation de douze mois pour la transition des grands comptes. Les deux enfants non repreneurs ont validé la valorisation avec l’expert-comptable et le cabinet avant la signature.
Les erreurs fréquentes
- Donner les titres à parts égales à tous les enfants pour éviter le conflit : le conflit est reporté au moment où le repreneur devra racheter les autres.
- Signer l’engagement collectif Dutreil le mois de la donation : il doit être en cours depuis au moins deux ans, sauf engagement réputé acquis.
- Attendre 70 ans : la réduction de droits de 50 % disparaît, et l’abattement de 100 000 € n’aura peut-être pas eu le temps de se reconstituer.
- Garder tous les pouvoirs après la donation : l’usufruit réservé avec droits de vote étendus fait perdre le Dutreil et vide la transmission de son sens.
- Oublier l’immobilier d’exploitation : détenu en direct par le parent et loué à l’entreprise, il devient une source de tension avec l’enfant repreneur s’il est transmis à un autre.
- Ne pas écrire la sortie du parent : un rôle « de conseil » sans terme se transforme en cogestion.
Questions fréquentes
Comment reprendre l’entreprise de son père ?
En trois temps : prendre des responsabilités réelles pendant plusieurs années, obtenir un mandat social avant la transmission, puis recevoir les titres par donation ou donation-partage sous pacte Dutreil, avec un rôle du parent limité dans le temps. Le repreneur doit exercer une fonction de direction pendant au moins trois ans après la donation pour conserver l’exonération.
Pourquoi anticiper la transmission de son entreprise ?
Parce que les leviers fiscaux ont des délais (deux ans d’engagement collectif, quinze ans entre deux abattements, soixante-dix ans pour la réduction de 50 %) et parce que la légitimité du repreneur se construit sur plusieurs années. Selon Bpifrance Le Lab, 47 % des dirigeants d’entreprises familiales de 60 à 69 ans n’ont pas de plan de succession formalisé.
Quelle est la différence entre une donation et une succession pour une entreprise ?
La donation se fait du vivant du dirigeant, à la valeur du jour, avec la réduction de 50 % si le donateur a moins de 70 ans et un choix organisé du repreneur. La succession subit la valeur au jour du décès, sans réduction, et impose aux héritiers de conclure un engagement Dutreil dans les six mois s’il n’en existait pas. Les abattements et le barème sont les mêmes.
Est-ce que la donation rentre dans la succession ?
Civilement, une donation simple est rapportée à la succession pour sa valeur au jour du décès, ce qui peut pénaliser un repreneur qui a fait croître l’entreprise ; une donation-partage acceptée par tous les enfants fige la valeur au jour de l’acte. Fiscalement, les donations de moins de quinze ans sont rappelées pour le calcul des droits de succession.
Peut-on transmettre son entreprise à son fils sans payer de droits ?
Rarement à zéro, mais à très peu : avec un pacte Dutreil, l’abattement de 100 000 € et la réduction de 50 %, une entreprise de 2 M€ donnée par un parent de moins de 70 ans coûte 39 097 € de droits dans notre exemple, soit 2 % de sa valeur. Sous 500 000 € de valeur, les droits deviennent souvent symboliques.
Sources (vérifiées le jour de la rédaction) : Bpifrance Le Lab, Les entreprises familiales à l’épreuve des générations (septembre 2023) ; art. 777, 779, 790, 669, 787 B et 787 C CGI ; art. 397 A ann. III CGI ; BOI-ENR-DMTG-10-20-40-10 ; art. 913 et 1075 et s. du Code civil ; service-public.fr, droits de donation. Les valorisations sont des hypothèses de calcul. Ces informations sont générales et ne remplacent pas une analyse de votre situation.
Transmettre à ses enfants se décide en famille et se construit avec un notaire, un expert-comptable et un conseil en transmission. Pour poser le calendrier de votre transmission d’entreprise et comparer avec une cession, échangez avec un associé du cabinet.
 LinkedIn
 E-mail
 Contactez-nous