
 06 95 12 82 58
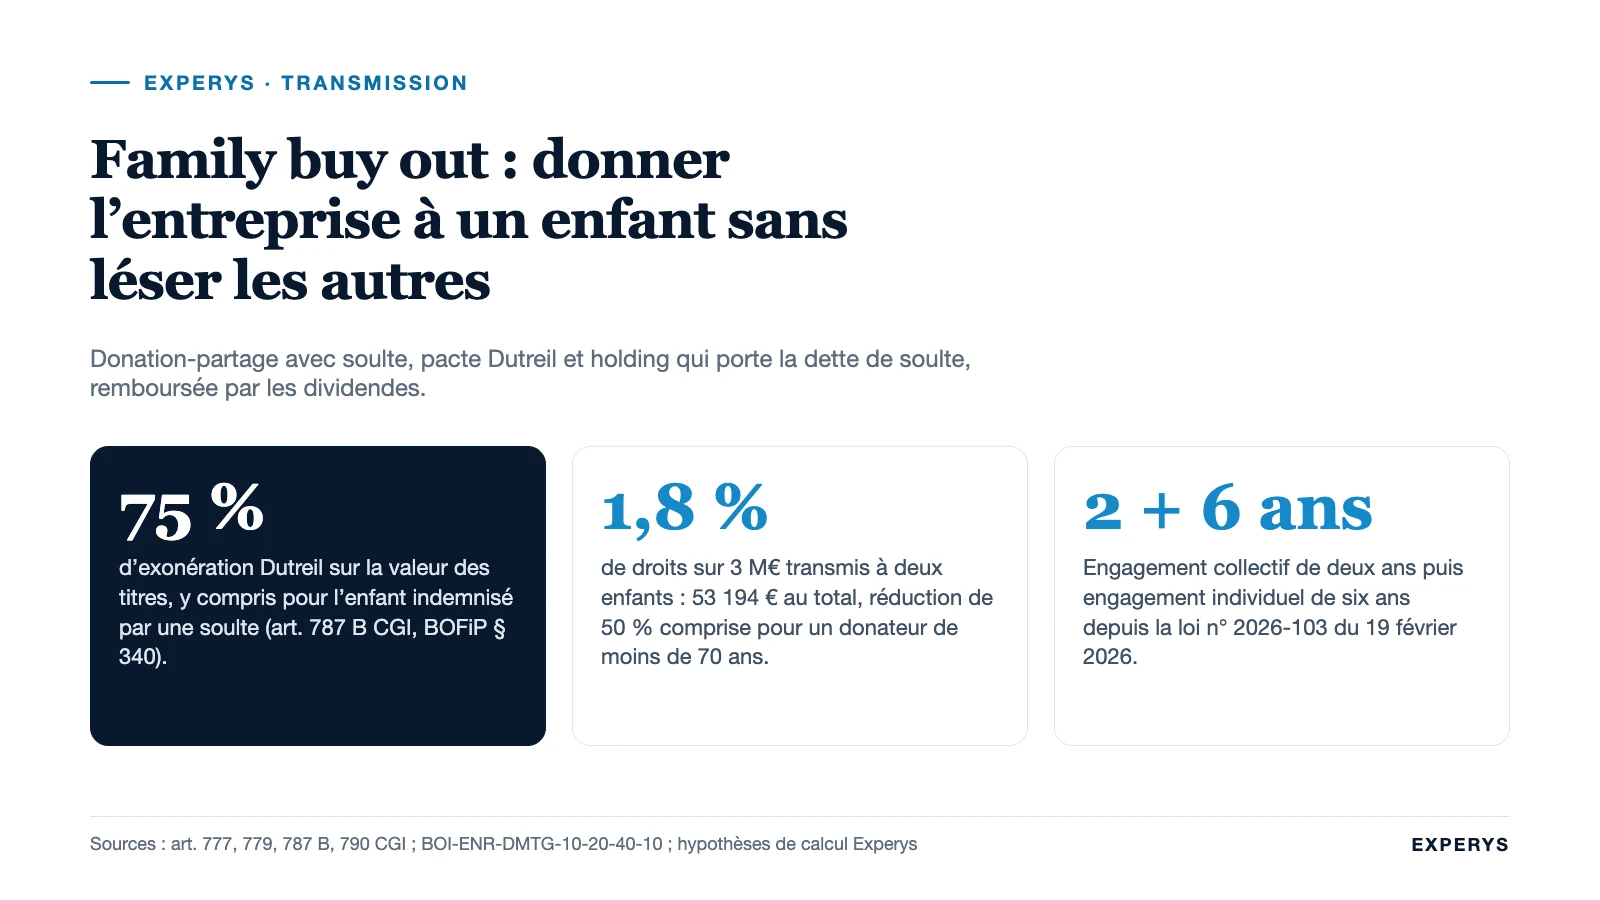
Le family buy out répond à la question que se posent la plupart des familles au moment de préparer leur transmission : comment donner l’entreprise à celui des enfants qui la fait tourner, sans léser les autres et sans que le repreneur s’endette à titre personnel pour des décennies ? La réponse tient en trois actes coordonnés, dans un ordre précis, avec un notaire, un avocat fiscaliste et une banque. Nous en décrivons ici la mécanique, le calcul des droits, le financement de la soulte et les points où les montages échouent.
Sommaire
- Family buy out : définition et logique
- Les quatre étapes du montage
- Soulte, réserve héréditaire et égalité entre enfants
- Fiscalité : Dutreil, réduction de 50 % et holding
- Exemple chiffré : une entreprise de 3 M€ et deux enfants
- Financer la soulte : ce que la banque regarde
- Les erreurs qui font échouer un FBO
- Questions fréquentes
Family buy out : définition et logique
Le family buy out, ou LBO familial, est une transmission à titre gratuit organisée comme un rachat. Le dirigeant donne ses titres à ses enfants par une donation-partage ; l’enfant repreneur reçoit l’entreprise à charge de verser une soulte à ses frères et sœurs ; il apporte ensuite les titres reçus à une holding qui prend en charge la soulte, l’emprunte auprès d’une banque et la rembourse avec les dividendes de la société transmise.
La différence avec un LBO classique tient à l’origine des titres : dans un LBO, la holding achète les titres au cédant avec de la dette ; dans un FBO, elle les reçoit par apport d’un enfant qui les tient d’une donation, et la dette sert à désintéresser les cohéritiers, pas le parent. Le parent, lui, ne touche rien, ou seulement une fraction si la donation-partage porte sur une partie des titres et qu’une cession complète le schéma.
Le montage n’a de sens qu’avec un repreneur identifié et légitime, une entreprise qui dégage assez de résultat pour rembourser, et des cohéritiers prêts à accepter une indemnisation étalée dans le temps plutôt qu’une part de l’entreprise. Quand l’une des trois conditions manque, il vaut mieux comparer avec une cession à un tiers, ce que nous faisons dans transmission familiale ou cession à un tiers.
Les quatre étapes du montage
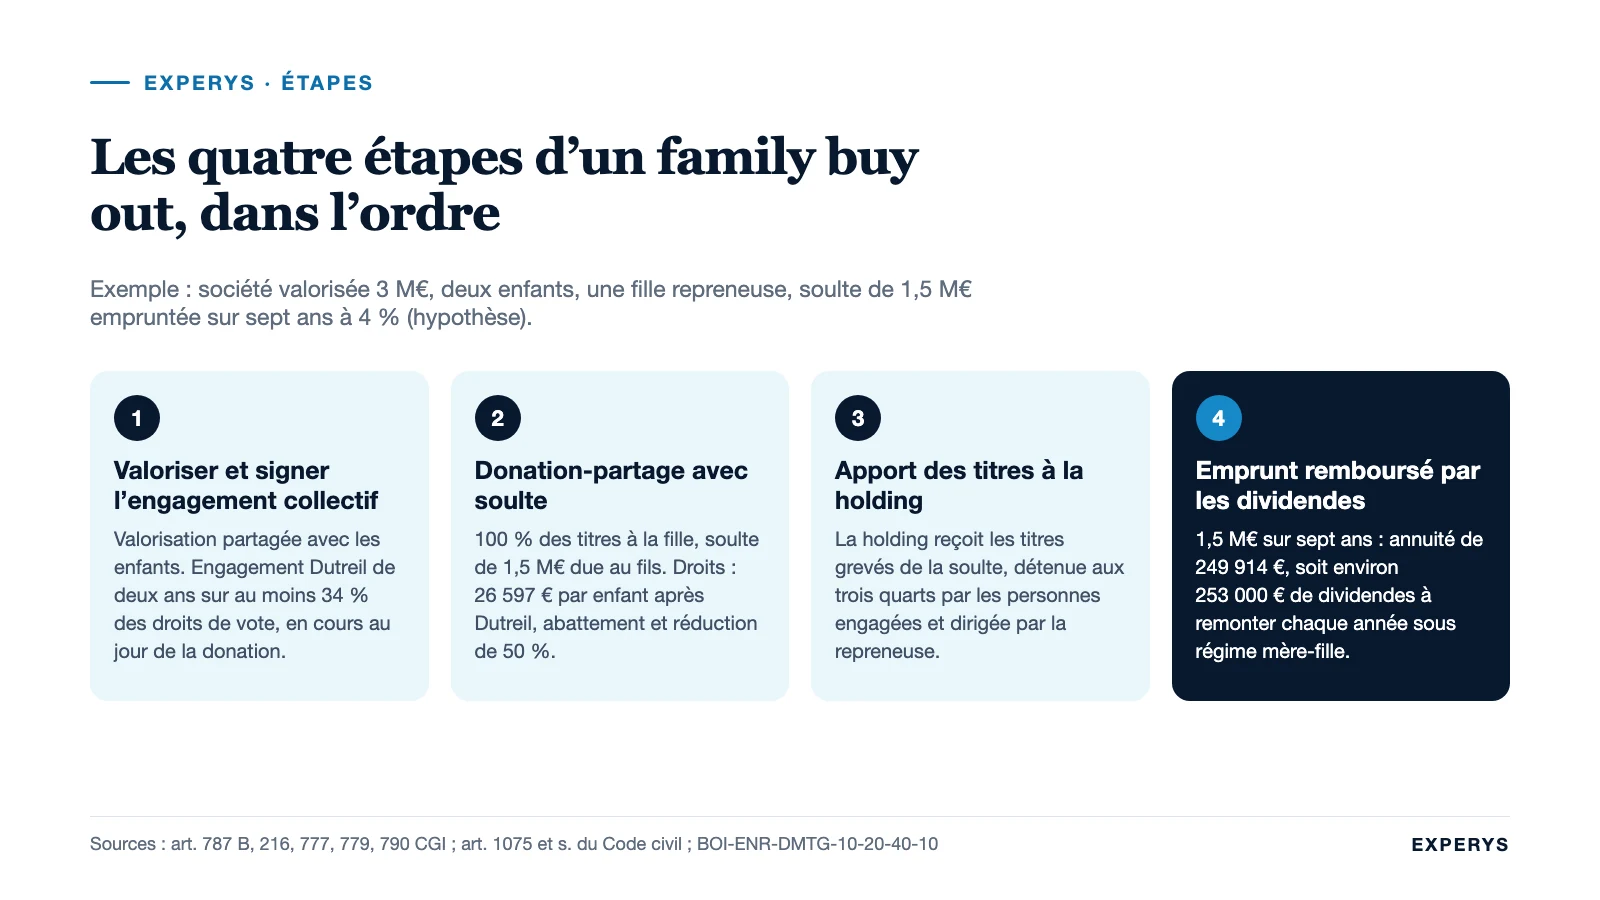
1. Valoriser et signer l’engagement collectif Dutreil
Tout part d’une valorisation de l’entreprise que les enfants et l’administration pourront accepter. C’est elle qui fixe la soulte et l’assiette des droits. Le dirigeant signe ensuite, avec au moins un autre associé ou en profitant de l’engagement réputé acquis, l’engagement collectif de conservation de l’article 787 B du CGI : deux ans minimum, portant sur au moins 17 % des droits financiers et 34 % des droits de vote d’une société non cotée. Les conditions complètes sont dans pacte Dutreil : conditions et avantages.
2. La donation-partage avec soulte
Par acte notarié, le dirigeant donne l’ensemble des titres (ou un bloc) à ses enfants dans une donation-partage régie par les articles 1075 et suivants du Code civil. Les titres sont attribués en totalité à l’enfant repreneur, à charge pour lui de payer une soulte aux autres, égale à la valeur de leur lot. Chaque enfant prend dans l’acte l’engagement individuel de conservation ; l’enfant repreneur s’engage à exercer une fonction de direction.
3. L’apport des titres à une holding
Le repreneur constitue une holding, souvent une SAS, et lui apporte les titres reçus, grevés de la charge de la soulte. La holding rémunère l’apport pour partie en titres (la valeur nette) et pour partie en prenant en charge la dette de soulte. Ce cas est expressément prévu par l’article 787 B : l’apport partiellement rémunéré par la prise en charge d’une soulte consécutive à un partage ne rompt pas les engagements, à condition que la holding soit détenue pour les trois quarts au moins par les personnes soumises aux engagements, qu’elle soit composée à plus de 50 % de participations soumises à ces engagements et qu’elle soit dirigée par l’une d’elles.
4. L’emprunt et le remboursement par les dividendes
La holding emprunte le montant de la soulte, la verse aux cohéritiers, puis rembourse la banque avec les dividendes que lui remonte la société. Le régime mère-fille de l’article 216 du CGI limite le frottement fiscal à une quote-part de frais et charges de 5 % des dividendes reçus, imposée à l’impôt sur les sociétés. La logique est celle de toute holding de reprise : la capacité de remboursement vient de la cible, pas du repreneur.
Soulte, réserve héréditaire et égalité entre enfants
Le Code civil protège chaque enfant par la réserve héréditaire : selon l’article 913, les libéralités ne peuvent excéder la moitié du patrimoine avec un enfant, le tiers avec deux, le quart avec trois ou plus. Attribuer l’entreprise à un seul enfant sans compensation expose donc, au décès, à une action en réduction. La soulte règle le problème : chaque enfant reçoit une valeur équivalente, l’un en titres, les autres en argent.
La donation-partage apporte un avantage décisif que la donation simple n’a pas. Selon l’article 1078 du Code civil, lorsque tous les héritiers réservataires vivants ont reçu un lot et l’ont accepté, les biens sont évalués au jour de la donation-partage pour le calcul de la réserve, et non au jour du décès. Si l’enfant repreneur multiplie la valeur de l’entreprise par trois en quinze ans, cette plus-value lui reste acquise ; avec une donation simple, elle serait rapportée à la succession et rediscutée avec ses frères et sœurs.
Deux conditions pratiques. La soulte doit correspondre à une valorisation défendable, sinon l’enfant lésé pourra contester et l’administration redresser. Et la soulte peut être payée comptant grâce à l’emprunt de la holding, ou à terme ; dans ce second cas, l’article 1075-4 renvoie aux règles de réévaluation des soultes en cas de variation de plus du quart de la valeur des biens, ce qui plaide pour un paiement rapide.
Vigilance : une soulte de 2 M€ dans une famille où les autres enfants n’ont jamais rien perçu se négocie. Nous recommandons de traiter la valorisation avec les enfants non repreneurs avant la signature, pas après. Une transmission réussie sur le plan fiscal et ratée sur le plan familial reste une transmission ratée.
Fiscalité : Dutreil, réduction de 50 % et holding
Trois mécanismes se cumulent sur la donation-partage. L’exonération de 75 % de la valeur des titres sous pacte Dutreil. L’abattement de 100 000 € par parent et par enfant de l’article 779, renouvelable tous les quinze ans. Et la réduction de droits de 50 % de l’article 790, réservée aux donations en pleine propriété de titres sous Dutreil consenties par un donateur de moins de soixante-dix ans. Le barème est celui de l’article 777.
Le point que beaucoup ignorent concerne la soulte. Dans une donation-partage, les droits sont liquidés sur la part théorique de chaque enfant dans la masse donnée, sans tenir compte des soultes ; le BOFiP (BOI-ENR-DMTG-10-20-40-10, § 340) confirme que ces règles s’appliquent aux titres sous engagement Dutreil. L’enfant qui reçoit une soulte en argent est donc taxé comme s’il avait reçu des titres exonérés à 75 %. Sans ce mécanisme, la soulte serait taxée plein pot et le FBO perdrait une bonne part de son intérêt.
Côté holding, l’apport des titres intervient peu après la donation, à une valeur égale à celle retenue pour les droits : la plus-value d’apport est nulle ou négligeable. Les intérêts de l’emprunt sont déductibles du résultat de la holding dans les limites de droit commun, et les dividendes remontent sous régime mère-fille. Une intégration fiscale est possible si la holding détient au moins 95 % de la société, ce qui permet d’imputer les intérêts sur le résultat de la cible.
Exemple chiffré : une entreprise de 3 M€ et deux enfants
Hypothèses : une société de négoce de matériaux, 26 salariés, valorisée 3 M€ ; un père de 62 ans détenant 100 % des titres ; une fille qui dirige déjà les opérations et un fils salarié dans un autre secteur ; aucune donation antérieure ; engagement collectif Dutreil signé deux ans plus tôt ; emprunt de la holding sur sept ans à 4 % (hypothèse de taux).
| Étape | Fille (repreneuse) | Fils |
|---|---|---|
| Part théorique dans la masse (3 M€) | 1 500 000 € | 1 500 000 € |
| Attribution réelle | 100 % des titres, à charge de soulte | Soulte de 1 500 000 € |
| Exonération Dutreil 75 % | − 1 125 000 € | − 1 125 000 € |
| Abattement 100 000 € | − 100 000 € | − 100 000 € |
| Base taxable | 275 000 € | 275 000 € |
| Droits au barème | 53 194 € | 53 194 € |
| Réduction 50 % (donateur de moins de 70 ans) | − 26 597 € | − 26 597 € |
| Droits dus | 26 597 € | 26 597 € |
Total : 53 194 € de droits pour 3 M€ transmis, soit 1,8 %. Sans Dutreil et sans réduction, la même donation-partage aurait coûté 2 × 422 678 €, soit 845 356 €.
Financement : la fille apporte ses titres (3 M€) à une holding qui prend en charge la soulte de 1,5 M€ et lui remet des titres pour 1,5 M€ de valeur nette. La holding emprunte 1,5 M€ sur sept ans à 4 % : annuité de 249 914 €. Pour la servir, la société doit remonter environ 253 000 € de dividendes par an (annuité majorée du frottement mère-fille de 1,25 %, soit 5 % × 25 %), donc dégager un résultat net distribuable d’au moins ce montant tout en gardant de quoi investir. Au cabinet, nous cherchons une marge d’un tiers entre le résultat distribuable normalisé et l’annuité ; en dessous, nous allongeons la durée, réduisons la soulte par une donation complémentaire d’autres biens au fils, ou renonçons.
Les droits eux-mêmes peuvent être payés de façon différée puis fractionnée : l’article 397 A de l’annexe III du CGI permet, pour les transmissions d’entreprise, un différé de cinq ans puis un paiement fractionné sur dix ans, moyennant intérêts, lorsque chaque bénéficiaire reçoit au moins 5 % du capital.
Financer la soulte : ce que la banque regarde
La banque instruit un FBO comme un LBO, avec une nuance : le repreneur n’a rien payé, il a reçu. Elle examine d’abord la capacité de distribution de la cible sur les trois derniers exercices, retraitée des éléments exceptionnels et de la rémunération du parent qui part, puis la trajectoire sur la durée du prêt. Elle regarde ensuite l’apport en fonds propres de la holding, qui se limite ici à la valeur nette des titres apportés, et demandera souvent un nantissement des titres de la société, parfois une caution personnelle limitée du repreneur.
Deux points reviennent dans les comités de crédit. Le premier est la dépendance de la société au parent : si le fondateur détient les relations clients, la banque voudra le voir rester au moins la durée de l’engagement collectif, sous une forme qui ne contredise pas la transmission (mandat social non exécutif, contrat de prestation). Le second est la structure de la dette de soulte : un remboursement à terme convenu avec les cohéritiers, avec intérêts, peut remplacer tout ou partie de la dette bancaire, mais il maintient un lien financier entre frères et sœurs pendant des années. La plupart des familles préfèrent que la banque s’interpose.
Cas type : trois enfants, un repreneur, un parent encore actif
Une entreprise de menuiserie industrielle, 6,5 M€ de chiffre d’affaires, valorisée 4,2 M€, détenue par un couple de 64 et 61 ans. Trois enfants, dont l’aîné dirige la production depuis huit ans. Le couple a d’abord voulu donner les titres aux trois enfants à parts égales « pour ne pas faire de jaloux », l’aîné rachetant ses frères plus tard. Nous avons déconseillé cette voie : trois associés dont deux passifs, une valorisation à refaire au moment du rachat, et une plus-value taxable chez les vendeurs. Le schéma retenu a été une donation-partage de 70 % des titres à l’aîné avec soultes de 980 000 € à chacun des deux autres, portées par une holding, le couple conservant 30 % pour une cession ultérieure à la holding, une fois la dette de soulte amortie. Le père a conservé un mandat de président non exécutif deux ans.
Les erreurs qui font échouer un FBO
- Inverser l’ordre : créer la holding et y faire acheter les titres au parent avant la donation. On retombe sur un LBO avec une plus-value taxable chez le parent, sans Dutreil.
- Donner sans engagement collectif en cours au jour de la donation, ou signer un engagement portant sur moins de 34 % des droits de vote.
- Sous-évaluer l’entreprise pour réduire la soulte : l’administration peut rehausser la valeur, et l’enfant non repreneur peut attaquer l’acte.
- Laisser le parent contrôler la holding après l’apport : la holding doit être détenue aux trois quarts par les personnes soumises aux engagements et dirigée par l’une d’elles, et un parent qui garde la main sur tout affaiblit la réalité de la transmission.
- Calibrer la dette sur le meilleur exercice : une seule mauvaise année et la holding ne paie plus la banque ni, à terme, la soulte restant due.
- Oublier le calendrier : six ans d’engagement individuel depuis la loi n° 2026-103 du 19 février 2026, trois ans de fonction de direction, attestations à produire. Une cession de la société pendant cette période remet en cause l’exonération.
Questions fréquentes
Qu’est-ce qu’un FBO (family buy out) ?
C’est une transmission d’entreprise familiale qui combine une donation-partage des titres à un enfant repreneur à charge de soulte pour ses frères et sœurs, un pacte Dutreil pour réduire les droits, et une holding qui emprunte pour payer la soulte et la rembourse avec les dividendes de l’entreprise.
Quelle est la différence entre un FBO et un LBO ?
Dans un LBO, la holding achète les titres au cédant ; dans un FBO, elle les reçoit par apport d’un enfant qui les tient d’une donation, et la dette sert à indemniser les cohéritiers. Le parent ne vend pas, ou seulement une partie.
L’enfant qui reçoit la soulte bénéficie-t-il du pacte Dutreil ?
Oui. Dans une donation-partage, les droits se calculent sur la part théorique de chaque enfant dans la masse donnée, sans tenir compte des soultes ; l’exonération de 75 % profite donc aussi à l’enfant indemnisé en argent, sous réserve que l’enfant repreneur respecte les engagements de conservation.
Peut-on faire un FBO si un seul enfant reprend et que le parent veut aussi de l’argent ?
Oui, en combinant une donation-partage sur une partie des titres et une cession du solde à la holding de l’enfant repreneur. La partie cédée génère une plus-value imposable chez le parent et une dette supplémentaire pour la holding ; l’équilibre se calcule avec la capacité de remboursement de l’entreprise.
Combien de temps faut-il conserver les titres après un FBO ?
L’engagement collectif doit durer au moins deux ans et être en cours au jour de la donation ; l’engagement individuel de chaque bénéficiaire dure six ans à compter de la fin du collectif, depuis la loi n° 2026-103 du 19 février 2026. L’un des bénéficiaires doit exercer une fonction de direction pendant les trois ans qui suivent la donation.
Sources (vérifiées le jour de la rédaction) : art. 787 B CGI ; BOI-ENR-DMTG-10-20-40-10 ; art. 1075 à 1075-5 et 1076 à 1078-10 du Code civil ; art. 913 du Code civil ; art. 777, 779 et 790 CGI ; art. 397 A ann. III CGI ; loi n° 2026-103 du 19 février 2026. Les taux d’emprunt et les valorisations sont des hypothèses de calcul. Ces informations sont générales et ne remplacent pas une analyse de votre situation.
Un FBO se prépare au moins trois ans avant la donation : engagement collectif, valorisation partagée avec les enfants, test de la capacité de remboursement. Pour cadrer votre projet de transmission d’entreprise familiale, échangez avec un associé du cabinet.
 LinkedIn
 E-mail
 Contactez-nous