
 06 95 12 82 58
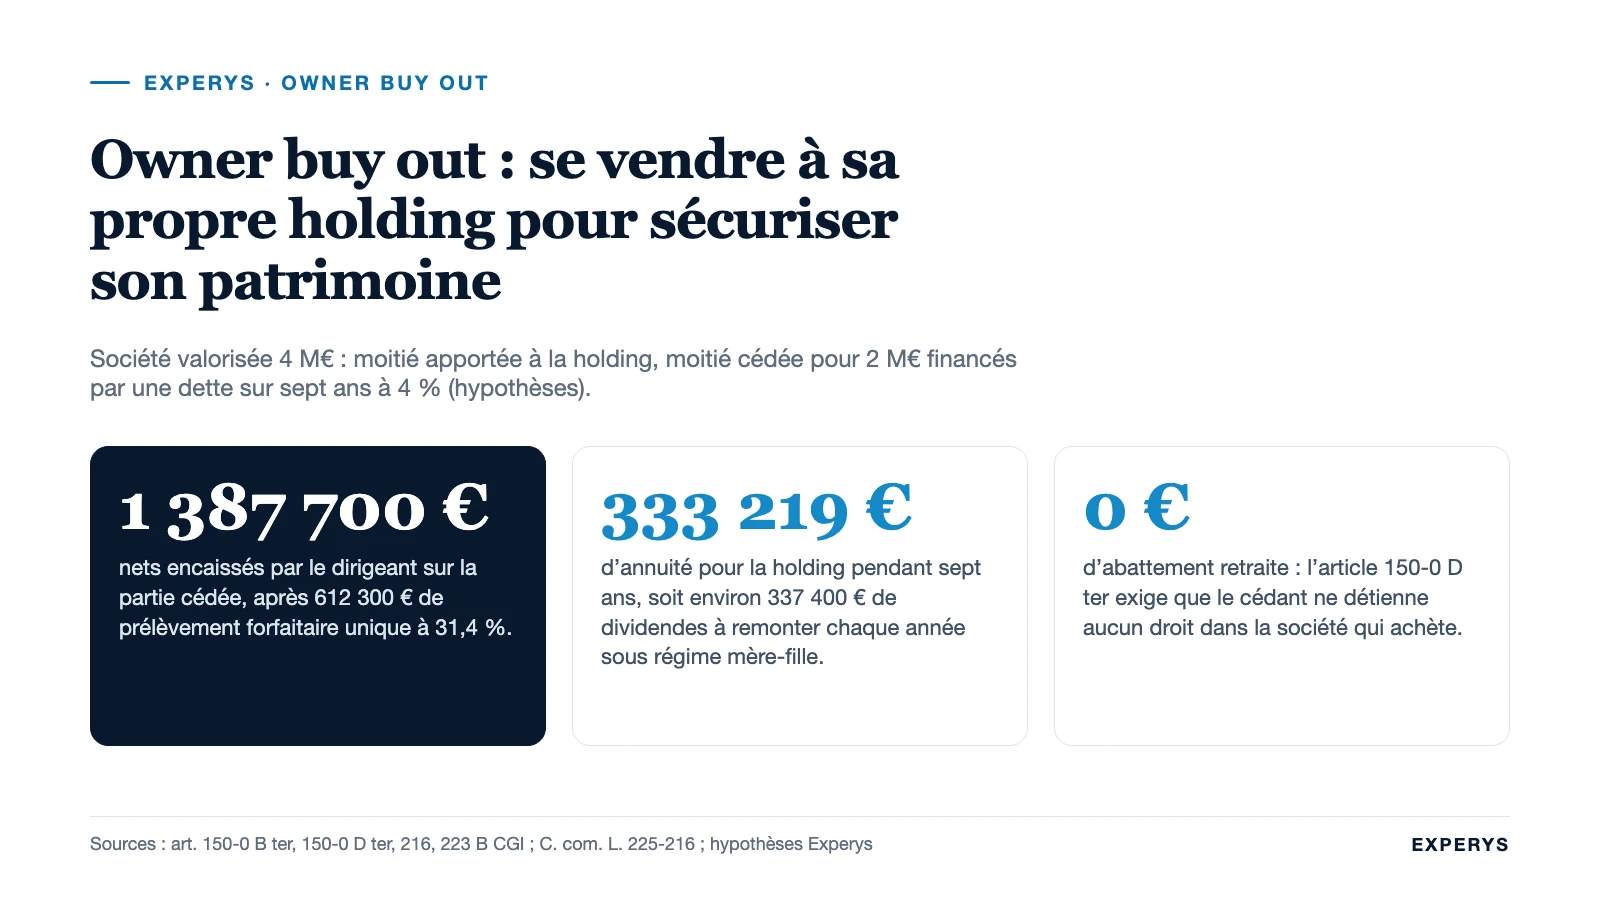
L’owner buy out répond à une situation classique pour qui veut transmettre son entreprise dans cinq ou dix ans : un dirigeant de 50 à 60 ans dont tout le patrimoine est dans son entreprise, qui ne veut pas encore la vendre mais veut sécuriser une partie de sa valeur. Se vendre à soi-même, via une holding endettée, permet de transformer une partie du capital professionnel en patrimoine privé sans changer de fauteuil. Le montage a un coût fiscal, une exigence de rentabilité et des lignes rouges. Voici comment il fonctionne, ce qu’il rapporte et ce qu’il exige.
Sommaire
- Owner buy out : définition et différence avec le LBO
- Pourquoi faire un OBO : cash-out, transmission, ouverture du capital
- Le montage étape par étape
- Exemple chiffré : société de 4 M€, moitié cédée, moitié apportée
- Fiscalité de l’OBO : PFU, report, mère-fille, amendement Charasse
- Risques : dette, abus de droit, assistance financière
- OBO, cession totale, apport-cession ou FBO : le comparatif
- Les erreurs fréquentes
- Questions fréquentes
Owner buy out : définition et différence avec le LBO
Dans un LBO, un repreneur crée une holding qui emprunte pour racheter les titres d’un cédant qui sort. Dans un owner buy out, le cédant et le repreneur sont la même personne : le dirigeant crée une holding, y apporte une partie de ses titres et lui vend le reste ; la holding emprunte pour payer le prix et rembourse avec les dividendes de la société. Le dirigeant se retrouve actionnaire majoritaire de la holding, donc toujours aux commandes, et encaisse le prix de la partie cédée.
Le montage a un nom en anglais mais une mécanique française bien balisée : la holding de reprise est la même que dans tout LBO, avec régime mère-fille et intégration fiscale ; la différence tient à l’identité du vendeur, ce qui change la fiscalité du cédant et attire l’attention de l’administration sur la substance de l’opération.
Pourquoi faire un OBO : cash-out, transmission, ouverture du capital
Le premier motif est patrimonial. Un dirigeant qui détient 100 % d’une société valant 4 M€ a 4 M€ de patrimoine, mais rien de disponible ni de diversifié. Avec un OBO, il en sort une fraction, la place hors de l’entreprise et ne joue plus sa retraite sur un seul actif. Le deuxième motif est la transmission : la holding accueille au capital les enfants, les cadres clés ou un investisseur minoritaire, à un prix fixé par l’opération, ce qui prépare la reprise sans l’imposer. Le troisième est la préparation d’une cession future : un groupe déjà structuré en holding, avec une dette en cours d’amortissement et une gouvernance formalisée, se vend plus facilement à un fonds ou à un industriel.
Ce que l’OBO n’est pas : un moyen de sortir de la trésorerie sans impôt. La cession à la holding est une vraie cession, imposée comme telle, et la dette pèse sur l’entreprise pendant cinq à sept ans. Un dirigeant qui veut seulement percevoir la trésorerie accumulée regardera d’abord une distribution de dividendes ou une réduction de capital, dont la fiscalité se compare à celle de l’OBO avant de choisir.
Le montage étape par étape
1. Valoriser à un prix de marché
Le dirigeant vend à une société qu’il contrôle : le prix doit être celui qu’un tiers aurait payé, documenté par une évaluation indépendante. Un prix trop élevé fait peser sur l’entreprise une dette qu’elle ne peut pas servir et expose à une requalification ; un prix trop bas prive le dirigeant de la valeur qu’il cherche à sécuriser et pose question si des tiers entrent au capital.
2. Créer la holding et répartir apport et cession
La holding, souvent une SAS, est constituée par le dirigeant. Il lui apporte une partie de ses titres en échange d’actions de la holding, et lui vend le reste. La proportion se calcule à partir de la dette que l’entreprise peut rembourser : plus la part cédée est élevée, plus la holding emprunte et plus le dirigeant encaisse, mais plus la contrainte pèse sur la société.
3. Financer : dette senior, investisseur, crédit vendeur
La dette bancaire senior s’amortit en général sur cinq à sept ans. Un investisseur minoritaire (fonds, family office, cadres) peut apporter des fonds propres à la holding et réduire la dette ; le dirigeant peut aussi laisser une partie du prix en crédit vendeur, remboursé après la banque. Les banques veulent voir une société qui distribue régulièrement depuis plusieurs exercices, un dirigeant qui reste et une valorisation défendable.
4. Rembourser par les dividendes
La société distribue à la holding, qui rembourse la banque. Le régime mère-fille de l’article 216 du CGI limite le frottement à une quote-part de frais et charges de 5 % des dividendes reçus, imposée à l’impôt sur les sociétés au taux de 25 %, soit 1,25 % de frottement effectif. Avec au moins 95 % de détention, l’intégration fiscale autorise la déduction des intérêts de la holding sur le résultat de la société, sous réserve de l’amendement Charasse évoqué plus bas.
Exemple chiffré : société de 4 M€, moitié cédée, moitié apportée
Hypothèses : un dirigeant de 54 ans détient 100 % d’une société de services informatiques valorisée 4 M€, titres souscrits 100 000 € à la création ; il apporte 50 % des titres à une holding nouvelle et lui cède les 50 % restants pour 2 M€, financés par une dette bancaire de 2 M€ sur sept ans à 4 % (hypothèse de taux) ; pas d’investisseur tiers ; PFU 31,4 % sur la plus-value de cession.
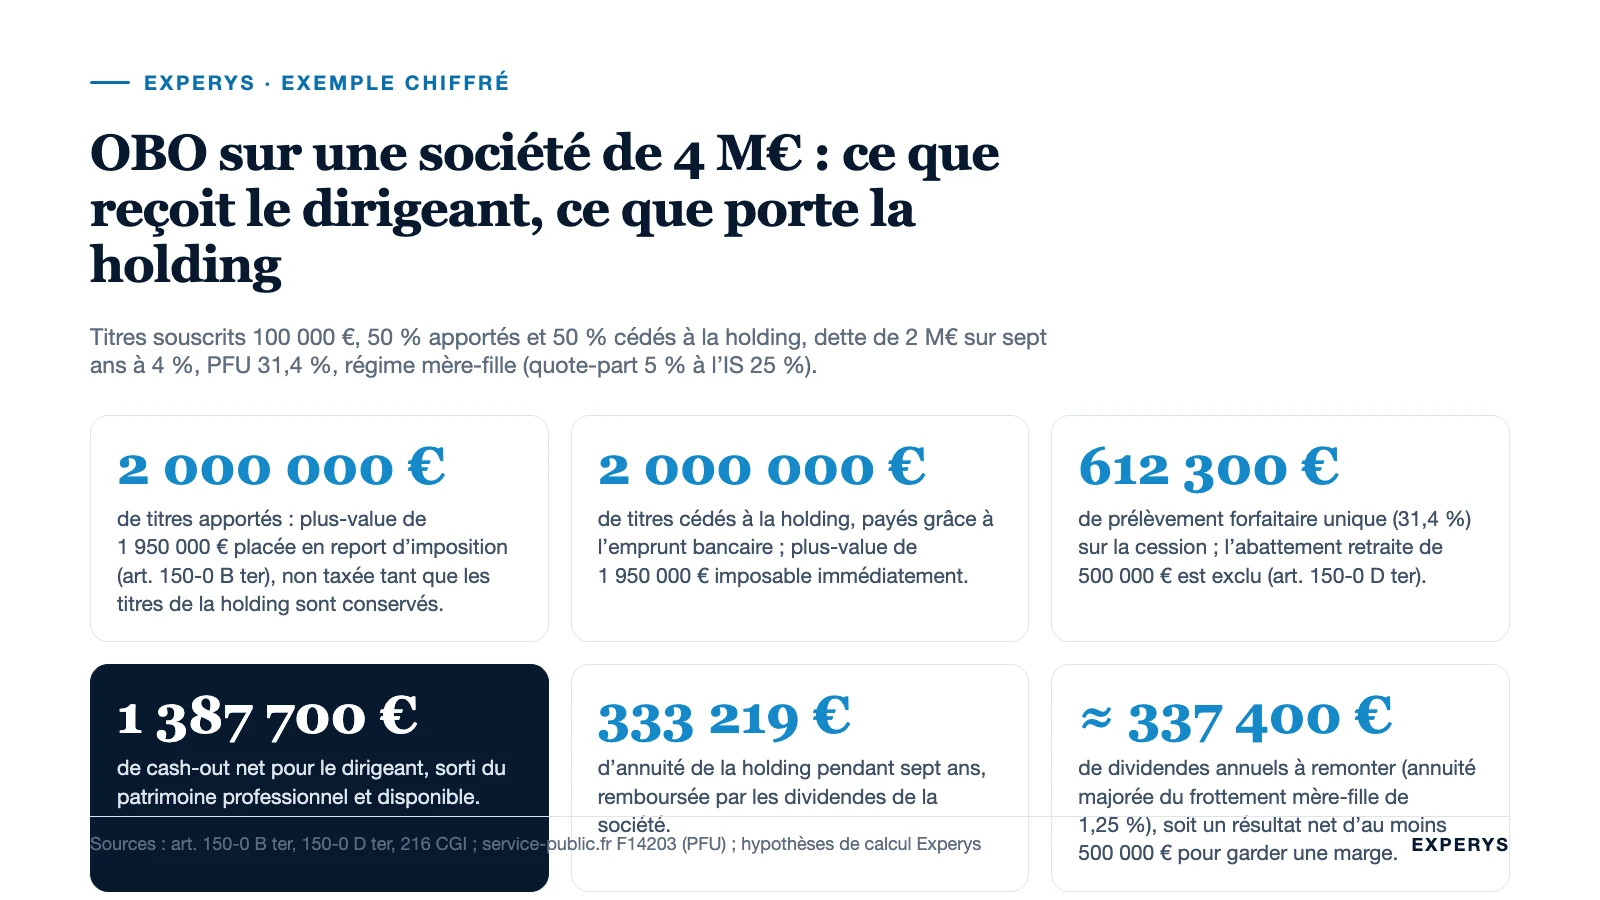
| Poste | Montant | Commentaire |
|---|---|---|
| Valeur des titres apportés (50 %) | 2 000 000 € | Plus-value d’apport de 1 950 000 € en report (art. 150-0 B ter) |
| Prix des titres cédés (50 %) | 2 000 000 € | Payé par la holding grâce à l’emprunt |
| Plus-value de cession | 1 950 000 € | 2 000 000 − 50 000 (moitié du prix de souscription) |
| PFU 31,4 % | 612 300 € | Pas d’abattement retraite : le cédant contrôle la holding |
| Cash-out net du dirigeant | 1 387 700 € | Hors patrimoine professionnel, disponible |
| Annuité de la holding | 333 219 € | 2 M€ sur sept ans à 4 % |
| Dividendes à remonter chaque année | ≈ 337 400 € | Annuité majorée du frottement mère-fille de 1,25 % |
Pour servir 337 400 € de dividendes sept ans de suite, la société doit dégager un résultat net distribuable nettement supérieur : au cabinet, nous ne validons pas un OBO dont l’annuité dépasse les deux tiers du résultat net normalisé des trois derniers exercices, une fois retirés les investissements de maintien. Dans l’exemple, cela suppose un résultat net d’au moins 500 000 € par an, soit une société qui vaut environ huit fois son résultat net, ce qui est cohérent avec 4 M€ de valeur pour une société de services rentable. En dessous, on réduit la part cédée, on allonge la durée, ou l’on fait entrer un investisseur pour partager la dette.
Fiscalité de l’OBO : PFU, report, mère-fille, amendement Charasse
Côté dirigeant, la plus-value sur les titres cédés supporte le prélèvement forfaitaire unique de 31,4 % (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux), ou le barème sur option, avec les abattements pour durée de détention réservés aux titres acquis avant 2018 ; le détail figure dans impôt sur la plus-value de cession d’entreprise. L’abattement fixe de 500 000 € du dirigeant partant à la retraite de l’article 150-0 D ter est exclu : le texte exige que le cédant ne détienne pas, directement ou indirectement, de droits de vote ou de droits dans les bénéfices de l’entreprise cessionnaire. Un dirigeant qui compte sur cet abattement doit vendre à un tiers, pas à sa holding.
La plus-value sur les titres apportés relève du report d’imposition de l’article 150-0 B ter, automatique dès lors que l’apporteur contrôle la holding. Elle n’est pas taxée tant que le dirigeant conserve les titres de la holding ; elle le devient s’il les cède, et si la holding vend les titres apportés dans les trois ans sans réinvestir 70 % du produit dans les trois ans qui suivent. Dans un OBO classique, la holding garde les titres : le report court, et s’éteint au décès du dirigeant. Les subtilités sont dans apport-cession et article 150-0 B ter.
Côté holding, les dividendes remontent sous régime mère-fille et les intérêts de la dette sont déductibles dans les limites de droit commun. L’intégration fiscale se heurte à l’article 223 B du CGI, dit amendement Charasse : lorsqu’une société du groupe a acheté les titres d’une société qui devient membre du groupe aux personnes qui contrôlent le groupe, une fraction des charges financières est réintégrée au résultat d’ensemble, pendant l’exercice d’acquisition et les huit exercices suivants. L’OBO est le cas visé par excellence : le dirigeant vend à une holding qu’il contrôle. La déductibilité des intérêts est donc partielle, ce qu’il faut intégrer dans le calcul de la capacité de remboursement dès le départ.
Risques : dette, abus de droit, assistance financière
Le premier risque est financier. La dette de la holding transforme une société sans dette en groupe endetté ; deux mauvais exercices et la holding ne rembourse plus, la banque active ses sûretés (nantissement des titres, parfois caution du dirigeant), et le dirigeant peut perdre ce qu’il voulait sécuriser. Les covenants bancaires limitent aussi la liberté de gestion : investissements, rémunération, distributions.
Le deuxième risque est l’abus de droit. L’article L. 64 A du livre des procédures fiscales permet d’écarter les actes qui ont pour motif principal d’éluder l’impôt. Un OBO se défend par sa substance : dette bancaire réelle, prix de marché, entrée de tiers au capital, projet de transmission ou de développement documenté. Un OBO sans banque, financé par la trésorerie de la cible, avec un prix décorrélé du marché et aucune évolution de l’actionnariat, ressemble à une distribution de dividendes déguisée en plus-value et se juge comme telle.
Le troisième risque est juridique. L’article L. 225-216 du Code de commerce interdit à une société par actions d’avancer des fonds, d’accorder des prêts ou de consentir une sûreté en vue de l’achat de ses propres actions par un tiers. La cible ne peut donc pas garantir la dette de la holding ni lui prêter pour payer le prix ; les remontées se font par dividendes, dans la limite du distribuable, ou par une fusion ultérieure de la holding et de la cible, elle-même encadrée.
Vigilance : la garantie d’actif et de passif ne disparaît pas parce que le vendeur et l’acheteur sont la même personne. La banque, et l’investisseur s’il y en a un, exigeront une garantie du dirigeant au profit de la holding, comme dans toute acquisition. Elle se négocie, mais elle existe.
OBO, cession totale, apport-cession ou FBO : le comparatif
| Critère | Owner buy out | Cession totale à un tiers | Apport-cession | Family buy out |
|---|---|---|---|---|
| Qui détient l’entreprise après | Le dirigeant via sa holding, avec d’éventuels minoritaires | L’acquéreur | La holding du dirigeant, puis l’acquéreur | L’enfant repreneur via sa holding |
| Liquidités pour le dirigeant | Partielles, immédiates | Totales, immédiates | Aucune à titre personnel (produit dans la holding) | Aucune, ou partielles si cession complémentaire |
| Fiscalité du dirigeant | PFU sur la partie cédée, report sur la partie apportée | PFU, abattement retraite possible | Report, réinvestissement 70 % si cession sous trois ans | Droits de donation réduits (Dutreil) |
| Dette sur l’entreprise | Oui, portée par la holding | Selon l’acquéreur | Non | Oui, pour la soulte |
| Usage typique | Sécuriser du patrimoine sans vendre | Sortir | Réinvestir le produit d’une vente | Transmettre à un enfant |
Un cas mérite une mention : la SARL de famille. Lorsque la société est une SARL détenue par des membres d’une même famille ayant opté pour l’impôt sur le revenu, la vente à soi-même obéit à des règles propres, que nous détaillons dans SARL de famille et transmission. L’OBO classique suppose une société à l’impôt sur les sociétés, seule compatible avec le régime mère-fille et le report d’imposition.
Cas type : un cabinet d’ingénierie et deux cadres à associer
Un bureau d’études techniques de 35 salariés, 3,8 M€ de chiffre d’affaires, valorisé 3,2 M€, détenu à 100 % par sa fondatrice de 57 ans. Deux chefs de projet, 38 et 42 ans, sont pressentis pour reprendre dans cinq à sept ans mais n’ont pas de capital. Le montage : la fondatrice apporte 60 % des titres à une holding et lui cède 40 % pour 1,28 M€ ; les deux cadres souscrivent ensemble 10 % de la holding pour 200 000 €, financés par un prêt personnel ; la holding emprunte 1,1 M€ sur sept ans. La fondatrice encaisse 1,28 M€ bruts, reste présidente de la holding et de la société, et les cadres deviennent associés avec un pacte prévoyant leur montée au capital par rachats successifs. À l’échéance de la dette, la holding sera valorisée sans dette et les cadres pourront, avec une nouvelle dette, racheter la majorité : l’OBO aura servi de première marche à un LBO de cadres.
Les erreurs fréquentes
- Compter sur l’abattement retraite de 500 000 € : il est exclu quand le cédant détient des droits dans la holding acheteuse.
- Calibrer la dette sur le meilleur exercice et ignorer la réintégration Charasse dans le calcul de la capacité de remboursement.
- Faire payer le prix par la trésorerie de la cible, directement ou par un prêt de la cible à la holding : assistance financière prohibée et abus de droit probable.
- Fixer un prix sans évaluation indépendante, surtout si des tiers entrent au capital au même moment.
- Oublier que le report d’imposition sur les titres apportés tombe si le dirigeant cède les titres de sa holding dans les années qui suivent.
- Négliger la gouvernance : une holding avec des minoritaires exige un pacte, des règles de distribution et une clause de sortie, sinon le cash-out d’aujourd’hui devient le conflit de demain.
Questions fréquentes
Qu’est-ce qu’un owner buy out (OBO) ?
C’est la vente, par un dirigeant, de tout ou partie des titres de sa société à une holding qu’il contrôle et qui s’endette pour payer le prix. Le dirigeant encaisse une partie de la valeur de l’entreprise tout en en gardant le contrôle ; la dette est remboursée par les dividendes de la société.
Quelle est la fiscalité d’une vente à soi-même ?
La plus-value sur les titres cédés à la holding est imposée au PFU de 31,4 % (ou au barème sur option), sans abattement retraite. La plus-value sur les titres apportés est placée en report d’imposition. Les dividendes remontent à la holding sous régime mère-fille avec une quote-part imposable de 5 %.
Un OBO est-il un abus de droit ?
Pas par principe. Il le devient lorsque le montage n’a pas de substance : absence de dette bancaire réelle, prix hors marché, financement par la trésorerie de la cible, aucun changement dans l’actionnariat ni projet économique. L’article L. 64 A du LPF vise les actes à motif principalement fiscal.
Quelle rentabilité faut-il pour financer un OBO ?
Il faut un résultat distribuable régulier, très supérieur à l’annuité de la holding : dans notre exemple, 337 400 € de dividendes annuels pour une dette de 2 M€ sur sept ans, ce qui suppose un résultat net d’au moins 500 000 €. Les banques regardent trois exercices d’historique et la trajectoire prévisionnelle.
Peut-on combiner OBO et transmission aux enfants ?
Oui. Les enfants peuvent entrer au capital de la holding lors de l’OBO ou recevoir plus tard, par donation, des titres de la holding ; le report d’imposition est alors transféré au donataire qui contrôle la holding, sous condition de conservation. Lorsque l’objectif principal est la transmission, le family buy out est souvent plus adapté.
Sources (vérifiées le jour de la rédaction) : art. 150-0 B ter CGI ; art. 150-0 D ter CGI ; art. 223 B CGI ; art. L. 225-216 du Code de commerce ; art. L. 64 A LPF ; PFU 31,4 % : service-public.fr ; loi n° 2026-103 du 19 février 2026 (réinvestissement 70 % sous trois ans). Les taux d’emprunt et les valorisations sont des hypothèses de calcul. Ces informations sont générales et ne remplacent pas une analyse de votre situation.
Un OBO se dimensionne sur la capacité de remboursement de votre société, pas sur le montant que vous aimeriez encaisser. Pour tester le vôtre et l’articuler avec votre projet de transmission d’entreprise, échangez avec un associé du cabinet.
 LinkedIn
 E-mail
 Contactez-nous