
 06 95 12 82 58
Le dirigeant qui décide de vendre son entreprise doit choisir ce qu’il vend : la société elle-même, à travers ses titres, ou ce qu’elle contient, à travers son fonds de commerce ou une branche d’activité. En pratique de cabinet, la réponse est la cession de titres dans la grande majorité des dossiers de PME, mais le choix inverse s’impose parfois, et il arrive que l’acquéreur ne laisse pas le choix. Les conséquences portent sur le prix net encaissé, sur le sort du passif, des contrats et des salariés, et sur le calendrier. Cet article compare les deux formes point par point, avec un exemple chiffré, pour décider en connaissance de cause. Pour la définition générale des formes de cession, voir cession d’entreprise : définition, formes et grandes étapes.
Sommaire
- Asset deal et share deal : ce qui change d’objet
- Passif, historique et garanties
- Salariés et contrats : ce qui suit, ce qui ne suit pas
- Fiscalité du cédant : un étage ou deux
- Formalités, droits d’enregistrement et délais de paiement
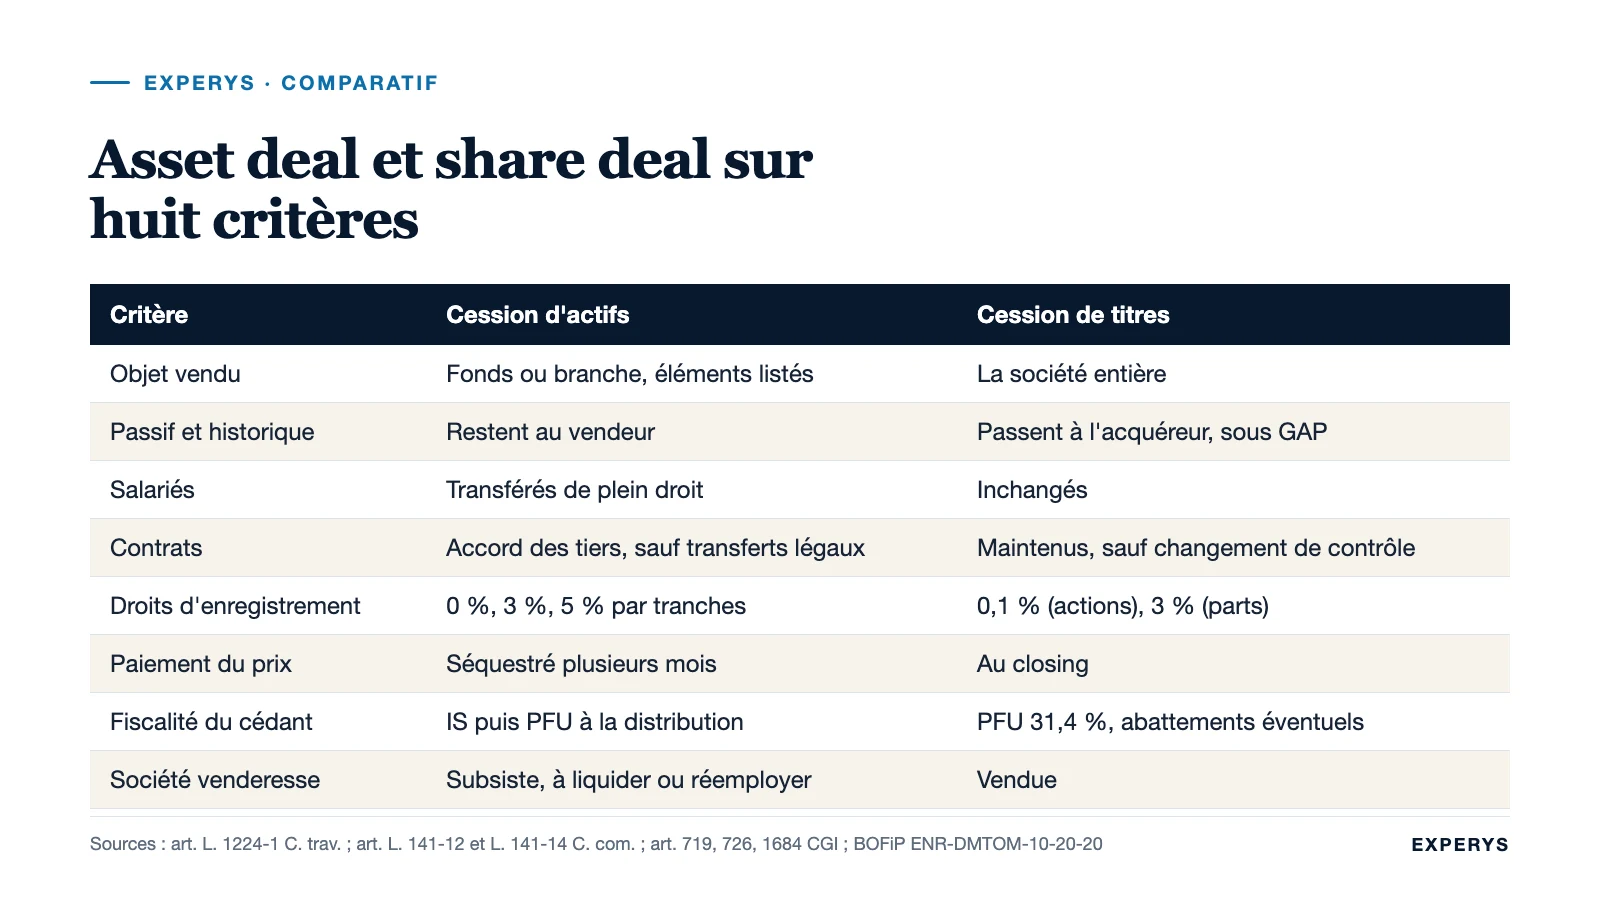
- Le comparatif en huit critères
- Exemple chiffré : une SARL vendue 1,5 M€
- Quand la cession d’actifs s’impose
- Les erreurs fréquentes
- Questions fréquentes
Asset deal et share deal : ce qui change d’objet
Dans un share deal, l’objet de la vente est un titre : les associés cèdent leurs actions (SAS, SA) ou leurs parts sociales (SARL, SNC). La société ne change pas ; seul son propriétaire change. Elle conserve son numéro SIREN, ses contrats, ses salariés, ses dettes, ses déficits reportables, ses litiges en cours et son passé fiscal. Le prix est payé aux associés.
Dans un asset deal, l’objet est un ensemble d’actifs : en droit français, le plus souvent le fonds de commerce (clientèle, nom commercial, enseigne, droit au bail, matériel, marchandises, contrats qui peuvent être transférés), ou une branche complète d’activité. L’acheteur est une société, existante ou créée pour l’occasion ; le vendeur est la société propriétaire du fonds, qui encaisse le prix et subsiste avec ce qu’elle n’a pas vendu : trésorerie, créances, dettes, immobilier éventuel. Comme le rappelle Bpifrance Création, l’entreprise individuelle n’a pas le choix : sans titres à vendre, elle ne peut céder que son fonds.
Les deux vocabulaires anglais se sont imposés parce que les acquéreurs professionnels raisonnent en ces termes, et parce que la distinction existe dans tous les droits. Mais les conséquences pratiques sont françaises : formalités de la vente de fonds du Code de commerce, transfert des contrats de travail, droits d’enregistrement, fiscalité des plus-values.
Passif, historique et garanties
C’est la première raison pour laquelle un acquéreur demande un asset deal : il ne reprend que ce qu’il achète. Les dettes fournisseurs, fiscales et sociales, les litiges nés avant la vente, un redressement fiscal sur les exercices passés, une non-conformité ancienne restent dans la société venderesse. L’acheteur du fonds « n’hérite pas des dettes antérieures », selon les termes de Bpifrance Création, avec une exception de taille : la solidarité fiscale de l’article 1684 du CGI, qui rend l’acquéreur d’un fonds responsable avec le vendeur de l’impôt sur les bénéfices de ce dernier, à concurrence du prix du fonds, pendant quatre-vingt-dix jours (trente jours si le vendeur a rempli ses obligations déclaratives) à compter du dépôt de la déclaration de cessation. C’est cette solidarité, ajoutée au droit d’opposition des créanciers, qui justifie le séquestre du prix.
Dans un share deal, tout passe : l’acquéreur achète la société avec son passé. Il se protège par la garantie d’actif et de passif, qui oblige le cédant à l’indemniser des passifs d’origine antérieure révélés après la vente, dans des limites de durée, de plafond et de franchise négociées. Pour le cédant, la différence est nette : dans l’asset deal, il garde les dettes et les paie avec le prix ; dans le share deal, il les transmet et garantit celles qu’il n’a pas révélées. Le second est plus favorable si la société est saine et bien documentée ; le premier est parfois le seul acceptable pour un acquéreur face à une société au passé chargé.
Salariés et contrats : ce qui suit, ce qui ne suit pas
Sur les salariés, les deux formes se rejoignent. L’article L. 1224-1 du Code du travail dispose que lorsque survient une modification dans la situation juridique de l’employeur, « notamment par succession, vente, fusion, transformation du fonds, mise en société de l’entreprise, tous les contrats de travail en cours au jour de la modification subsistent entre le nouvel employeur et le personnel de l’entreprise ». L’acheteur d’un fonds reprend donc les salariés affectés à l’activité cédée, avec leur ancienneté, leur rémunération et leurs avantages ; il ne peut pas les trier. Dans une cession de titres, l’employeur reste la société : rien ne change pour le personnel. L’obligation d’information préalable des salariés dans les petites entreprises s’applique aux deux formes ; nous la détaillons dans notre article sur la vente d’entreprise et les droits des salariés.
Sur les contrats, tout diverge. Dans un share deal, les contrats clients, fournisseurs, de bail, de crédit, de licence restent attachés à la société et se poursuivent, sous réserve des clauses de changement de contrôle que certains contiennent. Dans un asset deal, chaque contrat doit être transféré avec l’accord du cocontractant, hors les cas où la loi organise le transfert (bail commercial, contrats d’assurance, contrats de travail, contrats d’édition). Concrètement, un acquéreur de fonds doit obtenir l’accord de chaque client sous contrat, renégocier les autorisations administratives et les agréments, réenregistrer les marques et les noms de domaine, rouvrir des comptes bancaires. Pour une société de services aux entreprises dont la valeur tient à cinquante contrats clients, cette différence est décisive : l’asset deal fait courir un risque de perte de contrats que le share deal ne fait pas courir.
Fiscalité du cédant : un étage ou deux
Dans une cession de titres par un dirigeant personne physique, la plus-value est imposée entre ses mains, au prélèvement forfaitaire unique de 31,4 % (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux sur les revenus 2026, selon Service-Public), ou sur option au barème avec les abattements pour durée de détention des titres acquis avant 2018, et avec l’abattement fixe de 500 000 € du dirigeant qui part à la retraite s’il en remplit les conditions. Un seul étage d’impôt ; le prix arrive net dans le patrimoine du cédant.
Dans une cession de fonds par une société à l’IS, la plus-value (prix moins valeur nette comptable du fonds, souvent nulle quand il a été créé) entre dans le résultat de la société et supporte l’IS au taux normal de 25 %, ou 15 % dans la limite de 42 500 € pour les PME qui y ont droit (article 219 du CGI). L’exonération de l’article 238 quindecies peut jouer si les éléments cédés valent au plus 500 000 € (exonération totale) ou entre 500 000 et 1 000 000 € (partielle), si l’activité est exercée depuis cinq ans et si le cédant ne contrôle pas l’acquéreur. Puis le prix est dans la société : pour le récupérer, le dirigeant doit se le distribuer (PFU de 31,4 % sur le dividende) ou liquider la société (boni de liquidation imposé de la même façon). Deux étages d’impôt, sauf réinvestissement du prix par la société, ce qui est précisément le cas où l’asset deal a un sens pour le cédant. Nous détaillons ce cas dans vendre le fonds de commerce d’une société à l’IS.
Dans une cession de fonds par un exploitant individuel ou une société à l’IR, la plus-value professionnelle est imposée au nom de l’exploitant, avec les exonérations selon les recettes, selon le prix ou pour départ à la retraite décrites dans fiscalité de la cession d’un fonds de commerce. La TVA, elle, n’est en principe pas due sur la vente d’un fonds entre redevables, par la dispense de l’article 257 bis du CGI pour les transmissions d’universalité, le bénéficiaire étant réputé continuer la personne du cédant.
Formalités, droits d’enregistrement et délais de paiement
La vente d’un fonds de commerce est une opération réglementée. L’acte est publié à la diligence de l’acquéreur dans les quinze jours dans un support d’annonces légales et au BODACC (article L. 141-12 du Code de commerce) ; les créanciers du vendeur disposent de dix jours après la dernière publication pour faire opposition au paiement du prix (article L. 141-14). Le vendeur déclare la cessation d’activité et ses bénéfices dans les quarante-cinq jours de la publication (article 201 du CGI), et la solidarité fiscale court ensuite. Résultat : le prix est séquestré chez l’avocat ou le notaire pendant plusieurs mois ; Bpifrance Création évoque un ordre de grandeur de quatre mois. Les droits d’enregistrement, à la charge de l’acquéreur en principe, sont de 0 % jusqu’à 23 000 €, 3 % de 23 000 à 200 000 € et 5 % au-delà, taxes additionnelles comprises (article 719 du CGI et BOFiP).
La cession de titres est plus légère : un acte sous signature privée, des ordres de mouvement ou un acte de cession de parts, l’agrément des associés si les statuts ou la loi l’exigent, l’enregistrement dans le mois. Les droits de l’article 726 du CGI sont de 0,10 % du prix pour des actions et de 3 % pour des parts sociales après un abattement de 23 000 € au prorata des parts cédées (5 % pour les sociétés à prépondérance immobilière). Le prix est payé au closing, sans séquestre légal ; seul le séquestre conventionnel de garantie, s’il est négocié, en retient une fraction. Nous détaillons le parcours de la vente d’un fonds dans comment vendre son fonds de commerce.
Le comparatif en huit critères
| Critère | Cession d’actifs (asset deal) | Cession de titres (share deal) |
|---|---|---|
| Objet vendu | Fonds de commerce ou branche d’activité, éléments listés | Actions ou parts sociales ; la société entière |
| Passif et historique | Restent au vendeur (sauf solidarité fiscale temporaire) | Passent à l’acquéreur, couverts par la GAP |
| Salariés | Transférés de plein droit (L. 1224-1) | Inchangés, l’employeur reste la société |
| Contrats | Transfert contrat par contrat avec accord des tiers, sauf transferts légaux | Maintenus, sous réserve des clauses de changement de contrôle |
| Droits d’enregistrement | 0 %, 3 % puis 5 % par tranches | 0,1 % (actions) ou 3 % après 23 000 € (parts) |
| Paiement du prix | Séquestré plusieurs mois (opposition des créanciers, solidarité fiscale) | Payé au closing, hors séquestre de garantie négocié |
| Fiscalité du cédant | IS sur la plus-value dans la société, puis PFU à la distribution ; exonération 238 quindecies possible | PFU de 31,4 % sur la plus-value personnelle, abattements éventuels |
| Sort de la société venderesse | Subsiste : à réemployer, transformer ou liquider | Sans objet, elle est vendue |
Exemple chiffré : une SARL vendue 1,5 M€
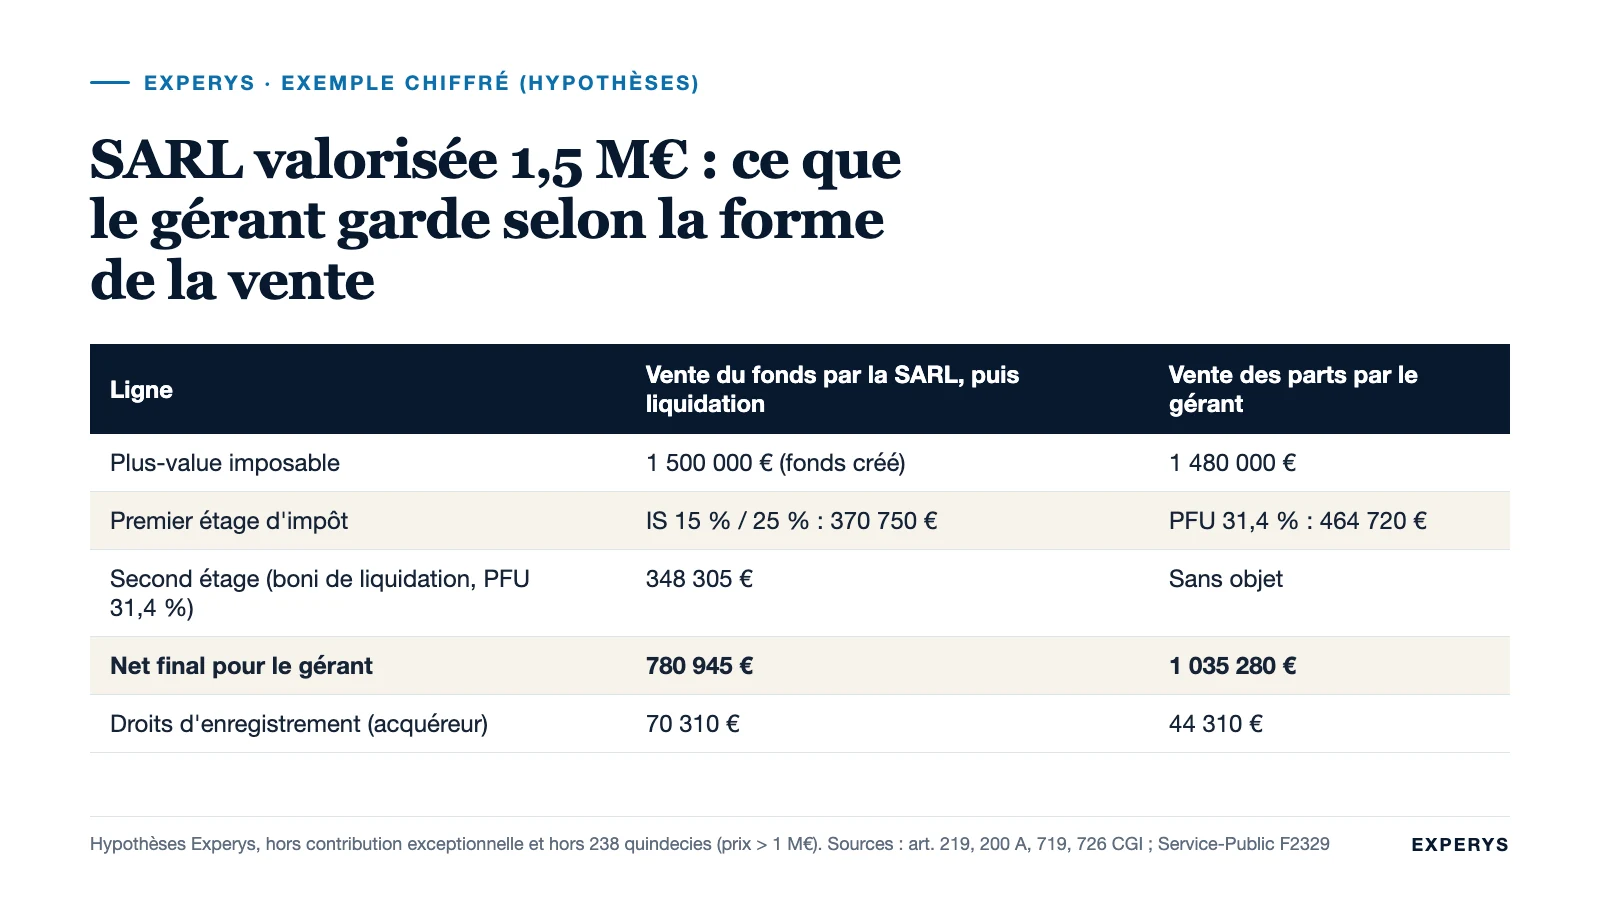
Une SARL de négoce, détenue à 100 % par son gérant qui l’a créée avec 20 000 € de capital, est valorisée 1 500 000 € pour son activité, sans dette financière et avec une trésorerie que l’on suppose nulle après distribution pour simplifier. Le fonds a été créé : sa valeur comptable est nulle. Le gérant ne remplit pas les conditions de l’abattement pour départ à la retraite. Hypothèses posées pour l’exemple, hors contribution exceptionnelle sur les hauts revenus.
| Ligne | Cession du fonds par la SARL, puis liquidation | Cession des parts par le gérant |
|---|---|---|
| Prix | 1 500 000 € encaissés par la SARL | 1 500 000 € encaissés par le gérant |
| Plus-value imposable | 1 500 000 € (valeur comptable nulle) ; 238 quindecies inapplicable au-delà de 1 000 000 € | 1 480 000 € (prix moins 20 000 € de capital) |
| Premier étage d’impôt | IS : 42 500 € × 15 % + 1 457 500 € × 25 % = 370 750 € | PFU 31,4 % : 464 720 € |
| Reste dans la société / chez le cédant | 1 129 250 € dans la SARL | 1 035 280 € chez le gérant |
| Second étage : boni de liquidation distribué au gérant | Boni 1 109 250 € (après remboursement du capital de 20 000 €) × 31,4 % = 348 305 € | Sans objet |
| Net final pour le gérant | 760 945 € (boni net) + 20 000 € de capital = 780 945 € | 1 035 280 € |
| Droits d’enregistrement (acquéreur) | 0 + 5 310 + 65 000 = 70 310 € | (1 500 000 – 23 000) × 3 % = 44 310 € |
L’écart, 254 335 € dans cette hypothèse, tient au second étage d’imposition : le prix du fonds est bloqué dans la société et ne rejoint le patrimoine du gérant qu’après un nouvel impôt. Il disparaît si la SARL n’est pas liquidée mais réinvestit le prix dans une autre activité ou dans des participations, ou si elle est transformée en holding patrimoniale, avec les contraintes que cela suppose. Il se réduit si l’exonération de l’article 238 quindecies joue (fonds valant au plus 500 000 €) ou si le taux réduit couvre une part plus grande du résultat. Et il s’inverse rarement : pour que l’asset deal soit fiscalement préférable au cédant, il faut que le prix reste durablement dans la société. Le calcul complet, ligne par ligne, est détaillé dans notre article sur la vente du fonds d’une société à l’IS.
Quand la cession d’actifs s’impose
Malgré ce qui précède, l’asset deal reste la bonne forme dans des situations précises, que nous rencontrons chaque année :
- L’entreprise est individuelle ou exploitée dans une structure que l’acquéreur ne peut pas ou ne veut pas reprendre (SCP, société avec un passif d’origine indéterminée).
- Seule une branche est vendue : la société conserve ses autres activités, et la branche complète d’activité est le bon véhicule ; l’exonération de l’article 238 quindecies peut s’y appliquer.
- Le passé est trop lourd : contrôle fiscal en cours, contentieux multiples, garanties données à des tiers. L’acquéreur préfère acheter propre plutôt que de négocier une garantie d’actif et de passif qu’il ne pourra pas recouvrer.
- L’acquéreur veut amortir : un fonds acheté s’inscrit à l’actif de l’acquéreur et, dans certains cas, ses éléments incorporels peuvent être amortis ; des titres, non. C’est un argument de prix côté acheteur, que le cédant peut monnayer.
- La société venderesse a un projet pour le prix : réinvestissement, nouvelle activité, patrimoine immobilier à conserver, ce qui neutralise le second étage d’impôt.
Dans tous les autres cas, et en particulier quand un dirigeant vend une société saine pour en disposer du prix, la cession de titres reste la voie de référence. Elle peut être précédée d’une réorganisation qui rapproche les deux formes : sortie de l’immobilier vers une SCI, filialisation d’une branche pour en vendre les titres, distribution de la trésorerie excédentaire avant la vente.
Les erreurs fréquentes
Raisonner sur le prix brut. 1 500 000 € pour le fonds et 1 500 000 € pour les titres ne sont pas la même somme pour le cédant. Le bon comparatif se fait en net dans la poche, après les deux étages d’impôt et après le séquestre.
Croire que l’asset deal permet de choisir ses salariés. L’article L. 1224-1 transfère tous les contrats de travail affectés à l’activité cédée. Une réorganisation avant la vente, si elle est destinée à contourner le texte, est sanctionnée.
Sous-estimer le transfert des contrats. Un fonds dont les dix premiers clients sont sous contrat avec clause d’intuitu personae ne se vend pas sans leur accord ; la due diligence de l’acquéreur le révélera, et le prix suivra.
Oublier que la société venderesse subsiste. Après la vente du fonds, il reste une coquille avec des dettes à payer, des comptes à tenir, une liquidation à conduire ou un projet à mener. Ce temps et ces coûts font partie de l’opération.
Vendre les titres d’une société qui contient l’immobilier. L’acquéreur d’une activité ne veut pas payer les murs, et la présence d’immeubles peut modifier le régime fiscal de la cession. Sortir l’immobilier avant la vente demande du temps et une fiscalité propre.
Laisser l’acquéreur imposer la forme sans contrepartie. Un acquéreur qui exige un asset deal pour se protéger du passif obtient un avantage que le cédant paie en impôt et en séquestre ; cela se traduit dans le prix ou dans l’allègement de la garantie.
Questions fréquentes
Qu’est-ce qu’un asset deal ?
Un asset deal est une cession d’actifs : l’acquéreur achète des éléments identifiés (en France, le plus souvent un fonds de commerce : clientèle, enseigne, droit au bail, matériel, contrats transférables), et non la société qui les détient. La société venderesse encaisse le prix, conserve ses dettes et son historique, puis distribue ou réinvestit. C’est la seule forme possible pour une entreprise individuelle, qui n’a pas de titres à vendre.
Qu’est-ce qu’un share deal ?
Un share deal est une cession de titres : les associés vendent leurs actions ou parts sociales, et l’acquéreur devient propriétaire de la société avec tout ce qu’elle contient, actifs et passifs, contrats, salariés, historique fiscal. Le prix est payé aux associés, pas à la société. L’acquéreur se protège des passifs inconnus par une garantie d’actif et de passif.
Cession de fonds ou cession de parts : que choisir pour vendre son entreprise ?
Pour le dirigeant d’une société, la cession des titres est en général plus favorable : un seul niveau d’imposition (PFU de 31,4 % sur la plus-value, avec les abattements éventuels), le prix encaissé sans séquestre, pas de liquidation de la société ensuite. La cession du fonds s’impose quand l’acquéreur refuse le passif ou l’historique, quand seule une branche est vendue, ou quand l’entreprise est individuelle. Elle coûte au cédant deux étages d’impôt si la société est à l’IS et distribue le prix.
Les salariés suivent-ils l’entreprise dans une cession d’actifs ?
Oui. L’article L. 1224-1 du Code du travail impose le maintien de tous les contrats de travail en cours lorsque le fonds est vendu ou transformé : les salariés affectés à l’activité cédée passent chez l’acquéreur avec leur ancienneté et leurs conditions. L’acheteur d’un fonds ne peut donc pas « trier » le personnel ; ce qu’il peut choisir, ce sont les autres actifs et les contrats commerciaux.
Sources
- Bpifrance Création, « Je cède un fonds de commerce ou des titres de société ? »
- Article L. 1224-1 du Code du travail : maintien des contrats de travail.
- Code de commerce, articles L. 141-12 et L. 141-14 : publicité de la vente du fonds et opposition des créanciers.
- Article 1684, article 201, article 257 bis, article 219, article 238 quindecies et article 726 du CGI.
- BOFiP, BOI-ENR-DMTOM-10-20-20 : barème des droits sur cession de fonds, taxes additionnelles comprises.
- Service-Public, prélèvements sociaux sur les revenus du capital : 18,6 % sur les revenus 2026. Textes consultés dans leur version en vigueur à la date de rédaction.
L’exemple chiffré repose sur des hypothèses simplifiées ; la fiscalité réelle dépend de la situation du cédant, de la société et de l’acquéreur, et se valide avec un avocat fiscaliste. Le choix de la forme de la cession est l’une des premières décisions que nous prenons avec le dirigeant qui nous confie la vente de son entreprise. Pour en parler, échangez avec un associé.
 LinkedIn
 E-mail
 Contactez-nous