
 06 95 12 82 58
Reprendre à la barre du tribunal est la seule façon de reprendre une entreprise en laissant son passif derrière soi. La contrepartie est un formalisme strict : l’offre se rédige selon un modèle imposé par la loi, se dépose dans un calendrier serré, et lie son auteur dès qu’elle est remise. Cet article décrit ce qu’elle doit contenir, comment elle est jugée, ce qu’il advient des salariés et des contrats, et ce que coûte réellement une reprise dont le prix n’est qu’une partie. Il complète notre vue d’ensemble sur la reprise d’entreprise en difficulté, in bonis ou à la barre.
Sommaire
- Dans quel cadre l’offre est déposée, et qui peut la présenter
- Le contenu obligatoire de l’offre : neuf rubriques
- Le calendrier : dépôt, amélioration, audience, jugement
- Les salariés repris : ce que vous prenez, ce que vous ne prenez pas
- Contrats, biens grevés et interdiction de revendre
- Le prix, le financement et les garanties d’exécution
- Cas type : deux offres sur une menuiserie industrielle
- Les erreurs qui font écarter une offre
- Questions fréquentes
Dans quel cadre l’offre est déposée, et qui peut la présenter
La cession de l’entreprise en liquidation judiciaire « a pour but d’assurer le maintien d’activités susceptibles d’exploitation autonome, de tout ou partie des emplois qui y sont attachés et d’apurer le passif » (article L. 642-1 du code de commerce). Elle peut être totale ou partielle ; dans ce dernier cas, elle porte sur un ensemble d’éléments d’exploitation formant une ou plusieurs branches complètes et autonomes d’activité. Le même régime s’applique en redressement judiciaire lorsque le tribunal ordonne la cession, à la demande de l’administrateur, parce que les plans proposés sont manifestement insusceptibles de permettre le redressement (article L. 631-22). En redressement, les tiers sont d’ailleurs admis à soumettre des offres dès l’ouverture de la procédure (article L. 631-13) : il n’est pas nécessaire d’attendre l’échec du plan de continuation.
Le contexte n’est pas anecdotique. Sur les douze mois arrêtés à fin juillet 2026, la Banque de France comptabilise 70 605 défaillances d’entreprises, en hausse de 4,6 % sur un an ; l’immense majorité concerne des TPE et des PME. Le flux de dossiers de cession n’a jamais été aussi fourni, et la concurrence entre candidats sur les bons actifs non plus.
Tout le monde ne peut pas candidater. Le débiteur, les dirigeants de droit ou de fait de la personne morale en liquidation, leurs parents ou alliés jusqu’au deuxième degré inclus et les personnes ayant eu la qualité de contrôleur pendant la procédure ne sont pas admis à présenter une offre, directement ou par personne interposée (article L. 642-3). Ils ne peuvent pas non plus acquérir les biens cédés dans les cinq ans qui suivent, ni des titres d’une société qui les détiendrait. Le tribunal peut déroger à cette interdiction par jugement spécialement motivé, sur requête du ministère public et après avis des contrôleurs ; c’est rare, et cela ne s’improvise pas. Tout acte passé en violation de cette règle est annulable pendant trois ans. Un ancien dirigeant qui souhaite reprendre par l’intermédiaire d’un proche ou d’un salarié de confiance s’expose donc à voir la cession annulée, avec les conséquences que l’on imagine pour l’activité.
Le contenu obligatoire de l’offre : neuf rubriques
L’article L. 642-2 II impose que toute offre soit écrite et comporte neuf séries d’indications. Ce n’est pas une liste indicative : une offre incomplète peut être déclarée irrecevable, et elle sera de toute façon jugée moins crédible qu’une offre concurrente complète. Le tableau ci-dessous reprend chaque rubrique et ce que, dans notre expérience, le liquidateur et le tribunal attendent derrière le texte.
| Rubrique (L. 642-2 II) | Ce que le tribunal attend concrètement |
|---|---|
| 1. Désignation précise des biens, droits et contrats inclus dans l’offre | Une liste nominative : matériel (avec l’inventaire du commissaire de justice), stocks, marques, noms de domaine, bail commercial, contrats clients et fournisseurs, licences. Ce qui n’est pas listé n’est pas repris. |
| 2. Prévisions d’activité et de financement | Un compte de résultat prévisionnel sur trois ans et un plan de financement montrant d’où vient l’argent du prix et du redémarrage. |
| 3. Prix offert, modalités de règlement, qualité des apporteurs de capitaux et garanties souscrites | Un prix ferme, payé comptant au jour de la cession dans la quasi-totalité des cas, avec attestation bancaire ou garantie à première demande. L’identité et la surface financière de ceux qui financent. |
| 4. Date de réalisation de la cession | Une date compatible avec le calendrier de la procédure et la poursuite d’activité autorisée. |
| 5. Niveau et perspectives d’emploi justifiés par l’activité considérée | Le nombre de postes repris par catégorie, et l’explication du choix : pourquoi 22 sur 32, et pourquoi ceux-là. |
| 6. Garanties souscrites en vue d’assurer l’exécution de l’offre | Caution bancaire, séquestre, engagement de la société mère : ce qui permet au tribunal de croire que l’offre sera tenue. |
| 7. Prévisions de cession d’actifs au cours des deux années suivant la cession | Ce que vous comptez revendre, et pourquoi. Le silence sur ce point, puis une revente rapide, se retourne contre le repreneur (voir L. 642-9 plus bas). |
| 8. Durée de chacun des engagements pris par l’auteur de l’offre | Combien de temps vous vous engagez à maintenir l’activité et l’emploi. Un engagement sans durée est un engagement faible. |
| 9. Modalités de financement des garanties financières environnementales, le cas échéant | Pour les installations classées : comment vous reprenez les obligations de remise en état. |
À ces rubriques s’ajoutent les pièces demandées par les greffes. La notice du greffe du tribunal des activités économiques de Paris destinée aux candidats liste, outre une note de présentation, un extrait Kbis de moins de trois mois et les trois derniers bilans du candidat ; pour une société à constituer, les comptes de l’associé principal, le montant du capital initial et le projet de statuts, à produire avant l’audience d’examen des offres. Le candidat doit aussi attester qu’il ne tombe pas sous le coup des interdictions de l’article L. 642-3 et, lorsque cela lui est demandé, produire ses comptes annuels des trois derniers exercices et des comptes prévisionnels (article R. 642-1).
Un point que nous répétons à chaque candidat : l’offre ne peut contenir aucune condition suspensive. Pas de « sous réserve d’obtention du financement », pas de « sous réserve d’audit satisfaisant ». Le financement est justifié dans l’offre, l’audit se fait avant, sur le dossier de cession remis par le liquidateur et lors de la visite du site. C’est l’inverse d’une acquisition classique, où l’on signe une lettre d’intention avant d’auditer. Notre checklist de due diligence d’acquisition reste utilisable, à condition de la comprimer dans le temps imparti.
Le calendrier : dépôt, amélioration, audience, jugement
Lorsque le tribunal estime la cession envisageable, il autorise la poursuite de l’activité et fixe le délai dans lequel les offres doivent être remises au liquidateur (article L. 642-2 I). En pratique, le liquidateur publie un appel d’offres, constitue un dossier de cession (présentation de l’entreprise, inventaire, comptes, contrats, effectif) et le remet aux candidats qui en font la demande, généralement contre engagement de confidentialité.
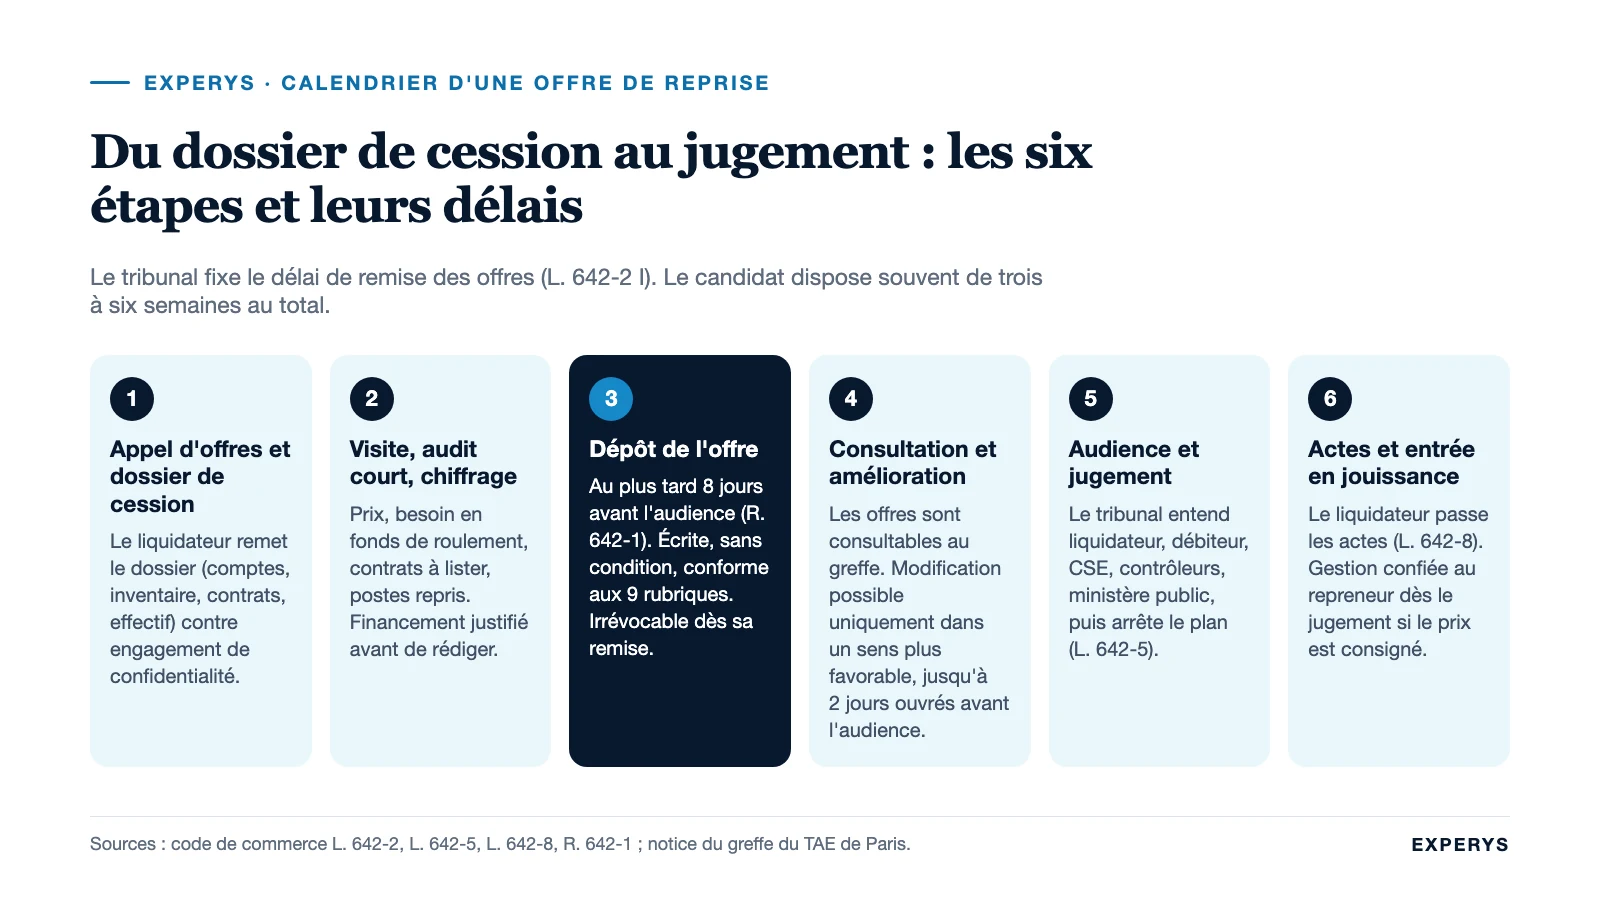
- Dépôt. Les offres sont remises au liquidateur au plus tard huit jours avant la date de l’audience d’examen des offres (article R. 642-1). Le liquidateur en informe le débiteur, le représentant des salariés et les contrôleurs, et les dépose au greffe, où tout intéressé peut en prendre connaissance (L. 642-2 IV). En liquidation, on ne connaît donc pas les offres concurrentes au moment de déposer la sienne, mais elles deviennent consultables ensuite.
- Amélioration. Une offre ne peut être modifiée que dans un sens plus favorable aux objectifs de la cession (emploi, créanciers, garanties), et aucune modification n’est recevable moins de deux jours ouvrés avant l’audience (R. 642-1). C’est la fenêtre dans laquelle on relève son prix ou le nombre de postes après avoir lu les offres concurrentes au greffe.
- Irrévocabilité. L’offre lie son auteur jusqu’à la décision du tribunal arrêtant le plan ; elle ne peut être retirée (L. 642-2 V). Déposer « pour voir » n’existe pas.
- Audience et jugement. Le tribunal entend le débiteur, le liquidateur, l’administrateur s’il y en a un, les représentants du comité social et économique et les contrôleurs, recueille l’avis du ministère public, puis retient l’offre et arrête le plan (L. 642-5). Le jugement rend le plan applicable à tous.
- Exécution. Le liquidateur passe tous les actes nécessaires à la réalisation de la cession (L. 642-8). Dans l’attente de leur accomplissement, le tribunal peut confier au cessionnaire, à sa demande et sous sa responsabilité, la gestion de l’entreprise cédée, à condition que le prix soit consigné ou qu’une garantie équivalente soit fournie. C’est ce qui permet de reprendre l’exploitation dès le lendemain du jugement.
Le délai entre l’appel d’offres et l’audience varie d’un tribunal et d’un dossier à l’autre ; la notice parisienne évoque un minimum de quinze jours entre l’expiration du délai de dépôt et l’audience en redressement judiciaire. Concrètement, un candidat dispose souvent de trois à six semaines entre la découverte du dossier et le dépôt. Il faut avoir son financement, son conseil et son avocat prêts avant de commencer.
Les salariés repris : ce que vous prenez, ce que vous ne prenez pas
L’emploi est le premier des trois critères de l’article L. 642-5 : le tribunal retient l’offre « qui permet dans les meilleures conditions d’assurer le plus durablement l’emploi attaché à l’ensemble cédé ». Une offre qui reprend plus de postes, avec un plan crédible, part avec un avantage réel sur une offre mieux-disante en prix. Ce n’est pas une règle absolue : le paiement des créanciers et les garanties d’exécution pèsent aussi, et un tribunal préfère 20 emplois solides à 30 emplois promis par un candidat sans surface financière.
Le mécanisme est le suivant. Les contrats de travail attachés à l’ensemble cédé sont transférés au cessionnaire en application de l’article L. 1224-1 du code du travail. Lorsque le plan prévoit des licenciements pour motif économique, ils sont prononcés par le liquidateur, et non par le repreneur, dans le délai d’un mois après le jugement, sur simple notification, après consultation du comité social et économique avant l’audience (L. 642-5). Lorsqu’un plan de sauvegarde de l’emploi est requis, les délais dont dispose l’administration pour le valider ou l’homologuer sont ramenés à huit jours en redressement et à quatre jours en liquidation (article L. 1233-58 du code du travail). L’offre indique donc le nombre de postes maintenus par catégorie professionnelle ; la désignation nominative des salariés licenciés relève ensuite du liquidateur, en application des critères d’ordre. Un candidat qui rédige son offre en nommant les salariés qu’il veut garder prend un risque de contestation.
Ce que vous ne reprenez pas : les obligations antérieures. Le nouvel employeur n’est pas tenu des obligations qui incombaient à l’ancien lorsque la substitution intervient dans le cadre d’une procédure de sauvegarde, de redressement ou de liquidation judiciaire (article L. 1224-2). Les salaires impayés, les congés acquis avant la cession, les indemnités de licenciement des salariés non repris sont pris en charge par la procédure et, à défaut d’actif disponible, par le régime de garantie des salaires. Les salariés repris conservent en revanche leur ancienneté et leur contrat tel qu’il existe au jour de la cession.
Deux vérifications à faire dans le dossier de cession : les engagements unilatéraux et usages en vigueur (primes, treizième mois) qui suivront les contrats, et les accords collectifs applicables, dont le sort après transfert doit être anticipé. Ce sont des sujets qui ne changent pas la décision du tribunal mais qui changent votre masse salariale de la deuxième année.
Contrats, biens grevés et interdiction de revendre
Trois articles gouvernent ce que vous emportez et ce que vous pouvez en faire.
Le jugement arrêtant le plan emporte cession des contrats de crédit-bail, de location ou de fourniture de biens ou services nécessaires au maintien de l’activité, que le tribunal détermine au vu des observations des cocontractants (article L. 642-7). Ces contrats s’exécutent aux conditions en vigueur au jour de l’ouverture de la procédure, nonobstant toute clause contraire : un bailleur ne peut pas exiger un nouveau loyer, un fournisseur ne peut pas modifier ses tarifs à cette occasion. Pour un crédit-bail, l’option d’achat n’est exerçable que si vous payez les sommes restant dues dans la limite de la valeur du bien fixée d’un commun accord ou par le tribunal. Il faut donc lister dans l’offre tous les contrats dont vous avez besoin, bail en tête, et vérifier que les cocontractants ont été mis en mesure de présenter leurs observations.
Lorsqu’un bien cédé est grevé d’une sûreté garantissant le crédit qui a servi à le financer, le repreneur est tenu de payer les échéances restant dues à compter du transfert de propriété (article L. 642-12). Autrement dit, la machine financée par un prêt affecté vient avec le prêt. C’est un poste à chiffrer avant de fixer son prix : un parc de véhicules ou une ligne de production achetés à crédit peuvent représenter plus que le prix de cession lui-même.
Enfin, tant que le prix de cession n’est pas intégralement payé, le cessionnaire ne peut, à l’exception des stocks, aliéner ou donner en location-gérance les biens acquis (article L. 642-9). Le tribunal peut l’autoriser sur rapport du liquidateur, en tenant compte des garanties offertes. Toute substitution de cessionnaire doit avoir été autorisée par le tribunal dans le jugement, et l’auteur de l’offre reste garant solidairement de l’exécution des engagements. D’où un conseil de rédaction : si vous comptez loger l’actif dans une société en cours de constitution, prévoyez expressément la faculté de substitution dans l’offre, en sachant que vous resterez tenu personnellement.
Le prix, le financement et les garanties d’exécution
Le prix d’une reprise à la barre est rarement le poste le plus lourd. Vous achetez des actifs, sans la trésorerie ni les créances clients, qui restent dans la liquidation ; il faut donc financer l’intégralité du besoin en fonds de roulement dès le premier jour, reconstituer la confiance des fournisseurs qui ont été impayés et souvent obtenir un paiement comptant de leur part, et absorber les frais de transfert. Sur le financement lui-même, nos observations tiennent en trois points, détaillés dans notre article sur le financement du rachat d’une entreprise.
- Le prix se paie comptant ; une banque finance rarement l’acquisition d’actifs en liquidation sans apport substantiel, et jamais dans le délai de dépôt de l’offre si le dossier n’a pas été préparé avant.
- Les garanties d’exécution sont lues avec attention : une attestation de fonds disponibles, une caution bancaire ou la consignation du prix chez le liquidateur valent plus qu’une promesse de financement.
- Le besoin en fonds de roulement se calcule sur le cycle réel de l’activité, avec des fournisseurs qui exigeront du comptant pendant plusieurs mois. C’est ce poste qui fait échouer les reprises réussies devant le tribunal.
Sur le prix symbolique, notre position est nette : il fonctionne lorsque les actifs valent peu et que l’emploi repris est important ; il est écarté lorsque l’inventaire montre un matériel dont la vente aux enchères rapporterait davantage aux créanciers. Le tribunal compare toujours l’offre de reprise à ce que donnerait une liquidation pure et simple des actifs. Pour la logique économique de ces dossiers, voir racheter une entreprise pour 1 euro.
Cas type : deux offres sur une menuiserie industrielle
Une menuiserie industrielle de 32 salariés, 5,5 M€ de chiffre d’affaires, est placée en liquidation judiciaire avec poursuite d’activité. L’inventaire valorise le matériel à 320 000 € en valeur de liquidation ; les stocks sont estimés à 90 000 € ; le bail porte sur un atelier de 4 000 m². Deux offres sont déposées.
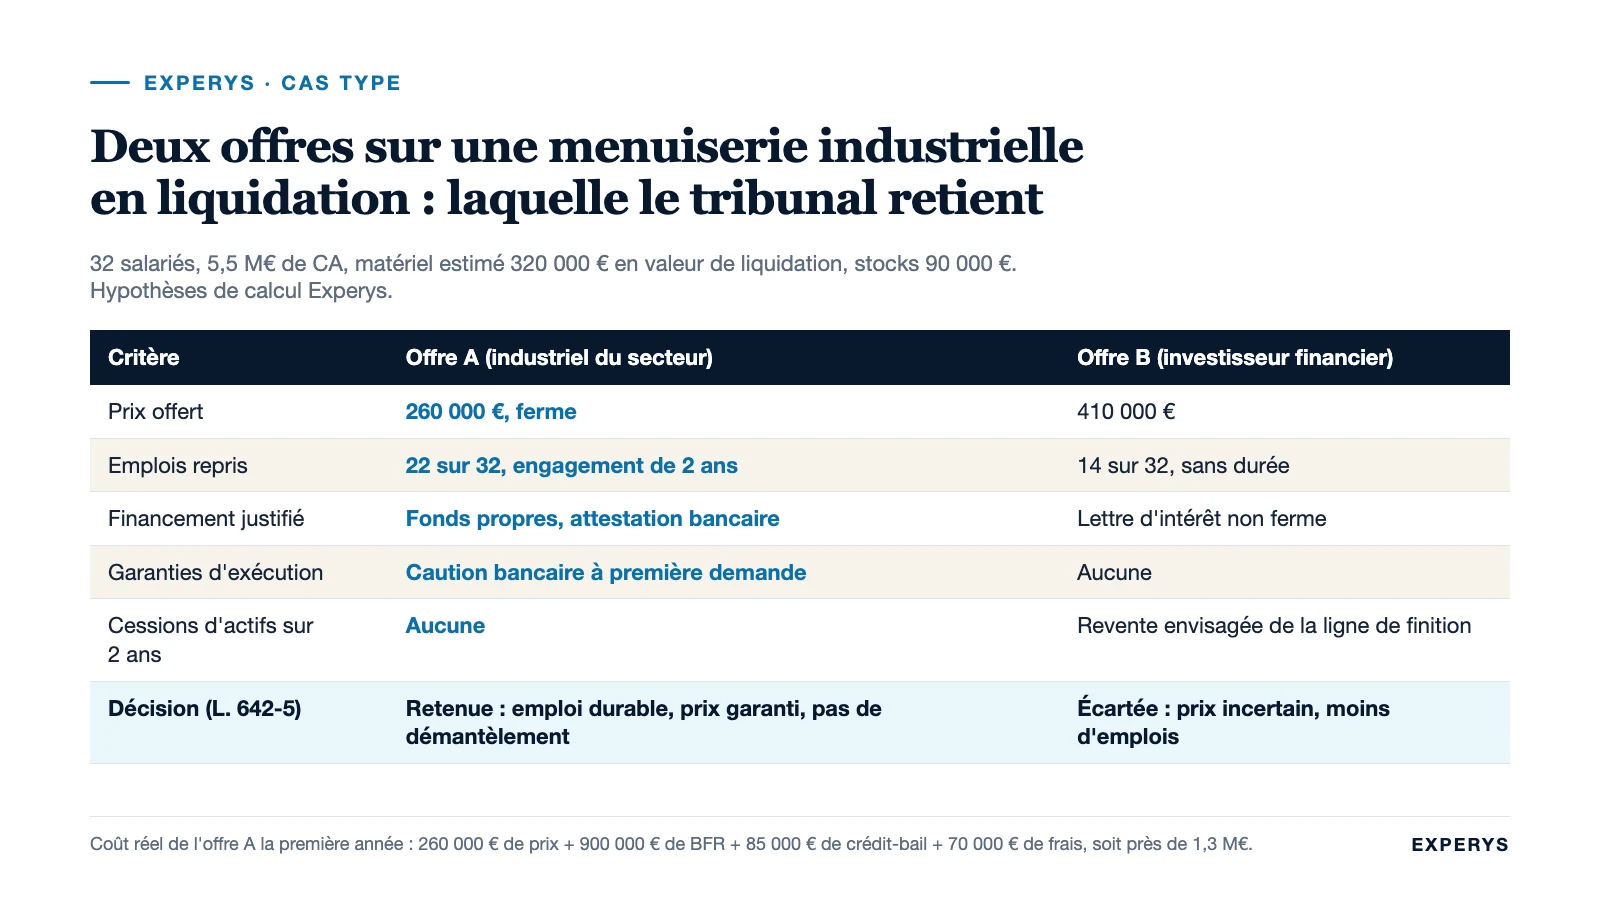
| Critère | Offre A (industriel du secteur) | Offre B (investisseur financier) |
|---|---|---|
| Prix offert | 260 000 € (matériel, stocks, marque, bail, contrats) | 410 000 € |
| Emplois repris | 22 sur 32, engagement de maintien de 2 ans | 14 sur 32, sans durée d’engagement |
| Financement justifié | Fonds propres du groupe, attestation bancaire de disponibilité | Lettre d’intérêt d’un prêteur, non ferme |
| Garanties d’exécution | Caution bancaire à première demande couvrant le prix | Aucune |
| Cessions d’actifs prévues sur 2 ans | Aucune | Revente envisagée de la ligne de finition |
Le tribunal retient l’offre A. Elle assure plus durablement l’emploi, avec un engagement daté ; son prix, inférieur, est ferme et garanti, ce qui vaut mieux pour les créanciers qu’un prix supérieur incertain ; et elle ne prévoit pas de démantèlement. Le coût réel pour le repreneur A, la première année, se décompose ainsi (hypothèses de calcul) : prix 260 000 € ; besoin en fonds de roulement à financer intégralement, soit environ 60 jours de chiffre d’affaires, 900 000 € ; échéances de crédit-bail reprises sur la ligne de production, 85 000 € par an ; frais de conseil, d’acte et de transfert, 70 000 €. Soit près de 1,3 M€ de fonds à mobiliser pour un prix de cession de 260 000 €. C’est ce ratio, cinq fois le prix, qu’il faut avoir en tête avant de se réjouir d’une bonne affaire.
Les erreurs qui font écarter une offre
La première est la condition suspensive, déjà évoquée : une offre conditionnelle n’est pas une offre. La deuxième est l’oubli d’un contrat ou d’un actif dans la liste de l’article L. 642-2 : le nom de domaine, la licence logicielle, le contrat de maintenance de la machine principale. Ce qui n’est pas listé ne suit pas, et le liquidateur n’a aucune obligation de le céder ensuite à un prix raisonnable.
La troisième est le prix déconnecté de l’inventaire : proposer 30 000 € pour un matériel estimé 300 000 € en liquidation, sans reprise d’emploi significative, c’est demander au tribunal de sacrifier les créanciers sans contrepartie. La quatrième est l’absence de garantie d’exécution ; entre deux offres proches, celle qui est cautionnée l’emporte. La cinquième est de nommer les salariés dans l’offre plutôt que de fixer des postes par catégorie. La sixième est de déposer sans avoir visité le site ni rencontré l’encadrement : un tribunal lit dans une offre si son auteur connaît l’entreprise. La septième, enfin, est de sous-estimer le fonds de roulement, et de gagner l’audience pour perdre l’entreprise six mois plus tard.
Nous accompagnons les candidats du dossier de cession jusqu’à l’audience : lecture du dossier, chiffrage du prix et du besoin en fonds de roulement, rédaction de l’offre avec l’avocat, préparation des garanties. Le calendrier ne pardonne pas l’improvisation ; il faut arriver avec un financement et un conseil déjà en place.
Questions fréquentes
Comment faire une offre sur une liquidation judiciaire ?
Demander le dossier de cession au liquidateur, visiter l’entreprise, chiffrer le prix et le besoin en fonds de roulement, puis rédiger une offre écrite conforme à l’article L. 642-2 du code de commerce : biens et contrats repris, prévisions, prix et garanties, emplois, date de réalisation, durée des engagements. L’offre se dépose auprès du liquidateur au plus tard huit jours avant l’audience et ne peut plus être retirée.
Comment acheter une entreprise en liquidation judiciaire sans reprendre ses dettes ?
En passant par le plan de cession : vous reprenez les biens, droits et contrats désignés dans votre offre, et le passif antérieur reste dans la procédure. Le nouvel employeur n’est pas tenu des obligations de l’ancien envers les salariés repris (article L. 1224-2 du code du travail). Seules exceptions : les échéances des crédits ayant financé un bien grevé que vous reprenez (article L. 642-12).
Où acheter une entreprise en liquidation judiciaire ?
Les jugements d’ouverture sont publiés au Bodacc, consultable gratuitement avec des alertes par département. Les appels d’offres de cession sont diffusés par les liquidateurs et administrateurs judiciaires sur leurs sites et par les greffes des tribunaux de commerce et des tribunaux des activités économiques. Les conseils en cession reçoivent aussi ces dossiers en amont.
Peut-on modifier ou retirer une offre de reprise après l’avoir déposée ?
Non pour le retrait : l’offre lie son auteur jusqu’au jugement (L. 642-2 V). Oui pour l’amélioration : elle ne peut être modifiée que dans un sens plus favorable à l’emploi, aux créanciers ou aux garanties, et aucune modification n’est recevable moins de deux jours ouvrés avant l’audience (R. 642-1).
Quelle différence entre un plan de cession en liquidation et en redressement judiciaire ?
Le contenu de l’offre et les critères de choix sont les mêmes. En redressement, les offres peuvent être déposées dès l’ouverture auprès de l’administrateur (L. 631-13) et la cession est ordonnée si aucun plan de continuation n’est possible (L. 631-22). En liquidation, l’entreprise a déjà cessé d’être en mesure de se redresser, la poursuite d’activité est temporaire et le calendrier plus court.
Sources
- Article L. 642-1, L. 642-2, L. 642-3, L. 642-5, L. 642-7, L. 642-8, L. 642-9 et L. 642-12 du code de commerce, versions en vigueur.
- Article R. 642-1 du code de commerce (délai de dépôt, modification des offres).
- Article L. 631-13 et L. 631-22 du code de commerce (offres en redressement judiciaire).
- Article L. 1224-1, L. 1224-2 et L. 1233-58 du code du travail.
- Greffe du tribunal des activités économiques de Paris, notice d’information des candidats à la reprise.
- Banque de France, Défaillances d’entreprises, juillet 2026 (publication du 4 septembre 2026).
Textes consultés le 24 septembre 2026. Les montants du cas type sont des hypothèses de calcul.
Vous avez repéré un dossier de cession et le délai court ? Le cabinet intervient en conseil en acquisition d’entreprise, y compris à la barre du tribunal, du chiffrage de l’offre à l’audience : échanger avec un associé.
 LinkedIn
 E-mail
 Contactez-nous