
 06 95 12 82 58
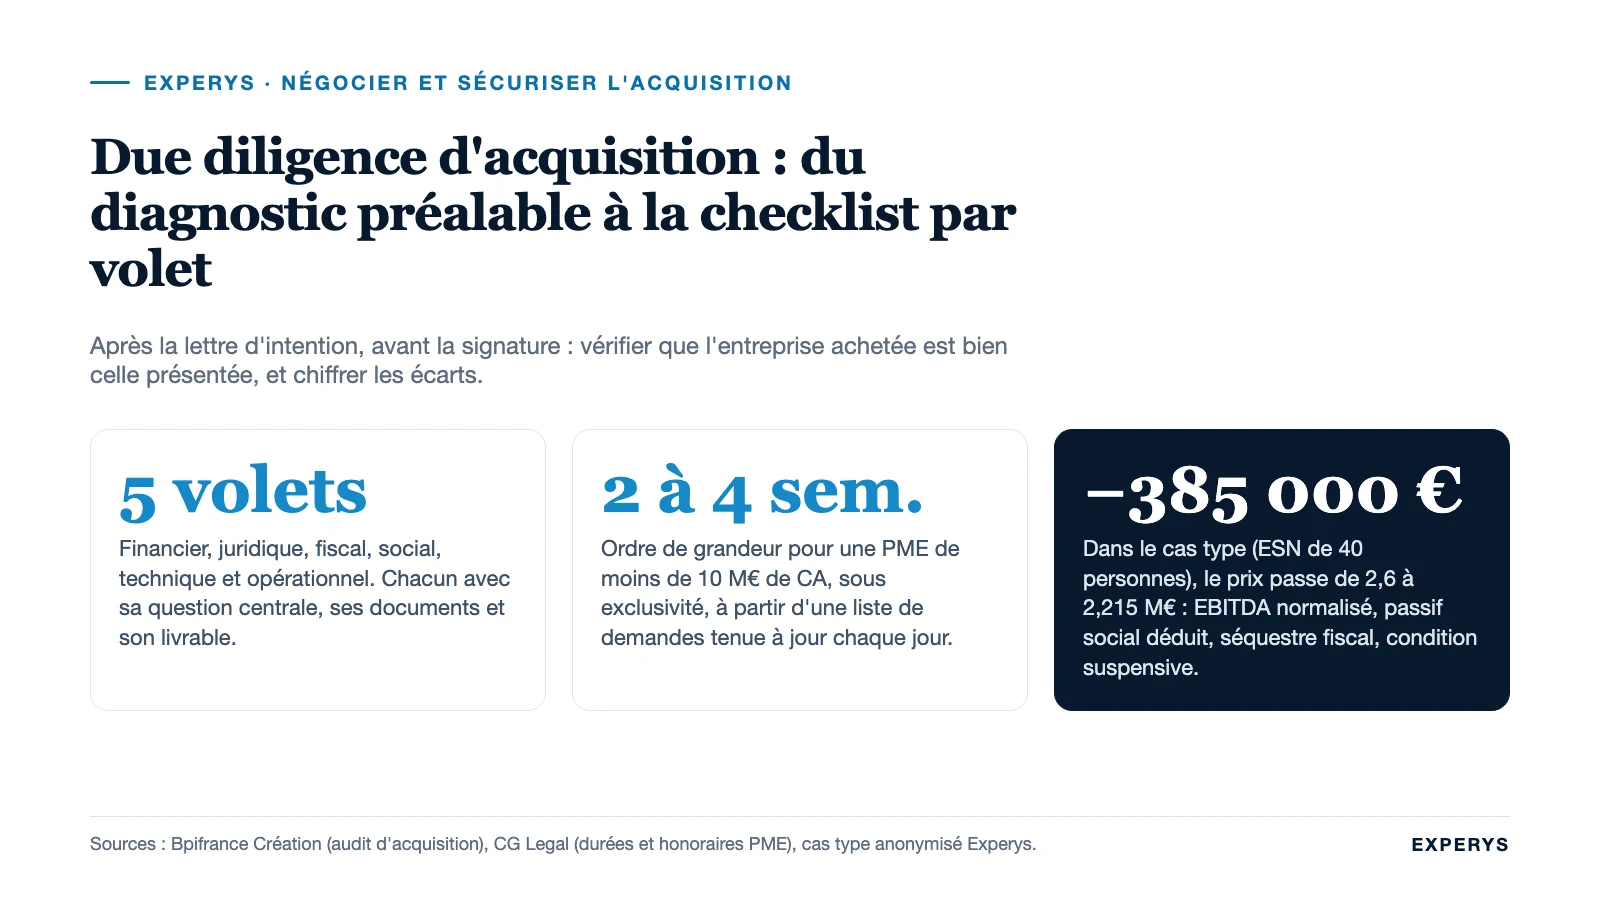
Aucune acquisition d’entreprise ne se signe sur la foi d’un mémorandum. Entre le moment où le prix est arrêté dans la lettre d’intention et celui où l’acte est signé, l’acquéreur dispose d’une fenêtre pour vérifier, chiffrer et renégocier : c’est la due diligence, ou audit d’acquisition. Cet article est écrit du point de vue du repreneur. Il distingue le diagnostic préalable de l’audit proprement dit, propose une checklist par volet, montre sur un cas type comment les constats se traduisent en prix et en garanties, et liste les erreurs que nous voyons le plus souvent. Pour la définition générale et le déroulement côté cédant, voir due diligence : définition, volets et déroulement.
Sommaire
- Diagnostic préalable et audit d’acquisition : deux temps
- Cadrer la due diligence : périmètre, budget, délai, data room
- Checklist financière
- Checklist juridique et fiscale
- Checklist sociale
- Due diligence technique, opérationnelle et sectorielle
- Exemple : ce que l’audit d’une ESN de 40 personnes a changé au prix
- Les erreurs des acquéreurs
- Questions fréquentes
Diagnostic préalable et audit d’acquisition : deux temps
Bpifrance Création formule la distinction avec justesse : le diagnostic de l’entreprise sert à s’informer progressivement, l’audit d’acquisition a pour objectif de vérifier l’absence d’écart entre le diagnostic et la réalité. Le diagnostic, c’est ce que vous faites avant de vous engager : lecture du dossier de présentation, visites, rencontres avec le dirigeant, premiers retraitements, analyse du marché. Il aboutit à une conviction et à un prix, écrits dans la lettre d’intention. L’audit, c’est ce que vous faites après, sous exclusivité, avec accès aux documents internes : il confirme ou infirme la conviction, et chiffre les écarts.
Cette chronologie est standard : les audits sont réalisés après la signature de la lettre d’intention et avant la conclusion définitive, selon Bpifrance Création. Elle a une conséquence pratique : la lettre d’intention doit prévoir ce qui se passe si l’audit révèle un écart. Une clause de révision du prix, des seuils au-delà desquels l’acquéreur peut se retirer sans indemnité, et une durée d’exclusivité compatible avec le travail à faire. Le repreneur qui signe une lettre d’intention à prix ferme, sans condition d’audit satisfaisant, a déjà perdu la négociation qui suit.
Qui la réalise ? Bpifrance Création cite les experts-comptables, les commissaires aux comptes, les avocats spécialisés, les notaires, les banquiers et les cabinets spécialisés. En pratique, pour une PME, un expert-comptable mène le volet financier et fiscal, un avocat le volet juridique et social, et le conseil en acquisition coordonne l’ensemble, traduit les constats en positions de négociation et garde le calendrier. Le repreneur lui-même conduit le volet opérationnel : personne ne connaît mieux que lui le métier qu’il achète.
Cadrer la due diligence : périmètre, budget, délai, data room
Une due diligence sans cadrage coûte cher et rend tard. Trois décisions à prendre avant la première demande de document. Le périmètre : tous les volets, ou seulement ceux où le risque est réel ? Une société de services sans immobilier ni installation classée n’a pas besoin d’un audit environnemental ; une société de nettoyage a besoin d’un audit social lourd. Le délai : deux à quatre semaines pour une PME de moins de 10 M€ de chiffre d’affaires est un ordre de grandeur cité par des cabinets d’avocats spécialisés, qui indiquent des honoraires juridiques de 5 000 à 20 000 € hors taxes pour cette taille d’entreprise (CG Legal) ; le volet financier s’ajoute. Ces chiffres varient avec le périmètre et la qualité de la documentation ; ils donnent une idée de ce qu’un acquéreur doit budgéter au-delà du prix. Le mode d’accès : une data room, physique ou virtuelle, organisée par le cédant à partir de votre liste de demandes.
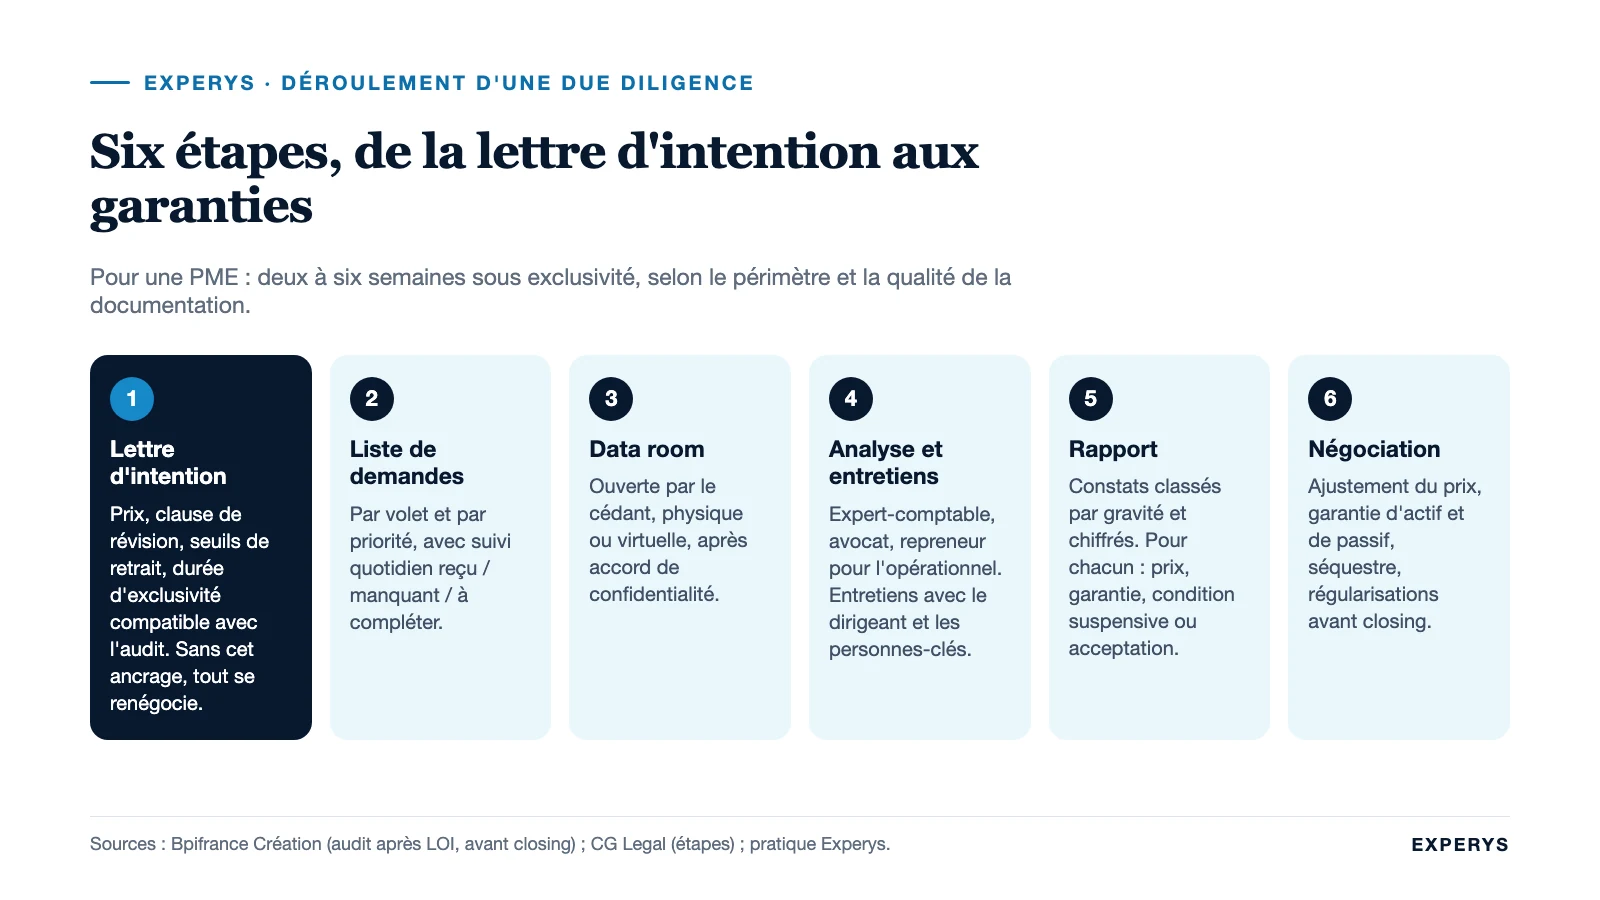
Cette liste de demandes, ou request list, est le document central. Elle s’organise par volet et par priorité, avec une colonne « reçu / manquant / à compléter » que l’on met à jour chaque jour. Notre questionnaire de due diligence en donne les rubriques ; le tableau ci-dessous résume, pour chaque volet, la question à laquelle il répond, les documents de base et le livrable attendu.
| Volet | Question centrale | Documents de base | Livrable |
|---|---|---|---|
| Financier | L’EBITDA et la trésorerie sont-ils ceux annoncés, et récurrents ? | Comptes et liasses sur 3 ans, grand livre, balances mensuelles, situations de trésorerie, budget | EBITDA normalisé, dette nette ajustée, BFR normatif, points d’attention chiffrés |
| Juridique | La société détient-elle ce qu’elle exploite, et peut-elle changer de mains sans le perdre ? | Statuts, registres, pactes, contrats clients et fournisseurs, baux, marques, assurances, litiges | Cartographie des risques, clauses de changement de contrôle, liste des consentements à obtenir |
| Fiscal | Y a-t-il un passif fiscal latent sur les exercices non prescrits ? | Déclarations IS, TVA, CFE/CVAE, contrôles passés, rescrits, crédits d’impôt, conventions intragroupe | Risques chiffrés par exercice, recommandations de garantie spécifique |
| Social | Que coûte réellement l’effectif, et que reprend-on avec lui ? | Registre du personnel, contrats, accords, DUERP, contentieux, URSSAF, épargne salariale, bulletins | Passif social non provisionné, risques de requalification, coût de la transition |
| Technique et opérationnel | L’outil de production et les systèmes tiendront-ils sans le cédant ? | Inventaire, contrats de maintenance, SI et licences, sauvegardes, procédures, certifications | Investissements à prévoir, dépendances, plan des 100 premiers jours |
Checklist financière
Le volet financier ne consiste pas à refaire la comptabilité, mais à répondre à quatre questions.
La qualité de l’EBITDA
- Rapprocher le chiffre d’affaires comptable des facturations et des encaissements ; repérer les facturations de fin d’exercice et les avoirs de début d’exercice suivant.
- Retraiter la rémunération du dirigeant et de sa famille, les charges personnelles passées en frais, les loyers hors marché versés à une SCI liée, les éléments non récurrents (litige, prime exceptionnelle, cession d’actif).
- Vérifier que les retraitements du cédant sont documentés et symétriques : un salaire retiré doit être remplacé par celui du repreneur et de ceux qu’il devra recruter. Notre méthode est décrite dans normaliser l’EBE avant une évaluation.
- Analyser la marge par client, par contrat et par mois sur 24 à 36 mois ; une marge globale stable peut cacher un client rentable qui s’en va et dix clients déficitaires qui restent.
Le besoin en fonds de roulement et la trésorerie
- Reconstituer le BFR mois par mois sur 12 mois, pas seulement à la clôture ; identifier le point bas de trésorerie et la saisonnalité.
- Examiner la balance âgée clients (créances de plus de 90 jours, litiges, clients douteux non provisionnés) et fournisseurs (retards, échéanciers négociés).
- Vérifier les stocks : rotation, obsolescence, méthode de valorisation, écarts d’inventaire.
La dette nette et ce qui lui ressemble
- Emprunts, crédits-baux, comptes courants d’associés, affacturage, découverts, dettes fiscales et sociales échues, dividendes votés non versés.
- Éléments assimilés à de la dette : provisions pour litiges, indemnités de fin de carrière non provisionnées, retards de paiement fournisseurs anormaux, investissements différés.
- Engagements hors bilan : cautions données, garanties, contrats à long terme, clauses de retour à meilleure fortune.
Le prévisionnel
Le budget de l’exercice en cours et son avancement à la date de l’audit disent plus que les trois derniers bilans. Un écart entre le budget et le réalisé au sixième mois est le premier argument de renégociation.
Checklist juridique et fiscale
Le volet juridique répond à une question simple : la société détient-elle ce qu’elle exploite, et le conserve-t-elle après le changement d’actionnaire ?
- Corporate. Statuts à jour, registres des décisions, chaîne de propriété des titres depuis l’origine, pactes d’associés, clauses d’agrément et de préemption, titres nantis.
- Contrats. Les 20 premiers contrats clients et fournisseurs lus en entier, avec relevé des clauses de changement de contrôle, d’intuitu personae, d’exclusivité, de durée et de résiliation. Un contrat qui représente 15 % du chiffre d’affaires et qui peut être résilié au changement de contrôle vaut une condition suspensive.
- Propriété intellectuelle. Marques, noms de domaine, logiciels développés en interne (qui en est propriétaire ?), licences, contrats de développement avec des prestataires.
- Immobilier. Baux commerciaux (durée restante, loyer, clauses de cession), conformité des locaux, SCI liée au dirigeant.
- Litiges. Contentieux en cours et menaces écrites, provisions correspondantes, historique des sinistres d’assurance.
- Conformité. Registre des traitements et conformité RGPD (les sanctions peuvent atteindre 4 % du chiffre d’affaires mondial, article 83 du règlement), autorisations et agréments sectoriels, obligations environnementales.
Le volet fiscal couvre les exercices non prescrits, c’est-à-dire en règle générale les trois derniers : cohérence entre comptabilité et déclarations, TVA (taux, autoliquidation, TVA sur encaissements), crédits d’impôt réclamés et leur justification, conventions intragroupe et prix de transfert le cas échéant, régime des plus-values passées, contrôles antérieurs et leurs suites. Ce qui ressort de ce volet finit presque toujours dans la garantie d’actif et de passif, sous forme de garantie spécifique, plutôt que dans le prix.
Checklist sociale
Dans une cession de titres, l’employeur ne change pas ; dans une cession de fonds, les contrats de travail en cours sont transférés au nouvel employeur (article L. 1224-1 du code du travail). Dans les deux cas, vous reprenez l’effectif avec son histoire. L’audit social chiffre cette histoire.
- Registre unique du personnel, organigramme réel, ancienneté, pyramide des âges, contrats à durée déterminée et intérim en cours, temps partiels, cadres au forfait.
- Convention collective applicable et accords d’entreprise (temps de travail, primes, intéressement, participation), usages et engagements unilatéraux non écrits : treizième mois, primes d’objectif, véhicules.
- Conformité des bulletins de paie à la convention, heures supplémentaires, respect des minima ; c’est le poste de redressement URSSAF le plus fréquent.
- Contentieux prud’homaux en cours, ruptures conventionnelles et licenciements des trois dernières années, risque de requalification de prestataires en salariés.
- Document unique d’évaluation des risques, visites médicales, formation obligatoire, accidents du travail et taux de cotisation AT.
- Personnes-clés : qui part si le dirigeant part, clauses de non-concurrence des commerciaux, politique de rémunération variable.
Les passifs sociaux latents (indemnités de fin de carrière, congés payés non provisionnés, heures supplémentaires non payées) se chiffrent et se déduisent du prix ou se garantissent. Le coût de la transition (recrutement d’un adjoint, augmentation pour retenir un cadre) se met dans votre business plan, pas dans le prix : le cédant ne le paiera pas.
Due diligence technique, opérationnelle et sectorielle
C’est le volet que les acquéreurs de PME négligent le plus, parce qu’il n’a pas de profession attitrée. Il répond pourtant à la question la plus concrète : l’entreprise fonctionnera-t-elle lundi matin sans son fondateur ?
- Systèmes d’information : inventaire des logiciels et licences, hébergement, sauvegardes testées, droits d’administration détenus par le dirigeant seul, dépendance à un prestataire informatique, exposition aux cyberattaques.
- Outil de production : état du matériel, contrats de maintenance, investissements différés, conformité des machines, capacité disponible.
- Processus : ce qui est écrit et ce qui est dans la tête du dirigeant (devis, achats, planning, recouvrement).
- Certifications et agréments : validité, dates de renouvellement, conditions liées à des personnes physiques.
Le contenu sectoriel change tout. Dans le nettoyage, l’audit porte d’abord sur les contrats et le transfert conventionnel des salariés : voir quels contrats vérifier avant d’acheter une société de nettoyage. Dans la sécurité privée, sur les autorisations et agréments qui ne suivent pas automatiquement un changement d’actionnaire : voir que vérifier avant de racheter une société de sécurité. Dans les services informatiques, sur la récurrence des contrats, la propriété du code et la dépendance aux consultants seniors.
Exemple : ce que l’audit d’une ESN de 40 personnes a changé au prix
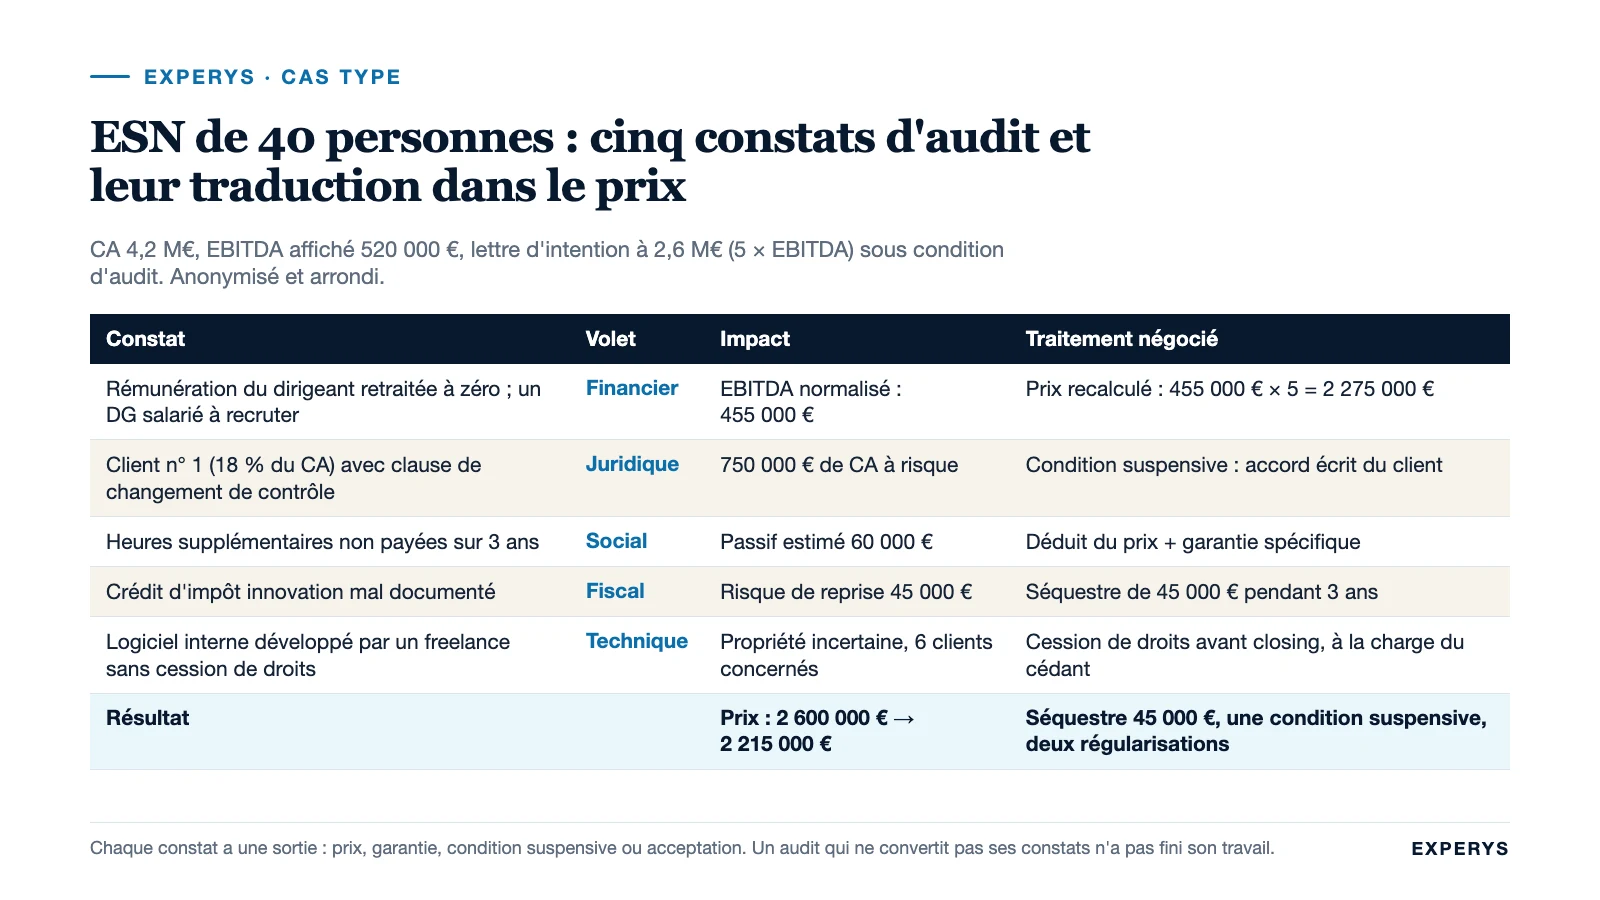
Une ESN de 40 salariés, 4,2 M€ de chiffre d’affaires, présentée avec un EBITDA de 520 000 €. Lettre d’intention signée à 2,6 M€, soit 5 fois l’EBITDA affiché, sous condition d’audit satisfaisant, avec clause de révision du prix et faculté de retrait au-delà de 150 000 € d’écarts cumulés. Quatre semaines d’audit, un expert-comptable, un avocat, le conseil en acquisition. Les constats, anonymisés et arrondis :
| Constat | Volet | Impact | Traitement négocié |
|---|---|---|---|
| Rémunération du dirigeant retraitée à 0 dans le mémorandum ; remplacement par un directeur général salarié | Financier | EBITDA normalisé ramené de 520 000 à 455 000 € | Prix recalculé sur 455 000 € × 5 = 2 275 000 € |
| Client n° 1 (18 % du CA) avec clause de résiliation en cas de changement de contrôle | Juridique | Risque de perte de 750 000 € de CA | Condition suspensive : accord écrit du client avant closing |
| Heures supplémentaires de consultants non payées sur 3 ans, litige potentiel | Social | Passif estimé 60 000 € hors majorations | Déduit du prix (dette assimilée) et garantie spécifique pour le surplus |
| Crédit d’impôt innovation réclamé sur un projet mal documenté | Fiscal | Risque de reprise 45 000 € | Garantie spécifique, séquestre de 45 000 € pendant 3 ans |
| Code d’un logiciel interne développé par un freelance sans cession de droits | Technique | Propriété incertaine d’un actif utilisé chez 6 clients | Régularisation par contrat de cession avant closing, à la charge du cédant |
Résultat : prix ramené de 2 600 000 à 2 215 000 € (2 275 000 € moins 60 000 € de passif social), un séquestre de 45 000 €, une condition suspensive sur le client principal et deux régularisations avant closing. Le cédant a accepté parce que chaque ajustement était documenté et chiffré, pas parce que l’acquéreur avait renégocié « à la baisse ». C’est toute la différence entre une due diligence qui produit une liste de reproches et une due diligence qui produit des positions. Sur les garanties elles-mêmes, voir la garantie d’actif et de passif.
Les erreurs des acquéreurs
La première est de lancer l’audit avant d’avoir fixé le prix et les règles de révision dans la lettre d’intention. Sans ancrage, chaque constat devient une négociation ouverte. La deuxième est l’audit à périmètre maximal, qui coûte cher, dure longtemps et noie les trois risques qui comptent dans deux cents pages. La troisième est de confier le volet opérationnel à des conseils : ils ne connaissent pas le métier, vous si.
La quatrième est de ne pas convertir les constats. Un rapport d’audit qui liste des risques sans dire pour chacun « prix, garantie, condition ou acceptation » n’a pas fini son travail. La cinquième est de laisser filer le calendrier : une exclusivité de six semaines qui s’étire à quatre mois use le cédant, et un cédant usé accepte moins. La sixième est de croire que la garantie de passif remplace l’audit : elle vaut ce que vaut le cédant, et elle ne couvre jamais ce que vous auriez dû voir. La dernière, enfin, est d’oublier que la due diligence sert aussi à préparer les 100 premiers jours : tout ce que vous apprenez sur les clients, les personnes et les systèmes est le début de votre plan de reprise. Le processus complet, de la recherche de cible au closing, est décrit dans notre guide pas à pas du rachat d’entreprise.
Questions fréquentes
Qu’est-ce qu’un audit d’acquisition ?
C’est l’ensemble des vérifications menées par l’acquéreur, entre la lettre d’intention et la signature, pour confirmer que l’entreprise correspond à ce qui lui a été présenté et pour chiffrer les risques. Il couvre les volets comptable et financier, fiscal, juridique, social et opérationnel. Le terme anglais due diligence désigne la même chose.
Comment se déroule une due diligence ?
Signature de la lettre d’intention avec clause d’audit, envoi d’une liste de demandes de documents, ouverture d’une data room par le cédant, analyse par volet (expert-comptable, avocat, repreneur), entretiens avec le dirigeant et les personnes-clés, rapport avec les constats classés par gravité, puis négociation des ajustements de prix, des garanties et des conditions suspensives. Pour une PME, comptez deux à six semaines selon le périmètre.
Qui effectue une due diligence ?
L’acquéreur et ses conseils. Bpifrance Création cite les experts-comptables, les commissaires aux comptes, les avocats spécialisés, les notaires, les banquiers et les cabinets spécialisés. En pratique : un expert-comptable pour le financier et le fiscal, un avocat pour le juridique et le social, le conseil en acquisition pour la coordination et la négociation, et le repreneur pour le volet opérationnel.
Comment faire le diagnostic d’une entreprise avant de la racheter ?
Le diagnostic précède l’audit. Il se fait à partir du dossier de présentation, des comptes publiés, de visites et d’entretiens : activité et marché, dépendance au dirigeant et aux principaux clients, structure de coûts, trésorerie, premiers retraitements de l’EBITDA. Il aboutit à une conviction et à un prix indicatif. L’audit d’acquisition vérifie ensuite que le diagnostic était juste.
Combien coûte une due diligence pour une PME ?
Cela dépend du périmètre et de la qualité de la documentation. Des cabinets d’avocats spécialisés indiquent, pour le volet juridique d’une PME de moins de 10 M€ de chiffre d’affaires, deux à quatre semaines et 5 000 à 20 000 € hors taxes ; le volet financier confié à un expert-comptable s’ajoute. Les frais sont à la charge de l’acquéreur et se budgètent dans le plan de financement, avec les autres frais d’acquisition.
Sources
- Bpifrance Création, « Audit d’acquisition : ce qu’il faut savoir » (distinction diagnostic / audit, volets, professionnels, timing).
- Article L. 1224-1 du code du travail (transfert des contrats de travail).
- CG Legal, « Due diligence juridique : les étapes clés d’un audit d’acquisition » (étapes, domaines, ordres de grandeur de durée et d’honoraires pour une PME).
- Règlement (UE) 2016/679 (RGPD), article 83 (plafond des amendes administratives).
Sources consultées à la date de rédaction. Le cas type est anonymisé et arrondi ; ses montants sont des hypothèses de calcul.
Vous avez une lettre d’intention en main et quatre semaines d’exclusivité ? Nous cadrons la due diligence, coordonnons vos conseils et transformons les constats en positions de négociation. Le cabinet accompagne les repreneurs qui veulent racheter une entreprise avec méthode : échanger avec un associé.
 LinkedIn
 E-mail
 Contactez-nous