 06 95 12 82 58
Racheter un portefeuille est l’opération miroir de la cession de cabinet de courtage que nous accompagnons côté cédant : mêmes chiffres, mêmes conventions, mais un risque inversé. Le marché est profond, avec 26 953 courtiers immatriculés à l’ORIAS fin 2024, en grande majorité des cabinets de moins de onze salariés dont beaucoup de dirigeants approchent de la retraite. Pour un courtier installé, l’achat d’un portefeuille est le moyen le plus rapide de gagner des commissions récurrentes ; pour un candidat à l’installation, c’est souvent la seule façon de démarrer avec un revenu. Cet article prend le point de vue de l’acquéreur : ce qu’il faut vérifier, comment mesurer le taux de chute, comment financer et comment rédiger le contrat pour ne pas payer des clients qui partiront.
La formation du prix (coefficients par branche, décotes) est traitée dans prix d’un portefeuille d’assurance ; le cadre juridique de l’opération côté cédant dans cession de portefeuille de courtage. Nous ne les répétons pas.
Sommaire
- Portefeuille, fonds ou titres : ce que vous achetez vraiment
- La check-list acquéreur avant de faire une offre
- Le taux de chute : le chiffre qui fait ou défait l’opération
- Financer l’achat d’un portefeuille
- Le contrat : les clauses qui protègent l’acquéreur
- Les cent premiers jours : garder les clients que vous avez payés
- Les erreurs fréquentes des acquéreurs
- Questions fréquentes
Portefeuille, fonds ou titres : ce que vous achetez vraiment
Le mot « portefeuille » recouvre trois opérations différentes, et la première décision d’un acquéreur est de savoir laquelle il négocie.
- L’achat du portefeuille seul : vous acquérez le droit de présentation de la clientèle, les contrats en cours et les commissions attachées, la base de données, parfois la marque. Vous ne reprenez ni la société ni son passé. Les conventions avec les compagnies ne se transfèrent pas automatiquement : chaque compagnie doit vous accepter comme nouveau courtier sur les contrats, ce qui suppose que vous soyez déjà immatriculé et référencé chez elle, ou que vous le deveniez.
- L’achat du fonds : le portefeuille plus les moyens d’exploitation, le bail, le matériel et, presque toujours, les salariés, dont les contrats vous suivent de plein droit en application de l’article L1224-1 du code du travail dès lors que l’entité économique transférée conserve son identité.
- L’achat des titres : vous reprenez la société de courtage elle-même, avec ses immatriculations, ses conventions, ses salariés, sa trésorerie et ses dettes, connues ou non. Le transfert est plus simple sur le plan opérationnel (les codes courtage ne changent pas), plus lourd sur le plan de l’audit, et il appelle une garantie d’actif et de passif.
Les droits d’enregistrement suivent la voie choisie : barème de l’article 719 du CGI pour une cession de clientèle (au total 3 % entre 23 000 et 200 000 € puis 5 % au-delà, taxes additionnelles comprises), droits sur cessions de droits sociaux pour les titres. Sur un prix de 660 000 €, l’écart entre les deux voies dépasse 25 000 € pour une SAS. Ce n’est pas ce qui doit décider, mais cela entre dans le prix total.
Notre position au cabinet est simple : un acquéreur qui débute ou qui rachète un petit portefeuille a intérêt à la cession de portefeuille, plus lisible ; un acquéreur qui rachète un cabinet structuré avec des salariés et des conventions difficiles à renégocier a souvent intérêt aux titres, à condition de bien auditer.
La check-list acquéreur avant de faire une offre
Avant toute lettre d’intention, l’acquéreur doit avoir en main un extrait anonymisé du portefeuille et les éléments suivants. La liste est longue à dessein : chaque ligne correspond à un dossier où son absence a coûté cher.
| À vérifier | Pièces à demander | Ce que cela révèle |
|---|---|---|
| Assiette des commissions | Bordereaux de commissions des compagnies sur trois exercices, grand livre | Commissions récurrentes nettes réelles, hors affaires nouvelles et rétrocessions |
| Taux de chute | Liste des contrats en portefeuille au 1er janvier de chaque année, avec date d’entrée et de sortie | Attrition réelle contrat par contrat, pas une moyenne déclarée |
| Concentration | Top 20 clients et top 3 compagnies en commissions | Poids de chaque client ou compagnie dans le prix payé |
| Mode de commissionnement | Conventions de courtage, protocoles de précompte | Passif latent de reprises de commissions sur contrats précomptés |
| Transférabilité | Conventions avec chaque compagnie, clauses de transfert et d’agrément | Compagnies qui peuvent refuser ou renégocier ; calendrier réel |
| Conformité réglementaire | Immatriculation ORIAS (art. L512-1), attestation RC pro (art. L512-6), garantie financière si encaissement (art. L512-7), documents précontractuels DDA | Risque de sanction ou de reprise de conformité à financer après l’achat |
| Données personnelles | Registre des traitements, mentions d’information, base légale des prospections | Capacité à contacter et conserver les clients légalement |
| Salariés | Contrats, ancienneté, rémunérations variables, clauses de non-concurrence | Coût social repris (L1224-1) ; dépendance à un gestionnaire clé |
| Sinistralité et litiges | Ratios S/P par branche, réclamations, mises en cause RC | Contrats que les compagnies voudront résilier ou majorer |
| Dépendance au cédant | Qui rencontre les clients, qui négocie les renouvellements | Besoin d’accompagnement et durée de la clause de non-concurrence |
Une remarque sur l’immatriculation : l’acquéreur personne physique qui s’installe doit être immatriculé à l’ORIAS avant de reprendre le moindre contrat, et son immatriculation suppose la capacité professionnelle, l’honorabilité et l’assurance de responsabilité civile. Les compagnies ne référencent pas un courtier non immatriculé. Compter ce délai dans le calendrier évite de signer un compromis que l’on ne peut pas exécuter.
Le taux de chute : le chiffre qui fait ou défait l’opération
Le taux de chute est la part des commissions du portefeuille repris qui disparaît chaque année, hors nouvelles affaires. On le mesure en rapprochant la liste des contrats au 1er janvier d’une année et celle au 1er janvier de la suivante, contrat par contrat, en commissions et non en nombre de clients. Un cédant qui annonce « 5 % de chute » sans pouvoir produire ces listes annonce en réalité qu’il ne sait pas.
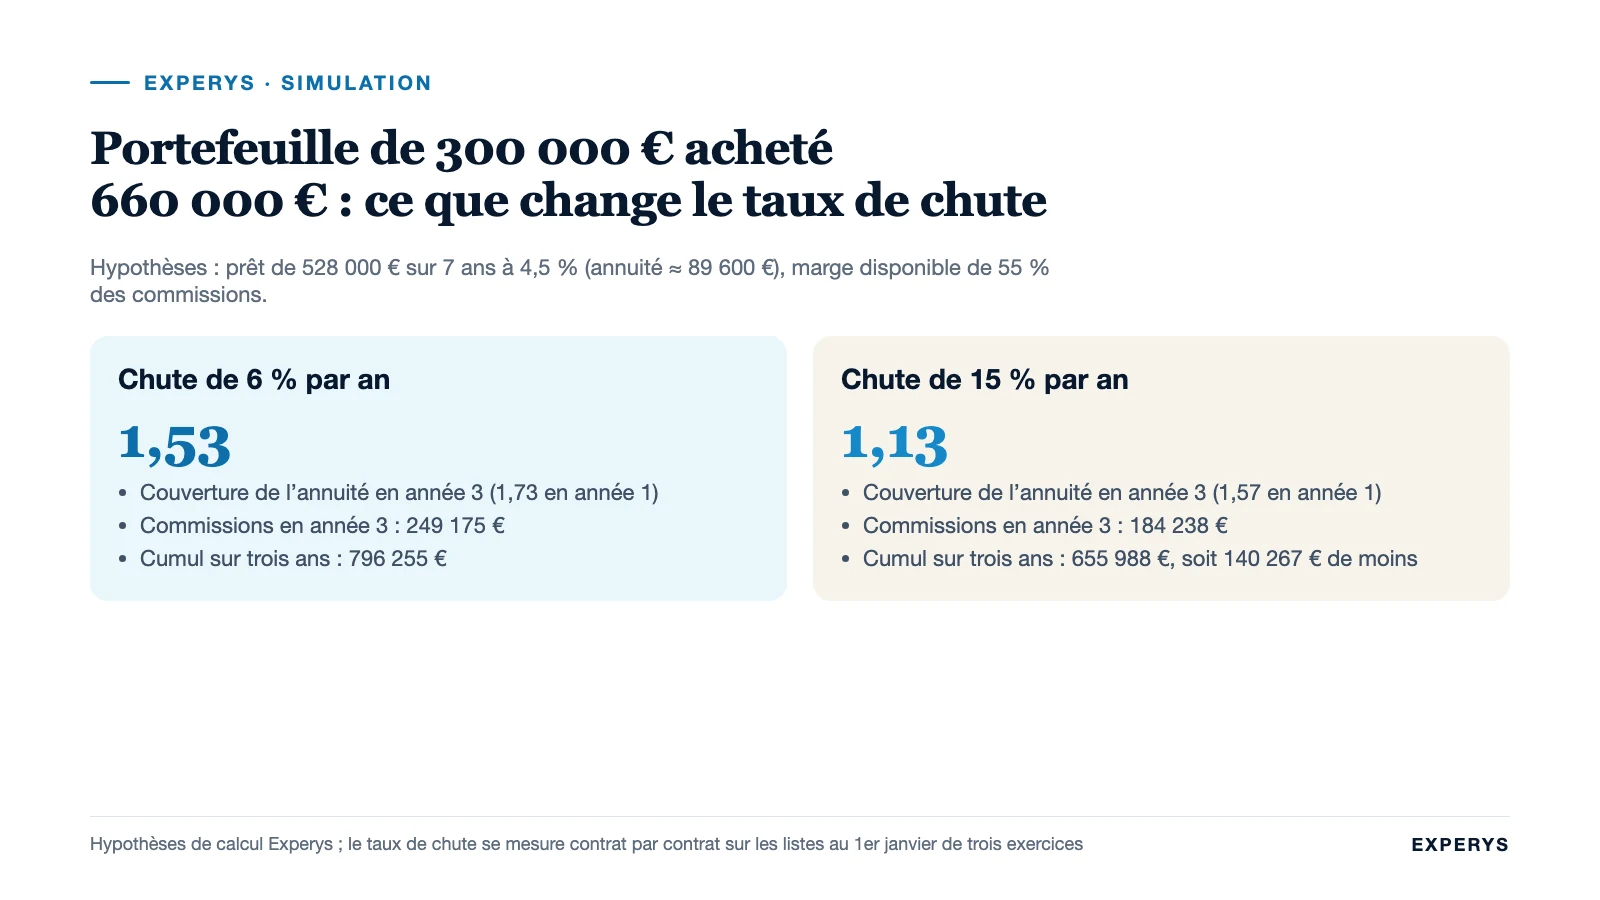
Pourquoi ce chiffre compte-t-il plus que le coefficient ? Parce que l’acquéreur rembourse un emprunt avec des commissions qui s’érodent. Prenons un portefeuille de 300 000 € de commissions récurrentes acheté 660 000 €, soit 2,2 fois, financé à 80 % par un prêt de 528 000 € sur sept ans à 4,5 % (annuité d’environ 89 600 €). Les coûts de gestion du portefeuille sont estimés à 45 % des commissions, ce qui laisse une marge de 55 % pour servir la dette et rémunérer l’acquéreur. Toutes ces valeurs sont des hypothèses de calcul.
| Année | Commissions si chute de 6 %/an | Marge disponible (55 %) | Couverture de l’annuité | Commissions si chute de 15 %/an | Marge disponible (55 %) | Couverture de l’annuité |
|---|---|---|---|---|---|---|
| 1 | 282 000 € | 155 100 € | 1,73 | 255 000 € | 140 250 € | 1,57 |
| 2 | 265 080 € | 145 794 € | 1,63 | 216 750 € | 119 213 € | 1,33 |
| 3 | 249 175 € | 137 046 € | 1,53 | 184 238 € | 101 331 € | 1,13 |
| Cumul 3 ans | 796 255 € | 655 988 € |
À 6 % de chute, l’acquéreur conserve une marge confortable après remboursement. À 15 %, la couverture de l’annuité tombe à 1,13 dès la troisième année, sans compter l’impôt : la moindre mauvaise année met l’opération en difficulté. Sur trois ans, l’écart de commissions encaissées atteint 140 267 €, soit plus de 20 % du prix payé. C’est pourquoi un portefeuille dont le taux de chute n’est pas mesurable se paie avec une décote, ou avec une clause qui fait porter le risque au cédant.
Trois causes de chute doivent être distinguées, parce qu’elles ne s’assurent pas de la même façon : la chute structurelle de la branche (résiliations infra-annuelles en auto et santé), la chute liée au départ du cédant (clients attachés à une personne), et la chute provoquée par l’acquéreur lui-même (changement de compagnie, hausse tarifaire, mauvaise reprise de gestion). Seule la deuxième relève d’une garantie du cédant. Un bon contrat les sépare.
Financer l’achat d’un portefeuille
Un portefeuille se finance bien, parce que la banque comprend des commissions récurrentes et qu’elle peut les nantir. Le montage habituel combine quatre ressources.
- L’apport de l’acquéreur, en général 20 à 30 % du prix dans nos dossiers, sans règle fixe ; en dessous, la banque demande des garanties personnelles plus lourdes.
- Le prêt bancaire, le plus souvent sur cinq à sept ans, la durée courte s’expliquant par le caractère incorporel de l’actif et par l’érosion possible des commissions.
- Le crédit vendeur, par lequel le cédant accepte d’être payé pour partie sur deux à cinq ans. Il réduit l’apport, il rassure la banque, et il aligne le cédant sur la rétention des clients. Son mécanisme et ses garanties sont détaillés dans crédit vendeur d’entreprise.
- Le Prêt Transmission de Bpifrance, de 40 000 à 1 500 000 €, plafonné à 40 % de la dette globale de l’opération, sans garantie sur les actifs, qui vient en complément du prêt bancaire principal.
Pour reprendre notre exemple à 660 000 € : 150 000 € d’apport, 60 000 € de crédit vendeur sur trois ans, 450 000 € de prêt bancaire sur sept ans, éventuellement partagé avec un Prêt Transmission. L’annuité totale reste alors couverte plus de 1,5 fois par la marge du portefeuille à 6 % de chute. Les autres sources et la construction du plan de financement sont décrites dans comment financer le rachat d’une entreprise.
Un point que les acquéreurs oublient : la trésorerie du démarrage. Entre la reprise du portefeuille et le premier bordereau de commissions au nom du nouveau courtier, il s’écoule souvent un trimestre, le temps que les compagnies enregistrent le transfert des codes. Prévoyez ce décalage dans le plan.
Le contrat : les clauses qui protègent l’acquéreur
Le contrat de cession de portefeuille est un acte sur mesure. Les clauses ci-dessous ne sont pas des options : leur absence est ce qui, en pratique, transforme un bon achat en mauvais.
- Définition précise du périmètre : liste nominative des contrats cédés en annexe, avec compagnie, branche, prime et commission. Sans liste, pas de garantie possible.
- Condition suspensive d’accord des compagnies sur le transfert des contrats, avec une date butoir. Si une compagnie qui porte 30 % du portefeuille refuse, l’acquéreur doit pouvoir renoncer ou renégocier.
- Clause de rétention ou d’ajustement de prix : une fraction du prix (10 à 25 % selon les dossiers) est payée à douze ou vingt-quatre mois en fonction des commissions conservées sur le périmètre cédé, mesurées à partir des bordereaux des compagnies, en excluant les pertes imputables à l’acquéreur.
- Non-concurrence et non-sollicitation du cédant, limitées dans le temps, dans l’espace et à la clientèle cédée pour être valables, avec une contrepartie identifiable dans le prix.
- Accompagnement du cédant : durée, disponibilité, présentation personnelle des clients importants, rémunération éventuelle. Six à douze mois est une durée courante sur un portefeuille de proximité.
- Garantie sur les commissions précomptées : le cédant conserve la charge des reprises de commissions sur les contrats résiliés qu’il a précomptés avant la cession.
- Transfert des données et information des clients : qui informe, quand, avec quel texte, et engagement du cédant sur la licéité de la base.
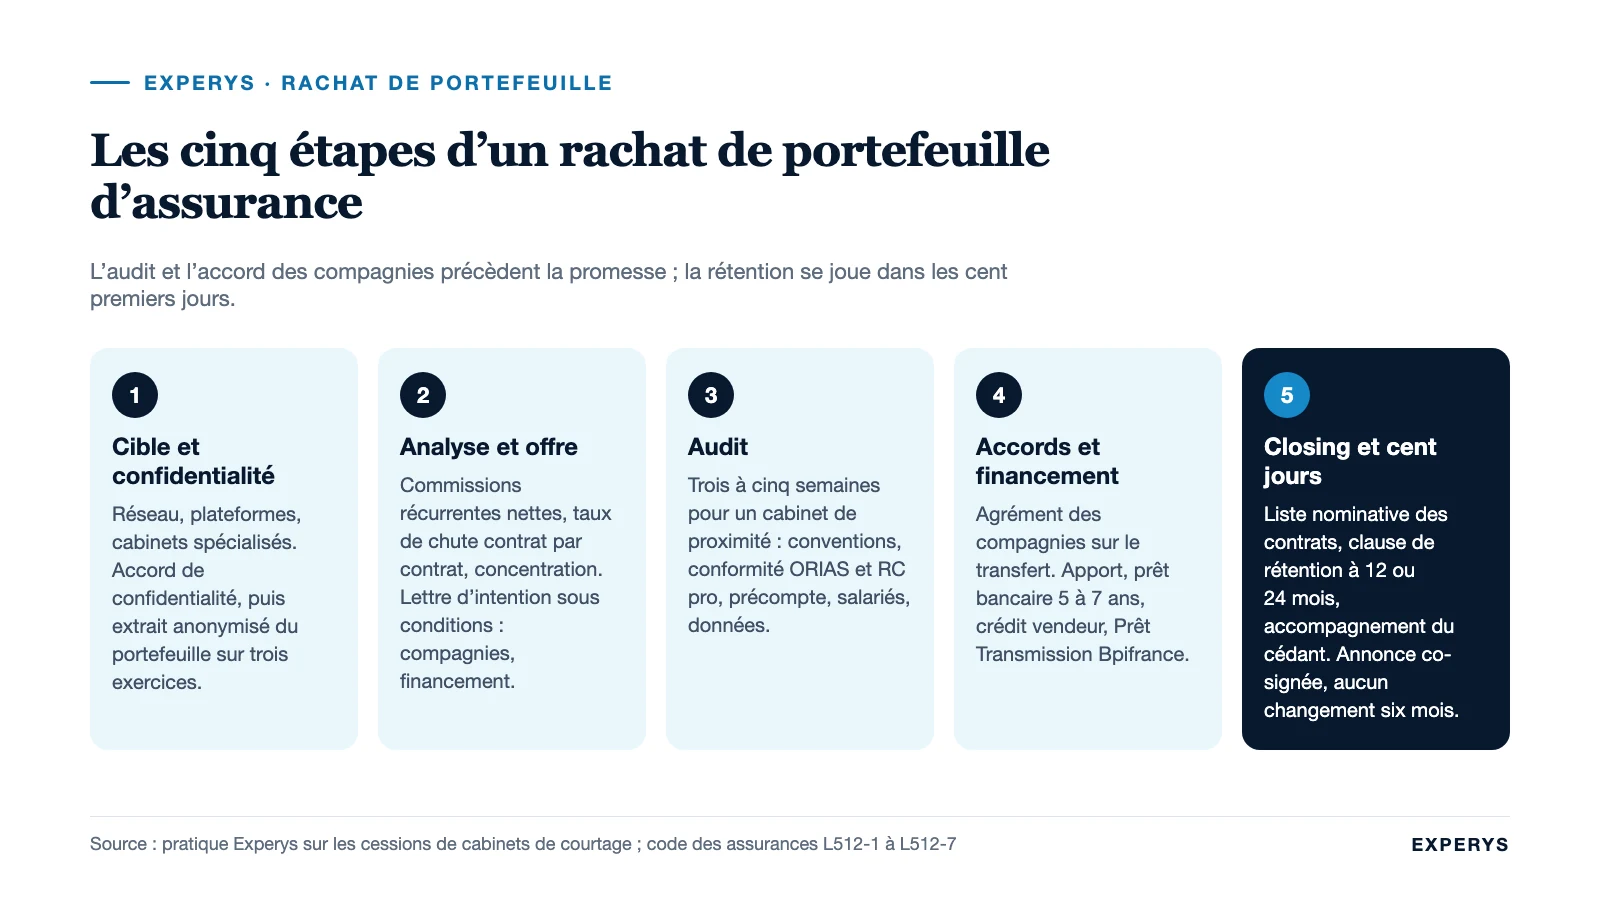
La vérification de ces points fait partie d’un audit plus large, dont la structure est donnée dans la check-list de due diligence d’acquisition. Sur un portefeuille, l’audit est court (trois à cinq semaines pour un cabinet de proximité) mais il doit être fait avant la signature de la promesse, pas après.
Les cent premiers jours : garder les clients que vous avez payés
La rétention se joue dans les trois premiers mois, quand chaque client apprend le changement. Les acquéreurs qui perdent le moins de clients font trois choses. Ils annoncent la reprise avec le cédant, par un courrier co-signé puis un appel ou une visite pour les comptes importants, jamais par un courrier seul. Ils ne changent rien pendant les six premiers mois : ni compagnie, ni tarif, ni gestionnaire, même si des économies sont possibles. Ils suivent chaque semaine la liste des échéances de renouvellement du trimestre et appellent avant la date, parce qu’une résiliation se décide souvent au moment où un concurrent envoie un devis.
Un tableau de bord simple suffit : commissions du périmètre repris, mois par mois, comparées au bordereau de l’année précédente, avec la cause de chaque perte. C’est aussi le document qui servira à calculer la clause de rétention sans discussion.
Les erreurs fréquentes des acquéreurs
- Acheter un coefficient plutôt qu’un flux. Payer 2,2 fois des commissions dont un tiers vient d’affaires nouvelles non renouvelables.
- Signer avant d’avoir l’accord des compagnies. Le transfert des codes courtage prend des semaines et une compagnie peut refuser l’acquéreur.
- Négliger le mode de commissionnement. Les reprises de commissions précomptées sortent après le closing et viennent en déduction des premiers bordereaux.
- Tout changer en arrivant. Changer de compagnie ou de tarif dans les six mois est la première cause de chute imputable à l’acquéreur, et elle n’est couverte par aucune garantie.
- Sous-estimer le temps du cédant. Un accompagnement de deux mois sur un portefeuille où le cédant connaît chaque client personnellement ne suffit pas.
- Oublier la trésorerie de transition. Un trimestre sans commissions au démarrage, pendant que l’annuité court.
- Racheter sans être immatriculé. L’ORIAS et le référencement auprès des compagnies conditionnent l’exécution même du contrat.
Questions fréquentes
Comment racheter un portefeuille d’assurance ?
Identifier une cible (réseau, plateformes d’annonces, cabinets spécialisés), signer un accord de confidentialité, analyser un extrait anonymisé (commissions, taux de chute, concentration), faire une offre sous conditions suspensives (accord des compagnies, financement), auditer, puis signer un contrat de cession avec liste des contrats, clause de rétention et accompagnement du cédant.
Comment acheter un portefeuille d’assurance quand on s’installe ?
Il faut d’abord être immatriculé à l’ORIAS comme courtier, avec la capacité professionnelle et la RC pro exigées, puis être référencé par les compagnies du portefeuille. Le financement combine apport, prêt bancaire sur cinq à sept ans, crédit vendeur et, le cas échéant, Prêt Transmission de Bpifrance.
Comment reprendre un cabinet d’assurance avec ses salariés ?
En reprenant le fonds ou les titres, les contrats de travail sont transférés de plein droit (article L1224-1 du code du travail) avec leur ancienneté et leurs conditions. L’acquéreur doit auditer les contrats, les variables et les clauses de non-concurrence, et identifier les gestionnaires dont dépend la relation client.
Combien coûte un portefeuille d’assurance pour un acquéreur ?
Le prix se situe le plus souvent entre 1,5 et 2,5 fois les commissions récurrentes annuelles, selon la branche et la qualité du portefeuille. Il faut y ajouter les droits d’enregistrement (jusqu’à 5 % en cession de clientèle), les honoraires, la trésorerie de transition et le coût éventuel de mise en conformité.
Quel taux de chute est acceptable sur un portefeuille racheté ?
Il n’y a pas de norme publiée. Dans notre exemple, un portefeuille financé à 80 % reste confortable à 6 % de chute annuelle et devient fragile à 15 %. Ce qui compte est de le mesurer contrat par contrat sur trois exercices et d’en faire porter la part liée au départ du cédant par une clause de rétention.
Sources (vérifiées à la date de rédaction)
- Art. L512-1 du code des assurances (Légifrance) : immatriculation obligatoire au registre unique des intermédiaires, renouvelable chaque année
- Art. L512-6 du code des assurances (Légifrance) : obligation d’assurance de responsabilité civile professionnelle de l’intermédiaire
- Art. L512-7 du code des assurances (Légifrance) : garantie financière obligatoire pour l’intermédiaire qui encaisse des fonds, d’au moins 115 000 €
- Art. L1224-1 du code du travail (Légifrance) : transfert automatique des contrats de travail en cas de modification de la situation juridique de l’employeur
- Art. 719 du CGI (Légifrance) : barème du droit d’enregistrement sur les cessions de clientèle
- Bpifrance, Prêt Transmission : prêt de 40 000 à 1 500 000 €, plafonné à 40 % de la dette globale de l’opération
- ORIAS, rapport annuel 2024 : 26 953 courtiers d’assurance immatriculés au 31 décembre 2024
- Selectra, « Vente de portefeuille d’assurance » : coefficients par branche appliqués à la moyenne triennale des commissions
Vous étudiez le rachat d’un portefeuille ou d’un cabinet de courtage ? Nous analysons l’extrait de portefeuille, mesurons le taux de chute et structurons l’offre et le financement. Côté cédant, notre page sur la cession de cabinet de courtage décrit la démarche miroir ; dans les deux cas, vous pouvez échanger avec un associé.
 LinkedIn
 E-mail
 Contactez-nous