
 06 95 12 82 58
« À qui vendre ? » est la première question que nous posons à un dirigeant qui nous consulte pour un accompagnement à la cession d’entreprise, avant même « combien ? ». Le prix dépend de l’acheteur : un concurrent paie les synergies, un fonds paie la croissance future, un repreneur individuel paie ce que sa banque accepte de financer. Ce guide décrit les cinq profils d’acquéreurs d’une PME, ce que chacun attend, ce qu’il offre et comment l’atteindre, puis les canaux à combiner selon la taille de l’entreprise, avec un cas type et les erreurs classiques.
Sommaire
Le marché de la reprise : beaucoup de candidats, peu de bonnes rencontres
Les chiffres publics donnent une idée du déséquilibre. Bpifrance Création évoque un potentiel de 370 000 entreprises à transmettre d’ici 2030 et constate que moins de 17 % des dirigeants de plus de 65 ans cèdent effectivement leur affaire ; sa plateforme de mise en relation affiche plus de 45 000 entreprises à reprendre. Côté acheteurs, le CRA (association de cédants et repreneurs) recense plus de 1 369 repreneurs qualifiés dans sa base, et la CCI Paris Île-de-France retient un ratio moyen de cinq repreneurs pour une entreprise. Autrement dit, les candidats existent, souvent en nombre ; ce qui manque, c’est la rencontre entre le bon profil et la bonne entreprise, au bon moment.
Cette rencontre ne se produit pas au hasard. Un repreneur individuel et un fonds d’investissement ne lisent pas les mêmes annonces, ne parlent pas aux mêmes intermédiaires et ne se décident pas sur les mêmes critères. Avant de chercher, il faut savoir qui chercher.
Les cinq profils d’acquéreurs d’une PME
Profil 1 : le repreneur individuel
Cadre en reconversion, ancien dirigeant, professionnel du métier qui veut s’installer : le repreneur individuel achète un outil de travail et un revenu. Il cherche une entreprise à sa mesure, le plus souvent de moins de vingt salariés, dont il pourra assurer la direction opérationnelle. Il finance l’acquisition par un apport personnel complété d’un emprunt bancaire contracté par une holding de reprise, et souvent d’un crédit vendeur ; sa capacité de paiement est bornée par ce que la banque accepte de prêter au regard des résultats de l’entreprise.
Ce qu’il attend du cédant : de la transparence sur les comptes, un accompagnement de plusieurs mois et, fréquemment, une part de crédit vendeur qui signale la confiance du vendeur dans son affaire. Ce qu’il offre : la continuité de l’entreprise telle qu’elle est, sans intégration dans un groupe, avec une attention forte aux salariés. Où le trouver : bourses d’entreprises à reprendre (Bpifrance, Transentreprise, CRA), réseaux d’anciens élèves, experts-comptables et banques, associations de repreneurs. C’est le seul profil pour lequel l’annonce anonyme est un canal efficace.
Profil 2 : le concurrent ou le confrère
Le confrère qui exerce le même métier sur un territoire voisin, ou le concurrent direct, achète des parts de marché, des clients, des compétences rares, parfois une implantation. Il connaît la valeur de ce qu’il achète mieux que quiconque et peut payer des synergies (mutualisation des fonctions support, achats, commercial), ce qui en fait souvent l’acquéreur le plus disant. Il présente aussi un risque propre : l’information qu’il obtient pendant les discussions a une valeur pour lui même si la vente n’aboutit pas.
Ce qu’il attend : des chiffres par client, par contrat, par site, pour mesurer les recouvrements et les gains. Ce qu’il offre : un prix élevé, un paiement souvent comptant, mais une intégration qui peut faire disparaître la marque, le siège et certains postes. Comment l’atteindre : par approche directe, confidentielle, menée par un conseil qui identifie les acquéreurs pertinents, les contacte sous un nom de code et ne révèle l’identité de l’entreprise qu’après signature d’un accord de confidentialité, comme décrit dans l’accord de confidentialité en cession d’entreprise. Jamais par annonce publique : une PME mise en vente aux yeux de ses concurrents perd des clients avant d’avoir trouvé un acheteur.
Profil 3 : le groupe en croissance externe
Un groupe, ETI ou PME structurée, souvent lui-même détenu par un fonds, mène une stratégie de build-up : il achète des sociétés plus petites pour étendre sa couverture géographique, ajouter une expertise ou franchir un seuil de taille. Il dispose d’une équipe dédiée aux acquisitions, d’un processus rodé et de financements en place. Il paie sur la base de multiples de résultat cohérents avec sa propre valorisation, ce qui peut être favorable quand l’entreprise cible est petite par rapport à lui.
Ce qu’il attend : une entreprise qui fonctionne sans son dirigeant, des comptes fiables, une équipe de direction qui reste. Ce qu’il offre : un prix structuré (partie fixe, complément de prix), une garantie de passif négociée avec rigueur, des perspectives pour les salariés et, parfois, un poste pour le cédant qui souhaite continuer. Comment l’atteindre : par approche directe également, à partir d’une cartographie des groupes actifs dans le secteur, de leurs acquisitions récentes et de leurs annonces stratégiques. Ce travail de ciblage est le cœur du métier de conseil en cession ; il ne s’improvise pas à partir d’un annuaire.
Profil 4 : le fonds d’investissement
Un fonds de capital-transmission achète une majorité du capital, avec un effet de levier bancaire, pour revendre l’entreprise plus chère cinq à sept ans plus tard. Il n’exploite pas lui-même : il a besoin d’une équipe de direction qui reste et qui réinvestit à ses côtés. Il valorise la croissance, la récurrence du chiffre d’affaires et la capacité de l’entreprise à en absorber d’autres. En dessous d’un certain niveau de résultat, variable selon les fonds, il ne regarde pas : les petites PME sortent de son champ, sauf comme cibles de build-up pour l’une de ses participations, ce qui renvoie au profil précédent.
Ce qu’il attend : un plan de développement crédible, un management autonome, des comptes audités ou auditables, un cédant prêt à réinvestir une partie de son prix (le « réinvestissement » ou rollover) ou à rester quelques années. Ce qu’il offre : un prix fondé sur les multiples de marché, une structuration sophistiquée (dette, obligations convertibles, management package) et une seconde cession à horizon de quelques années, qui peut créer une deuxième plus-value pour le dirigeant qui reste. Comment l’atteindre : par un conseil qui connaît les équipes et leurs thèses d’investissement, et qui organise un processus concurrentiel entre plusieurs fonds.
Profil 5 : les salariés et l’équipe de direction
La reprise par le directeur général, un ou plusieurs cadres, ou plus rarement l’ensemble des salariés en société coopérative, présente l’avantage de la continuité et de la confidentialité : le repreneur connaît déjà l’entreprise. La difficulté est le financement. Les cadres ont rarement l’apport nécessaire ; le montage repose sur une holding de reprise fortement endettée, un crédit vendeur important et parfois un fonds minoritaire. Le prix est en conséquence souvent inférieur à ce qu’un concurrent paierait, et le cédant porte une partie du risque.
La loi donne d’ailleurs aux salariés un droit d’être informés. Dans les sociétés qui n’ont pas l’obligation de mettre en place un comité social et économique, un projet de vente de plus de 50 % des titres doit leur être notifié au plus tard un mois avant la cession pour leur permettre de présenter une offre (article L23-10-1 du Code de commerce, dans sa rédaction issue de la loi n° 2026-403 du 26 mai 2026, applicable aux ventes conclues à compter du 27 juillet 2026). Le manquement expose à une amende civile qui ne peut excéder 0,5 % du montant de la vente. Cette information ne les oblige pas à faire une offre et n’oblige pas le cédant à l’accepter, mais elle impose de préparer la communication interne avant le closing, quel que soit le profil retenu.
Les cinq profils en un tableau
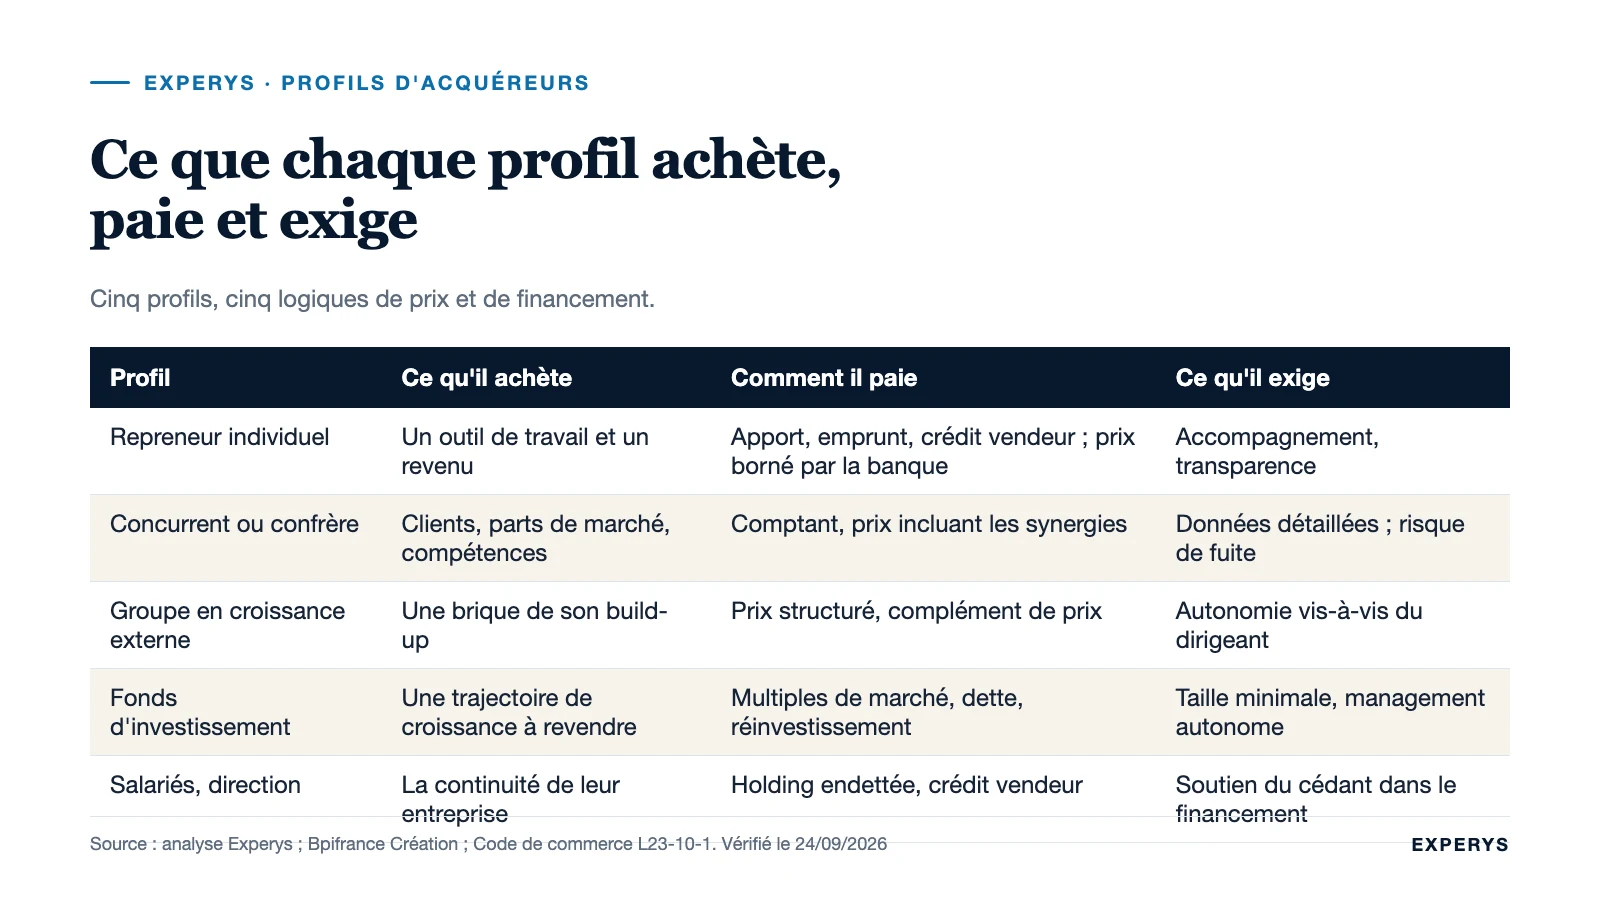
| Profil | Ce qu’il achète | Comment il paie | Ce qu’il exige | Comment l’atteindre |
|---|---|---|---|---|
| Repreneur individuel | Un outil de travail et un revenu | Apport, emprunt bancaire, crédit vendeur ; prix borné par la banque | Accompagnement, transparence, entreprise à sa mesure | Bourses, réseaux, experts-comptables, banques |
| Concurrent ou confrère | Clients, parts de marché, compétences | Souvent comptant, prix incluant les synergies | Données détaillées ; risque de fuite d’informations | Approche directe confidentielle, jamais par annonce |
| Groupe en croissance externe | Une brique de sa stratégie de build-up | Prix structuré, complément de prix, financement en place | Autonomie vis-à-vis du dirigeant, équipe qui reste | Approche directe après cartographie du secteur |
| Fonds d’investissement | Une trajectoire de croissance à revendre | Multiples de marché, dette, réinvestissement du cédant | Management autonome, taille minimale, plan de développement | Processus concurrentiel organisé par un conseil |
| Salariés, direction | La continuité de leur entreprise | Holding endettée, crédit vendeur, fonds minoritaire | Soutien du cédant dans le financement | En interne ; information légale un mois avant la vente |
Les canaux : bourses, réseaux, approche directe
Trois canaux coexistent, et la bonne stratégie les combine selon la taille et la sensibilité de l’entreprise.
Les bourses d’entreprises à reprendre (plateforme de Bpifrance, Transentreprise des chambres de métiers et de commerce, CRA, sites spécialisés) diffusent des annonces anonymisées consultées par des repreneurs individuels et quelques petits groupes. Elles fonctionnent pour les entreprises de moins de dix à quinze salariés, dont l’identité ne se devine pas à partir de l’annonce. Au-delà, l’anonymat devient illusoire dans un secteur ou un territoire donné.
Les réseaux (expert-comptable, avocat, banquier, notaire, fédération professionnelle, anciens confrères) apportent des candidats qualifiés par recommandation. Leur limite est le hasard : ils proposent qui ils connaissent, pas nécessairement qui conviendrait. Les acteurs de ce marché et leurs rôles sont détaillés dans qui contacter pour vendre son entreprise.
L’approche directe consiste à établir une liste d’acquéreurs pertinents (concurrents, groupes, fonds, parfois clients ou fournisseurs), à les contacter sous un nom de code avec un teaser anonyme, puis à ne remettre le mémorandum qu’après accord de confidentialité. Elle est la seule méthode adaptée aux acquéreurs stratégiques et aux fonds, et la seule qui permette de créer une concurrence entre plusieurs offres, condition du meilleur prix. La préparation des documents de ce processus est décrite dans teaser, mémorandum et data room.
Cas type : un négoce technique de 18 salariés, trois offres
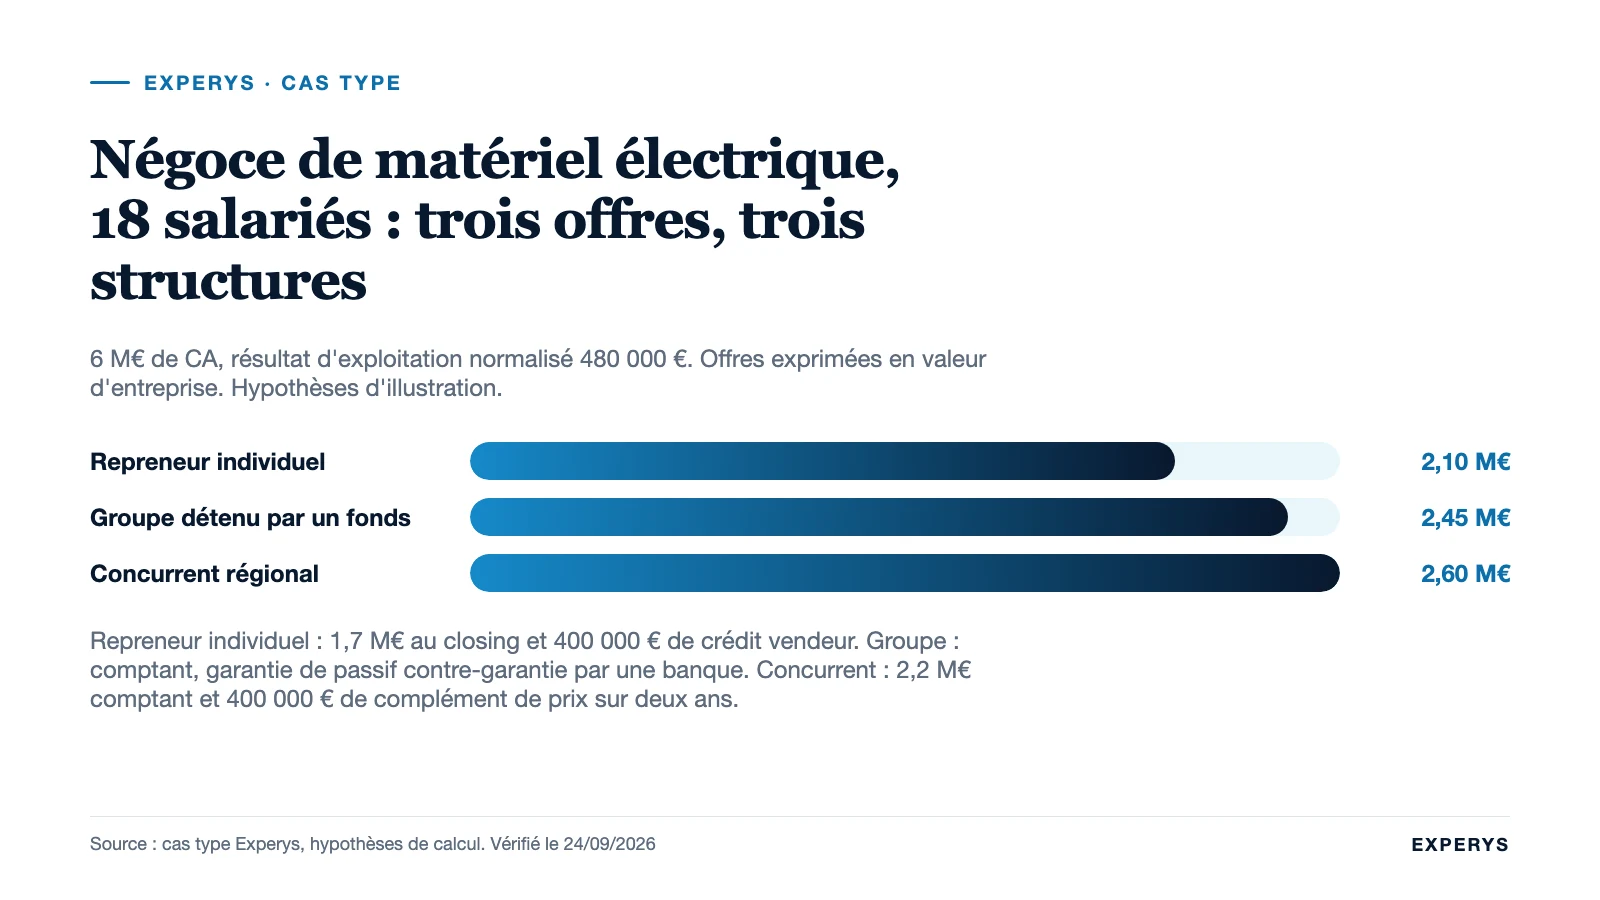
Un négoce de matériel électrique pour professionnels, 18 salariés, 6 M€ de chiffre d’affaires, un dirigeant fondateur de 63 ans, un directeur commercial en place depuis neuf ans. Hypothèses de calcul : un résultat d’exploitation normalisé de 480 000 €, trois profils approchés en parallèle, et des offres exprimées en valeur d’entreprise. Les montants sont des hypothèses destinées à illustrer les écarts de structure, pas une valorisation.
| Candidat | Offre | Structure | Ce qui change pour le cédant |
|---|---|---|---|
| Repreneur individuel (ancien directeur d’agence d’un grossiste) | 2 100 000 € | Apport de 400 000 €, emprunt de 1 300 000 € sur sept ans, crédit vendeur de 400 000 € sur trois ans | Encaisse 1 700 000 € au closing, porte 400 000 € de risque, accompagne six mois |
| Concurrent régional | 2 600 000 € | 2 200 000 € comptant, complément de prix de 400 000 € sur le maintien des dix premiers clients pendant deux ans | Prix le plus élevé, mais fusion des agences et incertitude sur le complément ; reste trois mois |
| Groupe national détenu par un fonds | 2 450 000 € | Comptant, garantie de passif plafonnée à 15 % du prix avec garantie bancaire, directeur commercial nommé directeur d’agence | Prix intermédiaire, sécurité maximale, équipe conservée ; départ immédiat possible |
Aucune de ces offres n’est « la bonne » dans l’absolu. Le cédant qui veut partir vite et sans risque choisit le groupe ; celui qui privilégie le prix facial accepte l’aléa du complément chez le concurrent ; celui qui tient à l’indépendance de la maison et à ses salariés choisit le repreneur individuel et son crédit vendeur. La méthode de comparaison, offre par offre, est développée dans comment comparer deux offres de rachat. Ce que montre surtout ce cas, c’est qu’un seul canal n’aurait produit qu’une seule offre, sans point de comparaison.
Les erreurs fréquentes
Vendre au premier qui se présente. Le confrère qui « a toujours dit qu’il rachèterait » fait une offre sans concurrence et le sait. Un second candidat, même moins pertinent, change la négociation.
Publier une annonce pour une entreprise identifiable. Dans un secteur de niche ou une ville moyenne, « société de 25 personnes, spécialiste de X, région Y » désigne l’entreprise. Les clients, les salariés et les concurrents le lisent avant les repreneurs.
Chercher un fonds pour une entreprise trop petite ou trop dépendante du dirigeant. Les fonds répondent poliment et ne donnent pas suite ; le temps perdu se paie en fatigue du cédant.
Négliger les salariés. Un cadre clé qui apprend la vente par un client se met en recherche d’emploi. L’obligation d’information un mois avant la cession impose de toute façon d’organiser cette communication.
Confondre intérêt et capacité. Un repreneur individuel sincère mais sans apport ni accord bancaire de principe n’est pas un candidat. Les preuves de financement se demandent avant l’ouverture de la data room, pas après.
Vigilance : le profil de l’acquéreur se décide avec le projet de vie du cédant. Rester deux ans dans un groupe, porter un crédit vendeur, réinvestir aux côtés d’un fonds ou partir le jour du closing sont quatre situations différentes, et le meilleur prix facial n’est pas toujours celui qui correspond.
Questions fréquentes
Comment trouver un repreneur pour son entreprise ?
En décidant d’abord quels profils viser (repreneur individuel, concurrent, groupe, fonds, salariés), puis en combinant les canaux adaptés : bourses d’annonces anonymes pour les repreneurs individuels, réseaux professionnels pour des candidats recommandés, approche directe confidentielle menée par un conseil pour les acquéreurs stratégiques et les fonds. L’objectif est d’obtenir plusieurs offres comparables, sous accord de confidentialité, et de vérifier la capacité de financement de chaque candidat avant d’ouvrir les comptes.
Qui peut racheter mon entreprise ?
Une personne physique qui veut s’installer, un concurrent ou un confrère, un groupe qui mène une stratégie de croissance externe, un fonds d’investissement si l’entreprise a la taille et l’autonomie nécessaires, ou vos salariés et cadres, seuls ou avec un fonds minoritaire. La famille constitue un sixième cas, régi par des règles fiscales propres. Chaque profil paie et finance différemment, et le choix dépend autant de votre projet après la vente que du prix.
Où vendre son entreprise ?
Pour une très petite entreprise, sur les bourses de reprise (Bpifrance, Transentreprise, CRA) et par le réseau local. Pour une PME de plus d’une dizaine de salariés, par une approche directe et confidentielle des acquéreurs identifiés, menée par un conseil en cession, parce que l’annonce publique fait courir un risque commercial et n’atteint ni les groupes ni les fonds.
Faut-il prévenir ses salariés quand on cherche un repreneur ?
Pas pendant la recherche, qui doit rester confidentielle. Mais dans les sociétés sans comité social et économique obligatoire, la loi impose d’informer les salariés au plus tard un mois avant la vente de plus de la moitié des titres, afin qu’ils puissent présenter une offre. Le calendrier du closing doit intégrer ce délai et la communication interne se prépare avec l’acquéreur retenu.
Sources
- Bpifrance Création, « Comment trouver un repreneur ? » (370 000 entreprises à transmettre d’ici 2030, moins de 17 % des dirigeants de plus de 65 ans cèdent, plus de 45 000 entreprises à reprendre sur la plateforme, canaux de diffusion).
- CRA, recherche de repreneurs (plus de 1 369 repreneurs qualifiés, couverture nationale).
- CCI Paris Île-de-France, trouver un repreneur (ratio de cinq repreneurs pour une entreprise, canaux).
- Code de commerce, article L23-10-1 (information des salariés un mois avant la vente, amende civile de 0,5 % au plus, version issue de la loi n° 2026-403 du 26 mai 2026).
Sources consultées et textes vérifiés le 24 septembre 2026. Les montants du cas type sont des hypothèses.
Ces informations sont générales. Le choix du profil d’acquéreur et la manière de l’approcher se décident au cas par cas, à partir de l’entreprise et du projet du dirigeant. C’est le point de départ de notre accompagnement à la cession : échangez avec un associé.
 LinkedIn
 E-mail
 Contactez-nous