
 06 95 12 82 58
La question « quelle subvention pour reprendre une entreprise ? » appelle une réponse honnête : à quelques dispositifs régionaux près, aucune collectivité ne vous donnera de l’argent pour acheter une société. En revanche, un projet de rachat d’entreprise bien construit peut mobiliser plusieurs dizaines de milliers d’euros d’aides indirectes, qui font la différence entre un dossier bancaire refusé et un dossier accepté. Cet article les classe par nature, précise pour chacune ce qui est vérifiable à ce jour, et les assemble sur un cas type de reprise de commerce. Il complète notre article sur le financement du rachat d’une entreprise, qui traite du plan de financement dans son ensemble.
Sommaire
- Subvention, prêt, garantie, exonération : de quoi parle-t-on
- Les aides liées à votre situation : ACRE et ARCE
- Les prêts d’honneur : reconstituer l’apport
- Bpifrance : prêts transmission et garantie
- Les régions, les fonds de garantie et où chercher
- Les exonérations fiscales : zones rurales et souscription au capital
- Cas type : ce que pèsent les aides dans une reprise à 350 000 €
- Le calendrier et les erreurs qui font perdre les aides
- Questions fréquentes
Subvention, prêt, garantie, exonération : de quoi parle-t-on
Bpifrance Création classe les aides à la création et à la reprise par finalité : lutte contre le chômage, revitalisation des territoires, innovation, soutien sectoriel, accès au financement. Chacune prend une forme différente : versement d’une somme, garantie d’emprunt, allègement fiscal, exonération sociale, accompagnement. Pour un repreneur, la grille utile est plus simple. Il y a ce qui augmente votre apport (ARCE, prêts d’honneur), ce qui réduit vos charges la première année (ACRE, exonérations territoriales), ce qui rassure la banque (garanties Bpifrance et régionales) et ce qui complète le prêt bancaire (prêts Bpifrance). Les subventions pures, non remboursables, sont rares et presque toujours régionales, ciblées sur l’investissement ou l’emploi plutôt que sur l’achat des titres.
| Levier | Nature | Effet dans le plan de financement | Qui décide |
|---|---|---|---|
| ARCE | Versement en capital de droits au chômage | Augmente l’apport | France Travail |
| ACRE | Exonération partielle de cotisations sociales, 12 mois | Réduit les charges de l’année 1 | Urssaf |
| Prêts d’honneur | Prêt personnel à taux zéro, sans garantie | Quasi-fonds propres, effet de levier bancaire | Initiative France, Réseau Entreprendre, Bpifrance |
| Prêts Bpifrance (transmission, croissance transmission) | Prêt sans garantie, avec différé | Complète la dette bancaire, jusqu’à 40 % de la dette | Bpifrance, via la banque |
| Garantie transmission, fonds régionaux de garantie | Garantie du prêt bancaire | Réduit le risque de la banque, limite la caution personnelle | Bpifrance et Région, via la banque |
| Aides régionales | Subventions, avances remboursables, prêts à taux préférentiel | Variable, souvent sur l’investissement post-reprise | Conseil régional, agences de développement |
| Exonérations territoriales (ZFRR) | Exonération d’impôt sur les bénéfices, de CFE, de taxe foncière | Améliore la trésorerie des années 1 à 8 | Administration fiscale, selon la commune |
Les aides liées à votre situation : ACRE et ARCE
L’ACRE, exonération de cotisations pendant douze mois
L’aide à la création ou à la reprise d’une entreprise (ACRE) est une exonération temporaire de cotisations sociales pour le dirigeant qui crée ou reprend une activité. Selon la fiche d’entreprendre.service-public.gouv.fr vérifiée le 1er juillet 2026, elle s’adresse notamment aux demandeurs d’emploi indemnisés, aux demandeurs d’emploi non indemnisés inscrits six mois au cours des dix-huit derniers mois, aux bénéficiaires du RSA ou de l’ASS, aux personnes de 18 à 25 ans (29 ans en cas de handicap), aux salariés qui reprennent leur entreprise en difficulté, aux repreneurs installés en quartier prioritaire ou en zone de revitalisation rurale ; il ne faut pas en avoir bénéficié dans les trois années précédentes.
Pour un travailleur indépendant hors micro-entreprise, l’exonération dure douze mois et porte sur les cotisations d’assurance maladie-maternité, de retraite de base, d’invalidité-décès et d’allocations familiales. Son montant dépend du revenu : si le revenu professionnel est inférieur ou égal à 75 % du plafond annuel de la Sécurité sociale, soit 36 045 €, l’exonération est fixée à 25 % de ces cotisations ; entre 36 045 € et 48 060 €, elle est dégressive ; à partir de 48 060 €, elle ne s’applique plus. Ce n’est donc pas une exonération totale, et elle ne concerne pas la CSG-CRDS ni la retraite complémentaire. Pour un repreneur qui se rémunère 30 000 € la première année, l’économie se chiffre en quelques milliers d’euros ; utile, pas décisif.
L’ARCE, 60 % des droits au chômage en capital
Le repreneur indemnisé par France Travail a le choix entre deux options. Soit il maintient partiellement son allocation de retour à l’emploi en cumul avec ses revenus d’activité, dans les limites fixées par la réglementation d’assurance chômage. Soit il demande l’aide à la reprise ou à la création d’entreprise (ARCE), qui lui verse en capital 60 % du montant des droits à l’ARE restant dus à la date de début d’activité, pour les fins de contrat intervenues depuis le 1er juillet 2023 (fiche Unédic mise à jour le 25 août 2026). Le versement se fait en deux fois : la moitié au démarrage, le solde six mois plus tard, à condition d’exercer toujours l’activité. L’ARCE suppose d’avoir obtenu l’ACRE et exclut le cumul ARE-revenus.
Pour un repreneur qui doit constituer un apport, l’ARCE est souvent l’aide la plus puissante. Avec 18 mois de droits restants à 2 400 € par mois, soit 43 200 €, elle représente 25 920 € versés en capital, que la banque compte comme apport. Le maintien de l’ARE est préférable quand le repreneur ne peut pas se rémunérer la première année et que son apport est déjà suffisant. Le choix est irréversible ; il se fait avec le plan de financement sous les yeux.
Les prêts d’honneur : reconstituer l’apport
Le prêt d’honneur est un prêt personnel, à taux zéro, sans garantie ni caution, accordé au repreneur et non à la société, après passage devant un comité d’agrément. Il est apporté ensuite au capital ou en compte courant de la holding ou de la société d’exploitation, et les banques le traitent comme des fonds propres. Trois sources principales.
- Initiative France, réseau d’associations locales, annonce un prêt d’honneur à taux zéro sans garantie, d’un montant moyen de 10 000 €, et un taux de pérennité de 91 % à trois ans pour les entreprises soutenues.
- Réseau Entreprendre cible les projets créateurs d’emplois, avec un prêt d’honneur et un accompagnement individuel par un chef d’entreprise ; le réseau annonce 1 700 entreprises lauréates en 2025, et le montant se discute avec l’association locale.
- Le prêt d’honneur Création-Reprise de Bpifrance, distribué par ces deux réseaux, va de 1 000 à 80 000 € sur 1 à 7 ans, avec un différé modulable de 0 à 24 mois, à condition de bénéficier déjà d’un prêt d’honneur d’un opérateur d’accompagnement et d’être actionnaire de l’entreprise ; pour une reprise, il ne peut dépasser 50 % du total des financements (fiche les-aides.fr).
L’effet de levier est le vrai sujet. Un prêt d’honneur de 30 000 € ne finance pas une reprise à 350 000 € ; il porte l’apport de 12 à 20 % du projet et ouvre la porte du prêt bancaire. Les comités d’agrément regardent le repreneur autant que le dossier : parcours, cohérence entre le métier et la cible, réalisme du prévisionnel. Notre article quel apport faut-il pour racheter une entreprise détaille ce que les banques attendent.
Bpifrance : prêts transmission et garantie
Bpifrance ne subventionne pas les reprises. Elle prête et elle garantit, toujours aux côtés d’une banque, jamais à sa place. Trois produits concernent directement le repreneur de PME.
Le prêt transmission, tel que décrit par le portail des aides publiques d’Infogreffe, finance l’achat majoritaire de titres ou de fonds de commerce par une holding ou une société de croissance externe : de 40 000 à 1 500 000 €, sur 5, 6 ou 7 ans avec un différé d’amortissement en capital jusqu’à 24 mois, sans garantie sur les actifs de l’entreprise ni sur le patrimoine du dirigeant, avec une retenue de garantie de 5 % restituée en fin de prêt. Il est plafonné à 40 % de la dette globale de l’opération et accompagné d’un prêt bancaire d’au moins cinq ans. Le prêt croissance transmission, plus récent, va de 50 000 € à 5 M€ sur 3 à 7 ans avec un différé de 2 ans au maximum, aux mêmes conditions de garantie et de plafond, en partenariat avec une banque (fiche les-aides.fr mise à jour le 19 août 2026). Dans les deux cas, l’entreprise cible doit avoir plus de trois ans d’existence et deux exercices comptables.
La garantie transmission couvre 50 % du prêt bancaire de reprise, portée à 70 % en cas d’intervention conjointe de la Région (Bpifrance Création ; fiche 504 du référentiel des financements de la Banque de France). Elle bénéficie à la banque et n’exonère pas l’emprunteur ; mais un prêt garanti à 70 % est un prêt que la banque accepte plus facilement, avec une caution personnelle plus limitée. La demande de prêt comme de garantie passe par votre banque, qui constitue le dossier : il faut donc convaincre la banque d’abord.
Les régions, les fonds de garantie et où chercher
Depuis le transfert de la compétence économique aux régions, les aides à la reprise varient d’un territoire à l’autre, et changent d’une année sur l’autre. On y trouve trois familles : des fonds régionaux de garantie abondés avec Bpifrance, qui portent la garantie du prêt bancaire à 70 % (Île-de-France) voire 80 % sur certains volets (Centre-Val de Loire, selon les fiches les-aides.fr et le guide des aides de la Région) ; des prêts à taux réduit ou des avances remboursables, souvent conditionnés à un investissement ou à des créations d’emploi ; et, plus rarement, des subventions à l’investissement ou à la reprise de commerces en zone rurale, portées par la région, le département ou l’intercommunalité.
Pour les identifier, trois outils : la base nationale aides-entreprises.fr, qui recense plus de 2 000 aides publiques financières avec un filtrage par projet et par localisation ; le guide les-aides.fr des chambres de commerce et d’industrie ; et Mon Pass Créa, la plateforme de Bpifrance Création. Le bon réflexe est d’appeler l’agence de développement économique de votre région ou la CCI avant de finaliser le plan de financement, avec le nom de la cible, sa commune et son effectif : c’est avec ces trois informations qu’un chargé de mission peut dire en dix minutes ce qui est mobilisable.
Un mot sur les sociétés de caution mutuelle. La SIAGI, qui intervient pour les artisans, commerçants, professions libérales et petites entreprises dans tous les secteurs, garantit des crédits jusqu’à 4 M€ ; elle est une alternative ou un complément à la garantie Bpifrance, notamment sur les reprises de fonds de commerce.
Sur la reprise par les salariés, une précision qui évite une déconvenue : le crédit d’impôt pour le rachat d’une entreprise par ses salariés (article 220 nonies du CGI) n’est plus mobilisable, le dispositif ayant cessé de s’appliquer aux rachats postérieurs au 31 décembre 2022. Les autres leviers restent ouverts aux salariés repreneurs, qui sont d’ailleurs éligibles à l’ACRE lorsqu’ils reprennent leur entreprise en difficulté ; nous les décrivons dans transmettre son entreprise à ses salariés.
Les exonérations fiscales : zones rurales et souscription au capital
Les zones France ruralités revitalisation (ZFRR et ZFRR+) ont remplacé les anciennes zones de revitalisation rurale. Selon la fiche d’entreprendre.service-public.gouv.fr vérifiée le 21 février 2026, une entreprise créée ou reprise entre le 1er juillet 2024 et le 31 décembre 2029 en ZFRR (à partir du 1er janvier 2025 en ZFRR+), employant moins de 11 salariés et exerçant une activité industrielle, commerciale, artisanale ou libérale dans la zone, bénéficie d’une exonération d’impôt sur les bénéfices, de cotisation foncière des entreprises et de taxe foncière sur les propriétés bâties : totale pendant les cinq premières années, puis dégressive de la sixième à la huitième. Pour la reprise d’un commerce ou d’un atelier en zone rurale, c’est le dispositif le plus rentable de cette liste, à condition de vérifier le classement de la commune avant de signer et de respecter la limite d’activité exercée hors zone.
Côté impôt personnel, la souscription au capital d’une PME, y compris de la holding de reprise sous certaines conditions, ouvre droit à une réduction d’impôt sur le revenu (dispositif dit Madelin, article 199 terdecies-0 A du CGI), plafonnée et soumise à une obligation de conservation des titres. Les taux et plafonds ayant évolué à plusieurs reprises, faites-les confirmer par votre conseil au moment de la souscription plutôt que de les prendre dans un article.
Cas type : ce que pèsent les aides dans une reprise à 350 000 €
Une salariée de 38 ans, licenciée après quinze ans dans la distribution spécialisée, reprend une boutique-atelier de 8 salariés dans une commune classée ZFRR, pour 350 000 € (fonds de commerce et stock). Elle dispose de 40 000 € d’épargne et de 18 mois de droits ARE à 2 400 € par mois. Le plan ci-dessous est un exercice de calcul, avec des hypothèses explicites.
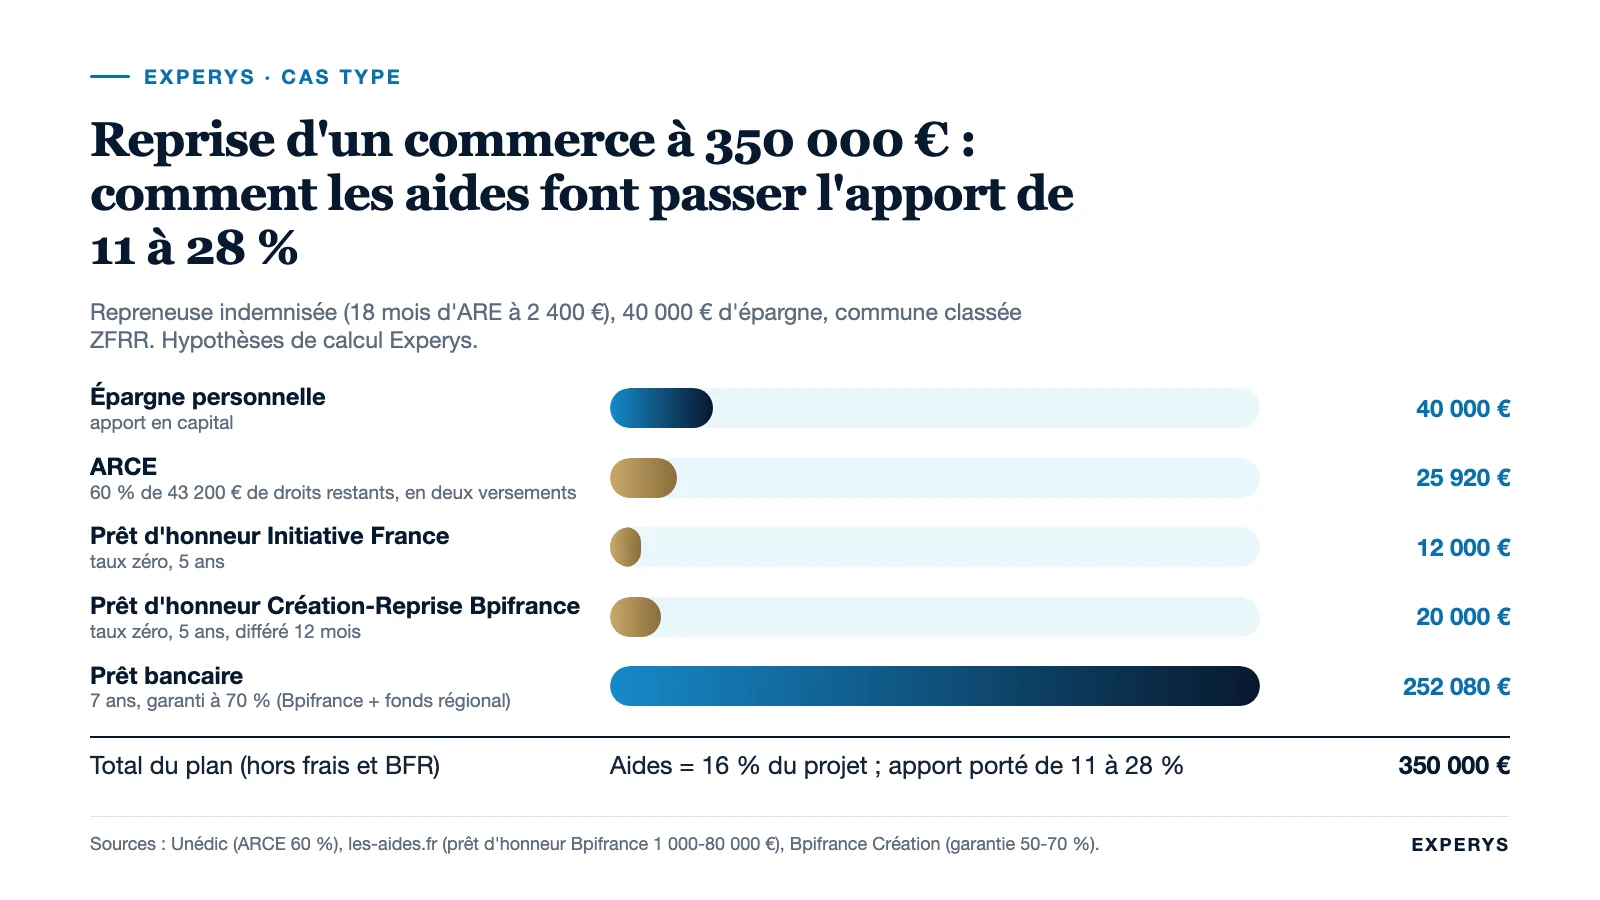
| Ressource | Montant | Origine et hypothèse |
|---|---|---|
| Épargne personnelle | 40 000 € | Apport en capital de la société d’exploitation |
| ARCE | 25 920 € | 60 % de 43 200 € de droits restants, en deux versements à six mois d’intervalle |
| Prêt d’honneur Initiative France | 12 000 € | Taux zéro, remboursé sur 5 ans |
| Prêt d’honneur Création-Reprise Bpifrance | 20 000 € | Taux zéro, 5 ans, différé 12 mois ; conditionné au prêt d’honneur précédent |
| Fonds propres et quasi-fonds propres | 97 920 € | 28 % du projet (contre 11 % avec la seule épargne) |
| Prêt bancaire | 252 080 € | 7 ans, garanti à 70 % par Bpifrance et le fonds régional de garantie |
| Total | 350 000 € | Hors frais d’acquisition et fonds de roulement, à ajouter |
Les aides ne financent ici que 16 % du projet (ARCE et prêts d’honneur), mais elles font passer l’apport de 11 à 28 %, ce qui rend le dossier bancaire présentable. La garantie à 70 % limite la caution personnelle de la repreneuse. S’y ajoutent, sur les années suivantes, l’ACRE sur sa rémunération de gérante la première année et l’exonération ZFRR d’impôt sur les bénéfices, de CFE et de taxe foncière pendant cinq ans, dont le montant dépend des résultats. Ce que le plan ne contient pas : une subvention. C’est la règle générale.
Le calendrier et les erreurs qui font perdre les aides
La plupart des aides se demandent avant, pas après. L’ARCE se sollicite au début de l’activité, avec l’attestation d’ACRE. Les prêts d’honneur passent par un comité qui se réunit à dates fixes ; compter un à deux mois entre le premier contact et la décision, et ne pas signer le compromis avant. Les prêts et garanties Bpifrance sont instruits par la banque avec le prêt principal ; les demander après le déblocage du prêt bancaire n’a plus de sens. Les exonérations ZFRR s’appliquent de plein droit si les conditions sont réunies, mais la localisation de l’activité se vérifie avant l’achat, pas après.
Trois erreurs reviennent. La première est de construire le plan sur une subvention espérée : si l’aide régionale n’est pas notifiée par écrit, elle n’existe pas pour la banque. La deuxième est de choisir l’ARCE sans calcul, alors que le maintien de l’ARE serait plus favorable à une repreneuse qui ne se rémunère pas la première année, ou l’inverse. La troisième est de sous-estimer le temps administratif : un dossier de reprise mobilisant ARCE, deux prêts d’honneur, un prêt bancaire et une garantie Bpifrance représente cinq interlocuteurs et autant de pièces à produire, et c’est souvent le calendrier du cédant qui ne l’attend pas.
Les dispositifs régionaux changent chaque année ; les montants et seuils cités ici sont ceux publiés par les sources officielles à la date indiquée en fin d’article. Nous mettons cette page à jour, mais vérifiez toujours la fiche en vigueur avant de déposer une demande.
Questions fréquentes
Quelle aide pour une reprise d’entreprise ?
Les aides directes sont rares. Un repreneur mobilise en pratique l’ACRE (exonération partielle de cotisations pendant douze mois), l’ARCE s’il est indemnisé par France Travail (60 % des droits restants en capital), un ou plusieurs prêts d’honneur à taux zéro, un prêt transmission de Bpifrance en complément de la banque, et une garantie Bpifrance ou régionale sur le prêt bancaire. En zone France ruralités revitalisation s’ajoute une exonération d’impôt sur les bénéfices, de CFE et de taxe foncière.
Quelles sont les aides pour reprendre un commerce ?
Les mêmes que pour toute reprise, avec deux leviers particulièrement adaptés : les prêts d’honneur des réseaux Initiative France et Réseau Entreprendre, dont les comités locaux connaissent bien les reprises de commerces, et la garantie de la SIAGI ou de Bpifrance sur le prêt bancaire. Si le commerce est situé en ZFRR, l’exonération fiscale de cinq ans pleins est le dispositif le plus rentable. Certaines intercommunalités subventionnent la reprise du dernier commerce d’une commune ; à vérifier localement.
Existe-t-il une aide pour le rachat d’une entreprise par ses salariés ?
Le crédit d’impôt spécifique de l’article 220 nonies du CGI n’est plus mobilisable pour les rachats postérieurs au 31 décembre 2022. Les salariés repreneurs restent éligibles à l’ACRE, notamment lorsqu’ils reprennent une entreprise en difficulté, aux prêts d’honneur, aux prêts et garanties Bpifrance, et peuvent structurer la reprise via une holding de salariés. Le crédit vendeur consenti par le cédant est souvent la pièce centrale de ces montages.
Comment obtenir un prêt d’honneur pour reprendre une entreprise ?
En déposant un dossier auprès de l’association locale d’Initiative France ou de Réseau Entreprendre, avec un business plan, un plan de financement et les comptes de la cible. Un comité d’agrément composé de chefs d’entreprise et de banquiers auditionne le repreneur. Le prêt est personnel, à taux zéro, sans garantie ; le prêt d’honneur Création-Reprise de Bpifrance (1 000 à 80 000 €) peut s’y ajouter. Compter un à deux mois.
Peut-on cumuler l’ARE et la reprise d’une entreprise ?
Oui, sous deux formes exclusives l’une de l’autre : soit le maintien partiel de l’allocation en cumul avec les revenus de la nouvelle activité, dans les limites fixées par la réglementation d’assurance chômage, soit l’ARCE, qui convertit 60 % des droits restants en capital versé en deux fois. Une fois l’ARCE choisie, le cumul partiel n’est plus possible. Le bon choix dépend de la rémunération prévue la première année et du besoin d’apport.
Sources
- Entreprendre.service-public.gouv.fr, « ACRE », fiche vérifiée le 1er juillet 2026 (bénéficiaires, durée, seuils de 36 045 € et 48 060 €, taux d’exonération).
- Unédic, fiche « ARCE », mise à jour le 25 août 2026 (60 % des droits restants, deux versements, incompatibilité avec le cumul).
- Les-aides.fr (CCI), « Prêt d’honneur Création-Reprise » Bpifrance et Initiative France.
- Infogreffe, portail des aides publiques, « Prêt transmission » et les-aides.fr, « Prêt croissance transmission ».
- Bpifrance Création, dispositifs et organismes de garantie ; Banque de France, fiche 504 « Les garanties Bpifrance » ; SIAGI.
- Bpifrance Création, « Aides à la création ou reprise d’entreprise : comment les identifier ? » ; aides-entreprises.fr.
- Entreprendre.service-public.gouv.fr, « Zones France ruralités revitalisation : exonérations fiscales », fiche vérifiée le 21 février 2026.
Sources consultées le 24 septembre 2026. Les montants du cas type sont des hypothèses de calcul.
Vous montez un dossier de reprise et voulez savoir ce qui est réellement mobilisable pour votre cible et votre situation ? Le cabinet intègre les aides dans le plan de financement dès la lettre d’intention, dans le cadre de son conseil en acquisition d’entreprise : échanger avec un associé.
 LinkedIn
 E-mail
 Contactez-nous