 06 95 12 82 58
« Mes capitaux propres font 800 k€, donc ma société vaut au moins ça. » C’est l’une des trois façons de savoir combien vaut une entreprise, avec la rentabilité et les comparables, et c’est vrai et faux à la fois. Faux parce que les capitaux propres comptables ne sont pas l’actif net réel, et que la valeur d’une PME exploitante ne se lit pas dans ses immobilisations. Voici comment calculer proprement la valeur d’une société d’après son bilan, avec un exemple chiffré complet, et dans quels cas ce chiffre commande la négociation.
Sommaire
- Ce que le bilan dit, et ce qu’il ne dit pas
- Les retraitements poste par poste, de l’actif net comptable à l’actif net corrigé
- Exemple chiffré : une PME industrielle de 5 M€ de chiffre d’affaires
- Le goodwill : ce que l’actif net corrigé ne capte pas
- Quand la valeur patrimoniale gouverne, et quand elle sert de plancher
- Les erreurs fréquentes
- Questions fréquentes
Ce que le bilan dit, et ce qu’il ne dit pas
Le bilan est une photographie comptable, prise selon des règles qui ne cherchent pas à mesurer la valeur. L’article L123-18 du code de commerce impose d’enregistrer les biens acquis à leur coût d’acquisition, et interdit de comptabiliser la plus-value entre la valeur d’inventaire d’un bien et sa valeur d’entrée. Un entrepôt acheté 400 k€ en 2005 reste inscrit 400 k€ moins les amortissements, quelle que soit sa valeur de marché aujourd’hui. À l’inverse, une perte de valeur doit être constatée. Le bilan est donc asymétrique : il enregistre les baisses, jamais les hausses.
Deuxième limite, plus lourde encore pour une PME : les actifs qu’elle a créés elle-même n’apparaissent pas. Le fonds de commerce développé depuis vingt ans, la marque, le portefeuille de clients, le savoir-faire des équipes n’ont aucune ligne à l’actif, ou une ligne symbolique. Le guide de l’évaluation publié par la DGFiP en juin 2026 le rappelle en tête de son chapitre sur l’approche patrimoniale : la valeur nette comptable « ne donne qu’une image imparfaite de la valeur du patrimoine réel de l’entreprise ».
Troisième limite : des dettes réelles ne figurent pas au passif. Les engagements de retraite ne sont provisionnés qu’en option en normes françaises, le crédit-bail reste hors bilan, un litige en cours n’est provisionné que s’il est jugé probable. L’acquéreur, lui, les paiera.
D’où la méthode. On part des capitaux propres comptables, qui sont par construction égaux à l’actif immobilisé net plus l’actif circulant net moins l’ensemble des dettes et provisions. Puis on corrige chaque poste pour le ramener à sa valeur actuelle, à l’actif comme au passif. Le résultat s’appelle actif net comptable corrigé (ANCC), actif net réévalué (ANR) ou valeur mathématique : trois noms pour la même chose. Une précision utile : cette valeur est directement une valeur des capitaux propres. Contrairement au multiple d’EBE, qui donne une valeur d’entreprise dont il faut retrancher la dette nette (mécanique détaillée dans de la valeur d’entreprise au prix des titres), l’actif net corrigé intègre déjà les emprunts et la trésorerie.
Les retraitements poste par poste, de l’actif net comptable à l’actif net corrigé
Le travail consiste à parcourir le bilan ligne à ligne. Voici les corrections qui reviennent dans presque tous les dossiers de PME.
| Poste | Ce que dit le bilan | Correction à apporter |
|---|---|---|
| Frais d’établissement, frais de R&D activés | Actif incorporel amorti | Actif fictif : à retrancher, sauf projet de R&D cessible |
| Fonds commercial acquis | Prix payé lors d’un rachat antérieur | Réévaluer (comparaison, barème, ou méthode du goodwill) |
| Fonds de commerce créé, marque, clientèle | Rien | À valoriser séparément, voir la section goodwill |
| Immeubles, terrains | Coût d’acquisition moins amortissements | Valeur vénale (expertise ou comparables), impôt latent si le bien n’est pas nécessaire à l’exploitation |
| Matériel, véhicules | Valeur nette comptable | Valeur d’usage ou de revente ; souvent supérieure à la VNC pour du matériel amorti mais fonctionnel |
| Biens en crédit-bail | Hors bilan | Ajouter la plus-value latente : valeur du bien moins capital restant dû |
| Titres de participation | Coût d’acquisition | Valeur des filiales évaluées une par une |
| Stocks | Coût ou valeur de marché si inférieure | Décote des stocks dormants, obsolètes, invendables |
| Créances clients | Nominal moins dépréciations | Vérifier l’antériorité ; déprécier ce qui a plus de six mois sans justification |
| Provisions réglementées, amortissements dérogatoires | Au passif, en quasi-fonds propres | Réintégrer aux capitaux propres, nets de l’impôt différé |
| Engagements de retraite | Souvent en annexe seulement | Retrancher le montant justifié, net d’IS |
| Litiges, garanties données, passifs sociaux | Provision seulement si probable | Retrancher ce qui est probable et chiffrable |
| Comptes courants d’associés | Dette au passif | Rester en dette : ils seront remboursés ou incorporés, mais ne sont pas des fonds propres |
Sur la fiscalité latente, la règle posée par le guide DGFiP est simple et nous la suivons : un bien nécessaire à l’exploitation n’a pas vocation à être vendu, on retient sa valeur d’utilité sans impôt latent ; un bien que la société pourrait céder sans nuire à son activité (un immeuble de rapport, un terrain inutilisé) se réévalue net de l’impôt qui serait dû à la vente, au taux normal de l’impôt sur les sociétés de 25 % prévu à l’article 219 du CGI. Le même raisonnement vaut pour les provisions réintégrées : l’avantage fiscal temporaire des provisions réglementées devient un passif d’impôt.
Dernier point de méthode : la date. Le bilan disponible a souvent six à dix mois. Les distributions de dividendes décidées depuis, les remboursements d’emprunt, une acquisition de matériel changent l’actif net. Soit on établit une situation intermédiaire, soit on ajuste les capitaux propres des événements intervenus depuis la clôture, ce que le guide DGFiP demande expressément.
Exemple chiffré : une PME industrielle de 5 M€ de chiffre d’affaires
Prenons une société de mécanique de précision, 28 salariés, 5 M€ de chiffre d’affaires, propriétaire de son atelier. Ses capitaux propres au dernier bilan s’élèvent à 1 150 k€. Les chiffres ci-dessous sont simplifiés et anonymisés ; toutes les hypothèses sont explicites, vous pouvez refaire le calcul sur votre propre bilan.
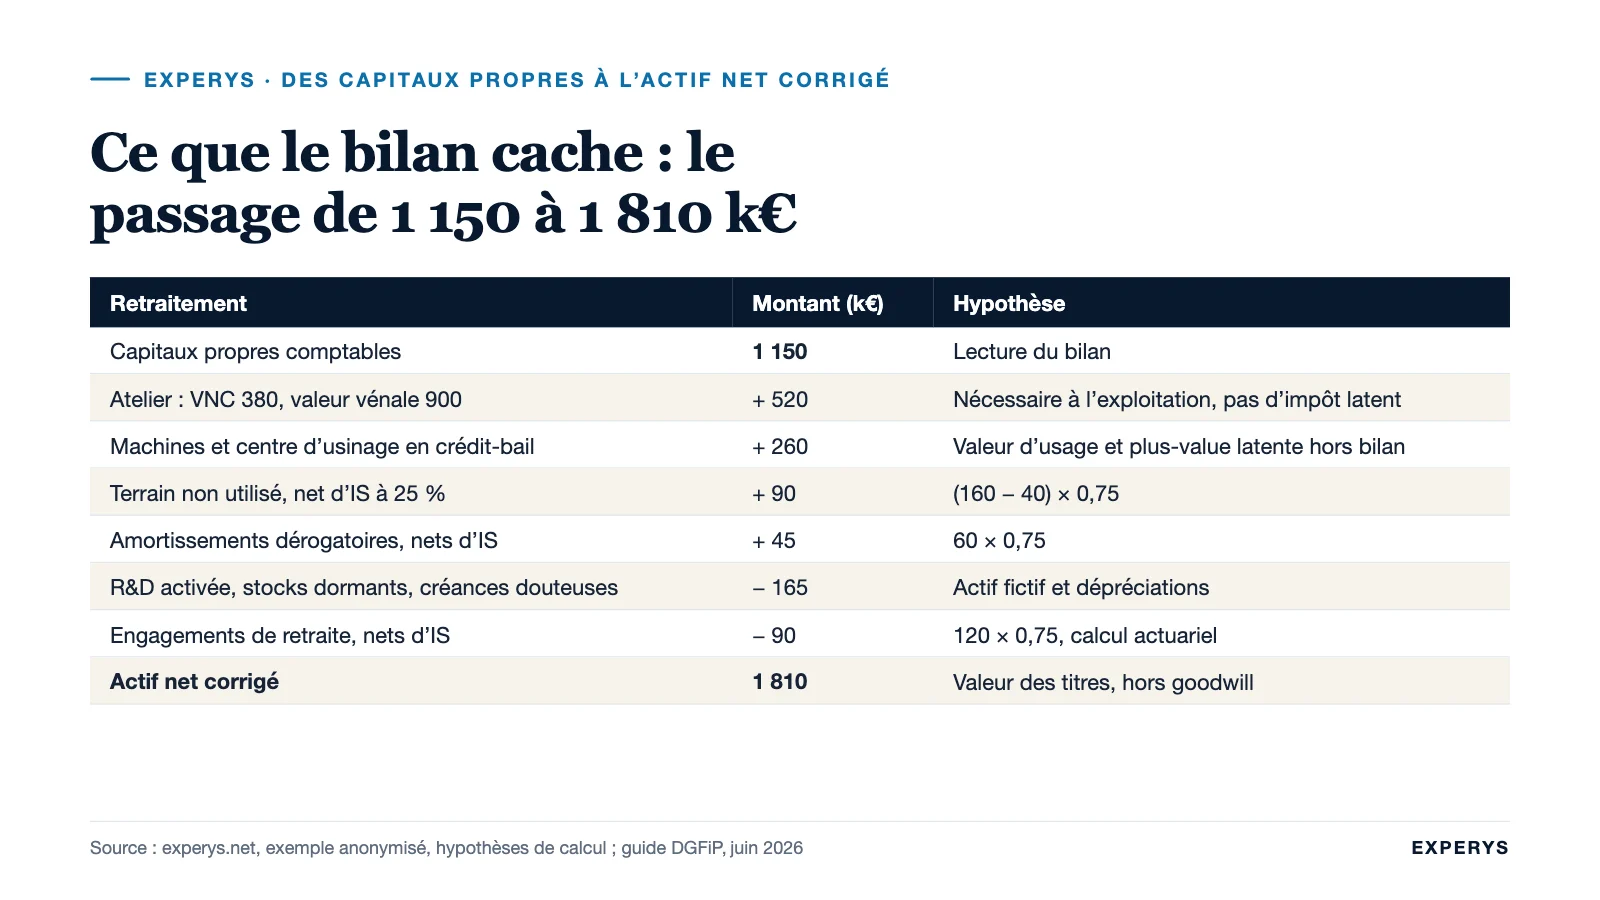
| Étape | Montant (k€) | Hypothèse |
|---|---|---|
| Capitaux propres comptables | 1 150 | Lecture du bilan |
| Frais de R&D activés non cessibles | − 60 | Actif fictif |
| Atelier : VNC 380, valeur vénale 900 | + 520 | Nécessaire à l’exploitation : pas d’impôt latent |
| Terrain attenant non utilisé : VNC 40, valeur 160, impôt latent 25 % | + 90 | (160 − 40) × (1 − 0,25) |
| Machines : VNC 210, valeur d’usage 350 | + 140 | Expertise matériel |
| Centre d’usinage en crédit-bail : valeur 300, capital restant dû 180 | + 120 | Plus-value latente hors bilan |
| Stocks dormants | − 70 | Références sans mouvement depuis 18 mois |
| Créances douteuses non provisionnées | − 35 | Deux clients en procédure |
| Amortissements dérogatoires, nets d’IS | + 45 | 60 × (1 − 0,25) |
| Engagements de retraite, nets d’IS | − 90 | 120 × (1 − 0,25), calcul actuariel fourni |
| Actif net corrigé (hors incorporels créés) | 1 810 | Valeur des titres selon l’approche patrimoniale |
L’écart entre 1 150 k€ et 1 810 k€ vient pour l’essentiel de l’immobilier, ce qui est le cas le plus fréquent dans l’industrie et l’artisanat. Mais ce chiffre ne dit toujours rien de la clientèle, des contrats cadres avec deux donneurs d’ordre aéronautiques ni du savoir-faire de l’atelier. Pour cela, il faut passer par le goodwill.
Le goodwill : ce que l’actif net corrigé ne capte pas
Le goodwill, ou survaleur, désigne la valeur des éléments incorporels qui ne se laissent pas évaluer un par un : la clientèle, la réputation, l’organisation, l’équipe. Le guide DGFiP en donne une définition économique précise : la rente de goodwill est la différence entre la rentabilité effectivement dégagée par l’exploitation et la rémunération normale des capitaux engagés. Si l’entreprise gagne plus que ce que ses actifs « devraient » rapporter, cet excédent, appelé superprofit, révèle des incorporels ; s’il est négatif, on parle de badwill.
En pratique, on calcule le superprofit puis on le capitalise sur une durée limitée. Reprenons notre société de mécanique. Son résultat net retraité, moyenne pondérée des trois derniers exercices, est de 260 k€. Les capitaux engagés dans l’exploitation, mesurés par l’actif net corrigé hors incorporels, s’élèvent à 1 810 k€. Si l’on retient, comme hypothèse de calcul, une rémunération attendue de ces capitaux de 8 %, soit 145 k€, le superprofit ressort à 115 k€ par an. Capitalisé sur cinq ans à un taux de 12 % (multiple d’environ 3,6 selon les tables financières annexées au guide), le goodwill vaut environ 415 k€.
La valeur patrimoniale complète devient donc 1 810 + 415 = 2 225 k€ pour 100 % des titres. Ce résultat est cohérent avec ce que donnerait une approche par la rentabilité : un EBE retraité de 620 k€ et un multiple de 4 à 5 conduisent à une valeur d’entreprise de 2 480 à 3 100 k€, dont on retranche une dette financière nette de 550 k€, soit 1 930 à 2 550 k€ de valeur des titres. Les deux approches se recoupent, et c’est ce recoupement qui rend la valeur défendable. Un exemple complet par les multiples, retraitements compris, figure dans valorisation d’entreprise : exemple chiffré pas à pas.
Vigilance sur le double emploi. Si vous avez réévalué le fonds commercial à l’actif à partir d’un barème ou de comparables, n’ajoutez pas un goodwill par-dessus : les deux mesurent la même chose. Le guide DGFiP est explicite, les incorporels valorisés par la méthode de la survaleur intègrent de fait le fonds commercial. On choisit l’une ou l’autre voie, pas les deux.
Quand la valeur patrimoniale gouverne, et quand elle sert de plancher
Tout dépend de ce qui fait la valeur de la société. Le guide DGFiP distingue clairement deux familles.
Pour les sociétés dont la valeur réside dans leurs actifs, holdings, SCI, sociétés patrimoniales qui ne dégagent pas nécessairement de bénéfices, l’approche patrimoniale peut être la seule méthode, éventuellement assortie d’une décote. Le guide précise d’ailleurs qu’une décote d’illiquidité s’impose lorsque la société est évaluée par la seule approche de l’actif net réévalué, puisque certains actifs ne sont pas liquides. La question du niveau de cette décote se règle au cas par cas et l’administration ne publie pas de taux ; elle demande une justification.
Pour une PME exploitante, la valeur patrimoniale se combine avec la valeur de rentabilité. Le guide reproduit, à titre indicatif et sans caractère contraignant, les pondérations de son édition précédente : pour une petite PME et un paquet de titres majoritaire, trois fois la valeur mathématique plus une fois la valeur de rentabilité, le tout divisé par quatre ; pour une PME moyenne, deux fois la valeur mathématique plus la valeur de rentabilité, divisé par trois ; pour une société importante à objet commercial, une fois chacune. Pour un paquet minoritaire, le poids de la rentabilité augmente. Le même guide ajoute aussitôt qu’une société de services de petite taille, dont les capitaux engagés sont faibles, ne justifie pas de surpondérer la valeur mathématique. Autrement dit, ces pondérations sont un point de départ de discussion, pas une règle.
Dans nos dossiers, la valeur patrimoniale joue surtout trois rôles. Elle fixe un plancher en dessous duquel un cédant n’a aucune raison de vendre, puisqu’il pourrait liquider. Elle révèle les actifs hors exploitation, immeuble, trésorerie excédentaire, participation, qu’il vaut souvent mieux sortir avant la cession pour ne pas les vendre au multiple de l’activité. Et elle s’impose dans les situations où il n’y a pas de marché pour arbitrer : sortie d’un associé, partage successoral, divorce, litige. Sur ce dernier point, la façon de fixer le prix des parts d’un associé sortant dépend d’abord des statuts, et l’actif net corrigé y est fréquemment la méthode inscrite.
Les erreurs fréquentes
- Prendre les capitaux propres pour l’actif net corrigé. Le premier chiffre se lit, le second se construit. L’écart dépasse souvent 30 % dès qu’il y a de l’immobilier ou du matériel ancien.
- Réévaluer l’actif sans réévaluer le passif. Les engagements de retraite, les litiges, le crédit-bail et l’impôt latent se retranchent. Une réévaluation à sens unique ne convainc aucun acquéreur.
- Compter les comptes courants d’associés dans les fonds propres. Ce sont des dettes. Elles se remboursent au cédant en plus du prix, ou se cèdent avec les titres, mais elles ne se valorisent pas comme du capital.
- Ajouter un goodwill à un fonds commercial déjà réévalué. C’est compter deux fois la clientèle.
- Vendre une société exploitante sur sa seule valeur patrimoniale. Si l’activité est rentable, c’est renoncer au goodwill ; si elle ne l’est pas, c’est ignorer que l’acquéreur paiera moins que l’actif net, parce qu’il devra financer les pertes.
Questions fréquentes
Comment calculer la valeur d’une entreprise à partir du bilan ?
On part des capitaux propres comptables, on retranche les actifs fictifs (frais d’établissement, R&D non cessible), on réévalue les immobilisations, les stocks et les créances à leur valeur réelle, on ajoute les plus-values latentes sur les biens en crédit-bail, et on retranche les passifs absents du bilan (engagements de retraite, litiges probables) ainsi que l’impôt latent sur les biens hors exploitation. Le résultat est l’actif net corrigé, qui représente directement la valeur des titres.
Comment calculer la valeur patrimoniale d’une entreprise ?
La valeur patrimoniale est l’actif net corrigé, éventuellement complété d’un goodwill pour les incorporels créés par l’entreprise. Le goodwill se calcule en capitalisant sur quelques années le superprofit, c’est-à-dire la part du résultat qui excède la rémunération normale des capitaux engagés.
Les capitaux propres représentent-ils la valeur de l’entreprise ?
Non. Les capitaux propres sont la différence comptable entre l’actif et les dettes, calculée sur des valeurs historiques. Ils ignorent les plus-values sur l’immobilier, les actifs créés en interne (clientèle, marque) et certaines dettes hors bilan. Ils constituent un point de départ, pas une valeur.
Faut-il déduire un impôt latent sur les plus-values ?
Uniquement sur les biens qui ne sont pas nécessaires à l’exploitation et que la société pourrait céder. Pour l’outil de travail, l’atelier, le matériel, on retient la valeur d’utilité sans impôt latent, puisque le repreneur n’a pas vocation à les vendre. C’est la position du guide DGFiP de juin 2026.
La méthode patrimoniale est-elle adaptée à une société de services ?
Rarement comme méthode principale. Une société de services engage peu de capitaux et sa valeur tient à sa capacité à dégager de la rentabilité. L’actif net corrigé sert alors de plancher et de contrôle, la valeur se construit par les multiples ou les flux.
Sources (vérifiées le 24 septembre 2026) : DGFiP, guide « L’évaluation des entreprises et des titres de sociétés », édition de juin 2026 (approche patrimoniale, corrections de l’actif et du passif, fiscalité latente, méthode de la survaleur, décote d’illiquidité, pondérations indicatives) ; article L123-18 du code de commerce (enregistrement au coût d’acquisition, non-comptabilisation des plus-values latentes) ; article 219 du code général des impôts (taux normal de l’IS à 25 %) ; article 1843-4 du code civil (expert désigné en cas de contestation du prix des droits sociaux).
Les montants et taux de l’exemple sont des hypothèses de calcul. Si votre société détient de l’immobilier, des participations ou une trésorerie importante, la lecture de son bilan mérite un travail spécifique avant toute discussion de prix : c’est l’un des premiers volets de l’évaluation d’entreprise que nous réalisons au cabinet. Vous pouvez en parler avec un associé.
 LinkedIn
 E-mail
 Contactez-nous