
 06 95 12 82 58
Un restaurateur, un boulanger ou un coiffeur qui veut savoir combien vaut une entreprise comme la sienne entend deux discours contradictoires : l’agent immobilier parle en pourcentage du chiffre d’affaires, l’expert-comptable en multiple de l’EBE. Les deux ont raison, mais pas pour les mêmes fonds. Cet article explique ce que recouvre exactement un fonds de commerce, comment fonctionnent les barèmes en pourcentage du CA, comment se calcule l’évaluation d’un fonds de commerce par l’EBE, et comment recouper les deux sur un cas concret de restaurant.
Sommaire
- Ce que l’on évalue : le périmètre du fonds de commerce
- La méthode des barèmes : un pourcentage du chiffre d’affaires
- La méthode par l’EBE : retraitements et coefficient
- Cas type : un restaurant de 620 k€ de chiffre d’affaires
- Ce qui fait monter ou descendre la valeur : bail, emplacement, dépendance à l’exploitant
- Du prix du fonds à ce que touche le vendeur
- Les erreurs fréquentes
- Questions fréquentes
Ce que l’on évalue : le périmètre du fonds de commerce
Le fonds de commerce n’est pas défini par la loi, rappelle le guide DGFiP de juin 2026 ; la jurisprudence en a dessiné les contours. C’est un ensemble d’éléments incorporels (clientèle, enseigne, nom commercial, droit au bail, licences et autorisations, marques, site et nom de domaine) et corporels (matériel, outillage, agencements, mobilier) réunis pour exploiter une activité. La clientèle en est l’élément indispensable : sans clientèle, pas de fonds.
Ce qui n’en fait pas partie compte autant pour le prix. La fiche de Service-Public consacrée à la cession à un tiers, mise à jour le 22 juillet 2026, exclut les créances et les dettes, l’immeuble, les contrats fournisseurs (à la différence du bail, des contrats de travail et d’assurance, qui suivent le fonds) et les documents comptables. Le stock de marchandises s’évalue séparément, en général à son prix d’achat hors taxes après inventaire contradictoire. Le guide DGFiP le dit dans les mêmes termes : les marchandises n’entrent pas dans la valeur du fonds.
Conséquence pratique : quand on évalue un fonds, on évalue une capacité à générer du chiffre d’affaires et de la marge à un emplacement donné, pas une société. Si le fonds est exploité par une société et que c’est la société que l’on vend, la valeur du fonds n’est qu’un élément de l’actif, auquel s’ajoutent la trésorerie et se retranchent les dettes. Le choix entre vendre le fonds ou vendre les titres a des conséquences fiscales lourdes, traitées dans céder un fonds de commerce détenu par une société à l’IS.
La méthode des barèmes : un pourcentage du chiffre d’affaires
Les barèmes professionnels expriment la valeur d’un fonds en fourchette de coefficients à appliquer au chiffre d’affaires annuel hors taxes, en général la moyenne des trois derniers exercices. Ils sont publiés par des éditeurs spécialisés, et le guide DGFiP les admet pour le commerce de détail, comme « usages de la profession répertoriés dans des barèmes indicatifs », à côté de la comparaison avec des cessions du même secteur ; en l’absence de marché, ils constituent parfois la seule référence utilisable.
L’exemple d’application du guide mérite d’être connu, parce qu’il montre la méthode complète et pas seulement le coefficient. Pour un magasin de luminaires en centre-ville, l’évaluateur calcule un chiffre d’affaires moyen pondéré des trois derniers exercices (coefficients 1, 2 et 3 du plus ancien au plus récent), relève quatre cessions de fonds comparables dont les prix représentent entre 36,6 % et 45,2 % du chiffre d’affaires, en déduit un ratio de 40 %, puis vérifie qu’il se situe dans la fourchette de 25 % à 50 % du barème de la profession. Le barème valide la comparaison, il ne la remplace pas.
Les limites de la méthode sont connues, et la note méthodologique de FDC Études sur l’évaluation par l’EBE rappelle que les tribunaux les ont relevées de longue date : un fonds peut réaliser un chiffre d’affaires important et n’avoir aucune rentabilité, voire être déficitaire. Le pourcentage de CA suppose une marge normale pour le métier. Dès que la marge s’écarte de la norme, dans un sens ou dans l’autre, il se trompe. Ce mécanisme est le même que pour une société, et il est démonté dans valeur d’une entreprise par rapport au chiffre d’affaires.
La méthode par l’EBE : retraitements et coefficient
L’évaluation d’un fonds de commerce par l’EBE, appelée aussi méthode de rentabilité ou méthode financière, consiste à appliquer un coefficient multiplicateur à l’excédent brut d’exploitation retraité, calculé en moyenne sur les trois derniers exercices. L’EBE, au sens de l’INSEE, est la valeur ajoutée diminuée des charges de personnel et des impôts sur la production, augmentée des subventions d’exploitation. Il mesure ce que l’exploitation dégage avant amortissements, frais financiers et impôt sur les bénéfices, donc avant les choix de financement de l’exploitant.
Les retraitements qui font l’EBE normatif
L’EBE comptable reflète les choix du cédant ; l’acquéreur veut l’EBE qu’il retrouvera. La note de FDC Études, qui s’appuie sur une jurisprudence abondante, insiste sur deux retraitements et en liste d’autres.
- La charge locative. Un loyer inférieur à la valeur locative gonfle l’EBE ; si le bail arrive à renouvellement et que le loyer peut être déplafonné, on retient un loyer de marché. Un fonds dont la valeur repose sur un loyer anormalement bas n’est pas pérenne.
- La rémunération de l’exploitant. Un dirigeant qui ne se paie pas, ou qui se paie beaucoup plus que la norme du secteur, fausse la rentabilité. On réintègre une rémunération normale de gérant, charges sociales comprises. Même chose pour le conjoint ou les membres de la famille non rémunérés.
- Les éléments non récurrents. Produits et charges exceptionnels, subventions ponctuelles, litiges soldés.
- Les frais de siège, redevances de franchise ou d’enseigne, à ramener à ce qui se pratique dans la branche.
Le travail est le même que pour une société, avec un accent particulier sur le loyer et sur le travail de l’exploitant. La méthode générale est exposée dans normaliser l’EBE avant une évaluation.
Le coefficient multiplicateur
C’est le point le plus discuté, et il faut être honnête sur ce qu’il vaut. La note de FDC Études recense dans la jurisprudence et la doctrine des coefficients allant de 2, parfois 1, à 8, voire 10, et jusqu’à 12 pour des fonds en situation privilégiée comme les centres commerciaux ; la Cour d’appel de Paris a évoqué, dans un arrêt du 16 janvier 2008, un multiple « de 3 à 10 » de l’EBE. La même note rappelle que l’administration fiscale qualifiait déjà ces fourchettes d’arbitraires en 1982, et que les tribunaux en ont critiqué l’absence de base statistique. Nous les présentons donc comme des bornes de discussion, pas comme des données de marché.
Ce qui fait bouger le coefficient à l’intérieur de la fourchette est en revanche bien établi : il est plus bas pour un « fonds de travail », dont la rentabilité dépend de la personne de l’exploitant et ne permet pas de payer un gérant ; plus élevé pour un « fonds de capitaux », dont la rentabilité est assurée par l’emplacement, l’enseigne ou la possibilité d’une mise en gérance. La croissance ou la constance du résultat sur la période, et les perspectives de l’emplacement, jouent dans le même sens.
Cas type : un restaurant de 620 k€ de chiffre d’affaires
Un restaurant traditionnel en centre-ville, 60 couverts, exploité en SARL par un couple. Chiffre d’affaires hors taxes des trois derniers exercices : 580, 610 et 670 k€. EBE comptable du dernier exercice : 95 k€. Le loyer est de 30 k€ par an, le bail arrive à échéance dans deux ans et la valeur locative est estimée à 42 k€. Le gérant se verse 24 k€ par an, son épouse travaille en salle sans rémunération. Les chiffres sont simplifiés et anonymisés, les coefficients sont des hypothèses de calcul.
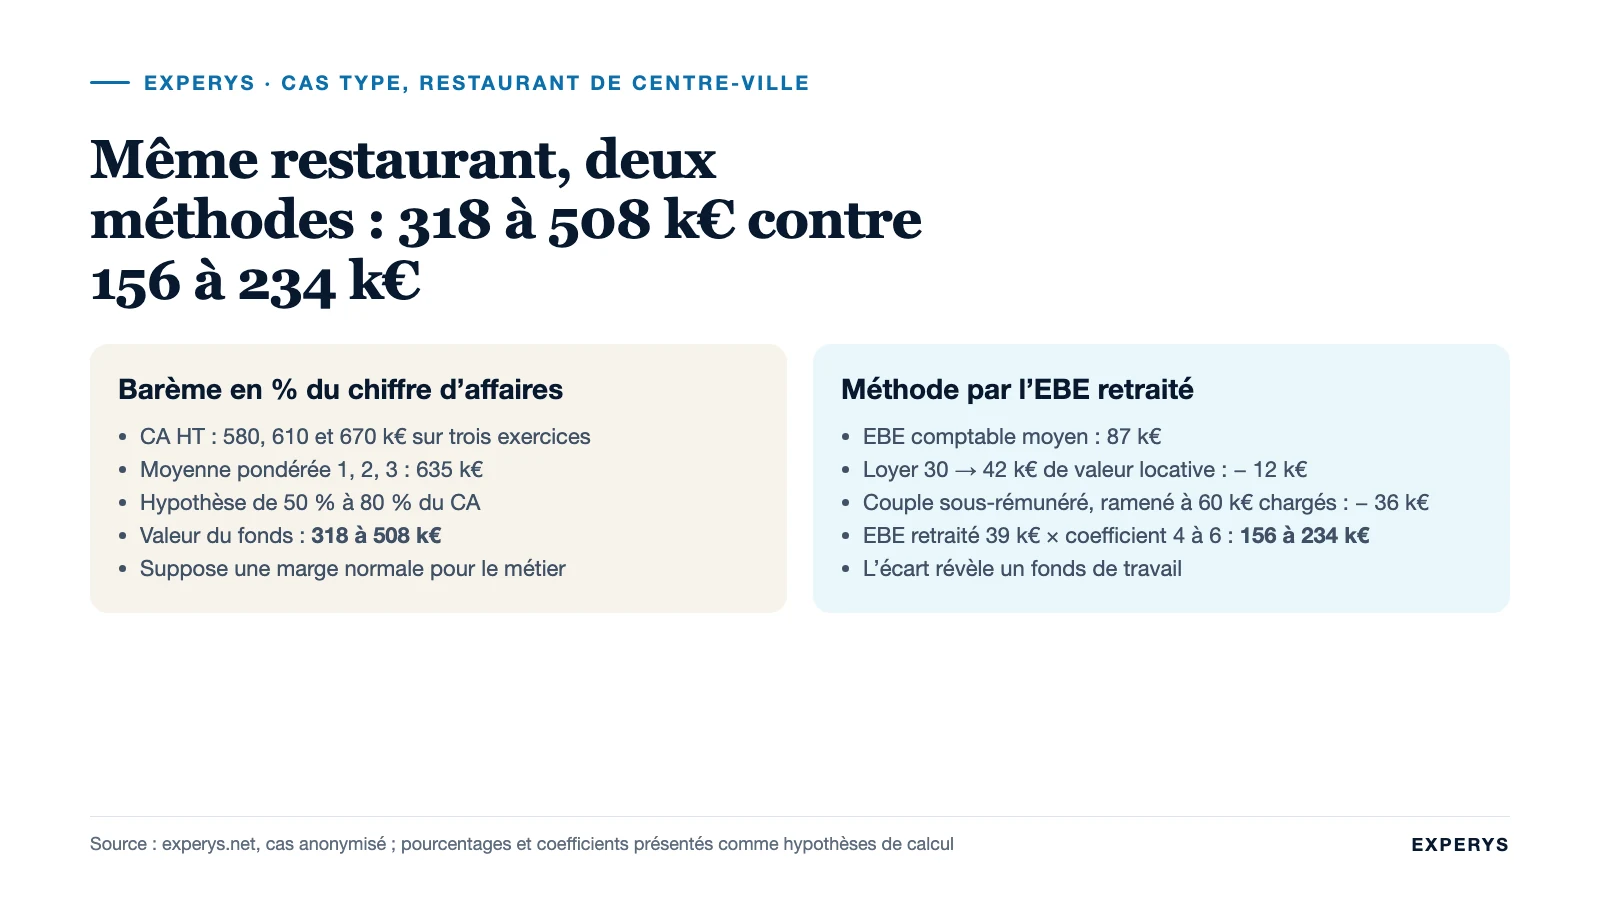
| Méthode | Calcul | Résultat |
|---|---|---|
| CA moyen pondéré (1, 2, 3) | (580 × 1 + 610 × 2 + 670 × 3) / 6 | 635 k€ |
| Barème : hypothèse de 50 % à 80 % du CA pour la restauration traditionnelle | 635 × 0,50 à 635 × 0,80 | 318 à 508 k€ |
| EBE comptable moyen des trois exercices | (78 + 88 + 95) / 3 | 87 k€ |
| Retraitement loyer | 30 → 42 k€ de valeur locative | − 12 k€ |
| Retraitement rémunération | Gérant à 24 k€ et conjoint non rémunéré, ramenés à 60 k€ chargés pour deux personnes | − 36 k€ |
| EBE retraité | 87 − 12 − 36 | 39 k€ |
| Méthode par l’EBE : coefficient de 4 à 6 (hypothèse) | 39 × 4 à 39 × 6 | 156 à 234 k€ |
Le barème donne 318 à 508 k€, l’EBE donne 156 à 234 k€. L’écart n’est pas une erreur de calcul, c’est le diagnostic : ce restaurant tourne grâce à deux personnes sous-rémunérées et à un loyer qui va augmenter. Un repreneur qui devra se payer et payer un salarié en salle ne retrouvera pas 95 k€ d’EBE, mais 39 k€. À ce niveau, il ne peut pas rembourser un emprunt de 400 k€. La valeur de marché de ce fonds se situera dans la zone de recouvrement, autour de 230 à 320 k€, et plus près du bas si le repreneur est un indépendant qui doit se rémunérer sur l’exploitation.
Le même restaurant avec un EBE retraité de 90 k€ (couple correctement rémunéré, loyer au prix du marché) vaudrait 360 à 540 k€ par l’EBE, cohérent avec le barème. C’est toute la différence entre un fonds de capitaux et un fonds de travail, et c’est ce que le pourcentage de chiffre d’affaires ne voit pas.
Ce qui fait monter ou descendre la valeur : bail, emplacement, dépendance à l’exploitant
Trois éléments pèsent plus que le coefficient lui-même.
Le bail. Durée restante, loyer par rapport à la valeur locative, clauses de destination (peut-on changer d’activité ?), travaux à la charge du preneur, et perspective de déplafonnement au renouvellement. Le guide DGFiP pose une règle utile : lorsque l’emplacement est primordial, la valeur du fonds ne peut pas être inférieure à la valeur du droit au bail. Un fonds déficitaire dans une rue très commerçante vaut au moins son droit au bail.
L’emplacement et la commercialité. Flux piéton, travaux de voirie annoncés, arrivée ou départ d’une enseigne locomotive, stationnement. La note de FDC Études cite parmi les causes d’une insuffisance brute d’exploitation « une mutation de la commercialité » ou « le départ d’une locomotive commerciale ». Ce sont des risques que l’on vérifie sur place, pas dans les comptes.
La dépendance à l’exploitant. Un salon de coiffure dont 60 % des clientes viennent pour la patronne, un restaurant dont le chef est le gérant : la clientèle suit la personne, pas le fonds. Le coefficient baisse, et l’acquéreur demande une période d’accompagnement ou une clause de non-concurrence solide. Pour les activités artisanales, cette question domine souvent toutes les autres ; elle est traitée dans vendre une entreprise artisanale.
Vigilance sur les licences et autorisations. Licence IV, autorisation de terrasse, agrément sanitaire, débit de tabac : leur transfert conditionne la valeur et parfois la vente elle-même. Une licence non transférable ou une terrasse accordée à titre précaire se traduisent par une décote, ou par une condition suspensive dans l’acte.
Du prix du fonds à ce que touche le vendeur
Le prix du fonds n’est pas ce que le vendeur encaisse, ni ce que l’acquéreur décaisse. Trois écarts sont à connaître avant de négocier.
Le stock s’ajoute au prix, évalué séparément au jour de la cession. La trésorerie et les créances restent au vendeur, les dettes aussi : elles ne sont pas dans le fonds. Pour l’acquéreur, s’ajoutent les droits d’enregistrement prévus à l’article 719 du CGI, dont le barème, taxes départementale et communale comprises, est de 0 % jusqu’à 23 000 €, 3 % de 23 000 à 200 000 € et 5 % au-delà, selon la fiche de Service-Public et le BOFiP du 19 juin 2024 ; sur un fonds de 300 000 €, cela représente 10 310 €. Enfin, le prix est en général placé sous séquestre chez un avocat ou un notaire le temps de purger les oppositions des créanciers, qui disposent de dix jours à compter de la publication au BODACC, l’annonce devant elle-même paraître dans un support d’annonces légales dans les quinze jours de la vente. Le vendeur touche donc son prix plusieurs semaines après la signature, et après la fiscalité de sa propre plus-value, exposée dans fiscalité de la cession d’un fonds de commerce.
Les étapes de la vente elle-même, du compromis à la publicité, sont détaillées dans comment vendre son fonds de commerce.
Les erreurs fréquentes
- Appliquer le barème au chiffre d’affaires TTC ou au meilleur exercice. Les barèmes raisonnent hors taxes, sur une moyenne de trois ans.
- Ne pas retraiter le travail de l’exploitant et de sa famille. C’est l’erreur qui produit les fonds invendables : l’EBE affiché disparaît dès que le repreneur se paie.
- Oublier le renouvellement du bail. Un loyer qui passe de 30 à 42 k€ retire 12 k€ d’EBE, soit, à un coefficient de 5, 60 k€ de valeur.
- Inclure le stock ou la trésorerie dans le prix du fonds. Ils se règlent à part, et les mélanger fausse la comparaison avec les cessions du secteur.
- Vendre les titres de la société en pensant vendre le fonds. Ce ne sont pas les mêmes actifs, ni la même fiscalité, ni les mêmes garanties pour l’acquéreur.
Questions fréquentes
Comment calculer la valeur d’un fonds de commerce ?
Par deux méthodes croisées : un pourcentage du chiffre d’affaires moyen hors taxes des trois derniers exercices, tiré des barèmes de la profession et recoupé avec des cessions comparables, et un coefficient appliqué à l’EBE moyen retraité du loyer de marché et d’une rémunération normale de l’exploitant. L’écart entre les deux résultats révèle si le fonds est rentable pour un repreneur.
Quel prix pour un fonds de commerce ?
Le prix se forme entre la valeur par le barème et la valeur par l’EBE, ajusté du bail, de l’emplacement et de la dépendance à l’exploitant. Il exclut le stock, réglé à part, ainsi que la trésorerie, les créances et les dettes, qui restent au vendeur. L’acquéreur ajoute les droits d’enregistrement, 3 % de 23 000 à 200 000 € et 5 % au-delà.
Quel coefficient d’EBE pour un fonds de commerce ?
Il n’existe pas de coefficient officiel. La jurisprudence et la doctrine recensées par FDC Études vont de 2 à 8, parfois 10, et la Cour d’appel de Paris a évoqué une fourchette de 3 à 10. Le coefficient est plus bas pour un fonds de travail, dépendant de l’exploitant, et plus élevé pour un fonds de capitaux, porté par l’emplacement ou l’enseigne.
Le stock fait-il partie du fonds de commerce ?
Non. Les marchandises n’entrent pas dans la valeur du fonds, comme le rappelle le guide DGFiP. Le stock est inventorié contradictoirement le jour de la cession et réglé en plus du prix, en général à son prix d’achat hors taxes.
Comment estimer la valeur d’un fonds de commerce sans barème ?
Quand l’activité n’est répertoriée dans aucun barème, la méthode par l’EBE devient la référence, et les tribunaux l’ont validée dans ce cas. On complète par la recherche de cessions comparables au BODACC, où les annonces de vente mentionnent le prix stipulé.
Sources (vérifiées le 24 septembre 2026) : DGFiP, guide « L’évaluation des entreprises et des titres de sociétés », édition de juin 2026 (fonds de commerce, barèmes indicatifs, exemple d’application, exclusion du stock, plancher du droit au bail) ; FDC Études, note méthodologique « L’évaluation d’un fonds de commerce à partir de l’EBE », mise à jour du 15 septembre 2020 (retraitements, coefficients relevés en jurisprudence) ; INSEE, définition de l’excédent brut d’exploitation ; Service-Public, cession du fonds de commerce à un tiers (périmètre, formalités, droits d’enregistrement, fiche mise à jour le 22 juillet 2026) ; article 719 du code général des impôts ; BOFiP, BOI-ENR-DMTOM-10-20-20 du 19 juin 2024 (tarif et liquidation).
Les pourcentages et coefficients de cet article sont des hypothèses de calcul, à confronter aux cessions récentes de votre secteur et de votre ville. Si vous exploitez votre fonds en société et hésitez entre vendre le fonds ou les titres, la question mérite d’être posée avant de fixer un prix : c’est ce que nous faisons en évaluation d’entreprise, et un associé du cabinet peut en parler avec vous.
 LinkedIn
 E-mail
 Contactez-nous