
 06 95 12 82 58
Un artisan qui veut céder son entreprise se heurte à un problème que ne connaît pas le dirigeant d’une société de services : l’entreprise, c’est lui, ses mains et son carnet de clients, et la loi exige que son successeur sache faire le métier. Le repreneur, de son côté, découvre souvent qu’il achète un fonds et non une société, avec des formalités, une fiscalité et un calendrier propres. Cet article traite les deux côtés de la même opération, parce que les questions se répondent : ce que le cédant doit préparer est exactement ce que le repreneur va vérifier.
Sommaire
- Ce qui distingue une entreprise artisanale à vendre
- Fonds artisanal ou société : ce que l’on vend réellement
- La qualification professionnelle du repreneur
- Former son repreneur : l’accompagnement du cédant
- Le rôle de la CMA et des bourses de cession
- Formalités, prix et fiscalité côté cédant
- Cas type : un atelier de menuiserie de six salariés
- Les erreurs fréquentes des deux côtés
- Questions fréquentes
Ce qui distingue une entreprise artisanale à vendre
Le Code de l’artisanat, en vigueur depuis le 1er juillet 2023, définit le secteur par l’activité (production, transformation, réparation ou prestation de services relevant de l’artisanat) et par la taille : moins de onze salariés à l’immatriculation au registre national des entreprises (article L111-1). Un plombier, un boulanger, un carrossier, un ébéniste, un électricien ou un coiffeur en relèvent, qu’ils exercent en nom propre ou en société.
Du point de vue de la cession, cette définition emporte trois conséquences. La première est humaine : dans une structure de trois à dix personnes, le chef d’entreprise produit lui-même, gère la relation client et souvent les devis ; sa sortie fait courir un risque direct sur le chiffre d’affaires. La deuxième est juridique : les métiers dits réglementés (bâtiment, alimentation, automobile, coiffure, esthétique, entre autres) ne peuvent être exercés que sous le contrôle d’une personne qualifiée. La troisième est administrative : la CMA, à laquelle l’entreprise est rattachée, propose des services de diagnostic, d’évaluation et de mise en relation qui structurent une partie du marché des petites cessions.
Ces particularités ne changent pas la méthode. Une entreprise artisanale se prépare, s’évalue, se présente à des repreneurs et se négocie comme une autre PME. Elles changent l’ordre des priorités : la qualification et la transmission du savoir-faire passent avant l’optimisation du prix.
Fonds artisanal ou société : ce que l’on vend réellement
La majorité des entreprises artisanales sont exploitées en entreprise individuelle. Le cédant ne vend alors pas « son entreprise » mais son fonds artisanal : la clientèle, l’enseigne et le nom, le droit au bail, le matériel, l’outillage, éventuellement les contrats en cours transférés avec l’accord des cocontractants. Le fonds artisanal est reconnu par le Code de l’artisanat (article L133-1), qui lui applique les règles du nantissement du fonds de commerce. Depuis la réforme du statut de l’entrepreneur individuel, une seconde voie existe : le transfert universel du patrimoine professionnel (article L526-27 du Code de commerce), qui permet de céder en bloc l’ensemble des actifs et des dettes professionnels, y compris les créances, sans passer par la liquidation.
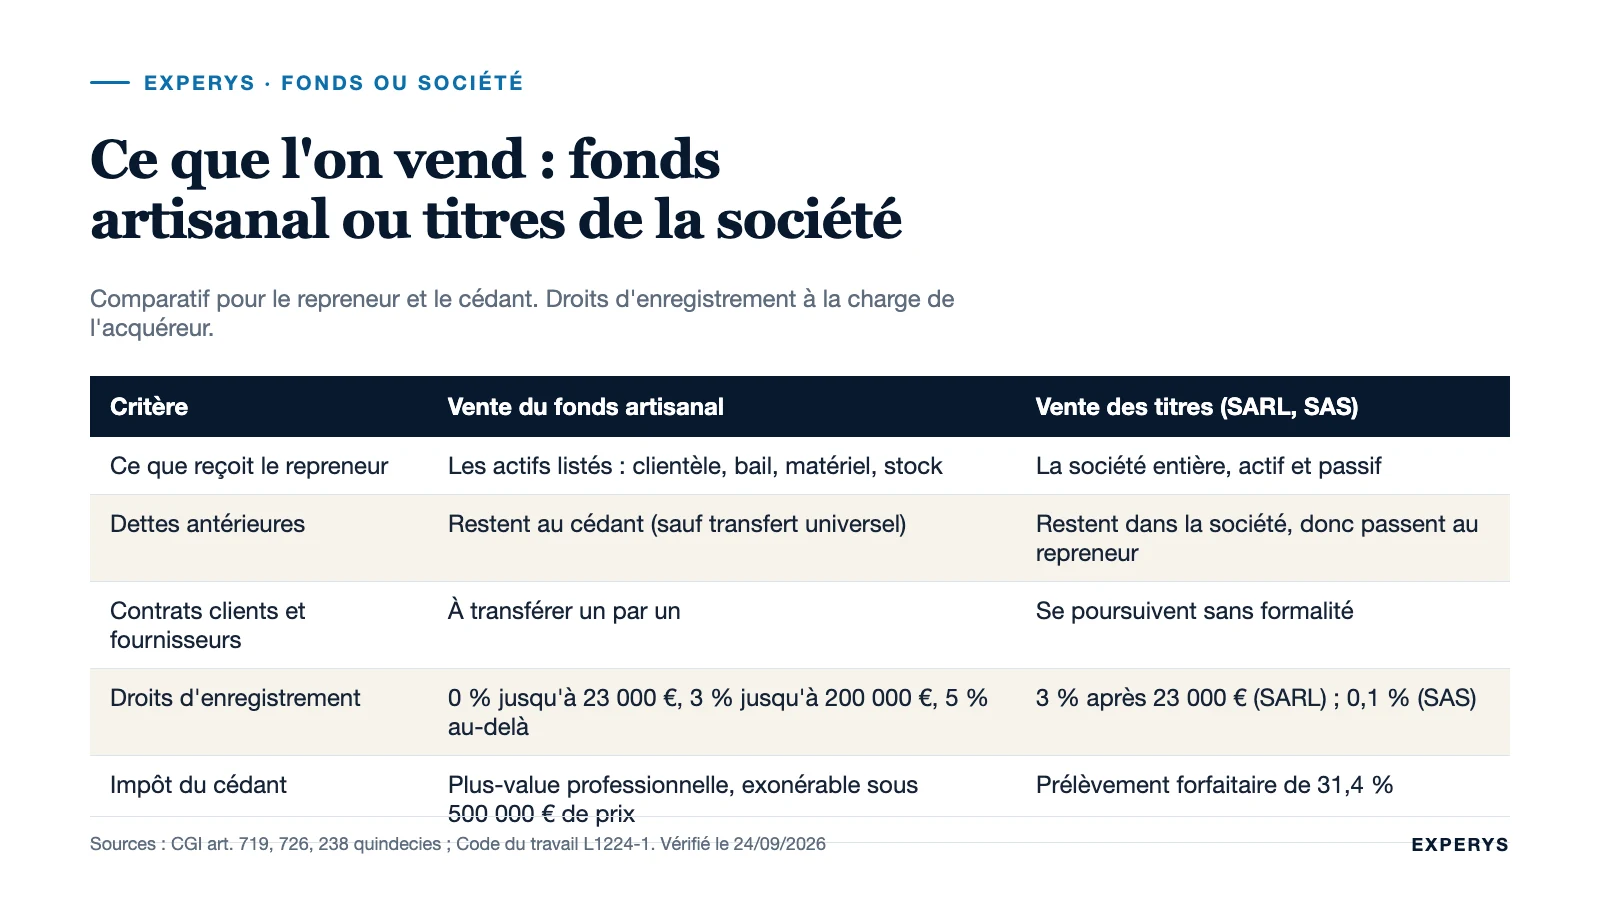
Quand l’artisan a constitué une SARL ou une SAS, il vend des parts ou des actions. La société continue, avec son numéro d’immatriculation, ses contrats, ses dettes et ses salariés. La différence n’est pas théorique :
| Critère | Vente du fonds artisanal | Vente des titres de la société |
|---|---|---|
| Ce que reçoit le repreneur | Les actifs listés dans l’acte (clientèle, bail, matériel, stock) | La société entière, actif et passif |
| Dettes du cédant | Restent au cédant, sauf clause contraire (ou transfert universel) | Restent dans la société, donc passent au repreneur |
| Contrats fournisseurs et clients | À transférer un par un, avec l’accord du cocontractant | Se poursuivent sans formalité |
| Contrats de travail | Transférés de plein droit (article L1224-1 du Code du travail) | Inchangés |
| Droits d’enregistrement (acquéreur) | 0 % jusqu’à 23 000 €, 3 % de 23 000 à 200 000 €, 5 % au-delà | 3 % après abattement de 23 000 € (SARL), 0,1 % (SAS) |
| Prix | Versé au cédant, avec séquestre le temps des oppositions | Versé aux associés, avec garantie d’actif et de passif |
| Impôt du cédant | Plus-value professionnelle, exonérable sous seuils | Plus-value sur titres, prélèvement forfaitaire de 31,4 % |
Pour le repreneur, la vente du fonds est plus rassurante : il ne reprend pas les dettes ni les litiges antérieurs. Pour le cédant en nom propre, elle a un avantage fiscal net, décrit plus bas. Le déroulé complet (promesse, acte, publicité, séquestre) est détaillé dans notre guide sur les étapes de la vente d’un fonds de commerce.
La qualification professionnelle du repreneur
L’article L121-1 du Code de l’artisanat réserve l’exercice de certaines activités (entretien et réparation des véhicules, construction et entretien des bâtiments, installations électriques et de plomberie, ramonage, soins esthétiques, coiffure, préparation de produits frais de boulangerie, pâtisserie, boucherie, charcuterie, poissonnerie, maréchalerie, entre autres) aux personnes qualifiées. La qualification s’établit par un CAP, un BEP ou un diplôme au moins équivalent dans le métier, ou par trois années d’expérience professionnelle dans ce métier. Le repreneur qui ne l’a pas peut exploiter l’entreprise à condition qu’une personne qualifiée assure « le contrôle effectif et permanent » de l’activité (article L121-2) : un salarié, un conjoint collaborateur, un associé. Exercer sans respecter cette règle expose à une amende de 7 500 € (article L151-2).
Concrètement, trois configurations se rencontrent :
- le repreneur est du métier (compagnon, chef d’atelier, ancien salarié, artisan qui s’agrandit) : la question ne se pose pas, et c’est le profil que les cédants préfèrent ;
- le repreneur vient d’un autre horizon (cadre en reconversion, gestionnaire) : il doit s’appuyer sur un salarié qualifié déjà en place, dont le maintien devient une condition de la vente, ou passer lui-même par la formation ;
- le cédant reste dans l’entreprise après la vente comme salarié ou prestataire qualifié, le temps que le repreneur obtienne sa qualification ou que le contrôle soit transféré à un autre salarié.
Cette dernière configuration correspond aux annonces « artisan cherche repreneur à former ». Elle est légitime, mais le contrat qui la porte doit être écrit avec soin : durée, rémunération, périmètre de responsabilité du cédant, date à laquelle le contrôle effectif et permanent passe au repreneur. La CMA vérifie la qualification à l’immatriculation du nouvel exploitant ; un dossier incomplet bloque l’immatriculation et, avec elle, la vente.
Former son repreneur : l’accompagnement du cédant
Dans une entreprise artisanale, l’accompagnement du cédant n’est pas une clause de confort ; c’est ce qui conditionne le maintien des clients. Les particuliers reviennent parce qu’ils connaissent l’artisan ; les donneurs d’ordre professionnels (syndics, promoteurs, entreprises générales) veulent savoir qui répondra au téléphone. La période de transition sert donc à présenter le repreneur à chaque client important, à transmettre les gestes techniques propres à l’atelier et à passer la main sur les fournisseurs.
Au cabinet, nous recommandons de découper cet accompagnement en trois temps, quelle que soit sa durée totale : une phase pleine où le cédant travaille aux côtés du repreneur, une phase de retrait où il n’intervient plus qu’à la demande, puis une disponibilité téléphonique. Le tout figure dans l’acte de cession ou dans un contrat séparé, avec une rémunération distincte du prix. Le cédant qui part à la retraite vérifie auprès de sa caisse les règles du cumul emploi-retraite avant de signer un contrat de travail avec son successeur.
Le repreneur, lui, doit se méfier d’un accompagnement trop long : un cédant qui reste deux ans dans l’atelier empêche la clientèle et les salariés de changer d’interlocuteur. Un accompagnement bien construit est intense au début et s’éteint vite.
Le rôle de la CMA et des bourses de cession
Les chambres de métiers et de l’artisanat proposent aux cédants un parcours en quatre temps : un premier entretien sur la maturité du projet, un diagnostic de transmission, une évaluation, puis la publication d’une annonce et la mise en relation avec des candidats. Le réseau affiche des tarifs publics : le « Pack Transmission » est proposé entre 450 et 1 990 € HT selon l’étendue des prestations, avec des services à la carte comme une estimation rapide à 250 € HT pour les très petites entreprises, un diagnostic complet entre 690 et 850 € HT, une évaluation du fonds entre 750 et 850 € HT et la mise en relation entre 250 et 500 € HT (tarifs publiés sur artisanat.fr, vérifiés le 24 septembre 2026 ; ils peuvent varier selon la chambre régionale). Le premier rendez-vous est gratuit.
Les annonces sont diffusées sur Transentreprise, la bourse nationale des CMA et de certaines CCI, qui publie plusieurs milliers d’offres d’entreprises à reprendre. Côté repreneur, le parcours est symétrique : inscription, définition du projet, accès aux annonces, puis accompagnement à la reprise.
Ce dispositif convient bien aux fonds de petite taille vendus à un artisan du métier ou à un salarié. Il atteint ses limites pour les entreprises artisanales qui ont grandi, celles de 8 à 10 salariés avec un chiffre d’affaires de plusieurs centaines de milliers d’euros et une clientèle professionnelle, pour lesquelles les acquéreurs pertinents sont souvent des confrères en croissance externe ou des groupes régionaux qu’une annonce publique ne touche pas. C’est le périmètre où un conseil en cession apporte une approche directe et confidentielle, décrite dans notre article sur les profils d’acquéreurs et la manière de les atteindre.
Formalités, prix et fiscalité côté cédant
L’information des salariés
Dans les entreprises qui n’ont pas l’obligation de mettre en place un comité social et économique, les salariés doivent être informés du projet de vente du fonds au plus tard un mois avant la conclusion de la vente, pour pouvoir présenter une offre (article L141-23 du Code de commerce, dans sa rédaction en vigueur depuis le 28 mai 2026). Le défaut d’information expose à une amende civile plafonnée à 0,5 % du montant de la vente, sur action en responsabilité. La règle ne s’applique pas aux ventes au conjoint, à un ascendant ou un descendant, ni aux entreprises en procédure collective (article L141-27). Les obligations sociales complètes figurent dans vente d’entreprise et droits des salariés.
L’acte, la publicité et le séquestre du prix
La vente du fonds fait l’objet d’un acte écrit, enregistré dans le mois (article 635 du CGI) et publié dans les quinze jours (article L141-12 du Code de commerce). Les créanciers du vendeur disposent de dix jours après la publication pour faire opposition au paiement du prix (article L141-14) ; l’acquéreur qui paierait avant ne serait pas libéré à leur égard (article L141-17). L’administration fiscale, elle, peut rendre l’acquéreur solidairement responsable des impôts du cédant pendant 90 jours à compter de la publication, ou 30 jours sous conditions, dans la limite du prix du fonds (article 1684 du CGI). C’est pour cette raison que le prix est consigné chez un séquestre (avocat, notaire ou banque) jusqu’à l’expiration de ces délais : le cédant n’encaisse pas le jour de la signature.
Les droits d’enregistrement
Ils sont à la charge de l’acquéreur : 0 % jusqu’à 23 000 €, 3 % entre 23 000 et 200 000 €, 5 % au-delà. Quand le fonds est vendu à un salarié en CDI depuis au moins deux ans ou à un membre de la famille du cédant qui s’engage à poursuivre l’exploitation pendant cinq ans, l’article 732 ter du CGI applique un abattement de 300 000 € sur l’assiette de ces droits.
L’impôt sur la plus-value du cédant
L’artisan en nom propre bénéficie des régimes des plus-values professionnelles. Après cinq ans d’activité, la plus-value est exonérée en totalité quand le prix du fonds n’excède pas 500 000 €, partiellement jusqu’à 1 000 000 € (article 238 quindecies), ou quand les recettes annuelles restent sous 250 000 € pour les ventes et 90 000 € pour les services (article 151 septies). Le départ à la retraite ouvre une exonération sans plafond de prix (article 151 septies A), mais les prélèvements sociaux restent dus. Les conditions, les cumuls et les cas de perte du régime sont traités dans la plus-value de cession de fonds de commerce.
Cas type : un atelier de menuiserie de six salariés
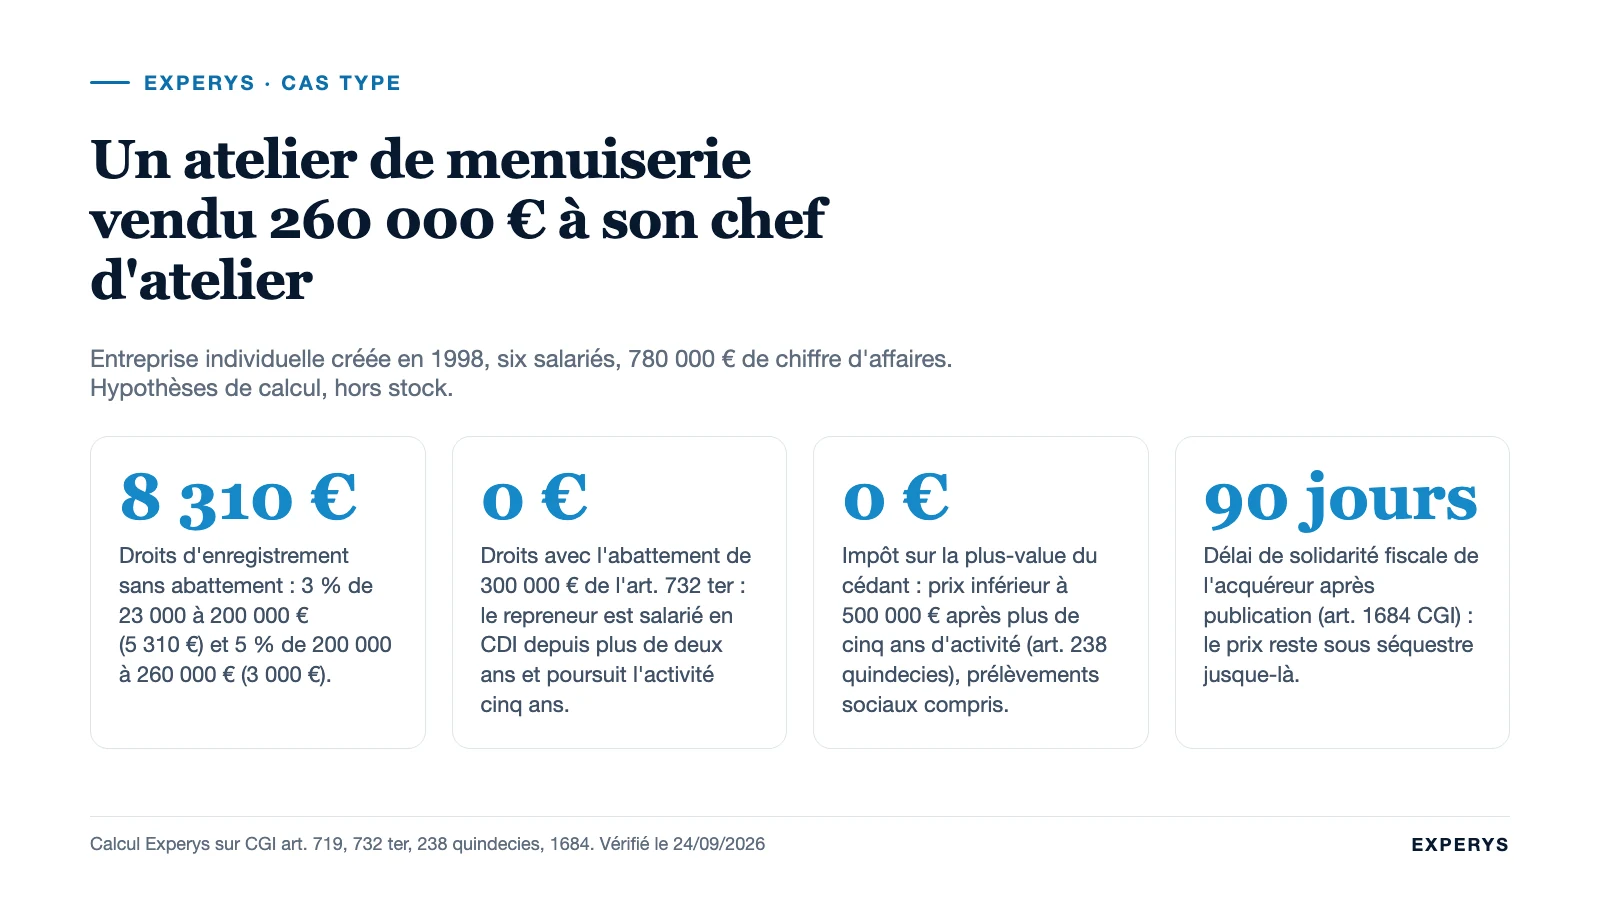
Un menuisier de 62 ans exploite depuis 1998, en entreprise individuelle, un atelier d’agencement de six salariés qui réalise 780 000 € de chiffre d’affaires, dont 60 % pour des professionnels. Son chef d’atelier, titulaire d’un brevet professionnel et présent depuis onze ans, souhaite reprendre. Les hypothèses de calcul : un prix de fonds négocié à 260 000 € (hors stock, repris séparément), un cédant qui liquide sa retraite dans les six mois et un accompagnement de quatre mois rémunéré à part.
| Poste | Calcul | Montant |
|---|---|---|
| Droits d’enregistrement sans abattement | 3 % × (200 000 − 23 000) + 5 % × (260 000 − 200 000) | 5 310 € + 3 000 € = 8 310 € |
| Droits d’enregistrement avec l’abattement salarié de 300 000 € (art. 732 ter) | Assiette 260 000 − 300 000 < 0 | 0 € |
| Impôt sur la plus-value du cédant | Prix ≤ 500 000 €, activité de 28 ans : article 238 quindecies | 0 €, prélèvements sociaux compris |
| Prix encaissé par le cédant | Après levée du séquestre (délais d’opposition et de solidarité fiscale) | 260 000 € |
Le point de vigilance de ce dossier n’est ni le prix ni la fiscalité, mais le financement du chef d’atelier : sans apport significatif, il devra combiner prêt bancaire, prêt d’honneur et, le plus souvent, un crédit vendeur sur une partie du prix. Le cédant doit décider tôt s’il accepte ce crédit et à quelles conditions de garantie. Le second point est la qualification : elle est acquise ici, mais si le repreneur avait été le fils du cédant, commercial dans une autre branche, la vente aurait supposé de garder le chef d’atelier ou de faire rester le père le temps nécessaire.
Les erreurs fréquentes des deux côtés
Côté cédant. Attendre d’être fatigué pour vendre : l’activité baisse, le carnet de commandes se vide, et le prix avec. Ne pas séparer le bail du fonds : un bail commercial qui arrive à échéance ou un local détenu en propre sans bail écrit complique toute reprise. Vendre à la première personne venue parce que « personne ne veut reprendre » : une annonce bien rédigée sur la bourse de la CMA et une approche directe des confrères en croissance donnent le plus souvent plusieurs candidats. Négliger la présentation des comptes : un fonds artisanal se vend sur trois bilans lisibles et un chiffre d’affaires détaillé par type de client.
Côté repreneur. Acheter un chiffre d’affaires qui tient à la personne du cédant : la question à poser à chaque client important est « resterez-vous avec le successeur ? ». Sous-estimer la qualification : découvrir à l’immatriculation qu’aucune personne qualifiée ne contrôle l’activité fait perdre des mois. Oublier l’état du matériel et sa conformité, en particulier dans le bâtiment et l’automobile où les équipements ont une valeur de remplacement élevée. Enfin, ne pas vérifier l’absence de dettes attachées au fonds (nantissement, privilège du vendeur précédent) au registre du tribunal de commerce.
Vigilance : la vente d’un fonds artisanal se joue sur la continuité de la clientèle plus que sur le prix. Un accompagnement écrit, une présentation systématique des clients professionnels et une qualification vérifiée avant la promesse valent mieux qu’une clause de garantie que personne ne voudra activer.
Questions fréquentes
Comment vendre son entreprise artisanale ?
En préparant l’entreprise un à deux ans avant (comptes clairs, bail sécurisé, matériel entretenu), en faisant évaluer le fonds, puis en cherchant un repreneur qualifié par la bourse de la CMA, le réseau professionnel ou un conseil en cession. La vente se formalise par un acte écrit, enregistré et publié, avec séquestre du prix le temps des oppositions des créanciers et du délai de solidarité fiscale. L’accompagnement du cédant après la vente se négocie dès le départ.
Peut-on reprendre une entreprise artisanale sans diplôme ?
Oui, à deux conditions. Soit le repreneur justifie de trois années d’expérience professionnelle dans le métier, qui valent qualification. Soit une personne qualifiée (salarié, conjoint, associé, ou le cédant maintenu temporairement) assure le contrôle effectif et permanent de l’activité (article L121-2 du Code de l’artisanat). Sans cela, l’exercice d’un métier réglementé est passible d’une amende de 7 500 €.
Comment vendre une entreprise artisanale avec l’aide de la CMA ?
La chambre de métiers propose un premier entretien gratuit, puis un parcours payant (diagnostic, évaluation, annonce sur Transentreprise, mise en relation) dont les tarifs publics vont de 250 € HT pour une estimation rapide à 1 990 € HT pour le pack complet. Elle vérifie aussi la qualification du repreneur au moment de son immatriculation.
Quelle fiscalité pour la vente d’une entreprise artisanale ?
Pour l’artisan en nom propre, la plus-value est exonérée en totalité si le prix du fonds n’excède pas 500 000 € après cinq ans d’activité (article 238 quindecies du CGI), ou si les recettes annuelles restent sous 250 000 € pour les ventes et 90 000 € pour les services (article 151 septies). Le repreneur paie des droits d’enregistrement de 3 % entre 23 000 et 200 000 € et 5 % au-delà, avec un abattement de 300 000 € s’il est salarié depuis deux ans ou membre de la famille.
Sources
- Code de l’artisanat, articles L111-1 (définition, moins de onze salariés), L121-1 et L121-2 (qualification professionnelle, contrôle effectif et permanent), L133-1 (fonds artisanal), L151-2 (amende de 7 500 €), en vigueur depuis le 1er juillet 2023.
- Code de commerce, articles L141-12 à L141-19 (publicité dans les quinze jours, opposition des créanciers dans les dix jours) et articles L141-23 à L141-27 (information des salariés un mois avant la vente, plafond de 0,5 %), version en vigueur depuis le 28 mai 2026.
- Code de commerce, article L526-27 (transfert universel du patrimoine professionnel).
- Article 1684 du CGI (solidarité fiscale de l’acquéreur, 90 jours), article 732 ter (abattement de 300 000 €), article 238 quindecies, article 151 septies et article 151 septies A.
- Entreprendre.Service-Public, cession de l’entreprise individuelle à un tiers (droits d’enregistrement 0 / 3 / 5 %, information des salariés, publicité).
- Artisanat.fr (CMA France), transmission et reprise d’entreprise (parcours cédant, tarifs du Pack Transmission et des services à la carte, plateforme Transentreprise).
Textes et tarifs vérifiés le 24 septembre 2026. Les montants du cas type sont des hypothèses de calcul.
Ces informations sont générales et ne remplacent pas un conseil adapté à votre situation. Si votre entreprise artisanale a dépassé le stade de l’atelier et que vous cherchez un repreneur capable de la faire grandir, nous pouvons vous aider à vendre votre entreprise dans de bonnes conditions : échangez avec un associé.
 LinkedIn
 E-mail
 Contactez-nous