
 06 95 12 82 58
Le dirigeant qui veut vendre sa société se demande rarement, au départ, si elle est une SARL ou une SAS : il pense au prix, au repreneur, à l’après. Le sujet revient pourtant vite sur la table, parce que la forme sociale décide du chemin juridique de la vente, des droits que paiera l’acquéreur et, parfois, de la possibilité même de céder à un tiers. Cet article réunit dans une seule page ce que l’on trouve d’ordinaire dispersé : l’agrément, l’acte, l’enregistrement, le greffe, l’imposition du cédant, avec un cas chiffré et les erreurs que nous voyons encore trop souvent dans les dossiers qui nous arrivent.
Sommaire
- Vendre les titres ou vendre le fonds : la première décision
- SARL : l’agrément des associés et le formalisme de la cession de parts
- SAS : ordre de mouvement, registre et clauses statutaires
- Déclarer et enregistrer la cession : les droits d’enregistrement
- L’imposition du cédant sur la plus-value
- Chronologie comparée d’une vente de SARL et d’une vente de SAS
- Cas type : une SARL de plomberie-chauffage vendue 900 000 €
- Les erreurs fréquentes
- Questions fréquentes
Vendre les titres ou vendre le fonds : la première décision
Une société peut se vendre de deux façons. Soit les associés cèdent leurs parts ou actions, et l’acquéreur devient propriétaire d’une personne morale qui garde ses contrats, ses salariés, ses dettes et son historique fiscal. Soit la société vend son fonds de commerce à l’acquéreur, encaisse le prix, puis est liquidée ou conservée par ses associés. La première voie est la règle dans les PME de plus de quelques salariés : elle assure la continuité et coûte moins cher en droits à l’acquéreur. La seconde intéresse le repreneur qui veut écarter le passif ou n’acheter qu’une branche. Les critères de choix sont développés dans cession d’actifs ou cession de titres. La suite de cet article traite de la cession des titres.
SARL : l’agrément des associés et le formalisme de la cession de parts
L’agrément
La SARL est une société fermée. L’article L223-14 du Code de commerce dispose que les parts ne peuvent être cédées à des tiers étrangers à la société qu’avec le consentement de la majorité des associés représentant au moins la moitié des parts sociales, sauf clause statutaire exigeant une majorité plus forte. Le projet de cession est notifié à la société et à chaque associé ; si la société ne répond pas dans les trois mois, l’agrément est réputé acquis. En cas de refus, les associés doivent acquérir ou faire acquérir les parts dans les trois mois (prolongeables de six mois par décision de justice), ou la société peut les racheter en réduisant son capital ; à défaut, le cédant peut réaliser la cession initialement prévue. Entre associés, entre conjoints, ascendants et descendants, la cession est libre sauf clause contraire des statuts.
Dans une vente à 100 % où tous les associés cèdent ensemble, l’agrément est une formalité : on le constate dans un procès-verbal d’assemblée signé le jour de la cession. Il devient un enjeu quand un associé minoritaire refuse de vendre ou tente de bloquer l’arrivée d’un acquéreur qu’il n’apprécie pas. Un pacte d’associés avec clause de sortie conjointe évite ce blocage ; à défaut, la procédure d’agrément et le rachat forcé prennent des mois.
L’acte et son opposabilité
La cession de parts doit être constatée par écrit (article L221-14, applicable à la SARL). Elle est rendue opposable à la société par signification par commissaire de justice ou par dépôt d’un original de l’acte au siège social contre attestation du gérant, et opposable aux tiers après dépôt au greffe des statuts modifiés, qui mentionnent la nouvelle répartition du capital. Sans ces formalités, l’acquéreur est propriétaire entre les parties mais ne peut pas exercer ses droits d’associé face à la société ni opposer sa qualité aux créanciers.
L’information préalable des salariés
Dans les sociétés qui n’ont pas l’obligation de mettre en place un comité social et économique, les salariés doivent être informés d’un projet de vente portant sur plus de 50 % des parts au plus tard un mois avant la cession, afin de pouvoir présenter une offre (article L23-10-1 du Code de commerce, rédaction en vigueur depuis le 28 mai 2026, applicable aux ventes conclues à compter du 27 juillet 2026). Le manquement expose à une amende civile qui ne peut excéder 0,5 % du montant de la vente. Cette obligation vaut pour la SAS comme pour la SARL.
SAS : ordre de mouvement, registre et clauses statutaires
La SAS est à l’opposé. La loi ne prévoit aucun agrément : les actions sont librement négociables, sauf si les statuts en disposent autrement. L’article L227-14 permet aux statuts de soumettre toute cession à l’agrément préalable de la société ; ils peuvent aussi prévoir une inaliénabilité temporaire, une préemption, une clause d’exclusion. Tout dépend donc de ce que les fondateurs ont écrit, et la première tâche avant de vendre une SAS est de relire ses statuts et son pacte d’associés.
Le transfert lui-même est dématérialisé. Les actions sont inscrites en compte ; leur propriété se transmet par virement du compte du cédant au compte de l’acquéreur, sur la base d’un ordre de mouvement signé par le cédant, et l’inscription dans le registre des mouvements de titres de la société fait foi (article L228-1). Il n’y a ni signification ni modification des statuts, sauf si ceux-ci mentionnent nommément les associés ou si la vente s’accompagne d’un changement de président, qui doit être déclaré au greffe. Cette simplicité explique pourquoi la SAS s’est imposée dans les opérations de cession-reprise : le closing tient dans un ordre de mouvement, une mise à jour du registre et une décision de nomination du nouveau dirigeant.
Simplicité ne veut pas dire absence d’écrit. Dans une vente à un tiers, un contrat de cession détaillé (share purchase agreement) fixe le prix, ses ajustements, les déclarations du cédant et la garantie d’actif et de passif. Son contenu type est décrit dans le contrat de cession de titres.
Déclarer et enregistrer la cession : les droits d’enregistrement
Que la cession soit constatée par acte ou non, elle est déclarée au service des impôts dans le mois : enregistrement de l’acte (article 635 du CGI) ou, en l’absence d’acte, dépôt d’une déclaration de cession de droits sociaux (article 639, imprimé n° 2759). Les droits sont dus par l’acquéreur, sauf clause contraire, selon le barème de l’article 726 :
| Titres cédés | Taux | Assiette | Exemple sur un prix de 600 000 € (100 % du capital) |
|---|---|---|---|
| Parts de SARL (ou de société de personnes) | 3 % | Prix diminué d’un abattement de 23 000 € proratisé au pourcentage de parts cédées | 3 % × (600 000 − 23 000) = 17 310 € |
| Actions de SAS ou de SA | 0,1 % | Prix, sans abattement | 0,1 % × 600 000 = 600 € |
| Titres d’une société à prépondérance immobilière | 5 % | Prix, sans abattement | 5 % × 600 000 = 30 000 € |
| Parts ou actions cédées à un salarié en CDI depuis deux ans ou à un membre de la famille (art. 732 ter) | Taux de droit commun | Prix diminué d’un abattement de 300 000 €, sous engagement de poursuivre l’exploitation cinq ans | SARL : 3 % × (600 000 − 300 000) = 9 000 € |
L’écart entre 17 310 € et 600 € sur une même opération explique une pratique courante : transformer la SARL en SAS avant la vente. La transformation est licite et souvent justifiée par ailleurs (gouvernance, entrée d’un investisseur, pacte), mais elle doit être décidée et réalisée avant la signature de la promesse, avec l’intervention d’un commissaire à la transformation, et ne pas apparaître comme un artifice de dernière minute. Elle emporte aussi des conséquences sociales pour le dirigeant, qui passe du régime des indépendants au régime assimilé salarié.
L’imposition du cédant sur la plus-value
La plus-value réalisée par une personne physique sur la vente de parts ou d’actions est soumise, depuis 2018, au prélèvement forfaitaire unique : 12,8 % d’impôt sur le revenu (article 200 A du CGI) et 18,6 % de prélèvements sociaux, soit 31,4 %. Le cédant peut opter pour le barème progressif, ce qui ouvre, pour les titres acquis avant 2018 seulement, les abattements pour durée de détention de 50 % ou 65 %. Le dirigeant qui part à la retraite dans les deux ans de la vente et remplit les conditions de l’article 150-0 D ter (cinq ans de fonction de direction, 25 % des droits) bénéficie d’un abattement fixe de 500 000 € sur l’assiette de l’impôt sur le revenu, mais pas sur celle des prélèvements sociaux. La plus-value se déclare l’année suivant la cession sur l’imprimé n° 2074, joint à la déclaration de revenus.
Quand les titres sont détenus par une holding soumise à l’impôt sur les sociétés, le régime change : la plus-value sur titres de participation détenus depuis au moins deux ans est exonérée, sous réserve d’une quote-part de frais et charges de 12 % imposée à l’IS (article 219 du CGI). Les régimes, les cas particuliers et les stratégies de préparation sont détaillés dans l’impôt sur la plus-value de cession d’entreprise.
Chronologie comparée d’une vente de SARL et d’une vente de SAS
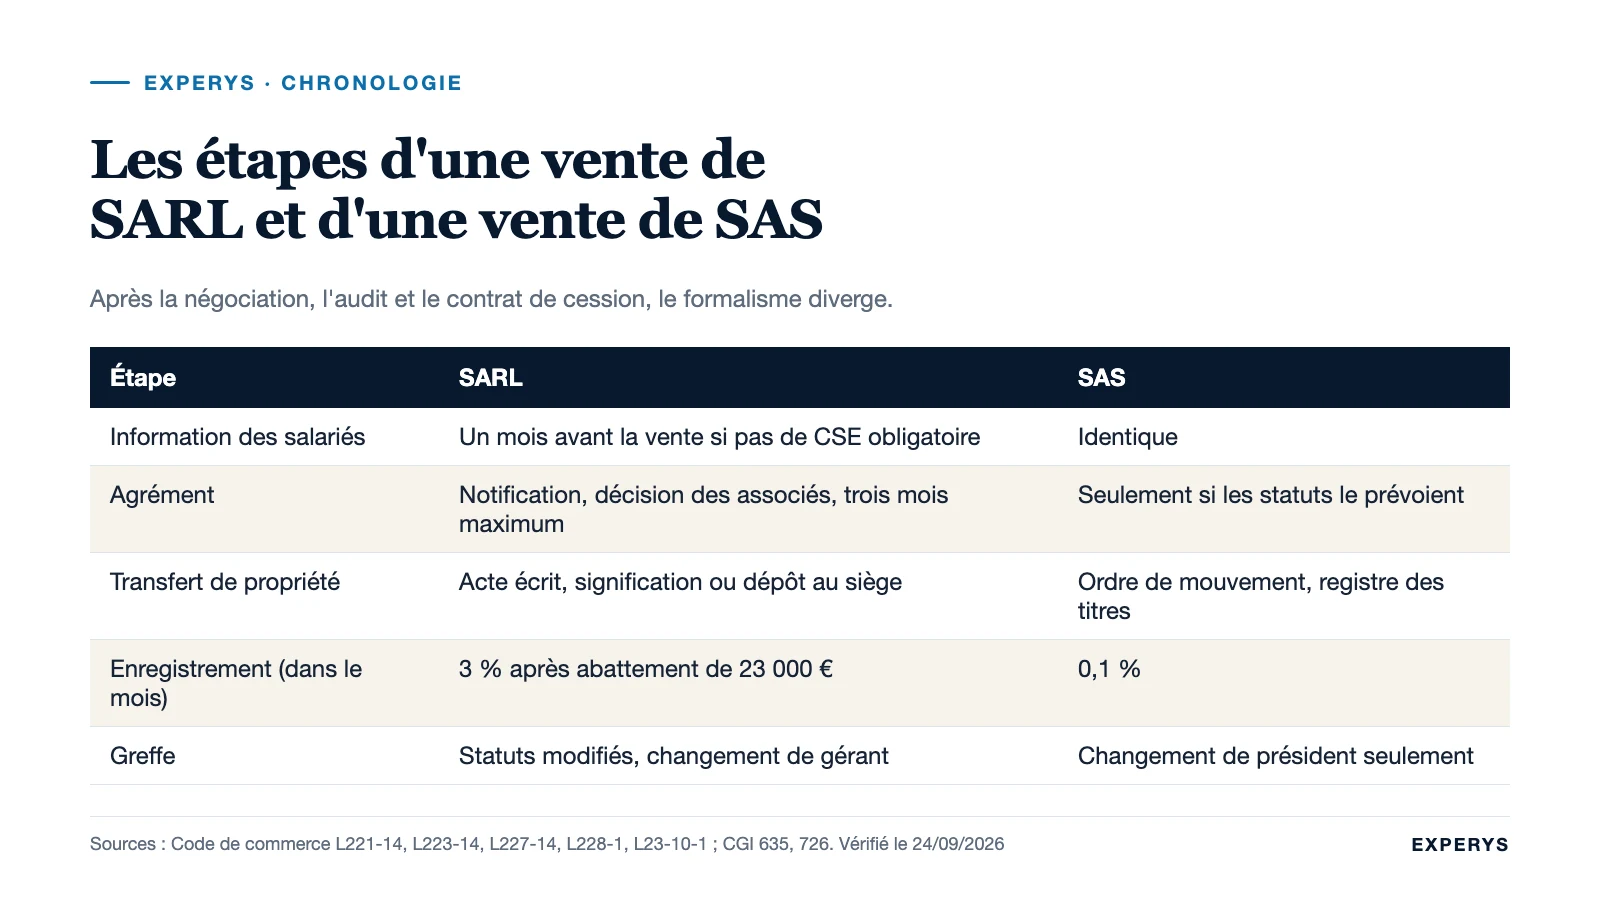
| Étape | SARL | SAS |
|---|---|---|
| Vérifications préalables | Statuts (clause de majorité renforcée), pacte, comptes courants d’associés | Statuts (agrément, préemption, inaliénabilité), pacte, registre des mouvements à jour |
| Lettre d’intention, audit, contrat de cession | Identique | Identique |
| Information des salariés | Un mois avant la vente (L23-10-1), si pas de CSE obligatoire | Identique |
| Agrément | Notification du projet ; décision des associés (majorité en nombre et en parts) ; trois mois maximum | Uniquement si les statuts le prévoient, selon la procédure qu’ils fixent |
| Transfert de propriété | Acte de cession écrit ; signification ou dépôt au siège | Ordre de mouvement ; inscription au registre des mouvements de titres |
| Enregistrement | Dans le mois ; droits de 3 % après abattement de 23 000 € | Dans le mois ; droits de 0,1 % |
| Greffe | Dépôt des statuts modifiés, changement de gérant le cas échéant | Changement de président ; statuts seulement s’ils mentionnent les associés |
| Après la vente | Déclaration 2074 par le cédant, suivi de la garantie de passif | Identique |
Cas type : une SARL de plomberie-chauffage vendue 900 000 €
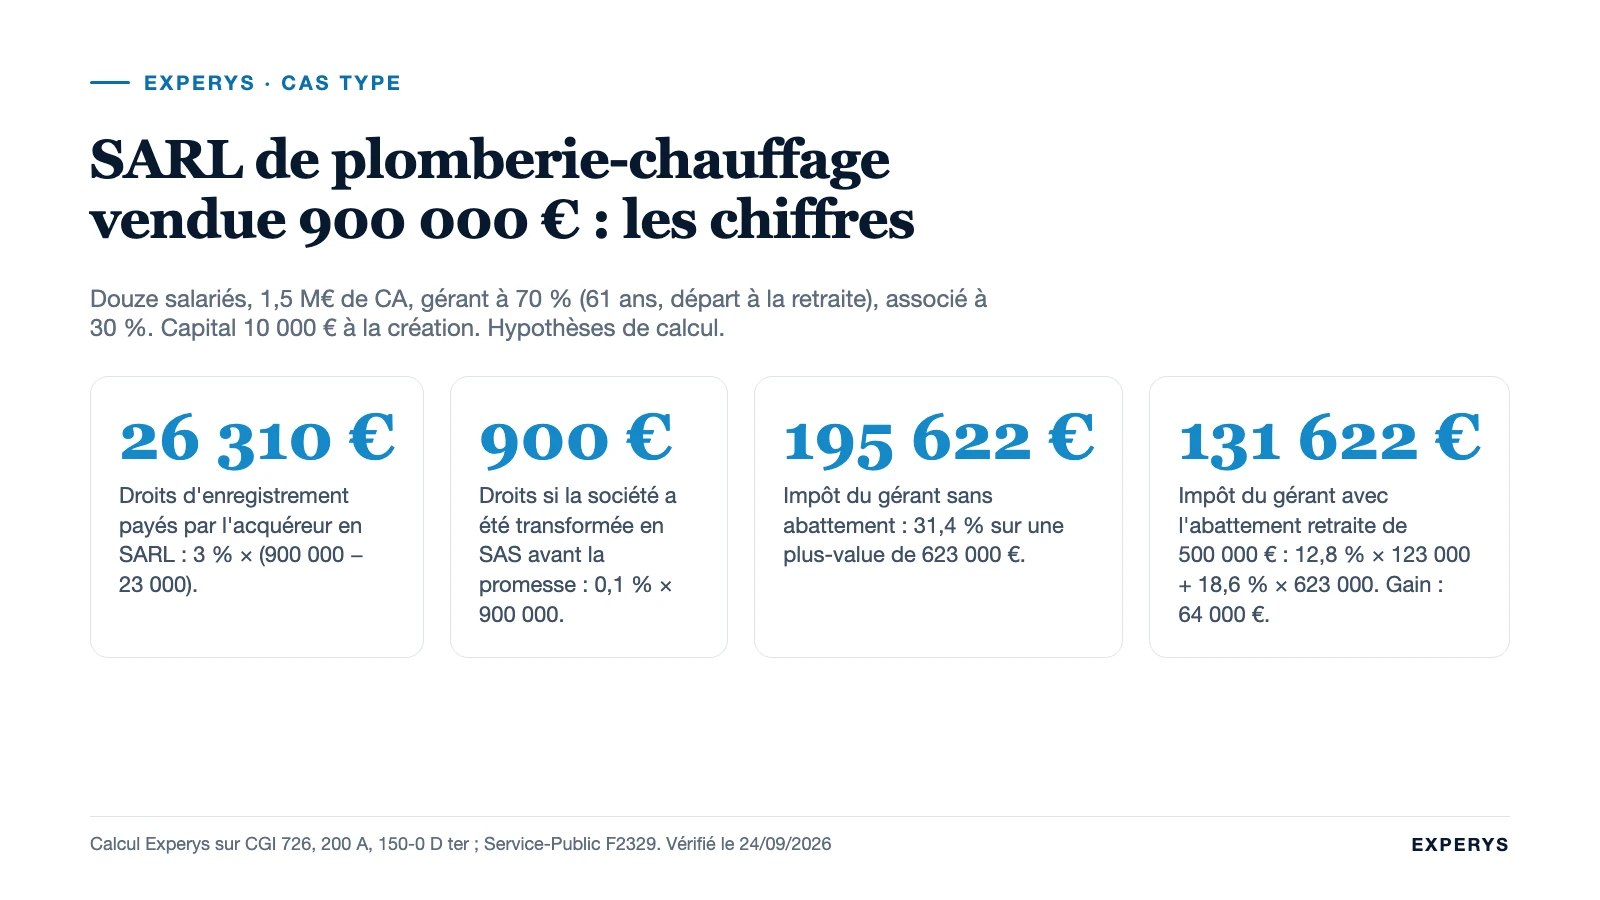
Une SARL de plomberie-chauffage de douze salariés réalise 1,5 M€ de chiffre d’affaires. Le capital de 10 000 € est détenu à 70 % par le gérant, 61 ans, et à 30 % par un associé non salarié. Un confrère en croissance externe propose 900 000 € pour 100 % des parts, sans immobilier dans la société. Hypothèses : parts acquises à leur valeur nominale à la création, aucun compte courant, gérant partant à la retraite dans l’année, prélèvement forfaitaire unique, pas de contribution exceptionnelle sur les hauts revenus dans le calcul.
| Poste | Calcul | Montant |
|---|---|---|
| Droits d’enregistrement (acquéreur), SARL | 3 % × (900 000 − 23 000) | 26 310 € |
| Droits d’enregistrement si transformation préalable en SAS | 0,1 % × 900 000 | 900 € |
| Plus-value du gérant | 630 000 − 7 000 | 623 000 € |
| Impôt du gérant sans abattement | 31,4 % × 623 000 | 195 622 € |
| Impôt du gérant avec l’abattement retraite de 500 000 € | 12,8 % × (623 000 − 500 000) + 18,6 % × 623 000 | 15 744 € + 115 878 € = 131 622 € |
| Plus-value de l’associé minoritaire (pas de fonction de direction) | 270 000 − 3 000, puis 31,4 % | 267 000 €, soit 83 838 € d’impôt |
Deux enseignements. L’abattement retraite fait gagner 64 000 € au gérant, à condition qu’il cesse toute fonction et liquide sa retraite dans les deux ans : un accompagnement salarié de dix-huit mois chez le repreneur est compatible, un mandat de directeur général qui s’éternise ne l’est pas. Et l’associé minoritaire, qui n’a jamais dirigé, paie plein tarif : dans une SARL à deux associés, cette asymétrie se règle en amont, dans le pacte ou dans la répartition du prix.
Les erreurs fréquentes
Signer sans agrément. En SARL, une cession à un tiers sans le consentement des associés est nulle. Le procès-verbal d’agrément, même dans une vente à 100 %, fait partie des pièces du closing.
Tenir le registre de la SAS de tête. Un registre des mouvements de titres inexistant ou incomplet fait douter de la chaîne de propriété : l’acquéreur exigera de la reconstituer avant de payer. Il se tient depuis la constitution, mouvement par mouvement.
Oublier le compte courant d’associé. Le prix des parts ne comprend pas le remboursement du compte courant du cédant, qui est une dette de la société. Il se rembourse au closing, se cède à l’acquéreur par cession de créance, ou reste dans la société avec un échéancier ; le silence du contrat sur ce point est une source classique de litige.
Enregistrer en retard. Le délai d’un mois court à compter de l’acte. Le retard entraîne des pénalités et, surtout, rend la cession inopposable à l’administration tant qu’elle n’est pas enregistrée.
Confondre prix des titres et valeur d’entreprise. La lettre d’intention exprime souvent une valeur « hors dette et hors trésorerie » ; le prix des parts en découle après déduction de la dette nette. Ne pas avoir compris ce passage avant la signature du contrat explique la plupart des déceptions de dernière minute.
Céder sans garantie ni contre-garantie. L’acquéreur de titres reprend le passé de la société ; il demandera une garantie d’actif et de passif. Le cédant qui n’a pas préparé ses déclarations et ses justificatifs subit une garantie plus large qu’il n’aurait dû. Le cadre général de la vente, de la valorisation au closing, est présenté dans cession d’entreprise : définition, formes et étapes.
Vigilance : la forme sociale se choisit pour la vie de l’entreprise, pas seulement pour sa vente. Transformer une SARL en SAS six mois avant une cession peut être pertinent ; le faire la semaine de la promesse, sans autre motif que les droits d’enregistrement, expose à une remise en cause. La décision se prend avec l’avocat et l’expert-comptable, en même temps que le calendrier de la retraite du dirigeant.
Questions fréquentes
Comment déclarer une cession de parts sociales ?
L’acte de cession est déposé au service des impôts (enregistrement) dans le mois de sa signature ; s’il n’y a pas d’acte, la cession est déclarée sur l’imprimé n° 2759 dans le même délai. L’acquéreur règle les droits d’enregistrement de 3 % après abattement de 23 000 € pour une SARL. Le cédant déclare ensuite sa plus-value sur l’imprimé n° 2074 avec sa déclaration de revenus de l’année suivante. Enfin, les statuts modifiés sont déposés au greffe pour rendre la cession opposable aux tiers.
Quelle imposition sur la vente de parts sociales ?
Pour une personne physique, la plus-value (prix de vente moins prix d’acquisition) est imposée au prélèvement forfaitaire unique de 31,4 %, dont 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Sur option pour le barème, les titres acquis avant 2018 bénéficient d’abattements pour durée de détention. Le dirigeant qui part à la retraite dans les deux ans peut déduire un abattement fixe de 500 000 € de l’assiette de l’impôt sur le revenu, les prélèvements sociaux restant dus sur la totalité.
Quel formalisme doit accompagner la cession des actions d’une SAS ?
Un ordre de mouvement signé par le cédant, l’inscription du transfert dans le registre des mouvements de titres et sur les comptes d’actionnaires de la société, puis l’enregistrement de la cession dans le mois avec paiement des droits de 0,1 %. Si les statuts prévoient un agrément ou une préemption, la procédure statutaire doit être respectée avant le transfert. Un contrat de cession écrit reste indispensable dans une vente à un tiers pour fixer le prix, les déclarations et la garantie de passif.
Comment se passe la vente d’une SARL ?
Après la négociation et l’audit, les salariés sont informés au moins un mois avant la vente si la société n’a pas de CSE obligatoire. Les associés donnent leur agrément à la cession à un tiers (majorité des associés représentant au moins la moitié des parts). L’acte de cession est signé, signifié ou déposé au siège, enregistré dans le mois, et les statuts modifiés sont déposés au greffe avec, le cas échéant, la nomination du nouveau gérant.
Sources
- Code de commerce : article L223-14 (agrément en SARL, majorité, délai de trois mois, rachat), article L221-14 (cession de parts constatée par écrit, opposabilité), article L227-14 (clause d’agrément statutaire en SAS), article L228-1 (transfert des titres par inscription en compte), article L23-10-1 (information des salariés un mois avant, amende civile de 0,5 % au plus, version en vigueur depuis le 28 mai 2026).
- Code général des impôts : article 726 (droits de 0,1 %, 3 % avec abattement de 23 000 €, 5 %), articles 635 et 639 (délai d’un mois, déclaration en l’absence d’acte), article 732 ter (abattement de 300 000 €), article 200 A (taux de 12,8 %), article 150-0 D ter (abattement de 500 000 €), article 150-0 D (abattements pour durée de détention).
- Service-Public, prélèvements sociaux sur les revenus du capital (18,6 %) et impots.gouv.fr, dirigeant de PME partant à la retraite (abattement fixe, prélèvements sociaux dus sur la plus-value avant abattement).
Textes vérifiés le 24 septembre 2026. Les montants du cas type sont des hypothèses de calcul.
Ces informations sont générales et ne remplacent pas l’analyse de vos statuts et de votre situation fiscale par un avocat et un expert-comptable. Pour organiser la vente de votre SARL ou de votre SAS, de la recherche du repreneur au closing, découvrez notre accompagnement à la cession ou échangez avec un associé.
 LinkedIn
 E-mail
 Contactez-nous