
 06 95 12 82 58
Le dirigeant qui veut vendre sa société nous pose la question sous deux formes très différentes. Il y a celui qui s’inquiète parce qu’elle porte un emprunt de 600 000 € sur un entrepôt et un prêt garanti par l’État qui court encore : celui-là n’a pas de problème, il a une dette à déduire du prix. Et il y a celui qui ne paie plus l’URSSAF depuis deux trimestres, dont la banque refuse le découvert et qui espère qu’un repreneur « reprendra tout » : celui-là a un problème, et surtout un calendrier qui se resserre. Cet article traite les deux, du côté du cédant, avec les textes et un cas chiffré. Le côté repreneur fait l’objet d’un article distinct sur la reprise d’entreprise en difficulté.
Sommaire
- Une entreprise endettée n’est pas une entreprise en difficulté
- Cession de titres : les dettes restent dans la société et réduisent le prix
- Cession d’actifs : vendre l’activité sans le passif
- Quand les dettes dépassent la valeur : négocier avant de vendre
- Après la cessation des paiements : ce n’est plus le dirigeant qui vend
- Quatre situations, quatre voies de sortie
- Cas type : une société de transport dont la dette dépasse la valeur
- Les erreurs fréquentes des cédants endettés
- Questions fréquentes
Une entreprise endettée n’est pas une entreprise en difficulté
Toute entreprise en activité a des dettes : fournisseurs à payer à 45 jours, TVA à reverser, cotisations du trimestre, emprunts d’équipement, crédit-bail. Ce passif est le fonctionnement normal d’une société et n’a rien d’un obstacle à la vente. L’acquéreur le lit dans le bilan, l’audite et en tient compte dans son prix. La question devient sérieuse quand l’entreprise ne parvient plus à honorer ses échéances avec sa trésorerie disponible : c’est la définition de la cessation des paiements (article L631-1 du Code de commerce), et c’est ce seuil qui change tout, parce qu’il déclenche des obligations légales et fait passer la main au tribunal.
Entre les deux, il existe une zone grise : l’entreprise paie encore, mais avec retard, en repoussant l’URSSAF, en tirant sur le découvert, et le dirigeant sait que la prochaine échéance de prêt ne passera pas. C’est dans cette zone que se décide la qualité de la vente. Vendue à ce stade, une entreprise trouve encore des acquéreurs et un prix ; vendue six mois plus tard sous contrôle du tribunal, elle se cède pour une fraction de sa valeur et le dirigeant n’en décide plus.
Cession de titres : les dettes restent dans la société et réduisent le prix
Quand le cédant vend ses parts ou ses actions, la société change de propriétaire avec tout ce qu’elle contient, dettes comprises. L’acquéreur n’a pas à « reprendre les dettes » : elles sont déjà dans ce qu’il achète. Il les intègre dans son prix par un mécanisme simple. La négociation porte d’abord sur la valeur de l’entreprise, c’est-à-dire la valeur de l’activité indépendamment de son financement ; le prix des titres s’en déduit en retranchant la dette nette, soit les dettes financières moins la trésorerie. Une entreprise valorisée 2 000 000 € qui porte 600 000 € d’emprunts et détient 200 000 € de trésorerie se vend 1 600 000 €. Le passage de l’une à l’autre est expliqué dans de la valeur d’entreprise au prix des titres.
Trois catégories de dettes méritent un traitement particulier dans le contrat :
- Les emprunts bancaires contiennent presque toujours une clause de changement de contrôle qui rend le capital exigible en cas de cession. La banque doit être informée et donner son accord avant le closing, ou être remboursée par l’acquéreur, qui refinance.
- Les cautions personnelles données par le dirigeant sur ces emprunts ne disparaissent pas avec la vente. Leur mainlevée, ou leur reprise par l’acquéreur, se négocie expressément ; c’est un point que nous voyons oublié dans des lettres d’intention par ailleurs soignées.
- Le compte courant d’associé est une dette de la société envers le cédant. Il est remboursé au closing sur la trésorerie ou par l’acquéreur, cédé à l’acquéreur par une cession de créance écrite (articles 1321 et 1322 du Code civil), ou abandonné avec une clause de retour à meilleure fortune quand la situation l’exige.
Les dettes fiscales et sociales en retard, les litiges en cours et les passifs non comptabilisés relèvent de la garantie d’actif et de passif : l’acquéreur les identifie à l’audit, en déduit le prix ou les fait couvrir par le cédant. Ce qui aura été caché ressort après la vente, avec une indemnisation à la clé. Les moyens de sécuriser cette garantie, séquestre ou garantie bancaire, sont décrits dans sécuriser la garantie d’actif et de passif.
Cession d’actifs : vendre l’activité sans le passif
Quand le passif est lourd ou incertain, l’acquéreur préfère souvent n’acheter que l’activité : le fonds de commerce, une branche, des contrats, du matériel. C’est la « reprise sans le passif » que recherchent les repreneurs. La société cédante encaisse le prix et conserve ses dettes, qu’elle rembourse avec ce prix ; ce qui reste revient aux associés, le plus souvent après liquidation. Deux protections des créanciers encadrent cette voie : ils peuvent faire opposition au paiement du prix dans les dix jours suivant la publication de la vente (article L141-14 du Code de commerce), et l’administration fiscale peut poursuivre l’acquéreur solidairement pendant 90 jours (article 1684 du CGI), ce qui conduit à placer le prix sous séquestre. Les contrats de travail, eux, passent à l’acquéreur de plein droit (article L1224-1 du Code du travail).
Pour le cédant, la cession d’actifs a un coût fiscal (l’impôt sur la plus-value au niveau de la société, puis sur le boni de liquidation) et un coût de simplicité : chaque contrat doit être transféré avec l’accord du cocontractant. Elle a un avantage décisif quand la société porte des dettes que l’acquéreur ne veut pas et que le cédant peut apurer avec le prix. Les critères de choix entre les deux voies sont détaillés dans cession d’actifs ou cession de titres.
Quand les dettes dépassent la valeur : négocier avant de vendre
Si la dette nette excède la valeur de l’entreprise, le prix des titres est négatif : personne n’achètera sans que le passif soit réduit. Tant que l’entreprise n’est pas en cessation des paiements, ou l’est depuis moins de 45 jours, le dirigeant dispose de deux outils confidentiels pour renégocier ses dettes.
Le mandat ad hoc (article L611-3 du Code de commerce) : à la demande du dirigeant, le président du tribunal désigne un mandataire, en général un administrateur judiciaire, chargé de l’aider à négocier avec ses créanciers. La procédure n’a pas de durée légale, n’est pas publiée et ne dessaisit pas le dirigeant. La conciliation (article L611-4) : ouverte à l’entreprise qui éprouve une difficulté juridique, économique ou financière avérée ou prévisible, elle dure quatre mois, prolongeables d’un mois, et débouche sur un accord avec les principaux créanciers, constaté par le président du tribunal (confidentiel) ou homologué (publié, avec des protections renforcées pour ceux qui apportent de l’argent frais). Les délais de paiement obtenus, les abandons partiels de créances, le rééchelonnement bancaire et l’étalement des dettes fiscales et sociales rendent l’entreprise vendable.
La conciliation est aussi le cadre de la cession préparée : le conciliateur organise, pendant la procédure, la recherche d’un repreneur et la négociation d’une offre, qui sera ensuite mise en œuvre soit à l’amiable, soit dans une procédure collective ouverte à cet effet. Cette méthode permet de vendre vite, avec un passif réduit et un repreneur déjà identifié, tout en gardant la main sur le choix de ce repreneur. C’est ce que le marché appelle le distressed M&A quand il porte sur des entreprises de taille significative ; les mécanismes sont les mêmes pour une PME.
Après la cessation des paiements : ce n’est plus le dirigeant qui vend
Le dirigeant d’une société en cessation des paiements doit le déclarer au tribunal dans les 45 jours (article L631-4), sauf s’il demande l’ouverture d’une conciliation dans ce délai. Passé ce point, une procédure de redressement ou de liquidation judiciaire s’ouvre, et la vente change de nature. La cession de l’entreprise « a pour but d’assurer le maintien d’activités susceptibles d’exploitation autonome, de tout ou partie des emplois qui y sont attachés et d’apurer le passif » (article L642-1). Les offres de reprise sont déposées auprès de l’administrateur ou du liquidateur, examinées par le tribunal, qui retient celle qui répond le mieux à ces trois objectifs, pas nécessairement la plus élevée.
Pour le cédant, les conséquences sont lourdes. Le débiteur, ses dirigeants de droit ou de fait, leurs parents et alliés ne peuvent pas présenter d’offre (article L642-3), sauf autorisation exceptionnelle du tribunal. Le prix de cession est le plus souvent symbolique au regard de la valeur d’exploitation, parce que le repreneur ne reprend que les actifs et les contrats qu’il choisit, sans le passif, qui reste dans la société liquidée. Les associés ne perçoivent rien tant que les créanciers ne sont pas désintéressés. Les cautions personnelles du dirigeant, elles, survivent à la procédure : la banque se retournera vers lui pour la part du prêt non couverte.
Autrement dit, vendre avant la cessation des paiements n’est pas seulement préférable, c’est la seule configuration dans laquelle le dirigeant décide du repreneur, du prix et de son propre sort.
Quatre situations, quatre voies de sortie
| Situation | Voie de cession | Sort des dettes | Qui décide | Ce que touche le cédant |
|---|---|---|---|---|
| Dette nette inférieure à la valeur, échéances payées | Cession de titres classique | Restent dans la société, déduites du prix | Le cédant | Valeur d’entreprise moins dette nette |
| Passif lourd ou incertain, activité viable | Cession d’actifs (fonds, branche) | Restent au cédant, remboursées avec le prix | Le cédant | Prix des actifs moins dettes, après impôt |
| Dette nette supérieure à la valeur, pas de cessation des paiements (ou depuis moins de 45 jours) | Mandat ad hoc ou conciliation, puis cession de titres ou d’actifs | Renégociées : délais, abandons, rééchelonnement | Le cédant, avec les créanciers | Souvent un prix faible, mais choisi, et des cautions négociées |
| Cessation des paiements déclarée | Plan de cession en redressement ou liquidation | Restent dans la société, effacées pour le repreneur | Le tribunal | Rien en pratique ; le dirigeant ne peut pas être candidat |
Cas type : une société de transport dont la dette dépasse la valeur
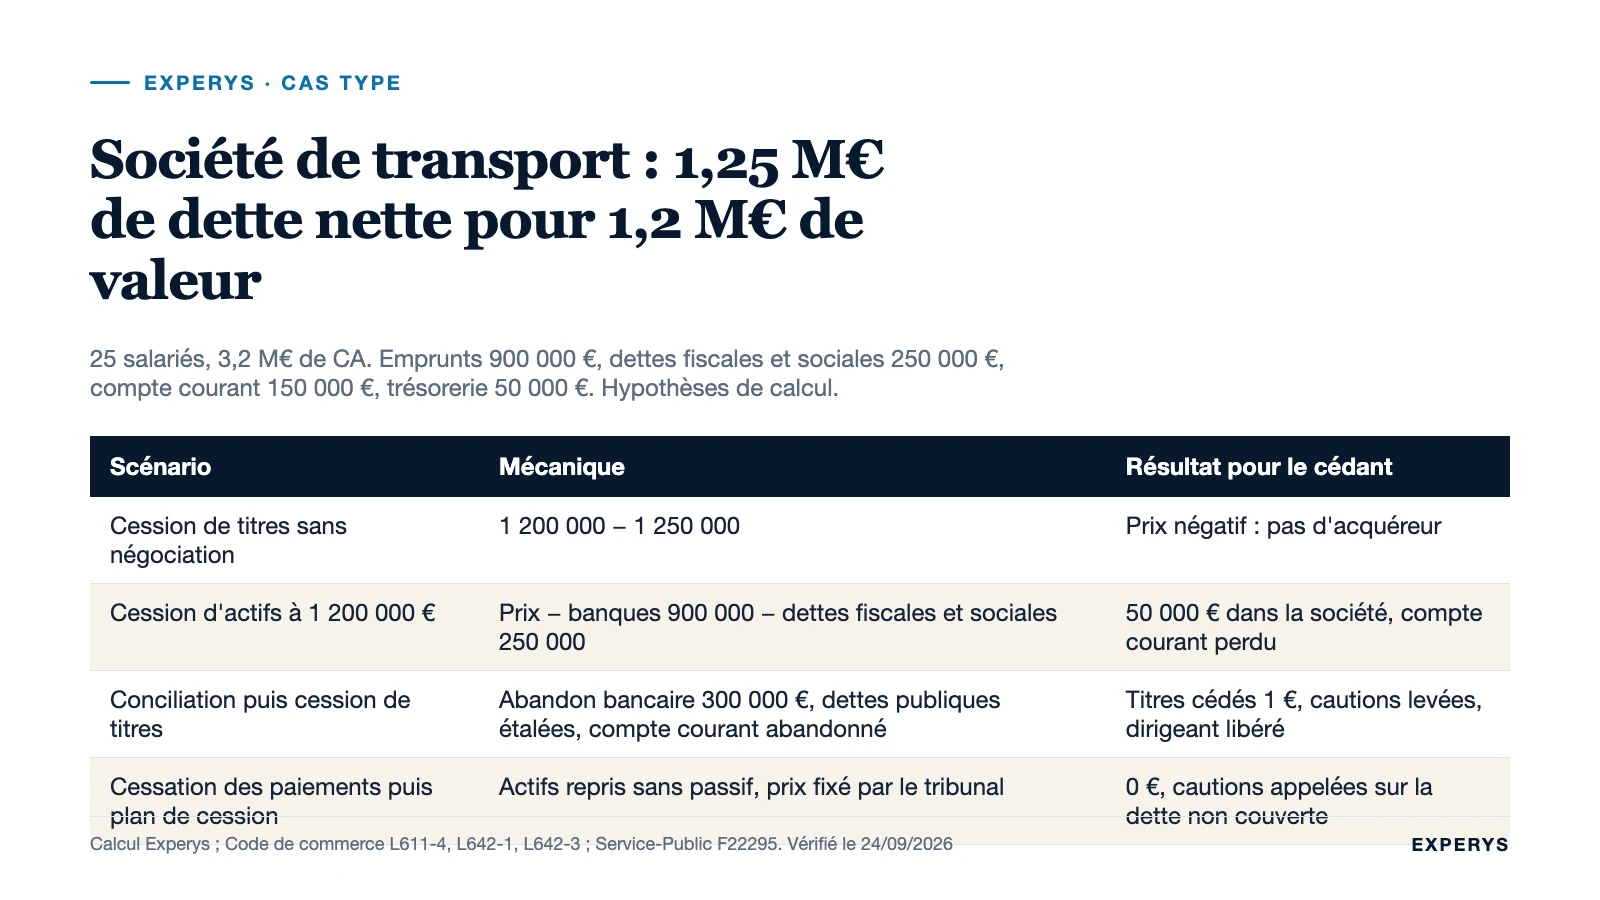
Une SAS de transport régional de 25 salariés réalise 3,2 M€ de chiffre d’affaires. Après deux exercices difficiles, elle porte 900 000 € d’emprunts sur ses véhicules, 250 000 € de dettes fiscales et sociales en retard et un compte courant du dirigeant de 150 000 € ; sa trésorerie est de 50 000 €. Un confrère la valorise 1 200 000 € en valeur d’entreprise. Hypothèses de calcul : la valeur est retenue telle quelle dans chaque scénario, la conciliation obtient un abandon de 300 000 € de dette bancaire et un étalement des dettes fiscales et sociales, et l’impôt sur la cession d’actifs est laissé de côté pour la lisibilité.
| Scénario | Calcul | Résultat pour le cédant |
|---|---|---|
| Dette nette | 900 000 + 250 000 + 150 000 − 50 000 | 1 250 000 €, supérieure à la valeur de 1 200 000 € |
| Cession de titres sans négociation | 1 200 000 − 1 250 000 | Prix négatif : pas d’acquéreur |
| Cession d’actifs à 1 200 000 € | Prix − banques (900 000) − dettes fiscales et sociales (250 000) | 50 000 € dans la société, compte courant de 150 000 € perdu pour l’essentiel |
| Conciliation puis cession de titres | Dette bancaire ramenée à 600 000 €, dettes fiscales et sociales étalées et reprises par l’acquéreur, compte courant abandonné | Titres cédés 1 €, cautions personnelles levées, dirigeant libéré |
| Cessation des paiements puis plan de cession | Actifs repris sans le passif pour un prix fixé par le tribunal | 0 € ; cautions appelées sur la part non couverte des prêts |
Le troisième scénario, vendre pour un euro, choque souvent le dirigeant qui a bâti l’entreprise. C’est pourtant le meilleur des quatre : il conserve son honneur de dirigeant, ses 25 salariés, la levée de ses cautions et, parfois, une clause d’intéressement au redressement. La clé est le calendrier : la conciliation exige que l’entreprise ne soit pas en cessation des paiements depuis plus de 45 jours.
Les erreurs fréquentes des cédants endettés
Attendre que la situation s’améliore. La valeur d’une entreprise endettée baisse plus vite que sa dette. Chaque trimestre de retard réduit le nombre d’acquéreurs et rapproche du seuil des 45 jours.
Cacher une partie du passif. Un acquéreur trouve ce qu’on lui dissimule, à l’audit ou après. La dissimulation intentionnelle d’une information déterminante est un dol (article 1137 du Code civil) qui permet d’annuler la vente ou d’obtenir des dommages et intérêts, en plus de la garantie de passif.
Confondre valeur d’entreprise et prix des titres. Le dirigeant retient le chiffre de la valorisation et découvre au contrat que la dette nette en a absorbé la moitié. La déduction se comprend avant la lettre d’intention.
Oublier ses propres cautions. La vente des titres ne libère pas le dirigeant des engagements qu’il a signés pour la société. Leur mainlevée figure dans les conditions de l’offre, ou n’existe pas.
Vider la trésorerie avant la vente. Distribuer des dividendes ou se rembourser son compte courant à la veille d’une cession en difficulté aggrave la dette nette, se voit dans les comptes et peut être remis en cause si une procédure s’ouvre ensuite. Le sort de la trésorerie dans une cession est expliqué dans que devient la trésorerie lors de la vente d’une société.
Vigilance : un dirigeant qui n’a pas déclaré la cessation des paiements dans les 45 jours engage sa responsabilité personnelle si la procédure révèle que les dettes ont continué à s’accumuler. La consultation d’un avocat en droit des entreprises en difficulté, avant même celle d’un conseil en cession, est la première décision utile dès que les échéances ne passent plus.
Questions fréquentes
Peut-on vendre une entreprise avec des dettes ?
Oui. En cession de titres, les dettes restent dans la société et sont déduites du prix (valeur d’entreprise moins dette nette). En cession d’actifs, elles restent au cédant, qui les rembourse avec le prix. Si la dette dépasse la valeur, une négociation avec les créanciers en mandat ad hoc ou en conciliation précède la vente. La limite est la cessation des paiements : au-delà, la cession est organisée par le tribunal.
Comment vendre une entreprise en difficulté ?
Le plus tôt possible, avant la cessation des paiements ou dans les 45 jours qui la suivent. Le dirigeant demande un mandat ad hoc ou une conciliation au président du tribunal, négocie délais et abandons avec ses créanciers, et fait rechercher un repreneur en parallèle, souvent pour un prix symbolique assorti de la levée de ses cautions. Une fois la procédure collective ouverte, il ne peut plus ni vendre ni présenter d’offre.
Peut-on racheter une entreprise sans les dettes ?
Oui, en achetant les actifs (fonds de commerce, branche d’activité) plutôt que les titres : les dettes restent alors dans la société cédante. Les contrats de travail suivent l’activité, et l’acquéreur reste exposé à l’opposition des créanciers sur le prix et à la solidarité fiscale pendant 90 jours, ce qui justifie le séquestre. En procédure collective, le plan de cession produit le même effet, les dettes restant dans la société liquidée.
Qui peut aider une entreprise en difficulté ?
Le président du tribunal de commerce, par la désignation d’un mandataire ad hoc ou d’un conciliateur ; un avocat spécialisé en droit des entreprises en difficulté ; l’expert-comptable pour établir la situation de trésorerie ; les créanciers publics, qui peuvent accorder des échéanciers ; et un conseil en cession pour trouver un repreneur pendant que les dettes se négocient.
Sources
- Code de commerce : article L611-3 (mandat ad hoc), article L611-4 (conciliation), article L631-1 (cessation des paiements), article L631-4 (déclaration dans les 45 jours), article L642-1 (finalité de la cession), article L642-3 (interdiction pour le débiteur et ses proches de présenter une offre), article L141-14 (opposition des créanciers dans les dix jours).
- Entreprendre.Service-Public, procédure de conciliation (cessation des paiements depuis moins de 45 jours, durée de quatre mois prolongeable d’un mois, accord constaté ou homologué).
- CGI, article 1684 (solidarité fiscale de l’acquéreur d’un fonds, 90 jours).
- Code du travail, article L1224-1 (transfert des contrats de travail).
- Code civil, articles 1321 et 1322 (cession de créance, écrit à peine de nullité) et article 1137 (dol).
Textes vérifiés le 24 septembre 2026. Les montants du cas type sont des hypothèses de calcul.
Ces informations sont générales et ne remplacent pas un conseil juridique adapté à la situation de votre entreprise. Si votre société porte des dettes et que vous envisagez de la vendre, le moment de nous en parler est maintenant, pas après la prochaine échéance : notre accompagnement à la cession commence par un diagnostic de la dette et du calendrier. Échangez avec un associé.
 LinkedIn
 E-mail
 Contactez-nous