 06 95 12 82 58
Un dirigeant qui s’apprête à céder son entreprise découvre presque toujours ses propres chiffres à travers les yeux de l’acquéreur : un EBITDA « retraité » à la baisse, une dette nette plus large que prévu, deux ou trois sujets fiscaux qui deviennent des arguments de prix. La vendor due diligence inverse l’ordre des opérations. Le cédant fait auditer sa société avant la mise en vente, connaît les points faibles avant l’acheteur, corrige ce qui peut l’être et présente un rapport que les candidats utilisent comme base de travail. Cet article explique ce qu’est une VDD, ce qu’elle couvre, quand la lancer, ce qu’elle coûte et, surtout, dans quels cas elle vaut son prix pour une PME.
Sommaire
- Qu’est-ce qu’une vendor due diligence ?
- Ce que couvre une VDD
- Quand la lancer et combien de temps elle prend
- Ce que coûte une VDD et qui la paie
- Rapport, lettre de reliance et responsabilité
- Cas type : une société d’ingénierie de 7,5 M€ de CA
- VDD ou simple préparation : pour quelles PME ?
- Les erreurs fréquentes
- Questions fréquentes
Qu’est-ce qu’une vendor due diligence ?
La vendor due diligence, ou VDD, est une due diligence commandée et financée par le vendeur (le vendor) sur la société qu’il cède. Un cabinet indépendant, le plus souvent un cabinet d’expertise comptable ou de transaction services, examine la société comme le ferait un acquéreur, puis rédige un rapport destiné à être communiqué aux candidats. La due diligence classique, celle que décrit Bpifrance Création sous le nom d’audit d’acquisition, intervient après la lettre d’intention, aux frais de l’acheteur, et sert de base à la renégociation du prix et des garanties. La VDD intervient avant, aux frais du vendeur, et sert à limiter cette renégociation.
Le mot « indépendant » compte. Un audit rédigé par l’expert-comptable habituel de la société, ou par le cabinet qui la vend, n’est pas une VDD : les acquéreurs ne lui accorderont aucune valeur. Le cabinet de VDD n’est ni le commissaire aux comptes, ni le conseil M&A, ni l’avocat du cédant. Il écrit ce qu’il constate, y compris ce qui dérange, et c’est précisément ce qui donne au rapport son utilité.
| Critère | Vendor due diligence | Due diligence de l’acquéreur |
|---|---|---|
| Qui commande | Le cédant | L’acquéreur |
| Qui paie | Le cédant | L’acquéreur (« payer pour voir », selon Bpifrance Création) |
| Quand | Avant le mémorandum et les offres | Après la lettre d’intention, avant la signature |
| Destinataires | Tous les candidats admis en data room | Le seul acquéreur qui l’a commandée |
| Effet recherché | Tenir le prix et le calendrier | Renégocier le prix et fixer les garanties |
| Ce qu’elle remplace | Une partie des travaux de l’acquéreur, jamais la totalité | Rien : elle s’ajoute à la VDD si elle existe |
Dans les opérations de PME, la VDD financière est de loin la plus fréquente. Les VDD juridique, fiscale ou sociale s’y ajoutent quand la société présente un risque identifié sur l’un de ces terrains : contentieux en cours, intégration fiscale, crédit d’impôt recherche important, convention collective mal appliquée. Nous y revenons dans la section suivante.
Ce que couvre une VDD
Le rapport de VDD financière répond aux trois questions que tout acquéreur pose, et dans cet ordre : quelle est la rentabilité récurrente de la société, quelle est sa dette nette réelle, de combien de trésorerie a-t-elle besoin pour tourner. Le reste du rapport documente les réponses.
L’EBITDA normalisé
Le cabinet part des comptes des trois derniers exercices et de la situation intermédiaire la plus récente, puis retraite ce qui n’est pas récurrent : rémunération du dirigeant supérieure ou inférieure au prix de marché, loyers d’une SCI familiale, honoraires exceptionnels, litige provisionné ou non, subvention ponctuelle, crédit d’impôt. Le résultat est un EBITDA « ajusté » que l’acquéreur reprendra dans sa valorisation. Quand le cédant l’a établi lui-même, l’acquéreur le refait ; quand un cabinet indépendant l’a établi, l’acquéreur le discute, ce qui n’est pas la même chose.
La dette nette et les éléments assimilés
C’est le poste où les prix de PME se perdent le plus souvent. La VDD liste, au-delà des emprunts bancaires, tout ce que l’acquéreur pourra qualifier de dette : comptes courants d’associés, crédit-bail, dettes fiscales et sociales échues, provisions pour litiges, dividendes votés non payés, participation des salariés, indemnités de fin de carrière non provisionnées. Chaque ligne acceptée ou refusée se traduit un jour dans le passage de la valeur d’entreprise au prix des titres. Mieux vaut que la liste soit établie avant l’offre que découverte après.
Le besoin en fonds de roulement normatif
Le rapport calcule le BFR mensuel sur douze à vingt-quatre mois et en déduit un niveau « normal ». L’acquéreur s’en servira pour ajuster le prix si le BFR à la date de cession s’écarte de la norme. Une société qui encaisse tard en décembre et paie ses fournisseurs en janvier montre un BFR de clôture flatteur ; la VDD le signale avant que l’acquéreur ne le fasse, avec le ton du reproche.
Les volets fiscal, social et juridique
Selon la société, la VDD s’étend à la TVA et à l’IS (déclarations, contrôles en cours, positions fragiles), aux sujets sociaux (contrats de travail, heures supplémentaires, convention collective, participation), et aux contrats structurants : bail, clauses de changement de contrôle chez les clients, licences, propriété intellectuelle. Ce n’est pas un audit juridique complet, qui reste le travail de l’avocat de l’acquéreur ; c’est un relevé des points qui pèseront dans la garantie d’actif et de passif.
Quand la lancer et combien de temps elle prend
Une VDD lancée après la lettre d’intention est une contradiction : l’acquéreur a déjà mandaté ses propres auditeurs et ne lira le rapport du vendeur que pour y chercher des contradictions. Elle se commande au moment où le cédant décide de vendre, en parallèle de la préparation du teaser et du mémorandum d’information, et elle doit être terminée quand la data room s’ouvre aux candidats retenus.
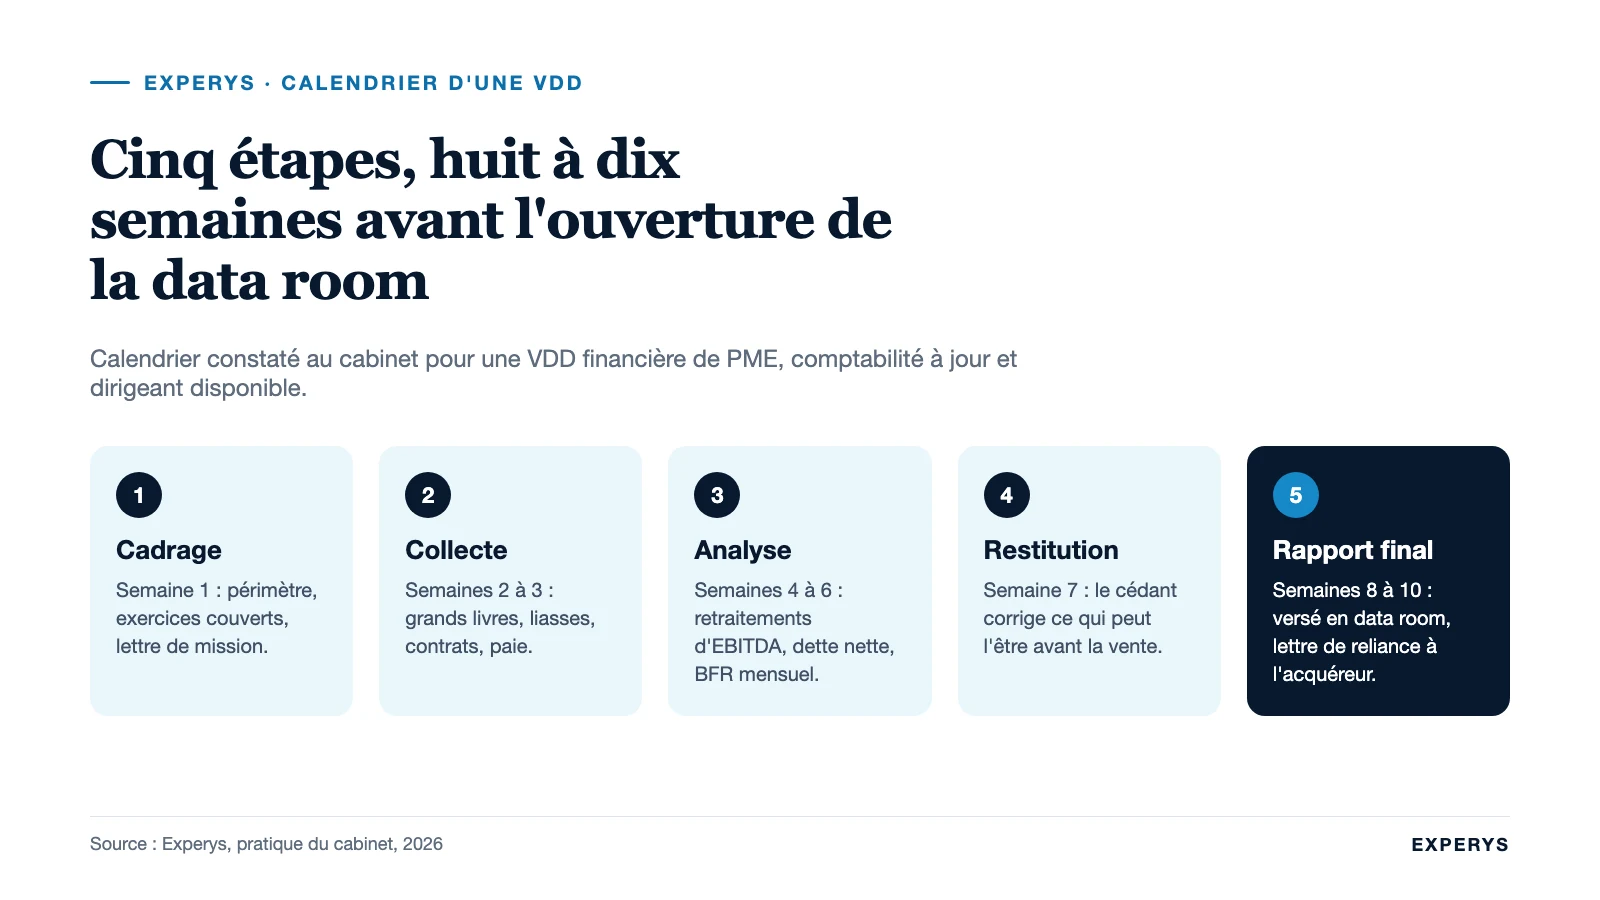
Dans notre pratique, une VDD financière sur une PME de 5 à 30 M€ de chiffre d’affaires occupe huit à dix semaines, réparties ainsi :
- Semaine 1 : cadrage. Le conseil M&A et le cabinet définissent le périmètre (financier seul ou étendu), les exercices couverts, la date de la situation intermédiaire. Une lettre de mission fixe les honoraires et les destinataires autorisés du rapport.
- Semaines 2 à 3 : collecte. Grands livres, balances, liasses, contrats de prêt, tableaux de paie, contrats clients, déclarations fiscales. C’est le moment où le dirigeant mesure l’état réel de sa documentation.
- Semaines 4 à 6 : analyse. Entretiens avec le dirigeant et le responsable financier, retraitements, reconstitution du BFR mensuel, revue des points fiscaux et sociaux.
- Semaine 7 : restitution au cédant. Le cabinet présente ses constats. Le cédant corrige ce qui peut l’être avant la vente (régularisation d’une déclaration, provision, résiliation d’un contrat dormant) et prépare une réponse argumentée sur le reste.
- Semaines 8 à 10 : rapport final. Rédigé pour être lu par des tiers, versé en data room, présenté aux candidats lors d’une réunion dédiée.
Ce calendrier suppose une comptabilité tenue à jour et un dirigeant disponible. Une société sans situation intermédiaire fiable ni suivi analytique ajoutera facilement un mois, ce qui est en soi une information utile : elle serait apparue de toute façon, plus tard et au pire moment.
Ce que coûte une VDD et qui la paie
Il n’existe pas de barème. Les honoraires dépendent du périmètre (financier seul ou étendu au fiscal, au social, au juridique), du nombre d’entités et de pays, de la qualité de la comptabilité et du nombre d’exercices couverts. Ils se négocient au forfait, sur lettre de mission, et sont à la charge du vendeur ou de la société cédée selon ce qui est convenu ; dans ce second cas, ils réduisent d’autant la trésorerie transmise, ce que l’acquéreur ne manquera pas de relever dans le calcul de la dette nette.
Plutôt que le montant des honoraires, il faut regarder ce que coûte l’absence de VDD. Une VDD se rentabilise si elle évite une seule des trois pertes suivantes : une baisse de prix obtenue par l’acquéreur au moment de ses audits, sur un point que le cédant aurait pu corriger ou expliquer ; un retard de deux ou trois mois qui fait perdre un candidat ou traverser un mauvais trimestre ; une rupture des négociations après exclusivité, qui oblige à reprendre le processus avec des candidats déjà informés qu’une première vente a échoué. Le cas type ci-dessous chiffre le premier de ces scénarios avec des hypothèses explicites.
Sur les honoraires du conseil M&A lui-même, et sur la façon dont ils s’articulent avec ceux des auditeurs et des avocats, nous renvoyons à notre article sur les honoraires d’un cabinet de cession.
Rapport, lettre de reliance et responsabilité
Le rapport de VDD est adressé au cédant. Pour que l’acquéreur puisse s’en prévaloir, le cabinet lui délivre en fin de processus une lettre de reliance (ou reliance letter) : il accepte que l’acquéreur final se fonde sur le rapport, dans des limites de responsabilité définies, en général plafonnées au montant des honoraires ou à un multiple de ceux-ci. Sans cette lettre, le rapport n’est qu’un document d’information ; avec elle, il engage son auteur, ce qui explique le soin apporté aux réserves et aux périmètres.
Deux points de droit encadrent l’exercice. Le premier est le devoir d’information précontractuelle de l’article 1112-1 du Code civil : celle des parties qui connaît une information dont l’importance est déterminante pour le consentement de l’autre doit l’en informer, dès lors que l’autre l’ignore légitimement. Le texte exclut l’estimation de la valeur de la prestation, mais pas les faits qui la fondent. Une VDD bien menée est aussi la preuve que le cédant a communiqué ce qu’il savait. Le second est contractuel : la VDD ne se substitue pas à la garantie d’actif et de passif. L’acquéreur demandera une GAP quoi qu’il en soit ; le rapport sert à en resserrer le champ, en documentant ce qui a été révélé (et qui, une fois révélé, sort en général de la garantie) et ce qui ne l’a pas été.
Point de vigilance : le rapport de VDD est diffusé à plusieurs candidats, dont parfois des concurrents. Le cabinet et le conseil M&A prévoient une version expurgée des données sensibles (noms de clients, salaires nominatifs, marges par contrat) pour la première phase, et réservent la version complète au candidat en exclusivité, après signature d’un accord de confidentialité renforcé.
Cas type : une société d’ingénierie de 7,5 M€ de CA
Prenons une société d’ingénierie de 60 personnes, 7,5 M€ de chiffre d’affaires, un EBITDA affiché de 900 000 €, deux associés fondateurs qui souhaitent vendre à un groupe. Les hypothèses ci-dessous sont posées pour l’exemple ; chaque ligne se recalcule avec vos propres chiffres.
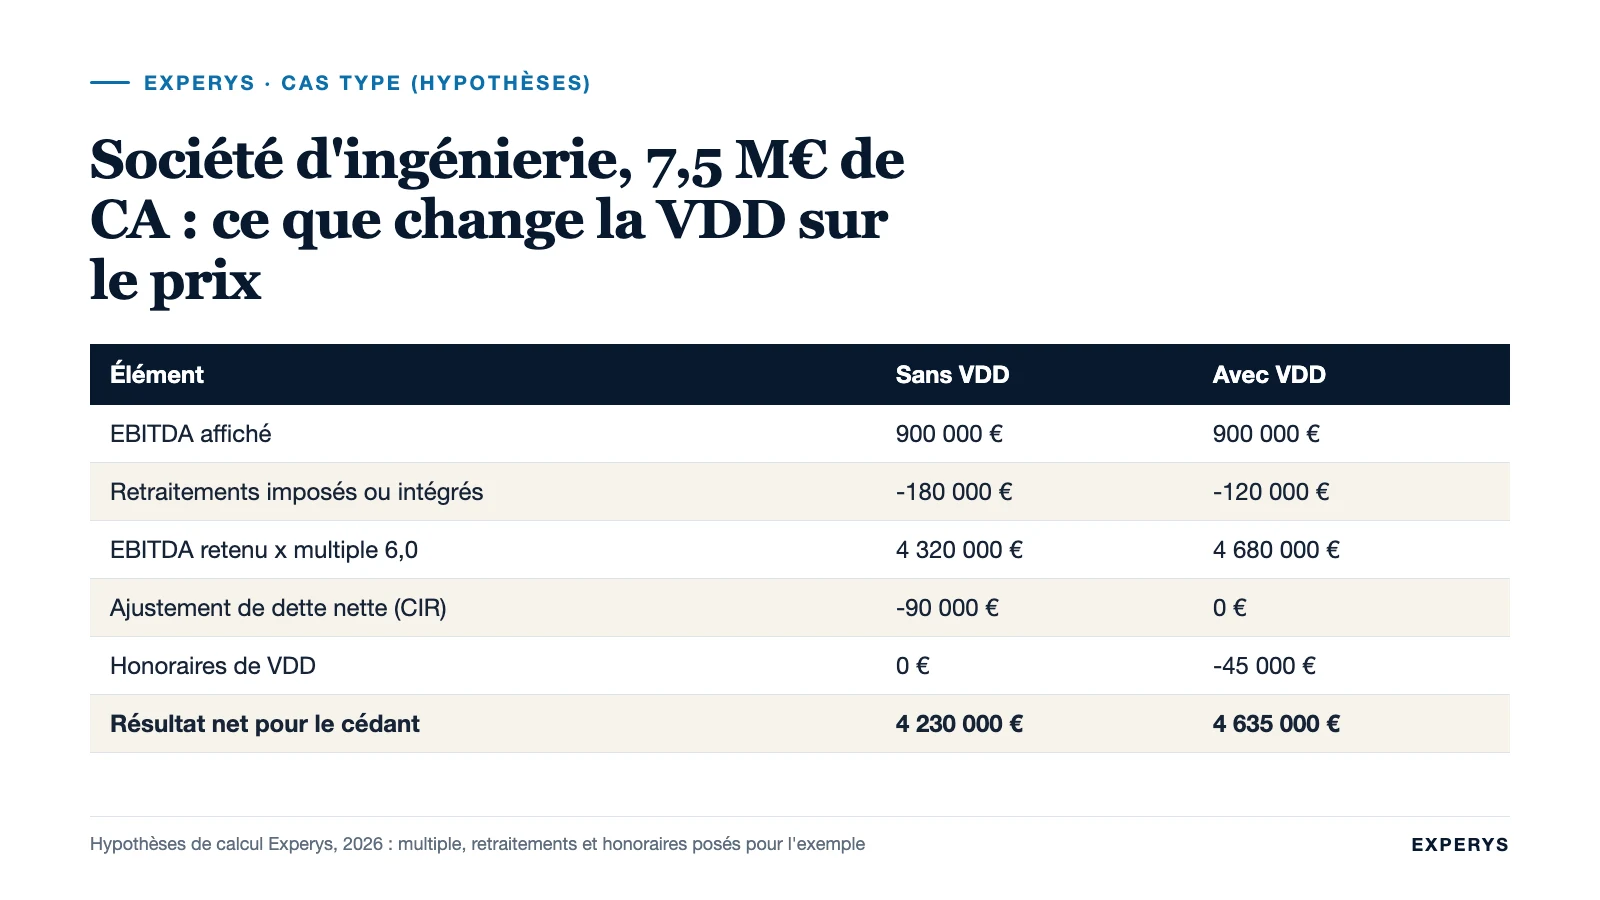
| Élément | Sans VDD (découvert par l’acquéreur) | Avec VDD (traité avant les offres) |
|---|---|---|
| EBITDA affiché | 900 000 € | 900 000 € |
| Rémunération des associés sous le marché | Retraitement de -120 000 € imposé | Retraitement de -120 000 € intégré au mémorandum |
| Congés payés et heures supplémentaires non provisionnés | -60 000 € découverts en audit | Régularisés avant la vente : 0 € |
| Crédit d’impôt recherche contesté sur un projet | Traité en dette : -90 000 € sur le prix | Dossier technique reconstitué, risque documenté : conservé en garantie spécifique plafonnée, pas en prix |
| EBITDA retenu pour la valorisation | 720 000 € | 780 000 € |
| Multiple négocié (hypothèse) | 6,0 x | 6,0 x |
| Valeur d’entreprise | 4 320 000 € | 4 680 000 € |
| Ajustement de dette nette (CIR) | -90 000 € | 0 € |
| Prix des titres avant trésorerie et dette bancaire | 4 230 000 € | 4 680 000 € |
| Honoraires de VDD (hypothèse) | 0 € | -45 000 € |
| Résultat net pour le cédant | 4 230 000 € | 4 635 000 € |
L’écart, 405 000 € net des honoraires, ne vient pas d’un effet magique : la VDD n’a pas changé la société. Elle a permis de régulariser 60 000 € de passif social avant que l’acquéreur ne les transforme en argument, et de documenter un risque fiscal assez tôt pour qu’il soit traité par une garantie plutôt que par une baisse de prix. Le retraitement de rémunération, lui, était inévitable ; l’avoir présenté soi-même dans le mémorandum a évité qu’il n’ouvre la discussion sur le ton de la découverte. Changez le multiple, le montant des retraitements ou les honoraires, le raisonnement tient tant que la VDD révèle au moins un point corrigeable avant la vente.
VDD ou simple préparation : pour quelles PME ?
Il faut être honnête : toutes les cessions de PME ne justifient pas une VDD. Une société de 1,5 M€ de chiffre d’affaires vendue à un repreneur individuel n’aura pas trois candidats en data room, et l’acquéreur fera de toute façon son propre audit, souvent modeste. Dans ce cas, une préparation de la due diligence côté cédant suffit : documentation ordonnée, comptes à jour, réponses prêtes sur les sujets prévisibles, sans rapport indépendant.
La VDD prend son sens quand au moins deux des conditions suivantes sont réunies :
- un processus concurrentiel, avec plusieurs candidats qui auditeront la même société et à qui l’on veut donner la même base de chiffres ;
- des acquéreurs professionnels (groupes, fonds, holdings de reprise) qui exigent de toute façon un EBITDA normalisé et une dette nette documentée ;
- un historique comptable qui demande des explications : changement de méthode, opération de restructuration, activité cédée, exercice atypique ;
- un point de risque connu du dirigeant (contrôle fiscal, litige, contrat en renégociation) qu’il vaut mieux traiter en amont que laisser découvrir ;
- un calendrier contraint, départ à la retraite ou fenêtre fiscale, qui interdit de perdre trois mois entre l’offre et la signature.
Entre les deux existe une formule intermédiaire, parfois appelée vendor assistance ou fact book : le cabinet aide le cédant à préparer ses chiffres et sa data room sans rédiger de rapport d’opinion ni délivrer de lettre de reliance. C’est moins cher, moins engageant, et souvent suffisant pour une société de 3 à 8 M€ de chiffre d’affaires vendue à un acquéreur industriel unique. Le choix se fait avec le conseil M&A, au vu de la liste des acquéreurs visés. Pour le déroulement général d’un audit, côté acheteur comme côté vendeur, voir notre article sur la due diligence, ses volets et son déroulement.
Les erreurs fréquentes
Confier la VDD à son expert-comptable. Il connaît la société mieux que quiconque, et c’est le problème : son rapport ne sera pas lu comme indépendant. Il a toute sa place dans la préparation des documents, pas dans la signature du rapport.
Demander un rapport « positif ». Un rapport sans réserve ne rassure personne ; il fait douter du cabinet. La valeur de la VDD tient à ce qu’elle nomme les sujets, chiffre ce qui peut l’être et renvoie le reste à la garantie. Le cédant qui veut lisser les constats obtient un document que les acquéreurs referont.
Lancer la VDD trop tard. Commandée après les premières offres, elle allonge le calendrier au lieu de le raccourcir et donne à l’acquéreur le sentiment qu’on lui oppose un contre-audit.
Ne rien corriger entre la restitution et le rapport final. La semaine 7 du calendrier sert à cela. Un passif social régularisé, une déclaration rectifiée, un contrat dormant résilié : chaque point traité disparaît du rapport et du prix. Laisser les constats en l’état revient à payer un cabinet pour rédiger les arguments de l’acquéreur.
Oublier la confidentialité du rapport. Diffuser la version complète à tous les candidats de la première phase, concurrents compris, expose des données commerciales que l’on regrettera si la vente n’aboutit pas.
Croire que la VDD dispense de garantie. Elle en réduit le champ, jamais le principe. L’acquéreur professionnel demandera une GAP même avec le meilleur rapport ; ce qui change, c’est la liste des sujets connus, qui sortent de la garantie parce qu’ils ont été révélés et pris en compte dans le prix.
Questions fréquentes
Qu’est-ce qu’une VDD ?
Une VDD (vendor due diligence) est un audit de la société réalisé par un cabinet indépendant à la demande et aux frais du vendeur, avant la mise en vente. Le rapport est ensuite communiqué aux acquéreurs potentiels, en général dans la data room, pour qu’ils travaillent à partir de chiffres déjà vérifiés.
Quand faire une due diligence côté vendeur ?
Avant la diffusion du mémorandum d’information, donc avant les premières offres. Lancée après la lettre d’intention, elle arrive trop tard : les acquéreurs ont déjà démarré leurs propres audits et le calendrier ne se raccourcit plus.
Comment se passe une due diligence commandée par le vendeur ?
Cadrage du périmètre avec le conseil M&A, collecte des documents, analyse par le cabinet (retraitements d’EBITDA, dette nette, BFR, points fiscaux et sociaux), restitution au dirigeant qui corrige ce qui peut l’être, puis rédaction du rapport final versé en data room. Comptez huit à dix semaines dans notre pratique pour une PME.
Comment dire due diligence en français ?
On parle d’audit d’acquisition (côté acheteur) ou d’audit de cession, parfois d’audit vendeur (côté vendeur). Dans les opérations de PME, le terme anglais reste le plus utilisé, y compris par les avocats et les banques.
Sources
- Article 1112-1 du Code civil, devoir d’information précontractuelle (version en vigueur à la date de rédaction).
- Bpifrance Création, « Audit d’acquisition : ce qu’il faut savoir » (consulté à la date de rédaction).
- Bpifrance Création, « Due diligence » (consulté à la date de rédaction).
Les chiffres du cas type sont des hypothèses de calcul, pas des statistiques. La décision de commander une VDD dépend de la taille de l’opération et des acquéreurs visés : nous en discutons avec chaque dirigeant qui prépare la vente de son entreprise, avant de mandater un cabinet. Pour en parler, échangez avec un associé.
 LinkedIn
 E-mail
 Contactez-nous