
 06 95 12 82 58
Une cession d’entreprise de sécurité privée ne ressemble pas à la vente d’une société de services ordinaire, parce que le droit d’exercer n’appartient pas tout à fait à l’entreprise : il dépend d’une autorisation administrative, d’agréments personnels et de cartes professionnelles, tous délivrés par le Conseil national des activités privées de sécurité. Un dossier CNAPS mal anticipé retarde un closing de plusieurs mois. Cet article est écrit du point de vue du cédant : ce qu’il vend, dans quel ordre il prépare le CNAPS, comment ses contrats passent à l’acquéreur, et comment se calcule le prix d’une société de sécurité.
Sommaire
- Ce que vous vendez : une autorisation, des contrats, des agents
- Le calendrier CNAPS d’une cession
- Transférer les contrats : titres, fonds, marchés publics et abonnements
- Quelle est la rentabilité d’une société de sécurité ? Le calcul par contrat
- Quel est le prix d’une société de sécurité ?
- Cas type : une société de gardiennage de 85 agents, 3,6 M€ de chiffre d’affaires
- Les erreurs qui coûtent cher au cédant
- Questions fréquentes
Ce que vous vendez : une autorisation, des contrats, des agents
Le livre VI du code de la sécurité intérieure organise la profession autour de trois titres. L’entreprise doit détenir une autorisation d’exercice pour son établissement principal et pour chaque établissement secondaire (article L. 612-9). Ses dirigeants, gérants et associés doivent être titulaires d’un agrément (article L. 612-6). Ses agents doivent détenir une carte professionnelle (article L. 612-20). L’article L. 612-2 ajoute une règle d’exclusivité : l’activité de surveillance et de gardiennage ne peut pas être cumulée avec une prestation de services sans lien avec la sécurité. Un cédant qui aurait logé dans la même société une activité de nettoyage ou de conciergerie devra la sortir avant la vente.
Ces titres ont une conséquence directe sur la forme de la cession. Une cession de titres conserve la personne morale, donc son autorisation : l’acquéreur doit faire agréer ses dirigeants et déclarer le changement, mais l’entreprise continue d’exercer sans interruption. Une cession de fonds de commerce transfère l’activité à une autre personne morale, qui doit détenir sa propre autorisation pour l’activité et le lieu concernés avant de reprendre le premier contrat. Dans nos dossiers, cette différence suffit presque toujours à orienter la vente vers une cession de titres, sauf quand le passif de la société cédante est tel que l’acquéreur refuse de la reprendre.
Derrière les titres, il y a ce que l’acquéreur paie réellement : les contrats de surveillance ou de télésurveillance, et les agents qui les exécutent. Nous avons décrit dans que vérifier avant de racheter une société de sécurité la grille de lecture de l’acheteur. Le reste de cet article suit celle du vendeur.
Le calendrier CNAPS d’une cession
Le CNAPS ne délivre pas d’« autorisation de céder ». Il constate des changements et instruit des demandes d’agrément. Le calendrier ci-dessous est celui que nous appliquons, du premier audit interne à la déclaration après closing.
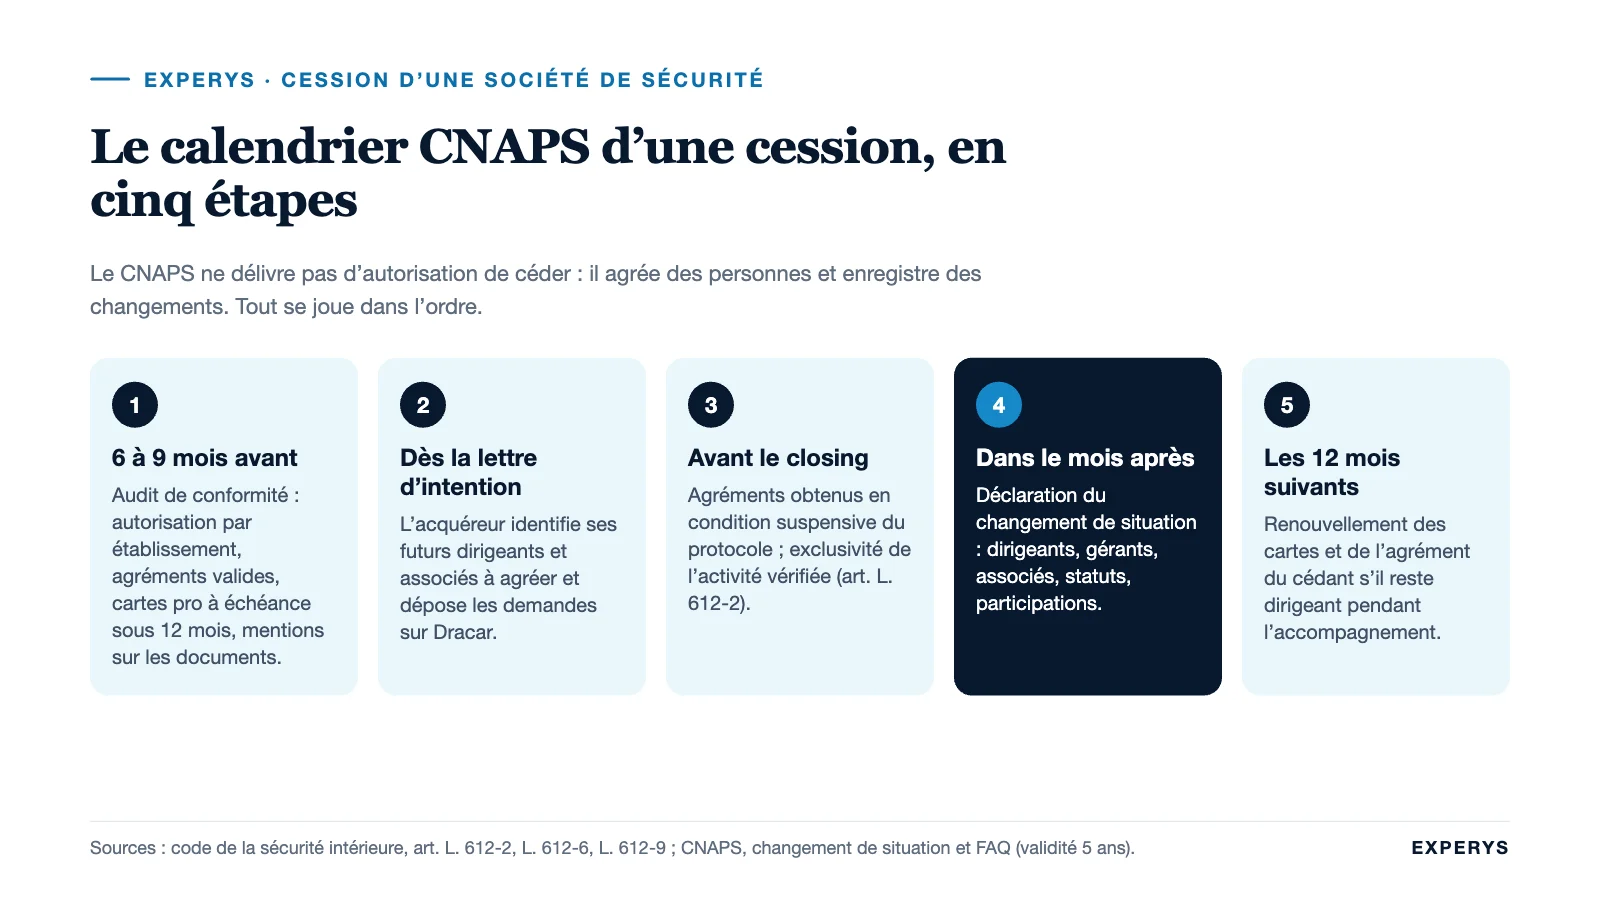
| Quand | Quoi | Base et délai | Qui |
|---|---|---|---|
| 6 à 9 mois avant la mise en vente | Audit de conformité : périmètre de l’autorisation d’exercice par établissement, agréments des dirigeants en cours de validité, taux de couverture des cartes professionnelles, échéances à 12 mois, mentions obligatoires sur les documents commerciaux (article L. 612-15) | Livre VI du CSI ; agréments et cartes valables cinq ans, à renouveler au moins trois mois avant échéance (CNAPS) | Cédant, avec son conseil |
| Dès la lettre d’intention | Identification du ou des futurs dirigeants et associés à agréer côté acquéreur ; dépôt des demandes d’agrément sur le portail Dracar | Article L. 612-6 : nul ne peut diriger, gérer ou être associé sans agrément | Acquéreur |
| Avant le closing | Condition suspensive dans le protocole : obtention des agréments des nouveaux dirigeants ; vérification que l’exclusivité (article L. 612-2) est respectée dans la société cédée | Protocole de cession | Les deux parties |
| Dans le mois après le closing | Déclaration du changement de situation : liste nominative des dirigeants, gérants et associés, statuts, participations détenues dans d’autres sociétés, dénomination, adresses | CNAPS, « signaler un changement de situation », délai d’un mois | Nouveau dirigeant |
| 12 mois après | Suivi des renouvellements de cartes professionnelles arrivant à échéance, et de l’agrément du cédant s’il reste dirigeant d’un établissement pendant l’accompagnement | Validité cinq ans | Acquéreur |
Deux points appellent une attention particulière. Le premier concerne les associés : le texte de l’article L. 612-6 vise expressément les associés de la personne morale, et non seulement ses dirigeants. Quand l’acquéreur est une holding, la question de qui doit être agréé se pose dès la structuration de l’opération, et se règle avec le CNAPS avant la signature, pas après. Le second concerne l’accompagnement du cédant : s’il reste dirigeant d’un établissement secondaire pendant douze mois, son agrément doit rester valide sur toute la période, et sa sortie devra elle aussi être déclarée dans le mois.
Dans le protocole, faites de l’obtention des agréments une condition suspensive à la charge de l’acquéreur, avec une date butoir. Un acquéreur dont le dirigeant pressenti n’obtient pas son agrément ne peut pas exploiter la société : mieux vaut le savoir avant d’avoir informé vos clients et vos agents.
Transférer les contrats : titres, fonds, marchés publics et abonnements
En cession de titres, les contrats restent, sauf clause contraire
La société qui a signé les contrats reste le cocontractant ; le changement d’actionnaire n’a en principe aucun effet sur eux. L’exception tient dans les clauses de changement de contrôle, fréquentes dans les contrats des grands donneurs d’ordres (industrie, logistique, distribution) : elles permettent au client de résilier, ou exigent son accord, en cas de changement d’actionnaire majoritaire. Le cédant les recense avant la mise en vente, contrat par contrat, et prépare la façon dont les clients concernés seront informés. Un acquéreur sérieux voudra rencontrer les cinq premiers clients avant le closing, sous confidentialité ; c’est souvent la meilleure façon de désamorcer ces clauses.
En cession de fonds, chaque contrat se transfère
Le contrat de prestation est un contrat conclu en considération de la personne : il ne passe au repreneur du fonds qu’avec l’accord du client, formalisé par une cession de contrat ou un avenant. Sur cinquante contrats, cela représente cinquante démarches, et autant d’occasions pour le client de renégocier. Côté salariés, l’article L. 1224-1 du code du travail transfère automatiquement les contrats de travail en cours au nouvel employeur. Le cédant qui envisage une cession de fonds doit donc compter avec un délai supplémentaire et une part de portefeuille qui ne suivra pas.
Les marchés publics
Beaucoup de sociétés de gardiennage tiennent une part de leur chiffre d’affaires de collectivités, d’hôpitaux ou d’établissements publics. Selon le panorama de la branche prévention-sécurité publié par l’observatoire des métiers AKTO, les marchés publics ne représentaient plus que 14 % du chiffre d’affaires de la profession en 2023, contre environ 30 % en 2018-2019, mais ils restent déterminants pour certaines PME régionales. En cession de titres, le titulaire du marché ne change pas. En cession de fonds, la cession du marché à un nouveau titulaire suppose l’accord de l’acheteur public, qui vérifiera notamment que le repreneur détient les autorisations exigées. Là encore, la cession de titres simplifie.
Les contrats de télésurveillance
Un contrat de télésurveillance est un abonnement, le plus souvent conclu pour une durée initiale puis reconduit tacitement, avec un préavis de résiliation. Pour l’acquéreur, c’est l’actif le plus lisible qui soit : il connaît le revenu mensuel récurrent, la durée d’engagement restante et le taux de résiliation historique. Le cédant prépare un état du portefeuille qui donne, pour chaque abonné, la date de début, la durée d’engagement, le tarif mensuel, la date de dernière révision et le mode de raccordement à la station. Si une partie des abonnés est raccordée à une station tierce, le contrat avec cette station (durée, prix par site, conditions de sortie) devient un élément du dossier : l’acquéreur qui a sa propre station voudra rapatrier les sites, et le coût de sortie se déduira du prix.
Quelle est la rentabilité d’une société de sécurité ? Le calcul par contrat
La branche ne publie pas de taux de marge moyen, et les moyennes ne serviraient à rien : la rentabilité d’une société de gardiennage est la somme de contrats rentables et de contrats qui ne le sont pas. L’acquéreur recalcule donc la marge de chaque contrat à partir de deux chiffres : le taux horaire facturé et le coût horaire chargé de l’agent, y compris ce qu’il coûte quand il n’est pas sur le site. Le tableau qui suit reprend le calcul que nous faisons dans un mandat de cession. Tous les montants sont des hypothèses, à remplacer par les vôtres.
| Ligne (hypothèses pour un poste 24 h/24, 7 j/7) | Calcul | Montant annuel |
|---|---|---|
| Heures facturées | 24 x 365 | 8 760 h |
| Chiffre d’affaires du contrat | 8 760 h x 23,50 € HT | 205 860 € |
| Heures payées aux agents (congés, absences, formation, heures de relève : coefficient 1,18) | 8 760 x 1,18 | 10 337 h |
| Coût chargé direct des agents (salaire, majorations nuit et dimanche, charges : 17,20 €/h en moyenne) | 10 337 h x 17,20 € | 177 796 € |
| Marge brute après coût direct | 205 860 – 177 796 | 28 064 € (13,6 %) |
| Encadrement de proximité, tenues, équipements, déplacements (7 % du CA) | 205 860 x 7 % | 14 410 € |
| Marge de contribution du contrat | 28 064 – 14 410 | 13 654 € (6,6 %) |
Sur ce contrat, il reste 6,6 % du chiffre d’affaires pour couvrir les frais de structure (direction, planning, paie, commercial, assurance, locaux) et dégager un résultat. Si le coefficient d’heures payées passe de 1,18 à 1,25 parce que l’absentéisme monte, la marge de contribution tombe à 1,5 %. Si le taux facturé n’a pas été revalorisé depuis deux ans alors que les minima conventionnels l’ont été, elle devient négative. C’est pour cela que l’acquéreur demande, pour chaque contrat, la date de la dernière révision tarifaire et la clause d’indexation. Un portefeuille dont 30 % des contrats n’ont pas de clause de révision se paie moins cher, quel que soit l’EBE affiché.
Une fois les contrats analysés, l’EBE se reconstruit par addition des marges de contribution, moins les frais de structure, puis se normalise : rémunération du dirigeant ramenée au coût d’un directeur salarié, loyers à valeur de marché, éléments non récurrents (litiges prud’homaux exceptionnels, subvention, cession de véhicule) neutralisés. La méthode est celle que nous décrivons dans normaliser l’EBE avant une évaluation.
Quel est le prix d’une société de sécurité ?
Le prix part de l’EBE normalisé, auquel s’applique un multiple, pour obtenir une valeur d’entreprise ; on retranche ensuite la dette financière nette et l’on ajoute la trésorerie excédentaire pour arriver au prix des titres. Il n’existe pas de multiple publié pour les PME de sécurité privée. Les indices comme l’Argos Index portent sur des opérations mid-market et ne se transposent pas ; nous l’expliquons dans multiple d’EBITDA par secteur. Les multiples ci-dessous sont donc des hypothèses de travail, qui traduisent ce que nous constatons dans les négociations : le gardiennage pur se paie sur des multiples bas, parce que les contrats sont résiliables à court préavis et que la marge est mince ; la télésurveillance se paie mieux, parce que le revenu est récurrent ; la sûreté de sites sensibles ou aéroportuaire se situe entre les deux, avec une prime pour les habilitations.
| Activité dominante | Hypothèse de multiple d’EBE normalisé | Ce qui pousse vers le haut | Ce qui pousse vers le bas |
|---|---|---|---|
| Gardiennage et surveillance humaine | 3 à 5 | Contrats pluriannuels indexés, clients privés diversifiés, encadrement en place, absentéisme maîtrisé | Sous-traitance pour des majors, contrats sans révision, litiges sociaux, dirigeant seul commercial |
| Télésurveillance et intervention sur alarme | 5 à 7 sur la part récurrente | Station certifiée en propre, résiliation faible, abonnés professionnels, engagement long | Station tierce coûteuse à quitter, abonnés résidentiels volatils, matériel vieillissant |
| Sûreté de sites sensibles, aéroportuaire | 4 à 6 | Habilitations rares, marchés longs, barrières à l’entrée | Concentration sur un ou deux sites, échéances de renouvellement proches |
Au-delà du multiple, trois éléments du prix se négocient dans une société de sécurité plus que dans d’autres. Le complément de prix, indexé sur le maintien des contrats ou des abonnés à 12 ou 24 mois. La garantie de passif, dont le poste principal est social : rappels de majorations, requalification de temps partiels, contentieux de fin de contrat, et pour laquelle l’acquéreur demandera un plafond et une durée alignés sur les prescriptions applicables. Et le sort de la trésorerie, souvent gonflée par les délais de paiement des grands comptes et qu’il faut distinguer du besoin en fonds de roulement normal, un point que nous traitons dans un article dédié au sort de la trésorerie lors de la vente d’une société.
Cas type : une société de gardiennage de 85 agents, 3,6 M€ de chiffre d’affaires
Cas anonymisé, chiffres arrondis. Une société de surveillance humaine implantée dans une métropole régionale emploie 85 agents et 4 personnes d’encadrement et de structure. Chiffre d’affaires : 3,6 millions d’euros, dont 22 % en sous-traitance pour un groupe national et 15 % sur un marché public hospitalier arrivant à échéance dans 14 mois. EBE comptable : 190 000 euros. Le dirigeant, seul agréé, se rémunère 95 000 euros ; il est aussi le seul commercial.
| Étape | Montant | Commentaire |
|---|---|---|
| EBE comptable | 190 000 € | Exercice clos |
| Rémunération dirigeant ramenée au coût d’un directeur d’exploitation (85 000 € chargés) | + 10 000 € | Le dirigeant était légèrement au-dessus du marché |
| Litige prud’homal exceptionnel provisionné | + 35 000 € | Non récurrent, mais couvert par la garantie de passif |
| Contrat déficitaire non revalorisé depuis trois ans (marge de contribution négative) | – 0 € | Non retraité : l’acquéreur considère que la perte est réelle tant que le contrat court |
| EBE normalisé | 235 000 € (6,5 % du CA) | |
| Hypothèse de multiple | 3,5 | Sous-traitance et marché public à échéance pèsent |
| Valeur d’entreprise | 822 000 € | |
| Trésorerie excédentaire, dette financière nulle | + 120 000 € | Après déduction du BFR normatif |
| Prix des titres indicatif | 942 000 € | Dont 25 à 35 % en complément de prix conditionnel, selon l’acquéreur |
Ce dossier a reçu deux offres. Un groupe régional a proposé 900 000 euros, dont 300 000 euros conditionnés au renouvellement du marché hospitalier et au maintien du contrat de sous-traitance à 12 mois. Un repreneur individuel, ancien directeur d’agence d’un major, déjà agréé, a proposé 800 000 euros fermes avec un crédit vendeur de 150 000 euros. Le cédant a choisi la seconde offre : moins élevée en façade, elle ne dépendait pas de deux décisions que ni lui ni l’acquéreur ne contrôlaient. Sur les 18 mois qui ont précédé, le travail qui a le plus pesé a été la revalorisation de six contrats sans clause d’indexation, qui a fait passer l’EBE de 140 000 à 190 000 euros.
Les erreurs qui coûtent cher au cédant
- Découvrir en audit qu’un établissement secondaire fonctionne sans autorisation propre, ou qu’un chef d’agence n’a pas d’agrément. Le CNAPS rappelle que les dirigeants d’établissement secondaire doivent en être titulaires ; l’acquéreur y voit un risque d’interruption d’activité et le facture.
- Laisser des cartes professionnelles arriver à échéance pendant la négociation. Un agent sans carte ne peut plus être affecté ; dix agents dans ce cas, c’est un site qu’on ne tient plus.
- Ne pas avoir de clause de révision dans les contrats, ou ne pas l’appliquer « pour ne pas fâcher le client ». La marge s’érode chaque année de revalorisation conventionnelle, et l’acquéreur paie la marge, pas le chiffre d’affaires.
- Rester le seul dirigeant agréé jusqu’au dernier jour. Un second dirigeant agréé, même à temps partiel, rassure l’acquéreur et sécurise l’accompagnement.
- Informer les agents et les clients avant que les conditions suspensives soient levées. En sécurité, la rumeur d’une vente déclenche des départs d’agents et des appels de concurrents aux clients.
- Négliger le passif social. C’est le premier poste de la garantie de passif : un audit préalable des temps partiels, des majorations et des ruptures de contrat sur trois ans évite de le découvrir dans les demandes de l’acquéreur. Les obligations d’information des salariés sont détaillées dans vente d’entreprise et droits des salariés.
Questions fréquentes
Comment vendre une société de sécurité ?
En quatre temps : un audit de conformité CNAPS et social six à neuf mois avant la mise en vente ; la reconstruction de la marge contrat par contrat pour établir un EBE normalisé défendable ; l’approche confidentielle de plusieurs profils d’acquéreurs (groupes régionaux, consolidateurs nationaux, repreneurs agréés) ; puis un protocole dont les agréments CNAPS de l’acquéreur sont une condition suspensive, et une déclaration du changement de situation dans le mois suivant le closing.
Quel est le prix d’une société de sécurité ?
Un multiple de l’EBE normalisé, moins la dette nette, plus la trésorerie excédentaire. Aucun multiple n’est publié pour les PME du secteur ; à titre d’hypothèse de travail, nous utilisons 3 à 5 pour le gardiennage, 5 à 7 sur la part récurrente d’une activité de télésurveillance. Une société de gardiennage de 3,6 M€ de chiffre d’affaires et 235 000 € d’EBE normalisé se situe ainsi autour de 800 000 à 1 000 000 € de valeur d’entreprise, avec une part conditionnelle.
Quelle est la rentabilité d’une société de sécurité ?
Elle se mesure contrat par contrat : taux horaire facturé, moins le coût chargé des heures payées (avec un coefficient pour les congés, absences et relèves), moins l’encadrement de proximité. Sur un poste 24 h/24 facturé 23,50 € de l’heure, l’exemple de l’article laisse une marge de contribution de 6,6 %, avant frais de structure. Les EBE que nous observons dans les PME de gardiennage se situent le plus souvent entre 3 et 8 % du chiffre d’affaires ; ce sont des observations du cabinet, pas une statistique publiée.
Faut-il un nouvel agrément CNAPS après la vente ?
L’autorisation de l’entreprise subsiste en cession de titres, mais les nouveaux dirigeants, gérants et associés doivent être agréés (article L. 612-6 du code de la sécurité intérieure), et le changement doit être déclaré au CNAPS dans le mois. En cession de fonds, la société repreneuse doit détenir sa propre autorisation d’exercice avant de commencer à exécuter les contrats.
Les contrats de télésurveillance suivent-ils l’entreprise vendue ?
En cession de titres, oui, sauf clause de changement de contrôle. En cession de fonds, chaque abonné doit accepter le transfert de son contrat au repreneur. Dans les deux cas, l’acquéreur examine la durée d’engagement restante, le taux de résiliation et le mode de raccordement à la station, qui déterminent la valeur du portefeuille.
Sources (vérifiées le 24 septembre 2026) : article L. 612-9 du code de la sécurité intérieure ; article L. 612-6 ; article L. 612-20 ; article L. 612-2 ; chapitre II du titre Ier du livre VI (articles L. 612-1 à L. 612-25) ; CNAPS, agréer votre entreprise de sécurité privée ; CNAPS, signaler un changement de situation ; CNAPS, foire aux questions (validité des titres) ; article L. 1224-1 du code du travail ; AKTO, panorama statistique de la branche prévention-sécurité, exercice 2023 ; Argos Index mid-market. Les taux horaires, coefficients et multiples sont des hypothèses de calcul du cabinet.
Vous préparez la vente de votre société de gardiennage ou de télésurveillance ? La page vendre une entreprise de sécurité ou de télésurveillance décrit notre méthode, et un associé du cabinet peut examiner votre calendrier CNAPS et vos contrats avant toute approche d’acquéreur.
 LinkedIn
 E-mail
 Contactez-nous