
 06 95 12 82 58
Quand un dirigeant nous contacte pour vendre une société de télésurveillance ou de gardiennage, il arrive souvent avec un « classement » trouvé sur internet et une question : où est-ce que je me situe ? La réponse honnête est que ces classements ne servent à rien pour une cession. Ils notent la satisfaction des abonnés particuliers de six ou sept marques nationales. Ils ne disent rien des 5 000 entreprises du secteur, ni de qui les achète, ni à quel prix. Cet article remplace le classement par ce qui est utile au cédant : les chiffres publics de la branche, les acteurs qui consolident, et ce que cela change quand une PME se met en vente.
Sommaire
- Le marché en chiffres : 11,12 milliards d’euros, 5 012 entreprises
- Une pyramide : deux tiers de TPE, la moitié du chiffre d’affaires chez les grands
- Les acteurs qui consolident, en surveillance humaine et en télésurveillance
- La télésurveillance, un métier d’abonnements qui se valorise autrement
- Ce que la consolidation change pour une PME qui vend
- Cas type : une société de gardiennage et une société de télésurveillance au même chiffre d’affaires
- Les erreurs de lecture du marché
- Questions fréquentes
Le marché en chiffres : 11,12 milliards d’euros, 5 012 entreprises
La source de référence est le panorama statistique de la branche prévention-sécurité, publié chaque année par l’observatoire des métiers de l’opérateur de compétences AKTO. L’édition publiée en avril 2025 porte sur l’exercice 2023 et couvre les entreprises relevant de la convention collective des entreprises de prévention et de sécurité (IDCC 1351) employant au moins un salarié. Ses chiffres :
- Un chiffre d’affaires estimé à 11,12 milliards d’euros hors taxes en 2023, en hausse de 10 % sur un an (10,09 milliards en 2022 à périmètre comparable).
- 5 012 entreprises et 5 830 établissements, soit environ 550 entreprises de plus qu’en 2019 (+12 %), mais un nombre stable entre 2022 et 2023.
- 210 500 salariés au 31 décembre 2023, dont 43,6 % en Île-de-France.
- 86 % du chiffre d’affaires réalisé sur des marchés privés, contre 14 % sur des marchés publics (la part publique était d’environ 30 % en 2018-2019).
- Une sous-traitance qui remonte à 9,5 % du chiffre d’affaires de la branche.
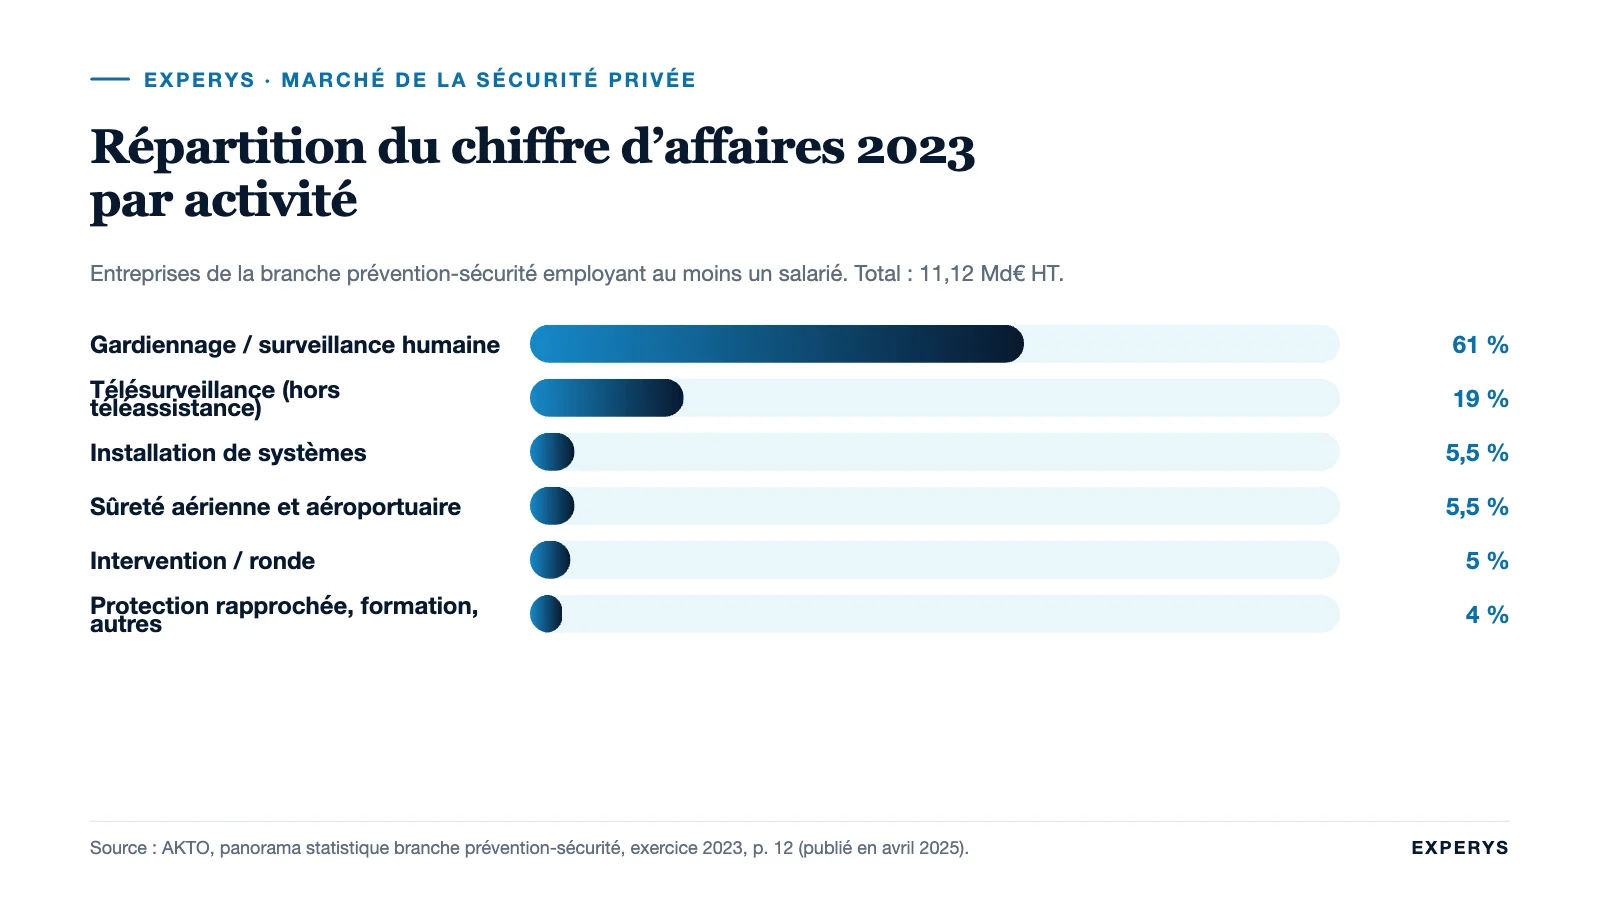
La répartition par activité est la donnée la plus utile pour un cédant, parce qu’elle situe son métier dans l’ensemble et que chaque segment a ses acquéreurs.
| Activité | Part du chiffre d’affaires 2023 | Montant approché | Évolution 2022-2023 |
|---|---|---|---|
| Gardiennage et surveillance humaine | 61 % | Avec l’intervention et la ronde : 7 344 M€ | +9 % |
| Télésurveillance (hors téléassistance) | 19 % | 2 086 M€ | +7,5 % |
| Installation de systèmes | 5,5 % | Inclus dans les 1 091 M€ des « autres activités » | +18 % (autres activités) |
| Sûreté aérienne et aéroportuaire | 5,5 % | 597 M€ | +8,5 % |
| Intervention et ronde | 5 % | Voir gardiennage | +9 % |
| Protection rapprochée, formation, autres | 4 % | Voir autres activités |
Source : AKTO, panorama statistique de la branche prévention-sécurité, exercice 2023, pages 8 à 15. La télésurveillance concerne 16,5 % des entreprises de la branche (environ 850), dont 184 spécialistes. Ces 184 spécialistes forment le noyau du segment ; les autres exercent la télésurveillance à côté d’une activité de gardiennage ou d’installation.
Une pyramide : deux tiers de TPE, la moitié du chiffre d’affaires chez les grands
La branche est une pyramide très plate à la base. Selon le même panorama, 63 % des entreprises emploient de 1 à 10 salariés, 14 % de 11 à 19, 14 % de 20 à 49, 7,5 % de 50 à 299 et 1,5 % au moins 300 salariés. En face, près de la moitié du chiffre d’affaires est réalisée par les entreprises de plus de 500 salariés, et un quart par les seules majors de plus de 2 000 salariés. Sur le segment gardiennage et intervention, les entreprises de 2 000 salariés et plus pèsent 28 % du chiffre d’affaires, celles de 1 à 19 salariés 18 %.
Deux mouvements se lisent dans ces chiffres. Le premier est la croissance des petites structures : les entreprises de 1 à 19 salariés ont vu leur chiffre d’affaires progresser de 21 % entre 2022 et 2023, contre 8,5 % pour les majors. Le second est la sous-traitance en hausse, qui alimente ces petites structures en volume mais les rend dépendantes de donneurs d’ordres qui sont aussi leurs concurrents. Une PME de gardiennage dont 40 % du chiffre d’affaires vient de la sous-traitance pour deux majors n’a pas la même valeur qu’une PME qui facture ses propres clients, même à chiffre d’affaires égal.
Le social pèse dans la même direction. Le panorama relève 193 000 embauches pour 185 000 départs en 2023, 70 % des recrutements en CDD, une ancienneté moyenne de 5,5 ans. Dans la télésurveillance, le profil est différent : la part des femmes atteint 29,5 % contre 14 % dans l’ensemble de la branche, et les postes sont plus stables. Un acquéreur lit ces indicateurs entreprise par entreprise, parce qu’ils déterminent le coût de remplacement des agents et la fiabilité des plannings.
Les acteurs qui consolident, en surveillance humaine et en télésurveillance
Nous ne publions pas de classement : les chiffres d’affaires des acteurs privés ne sont pas tous publics à périmètre comparable, et un classement invérifiable ne vaut rien. Voici en revanche ce que disent les sources publiques sur les mouvements de consolidation.
Surveillance humaine : quelques groupes, une longue traîne
Le gardiennage français est dominé par des groupes de plusieurs milliers d’agents, avec en tête Securitas France, filiale du groupe suédois Securitas AB, et derrière lui des acteurs comme Fiducial Sécurité, Samsic Sécurité, Onet Sécurité ou Seris. Fiducial a acquis Prosegur France en 2020 et revendiquait alors, selon Le Figaro cité par le groupe, la deuxième place du marché derrière Securitas, avec l’ambition de viser la première. Le mouvement typique de ces groupes n’est plus l’acquisition de grandes plateformes, devenues rares, mais celle de PME régionales bien tenues qui apportent une densité locale ou un segment (sites industriels, sûreté aéroportuaire, événementiel).
Télésurveillance résidentielle : un leader, des filiales de bancassureurs
La télésurveillance pour particuliers et petits professionnels est le segment le plus concentré. Verisure a annoncé le 15 décembre 2025 avoir dépassé le million de clients en France, sur plus de six millions dans 18 pays, avec 4 000 salariés et 112 agences françaises. Le groupe s’est introduit à la Bourse de Stockholm le 8 octobre 2025 en levant 3,1 milliards d’euros sur une valorisation de 13,7 milliards d’euros, la plus importante introduction à Stockholm depuis vingt-cinq ans selon les données Bloomberg reprises par l’AFP. Derrière, les bancassureurs ont bâti leurs filiales : Nexecur, filiale sécurité du groupe Crédit Agricole, annonce 184 000 abonnés et 750 salariés ; IMA Protect, filiale du groupe IMA dont les actionnaires sont Macif, Maif et Matmut, compte plus de 115 000 clients et 330 salariés en 2025 ; Homiris est le service opéré par EPS. Sector Alarm, groupe norvégien, complète le tableau des marques nationales.
Ces acteurs achètent. IMA Protect a repris en décembre 2025, dans le cadre d’une procédure devant le tribunal de commerce de Nantes, les activités d’Excelium, un télésurveilleur nantais d’environ 4 000 clients, et a créé IMA Protect Solutions pour la sécurité des entreprises, avec l’objectif affiché de doubler son nombre de clients et son chiffre d’affaires d’ici 2030. Ce type d’opération, une reprise de portefeuille d’abonnés par un acteur qui a déjà la station et l’organisation, est le modèle le plus fréquent en télésurveillance : l’acquéreur paie des abonnements raccordables à sa propre station, pas une structure.
Télésurveillance professionnelle et installation : le terrain des PME
Entre ces grandes marques et les 184 spécialistes recensés par la branche, il existe de nombreuses stations régionales de télésurveillance, souvent adossées à un installateur d’alarmes et de vidéoprotection, qui surveillent des commerces, des entrepôts et des collectivités. C’est là que se trouvent la plupart des cessions de PME que nous traitons. Les acquéreurs sont de trois sortes : les grandes marques qui cherchent des portefeuilles d’abonnés professionnels, les groupes de sécurité humaine qui veulent une offre électronique, et des groupes d’installateurs financés par des fonds qui construisent des réseaux régionaux par acquisitions. Nous avons décrit cette mécanique de build-up dans un article dédié.
La télésurveillance, un métier d’abonnements qui se valorise autrement
Le code de la sécurité intérieure range dans une même catégorie, à l’article L. 611-1, « la surveillance humaine ou la surveillance par des systèmes électroniques de sécurité ». Le régime d’autorisation est donc le même : autorisation d’exercice de l’entreprise, agrément des dirigeants et associés, cartes professionnelles des opérateurs. Le CNAPS précise que la carte professionnelle de télésurveillance est distincte de celle de gardiennage : ce sont deux activités différentes, avec deux formations. Nous détaillons le calendrier CNAPS d’une cession dans vendre une société de sécurité : agrément CNAPS, transfert des contrats et valorisation.
Économiquement, les deux métiers n’ont rien en commun. Le gardiennage vend des heures d’agents, avec une masse salariale qui absorbe la plus grande part du prix facturé, une marge par contrat faible et un chiffre d’affaires qui disparaît à la fin de chaque marché. La télésurveillance vend des abonnements mensuels, avec une station qui coûte à peu près la même chose qu’elle surveille 2 000 ou 4 000 sites : le coût marginal d’un abonné supplémentaire est faible, et le chiffre d’affaires se renouvelle tant que le client ne résilie pas. Les indicateurs que regarde un acquéreur en télésurveillance sont ceux d’un métier d’abonnement :
- le revenu mensuel récurrent (somme des abonnements en cours) et son évolution sur trois ans ;
- le taux de résiliation annuel, en nombre de contrats et en valeur ;
- la durée d’engagement et le mode de reconduction des contrats de télésurveillance, ainsi que les clauses de changement de contrôle ;
- le coût d’acquisition d’un abonné (commercial, installation subventionnée) rapporté à la marge qu’il génère sur sa durée de vie ;
- la certification de la station (APSAD P2, P3 ou P5) et la part des abonnés raccordés à une station tierce.
Un portefeuille de 3 000 abonnés à 35 euros hors taxes par mois représente 1,26 million d’euros de revenu annuel récurrent. Si le taux de résiliation est de 8 % par an, ce portefeuille perd 240 abonnés par an et en garde 2 760 sans aucun effort commercial. C’est cette prévisibilité que l’acquéreur paie, et c’est pourquoi la télésurveillance se valorise sur des multiples plus élevés que le gardiennage. Les indices publiés, comme l’Argos Index mid-market que nous commentons dans multiple d’EBITDA par secteur, portent sur des opérations de 15 à 500 millions d’euros de valeur des titres et ne se transposent pas à une PME ; ils rappellent simplement que la récurrence se paie plus cher que le volume.
Ce que la consolidation change pour une PME qui vend
La concentration a un effet paradoxal : elle rend les PME plus faciles à vendre, mais à des conditions plus normées. Trois conséquences concrètes.
Les acquéreurs sont identifiables, et ils ont une grille
Un groupe qui a réalisé cinq acquisitions a une grille d’analyse : chiffre d’affaires par client, taux d’encadrement, part de sous-traitance, ancienneté des agents, taux de couverture des cartes professionnelles, litiges prud’homaux en cours, régularité des déclarations au CNAPS. Le cédant qui connaît cette grille prépare ses réponses avant l’audit. Celui qui la découvre pendant l’audit subit les décotes. L’article que vérifier avant de racheter une société de sécurité décrit cette grille du point de vue de l’acheteur ; il se lit utilement à l’envers.
La géographie et le segment comptent plus que la taille
Un consolidateur cherche de la densité : des sites surveillés proches les uns des autres, qui permettent de rentabiliser une équipe d’intervention ou un encadrement de secteur. Une PME de 80 agents concentrée sur une métropole où le groupe est absent vaut plus, pour lui, qu’une PME de 150 agents dispersée sur quatre régions. De même, un positionnement sur un segment qu’il n’a pas (sûreté d’établissements de santé, sites Seveso, événementiel, télésurveillance de collectivités) crée une prime que le chiffre d’affaires seul ne crée pas.
Le prix se structure, il ne se paie plus comptant
Dans nos dossiers, les offres des consolidateurs comportent presque toujours un complément de prix lié au maintien des contrats sur 12 à 24 mois, et une garantie de passif calibrée sur le risque social (rappels de salaires, requalifications, contentieux de fin de contrat). En télésurveillance, le complément est souvent indexé sur le nombre d’abonnés encore actifs à 12 mois. Ce n’est pas une méfiance particulière : c’est la reconnaissance que la valeur est dans des contrats que le cédant ne contrôle plus après la vente.
Cas type : une société de gardiennage et une société de télésurveillance au même chiffre d’affaires
Les deux cas sont anonymisés et les chiffres arrondis. Ils illustrent pourquoi deux entreprises de la même branche, au même chiffre d’affaires, ne se vendent ni au même prix ni au même acquéreur. Les multiples utilisés sont des hypothèses de calcul, pas des références publiées.
| Élément | Société A : gardiennage, 95 agents | Société B : télésurveillance et installation, 3 000 abonnés |
|---|---|---|
| Chiffre d’affaires | 3 600 000 € | 3 600 000 € (dont 1 260 000 € d’abonnements) |
| Masse salariale chargée | 2 950 000 € (82 %) | 1 500 000 € (42 %) |
| EBE normalisé | 215 000 € (6 %) | 540 000 € (15 %) |
| Part du CA récurrent à 12 mois | Contrats à préavis 3 mois : faible visibilité | Abonnements : 1,26 M€ acquis, résiliation 8 % |
| Hypothèse de multiple d’EBE | 3,5 | 6 (abonnements) et 4 (installation) en moyenne pondérée |
| Valeur d’entreprise indicative | 750 000 € | 2 900 000 € |
| Acquéreurs probables | Groupe régional de gardiennage, consolidateur national cherchant la densité locale | Marque nationale de télésurveillance (portefeuille), groupe d’installateurs en build-up |
| Structure d’offre attendue | 60 à 70 % ferme, complément sur maintien des contrats à 12 mois | 70 à 80 % ferme, complément indexé sur les abonnés actifs à 12 mois |
Le rapport de un à quatre entre les deux valeurs ne vient pas du chiffre d’affaires, identique, mais de la marge et de sa récurrence. Un dirigeant de gardiennage qui veut se rapprocher de la société B a deux leviers, tous deux longs : développer une activité de télésurveillance ou d’intervention sur alarme qui apporte de la récurrence, et travailler sa marge par contrat en renégociant ou en abandonnant les marchés déficitaires. L’un et l’autre se préparent deux à trois ans avant la vente.
Les erreurs de lecture du marché
- Se comparer à Verisure. Le leader vend des abonnements résidentiels à un million de clients avec une puissance commerciale que personne ne reproduit ; son multiple boursier ne dit rien de la valeur d’une station régionale de 2 500 sites.
- Croire que la croissance de 10 % de la branche en 2023 se retrouvera dans le prix. Cette croissance est en partie inflationniste (revalorisations salariales répercutées) et l’acquéreur regarde la marge, pas le volume.
- Négliger la part de sous-traitance. Un chiffre d’affaires réalisé pour un donneur d’ordres qui est lui-même un consolidateur peut disparaître le jour où il apprend la vente.
- Attendre le « bon moment » du marché. Les cycles de consolidation durent plusieurs années ; ce qui compte est l’état de l’entreprise (conformité CNAPS, marge, encadrement) au moment de l’approche.
- Approcher un seul acquéreur, en général le groupe qui a déjà tenté de débaucher vos agents. Sans concurrence entre acquéreurs, il n’y a pas de prix de marché.
Questions fréquentes
Qui est le leader de la télésurveillance en France ?
Verisure, qui a annoncé en décembre 2025 avoir dépassé le million de clients en France et se présente comme numéro un du marché français en chiffre d’affaires et en portefeuille clients. Derrière, les filiales de bancassureurs (Nexecur pour le Crédit Agricole avec 184 000 abonnés, IMA Protect pour le groupe IMA avec plus de 115 000 clients, Homiris opéré par EPS) et Sector Alarm forment le reste des marques nationales.
Combien pèse le marché de la sécurité privée en France ?
11,12 milliards d’euros hors taxes en 2023 pour les entreprises de la branche prévention-sécurité employant au moins un salarié, selon le panorama statistique publié par l’observatoire des métiers AKTO en avril 2025. La branche compte 5 012 entreprises et 210 500 salariés. La télésurveillance représente 2,086 milliards d’euros, soit 19 % du total.
Quelle est la rentabilité d’une société de sécurité ?
La branche ne publie pas de taux de marge moyen. En gardiennage, la masse salariale absorbe la plus grande part du prix facturé et les EBE que nous observons dans les PME se situent le plus souvent entre 3 et 8 % du chiffre d’affaires, avec de grands écarts selon les contrats. En télésurveillance, la structure de coûts fixes d’une station donne des EBE nettement supérieurs une fois le seuil d’abonnés atteint. Ces ordres de grandeur sont des observations du cabinet, pas des statistiques publiées.
La télésurveillance dépend-elle du CNAPS ?
Oui. L’article L. 611-1 du code de la sécurité intérieure vise « la surveillance par des systèmes électroniques de sécurité » au même titre que la surveillance humaine. L’entreprise doit détenir une autorisation d’exercice, ses dirigeants et associés un agrément, et ses opérateurs une carte professionnelle de télésurveillance, distincte de celle des agents de gardiennage.
Existe-t-il un classement des sociétés de sécurité privée ?
Pas de classement officiel. Les listes publiées en ligne reposent sur la notoriété ou sur des avis de particuliers, et les chiffres d’affaires des groupes ne sont pas comparables à périmètre égal. Pour un cédant, la seule lecture utile est celle de la structure de la branche (taille, activité, concentration) publiée par l’observatoire des métiers, complétée par les communiqués des acquéreurs eux-mêmes.
Sources (vérifiées le 24 septembre 2026) : AKTO, panorama statistique de la branche prévention-sécurité, exercice 2023 (avril 2025) ; article L. 611-1 du code de la sécurité intérieure ; CNAPS, foire aux questions sur les activités ; Verisure, communiqué du 15 décembre 2025 ; Verisure France, présentation ; La Libre / AFP, introduction en Bourse de Verisure (8 octobre 2025) ; Nexecur, chiffres clés ; Groupe IMA, IMA Protect ; Groupe IMA, reprise des activités d’Excelium (décembre 2025) ; Homiris, service opéré par EPS ; Fiducial, acquisition de Prosegur France (2020) ; Argos Index mid-market. Les multiples et les marges du cas type sont des hypothèses de calcul du cabinet.
Vous dirigez une société de sécurité ou une station de télésurveillance et vous voulez savoir quels acquéreurs regarderaient votre dossier ? La page vendre une entreprise de sécurité ou de télésurveillance présente notre approche, et vous pouvez échanger avec un associé du cabinet pour un premier avis confidentiel.
 LinkedIn
 E-mail
 Contactez-nous