
 06 95 12 82 58
Le dirigeant qui veut vendre sa société d’ingénierie imagine souvent un acquéreur unique : le grand groupe du secteur, qui viendrait chercher sa spécialité. Ce profil existe, mais il n’est qu’un des quatre que nous rencontrons dans les dossiers du cabinet, et rarement le mieux-disant. Cet article décrit qui rachète les bureaux d’études en France, ce que chaque profil vérifie avant de signer, et comment un cédant prépare les deux sujets qui font varier le prix : ses ingénieurs clés et son carnet de commandes.
Un marché de 31 500 entreprises que les groupes consolident
Syntec-Ingénierie, la fédération de la profession, recense 31 500 entreprises d’ingénierie en France, 362 000 salariés et 62 milliards d’euros de chiffre d’affaires. Le tissu est éclaté : une poignée de groupes de plusieurs milliers de personnes, quelques dizaines d’ETI, et des milliers de structures de 5 à 50 ingénieurs, souvent créées par leur dirigeant actuel dans les années 1990 ou 2000. C’est cette dernière catégorie qui arrive aujourd’hui sur le marché de la cession, au rythme des départs en retraite.
En face, les groupes achètent. Artelia, 983 millions d’euros de chiffre d’affaires en 2023, a annoncé en 2025 les acquisitions de SOPSEC au Portugal et d’Erregi en Italie. Ingérop, qui vient de dépasser 500 millions d’euros avec 3 700 collaborateurs, a repris le groupe suisse Pierre Chuard, l’agence d’architecture allemande Bollinger + Fehlig (sa sixième acquisition outre-Rhin) et le bureau dunkerquois Valétudes. Egis avait pris en 2021 la majorité d’AD Ingé, 26 personnes et 1,8 million d’euros de chiffre d’affaires à Rennes, pour son expertise en désamiantage et déconstruction. Ginger avait absorbé en 2018 Josensi Consultant, dix géotechniciens à Rochefort, un million d’euros de chiffre d’affaires. Ces opérations disent quelque chose de précis : les groupes ne rachètent pas des concurrents, ils rachètent des compétences localisées et des équipes qu’ils n’arrivent pas à recruter.
Le mouvement ne se limite pas aux grands noms. CET Ingénierie, ingénierie du bâtiment francilienne de 23 millions d’euros de chiffre d’affaires, a repris Batiserf trois ans après son MBO avec le fonds Isatis. Building Management, groupe picard de maîtrise d’œuvre, a acquis en 2020 trois bureaux d’études bretons d’un coup (B3I, Hays Ingénierie, B.E.T.I.) dont les dirigeants « avaient d’autres projets ». Le journal spécialisé CFNEWS parle d’une « nouvelle vague de consolidation » dans l’ingénierie du bâtiment. Nous le constatons dans nos mandats : un bureau d’études rentable de 15 à 40 personnes reçoit aujourd’hui plusieurs marques d’intérêt dès qu’il est présenté correctement.
Quatre profils d’acquéreurs, quatre façons de payer
Le prix d’un bureau d’études dépend moins de sa valeur intrinsèque que de qui l’achète et pourquoi. Le tableau ci-dessous résume ce que nous observons sur les quatre profils, avec les ordres de grandeur que nous utilisons comme hypothèses de travail. Aucun de ces multiples n’est un barème : ils servent à cadrer une discussion, pas à la conclure.
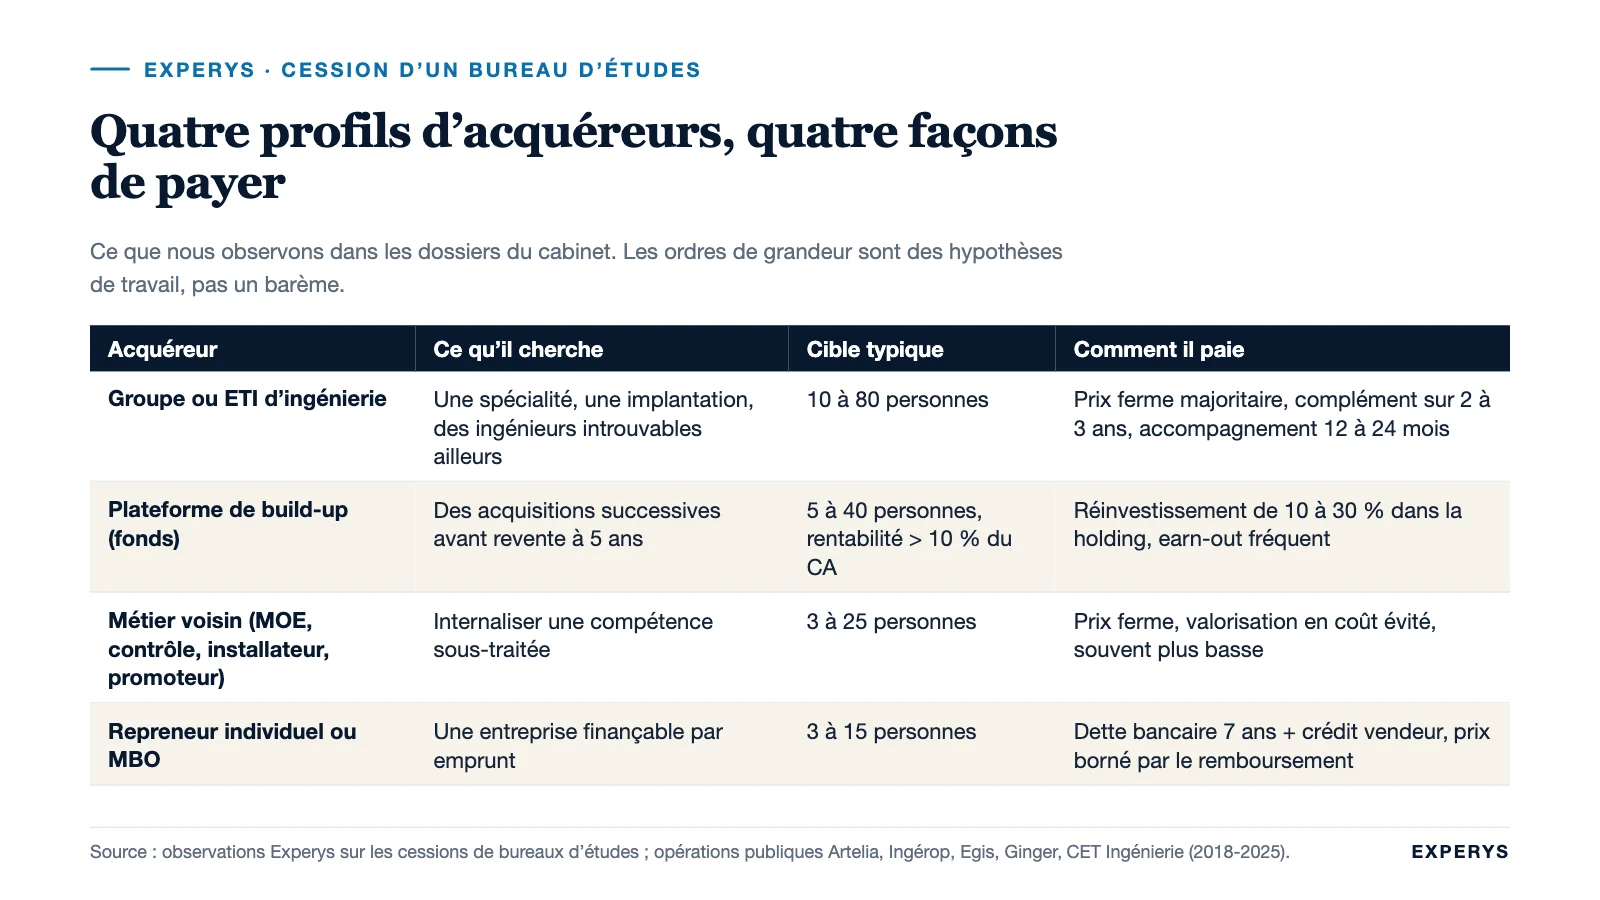
| Profil d’acquéreur | Ce qu’il cherche | Taille de cible typique | Comment il paie | Ce qui le fait renoncer |
|---|---|---|---|---|
| Groupe ou ETI d’ingénierie | Une spécialité (géotechnique, acoustique, structure, fluides), une implantation régionale, des ingénieurs recrutables nulle part ailleurs | 10 à 80 personnes | Prix ferme majoritaire, complément de prix sur 2 à 3 ans, accompagnement du dirigeant 12 à 24 mois | Un chiffre d’affaires porté par le seul fondateur, une sinistralité décennale non documentée |
| Plateforme de build-up adossée à un fonds | Des acquisitions successives pour bâtir un groupe régional ou thématique avant revente | 5 à 40 personnes, rentabilité supérieure à 10 % du CA | Prix en partie réinvesti dans la holding (10 à 30 %), earn-out fréquent, management package pour les cadres | Une marge par affaire incalculable, des comptes non fiables |
| Entreprise d’un métier voisin (maîtrise d’œuvre, contrôle technique, installateur, promoteur, industriel) | Internaliser une compétence achetée jusque-là à l’extérieur | 3 à 25 personnes | Prix ferme, peu de complément, mais valorisation souvent plus basse car la logique est celle d’un coût évité | Des clients qui sont ses concurrents directs |
| Repreneur individuel ou MBO de l’équipe | Une entreprise à sa main, finançable par emprunt | 3 à 15 personnes | Emprunt bancaire sur 7 ans plus crédit vendeur, prix contraint par la capacité de remboursement | Un prix supérieur à 4 fois l’EBE normalisé, qui rend la dette impossible à porter |
Le groupe paie la compétence, pas le chiffre d’affaires
Un groupe d’ingénierie sait faire ce que vous faites. S’il vous achète, c’est qu’il ne trouve pas les profils sur le marché du recrutement, ou qu’il veut une implantation là où vous êtes. Il raisonne en coût de constitution d’équipe : combien lui coûterait de recruter, former et faire tourner quinze ingénieurs en géotechnique à Bordeaux, et combien de temps cela prendrait. Votre prix se compare à cette alternative. C’est la raison pour laquelle la prime de spécialité existe (un bureau d’études acoustique ou structure béton se vend mieux qu’un généraliste) et pourquoi le groupe exige des clauses de fidélisation sur les ingénieurs.
La plateforme de build-up paie la répétabilité
Le fonds qui finance une plateforme achète une trajectoire : plusieurs bureaux d’études regroupés, une direction commune, une revente à cinq ans. Il paie bien les entreprises dont les comptes sont lisibles affaire par affaire, et il demande souvent au cédant de réinvestir une partie de son prix dans la holding de reprise. Ce mécanisme, propre au build-up, transforme une partie du prix en pari sur la revente future. Pour un cédant de 62 ans, cela peut être une bonne affaire ; pour un cédant qui veut couper net, c’est un prix plus bas qu’il n’y paraît.
L’acheteur d’un métier voisin paie un coût évité
Un contrôleur technique, un installateur CVC ou un promoteur qui rachète un bureau d’études cherche à garder en interne une prestation qu’il sous-traitait. Sa valorisation part du montant qu’il vous versait déjà, plus la marge qu’il vous laissait. Cette logique donne rarement le meilleur prix, mais elle a un avantage : l’acquéreur connaît déjà vos équipes et vos méthodes, et le risque d’exécution après la vente est faible. Attention à vos autres clients, qui peuvent voir d’un mauvais œil que leur bureau d’études passe sous le contrôle de leur concurrent.
Le repreneur individuel paie ce que la banque accepte
Un ingénieur senior qui reprend un bureau d’études de huit personnes finance son acquisition par une holding endettée sur sept ans. Le prix est borné par la capacité de remboursement : à titre d’hypothèse, si l’EBE normalisé est de 180 000 euros, qu’il en reste 140 000 après impôt et investissements courants, et que la banque exige une couverture de la dette de 1,3, l’annuité supportable est d’environ 108 000 euros, soit un emprunt d’environ 650 000 euros sur sept ans à 4 %. Avec un apport de 150 000 euros, le prix plafonne autour de 800 000 euros, quel que soit le multiple que vous aviez en tête. Nous l’expliquons plus largement dans comment trouver un repreneur : le bon acquéreur n’est pas celui qui admire le plus votre entreprise, c’est celui qui peut la payer.
Les ingénieurs clés : la première question de l’acquéreur
Dans un bureau d’études, l’actif principal rentre chez lui le soir. Tout acquéreur commence donc par une question simple : si le dirigeant et ses deux meilleurs ingénieurs partent six mois après la vente, que reste-t-il ? La réponse se mesure, et nous conseillons aux cédants de la mesurer avant que l’acquéreur ne le fasse.
L’indicateur que nous utilisons est la part du chiffre d’affaires des douze derniers mois dont la relation commerciale ou la signature technique repose sur trois personnes au plus. Le calcul se fait affaire par affaire : pour chaque dossier, qui a apporté le client, qui a signé les notes de calcul, qui le client appellerait en cas de problème. En dessous de 30 %, l’entreprise est cessible sans condition particulière. Entre 30 et 50 %, l’acquéreur demandera une période d’accompagnement longue et un complément de prix. Au-delà de 50 %, le prix devient conditionnel : une part importante du prix ne sera versée que si le chiffre d’affaires se maintient sans les personnes clés. Nous avons détaillé la méthode dans comment vendre une entreprise qui dépend de son dirigeant.
Ce que le droit du travail garantit, et ce qu’il ne garantit pas
En cas de cession des titres, rien ne change pour les salariés : l’employeur reste la même société. En cas de cession du fonds, l’article L. 1224-1 du code du travail transfère automatiquement les contrats en cours au nouvel employeur. Dans les deux cas, l’acquéreur récupère les contrats, pas la volonté de rester. Un ingénieur qui veut partir donne sa démission, et la convention collective des bureaux d’études techniques (IDCC 1486, dite Syntec) encadre un préavis qui se compte en mois, pas en années. Les clauses de non-concurrence, quand elles existent, sont limitées dans le temps et l’espace et doivent être rémunérées, ce qui les rend peu utilisées dans les petites structures.
Comment les acquéreurs se protègent
Faute de pouvoir retenir juridiquement les ingénieurs, l’acquéreur agit sur le prix et sur l’intéressement. Les mécanismes les plus fréquents dans nos dossiers : un complément de prix (earn-out) indexé sur le chiffre d’affaires ou la marge des deux ou trois exercices suivants ; un accompagnement du cédant de 12 à 24 mois, rémunéré, avec des objectifs de transfert de clients ; un plan de fidélisation pour les cadres clés (prime de présence à 24 mois, ou entrée au capital de la holding de reprise dans le cas d’un build-up). Le cédant a intérêt à proposer lui-même ce dispositif : un dossier qui arrive avec un plan de rétention crédible se négocie mieux qu’un dossier où l’acquéreur découvre le sujet en audit.
Point de vigilance : n’annoncez pas la cession à vos ingénieurs clés avant d’avoir une offre engageante. Mais ne les mettez pas non plus devant le fait accompli au closing. Le bon moment se situe après la lettre d’intention, quand l’acquéreur est identifié et que vous pouvez présenter un projet, pas une incertitude.
Le carnet de commandes : combien de mois sont couverts ?
Un bureau d’études vend des affaires qui se terminent. Le chiffre d’affaires de l’année prochaine n’existe pas encore, sauf pour la part déjà signée. L’acquéreur ne regarde donc pas le chiffre d’affaires passé, il regarde ce qui reste à produire. Nous avons expliqué dans comment valoriser un bureau d’études pourquoi le pipeline commercial ne se paie pas ; ici, la question est la lecture que fait l’acquéreur du carnet signé.
Le taux de couverture, en mois
L’indicateur est simple à recalculer : le reste à produire sur les affaires signées, divisé par le chiffre d’affaires mensuel moyen des douze derniers mois. Prenons un bureau d’études de 3,1 millions d’euros de chiffre d’affaires, soit 258 000 euros par mois. Si les affaires signées représentent 1,4 million d’euros restant à facturer, le carnet couvre 5,4 mois. À titre d’hypothèse de travail, un carnet qui couvre moins de quatre mois inquiète, entre quatre et huit mois rassure, au-delà de huit mois il devient un argument de prix. La valeur du ratio dépend du métier : un bureau d’études en maîtrise d’œuvre d’exécution, dont les missions durent 18 mois, aura structurellement un carnet plus long qu’un bureau d’études de diagnostic dont les affaires se bouclent en trois semaines.
| Élément (hypothèses) | Montant | Lecture de l’acquéreur |
|---|---|---|
| Chiffre d’affaires 12 derniers mois | 3 100 000 € | Base de calcul, 258 000 € par mois |
| Reste à produire sur affaires signées | 1 400 000 € | Seule part réellement acquise |
| Taux de couverture | 5,4 mois | Zone de confort, sans prime ni décote |
| Dont accords-cadres et contrats récurrents | 450 000 € | Valorisé mieux que le reste : la relation survit à l’affaire |
| Dont trois premiers clients | 620 000 €, soit 44 % | Concentration à expliquer, pas nécessairement à pénaliser si les clients sont anciens |
| Pipeline commercial (devis émis, non signés) | 2 200 000 € | Non valorisé, mais utile pour montrer que le carnet se renouvelle |
Ce qui, dans le carnet, vaut plus que le reste
Trois catégories d’affaires se paient mieux. Les accords-cadres, publics ou privés, parce qu’ils engagent une relation sur plusieurs années. Les missions de suivi (assistance à maîtrise d’ouvrage, contrôle d’exécution, maintenance d’installations) parce qu’elles produisent un chiffre d’affaires mensuel prévisible. Et les affaires portées par un client qui revient depuis plus de cinq ans, parce que la fidélité observée vaut mieux que la promesse. À l’inverse, une affaire exceptionnelle qui gonfle le carnet (un grand projet à 900 000 euros sur un chiffre d’affaires de 3 millions) sera regardée avec méfiance : l’acquéreur y voit une année atypique, pas une base.
Sur les marchés publics, un point mérite d’être anticipé : la cession des titres ne modifie pas le titulaire du marché, mais une cession de fonds ou un apport d’activité exige l’accord de l’acheteur public pour transférer le marché. Si une part importante de votre carnet est publique, la forme de la cession (titres plutôt que fonds) devient un sujet de valorisation, pas seulement un sujet juridique.
La garantie décennale, un passif qui suit la société
L’article 1792 du code civil rend « tout constructeur d’un ouvrage » responsable de plein droit, pendant dix ans à compter de la réception, des dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Les bureaux d’études, ingénieurs-conseils et maîtres d’œuvre sont des constructeurs au sens de ce texte, et l’article L. 241-1 du code des assurances impose à toute personne dont la responsabilité décennale peut être engagée d’être couverte par une assurance. Jusque-là, rien que le cédant ne sache déjà. Ce qu’il mesure moins, c’est l’effet de cette responsabilité sur la cession.
En cession de titres, le passé reste dans la société
Quand l’acquéreur achète les actions, il achète la société avec toutes les réceptions prononcées au cours des dix dernières années. Un sinistre déclaré en année 7 sur un ouvrage réceptionné avant la cession sera géré par la société, donc par l’acquéreur, et couvert par l’assureur de l’époque si la police était correctement souscrite. L’acquéreur va donc examiner trois choses : les attestations d’assurance décennale de chaque exercice sur dix ans, le relevé de sinistralité de l’assureur, et la liste des ouvrages réceptionnés avec leur nature (un parking en sous-sol n’expose pas comme un diagnostic de façade). Il demandera ensuite une garantie d’actif et de passif dont la durée, pour ce chef de risque, peut être calée sur le délai décennal restant à courir, ce qui est bien plus long que les trois à cinq ans habituels.
En cession de fonds, la question de la garantie subséquente
Si vous vendez le fonds et que la société cédante cesse son activité, le passé décennal reste chez vous. Le risque est que la police soit résiliée alors que des ouvrages restent sous garantie. L’assurance de responsabilité décennale couvre en principe les travaux dont l’ouverture de chantier a eu lieu pendant la période de validité du contrat, ce qui protège les chantiers passés, mais il faut le vérifier police par police, et conserver les attestations. Dans nos dossiers, cette vérification a déjà fait basculer un projet de cession de fonds vers une cession de titres.
Ce que le cédant prépare
Un classeur (ou un dossier partagé) contenant les attestations décennales de chaque exercice, la liste des ouvrages réceptionnés avec date et montant de mission, le relevé de sinistres de l’assureur et les éventuelles réclamations en cours. Ce dossier vaut plus qu’une décote évitée : il fait passer votre entreprise, aux yeux de l’acquéreur, dans la catégorie des bureaux d’études tenus. Nous conseillons aussi de faire le point sur les missions hors du champ de la décennale (études amont, diagnostics, conseil) qui relèvent de la responsabilité civile professionnelle classique, prescrite en cinq ans, et de vérifier que la police RC couvre bien ces activités telles qu’elles sont facturées aujourd’hui.
Cas type : deux offres pour un bureau d’études structure de 28 personnes
Le cas est anonymisé et les chiffres arrondis. Un bureau d’études structure et génie civil de 28 personnes, en région, réalise 3,1 millions d’euros de chiffre d’affaires et un EBE de 420 000 euros avant retraitement. Le dirigeant, 61 ans, ingénieur fondateur, porte encore 35 % du chiffre d’affaires par ses relations commerciales. Le carnet signé couvre 5,4 mois. Après retraitement de sa rémunération (il se payait 140 000 euros, un directeur salarié coûterait 110 000 euros chargés) et d’un loyer sous-évalué versé à sa SCI, l’EBE normalisé ressort à 435 000 euros. La méthode est celle décrite dans normaliser l’EBE avant une évaluation.
Deux offres arrivent. Pour comparer, nous retenons comme hypothèse de calcul un multiple de 5 fois l’EBE normalisé pour ce type de structure, sans dette financière, avec une trésorerie excédentaire de 300 000 euros conservée par le cédant.
| Élément | Offre A : ETI d’ingénierie | Offre B : plateforme de build-up |
|---|---|---|
| Valeur d’entreprise proposée | 2 100 000 € (4,8 x EBE) | 2 400 000 € (5,5 x EBE) |
| Part ferme au closing | 1 700 000 € | 1 450 000 € |
| Complément de prix | 400 000 € sur 2 ans, si le CA reste supérieur à 2,9 M€ | 450 000 € sur 3 ans, indexé sur la marge brute |
| Réinvestissement demandé | Aucun | 500 000 € dans la holding de reprise (20 %) |
| Accompagnement du cédant | 18 mois, salarié à 60 % | 24 mois, mandat de direction |
| Garantie de passif | 3 ans, 10 ans sur la décennale, plafond 20 % | 4 ans, 10 ans sur la décennale, plafond 25 % |
| Encaissement certain à la signature | 1 700 000 € | 950 000 € |
L’offre B affiche 300 000 euros de plus. Elle encaisse 750 000 euros de moins le jour du closing, et elle transforme 500 000 euros en participation dans une holding dont la valeur dépendra de la revente à cinq ans. Pour ce cédant, qui voulait partir dans deux ans et n’avait pas d’appétit pour un second tour, l’offre A était la bonne. Nous avons pourtant vu le dossier inverse : un dirigeant de 52 ans, prêt à rester, pour qui le réinvestissement dans la plateforme a doublé la valeur de sa participation à la revente. Comparer deux offres, c’est comparer deux calendriers d’encaissement et deux niveaux de risque, pas deux chiffres.
Les erreurs qui font baisser le prix
Les erreurs que nous voyons revenir ne sont pas des erreurs de négociation, ce sont des erreurs de préparation, commises un à trois ans avant la vente.
- Confondre pipeline et carnet dans le mémorandum de présentation. L’acquéreur découvre l’écart en audit, et la confiance ne revient pas.
- Garder pour soi les trois plus gros clients « parce qu’ils ne veulent parler qu’à moi ». L’acquéreur en déduit une décote, pas une preuve de fidélité.
- Ne pas savoir répondre à la question de la marge par affaire. Un bureau d’études qui ne sait pas quelles missions perdent de l’argent ne peut pas prouver que les autres en gagnent.
- Ne pas retrouver les attestations décennales des années 3 à 8. Elles existent chez l’assureur, mais leur absence au premier rendez-vous signale une entreprise mal tenue.
- Négocier avec le seul acquéreur qui s’est manifesté, en général un groupe qui a lu votre plaquette. Sans alternative, vous n’avez pas de prix, vous avez une proposition.
- Laisser les outils, référentiels de calcul et modèles de notes dans les dossiers personnels des ingénieurs, sans capitalisation commune. La propriété intellectuelle d’un bureau d’études est dans ses méthodes ; si elles ne sont pas dans l’entreprise, elles ne sont pas vendues.
Préparer la cession douze mois avant
Le calendrier que nous proposons aux dirigeants de bureaux d’études tient en quatre temps. Il ne garantit pas un prix, il garantit que le prix ne sera pas abîmé par un sujet évitable.
- Mois 1 à 3 : diagnostic de dépendance (part du CA sur trois personnes, affaire par affaire), rentabilité par affaire sur deux exercices, inventaire décennal (attestations, ouvrages, sinistres). Cette phase produit les chiffres que tout acquéreur demandera.
- Mois 4 à 6 : traitement des points faibles réparables. Transfert progressif des relations clients à un second ingénieur, formalisation des méthodes, régularisation des baux et rémunérations pour que l’EBE normalisé soit défendable.
- Mois 7 à 9 : construction du dossier de présentation, identification des acquéreurs des quatre familles, approche confidentielle. Un mandat de cession sérieux contacte plusieurs profils, pas un seul.
- Mois 10 à 12 : offres indicatives, choix de deux ou trois candidats, audits, offre ferme, protocole. Le closing d’un bureau d’études se situe en général entre douze et dix-huit mois après le lancement, l’audit décennal et social étant souvent la partie la plus longue.
Questions fréquentes
Comment vendre un bureau d’études ?
En préparant trois dossiers avant toute approche : la dépendance aux personnes clés (part du chiffre d’affaires portée par trois personnes), la rentabilité par affaire et le passif décennal. Ensuite, en contactant plusieurs profils d’acquéreurs (groupes, plateformes de build-up, métiers voisins, repreneurs individuels) pour obtenir des offres comparables, puis en négociant la structure du prix autant que son montant.
Qui rachète les bureaux d’études ?
Quatre profils : les groupes et ETI d’ingénierie qui cherchent une spécialité ou une implantation (Artelia, Ingérop, Egis et Ginger ont tous acquis des bureaux d’études de 10 à 40 personnes ces dernières années), les plateformes de build-up financées par des fonds, les entreprises d’un métier voisin qui internalisent une compétence, et les repreneurs individuels ou l’équipe en place dans le cadre d’un MBO.
Combien vaut un bureau d’études ?
La valeur se construit à partir de l’EBE normalisé, retraité de la rémunération du dirigeant et des éléments non récurrents, auquel s’applique un multiple qui dépend de la spécialité, de la dépendance aux personnes clés et de la couverture du carnet. Les multiples que nous utilisons comme hypothèses de travail se situent entre 4 et 6 fois l’EBE normalisé pour un bureau d’études de 10 à 50 personnes, avec des écarts importants selon l’acquéreur. Il n’existe pas de barème publié fiable pour cette taille d’entreprise.
Que devient la garantie décennale après la cession ?
En cession de titres, la société reste responsable des ouvrages réceptionnés avant la vente, pendant les dix ans prévus par l’article 1792 du code civil, et l’assureur de l’époque couvre les sinistres si la police était en cours à l’ouverture du chantier. L’acquéreur demande en général une garantie de passif spécifique, alignée sur le délai décennal restant. En cession de fonds, le passé reste chez le cédant, qui doit conserver ses attestations et vérifier la couverture des chantiers passés.
Les ingénieurs sont-ils obligés de rester après la vente ?
Non. Leurs contrats de travail se poursuivent (la société ne change pas en cession de titres, et l’article L. 1224-1 du code du travail les transfère en cession de fonds), mais chacun reste libre de démissionner avec le préavis de la convention collective. C’est pourquoi les acquéreurs demandent des compléments de prix conditionnels et des plans de fidélisation des cadres clés.
Sources (vérifiées le 24 septembre 2026) : Syntec-Ingénierie, chiffres clés de la profession ; article 1792 du code civil ; article L. 241-1 du code des assurances ; entreprendre.service-public.gouv.fr, garantie décennale des constructeurs ; article L. 1224-1 du code du travail ; convention collective des bureaux d’études techniques (IDCC 1486) ; Artelia, actualités du groupe ; Ingérop, chiffres clés et acquisitions ; Le Journal des Entreprises, Egis et AD Ingé (juin 2021) ; Groupe Ginger, rachat de Josensi Consultant (mai 2018) ; CFNEWS, CET Ingénierie et Batiserf ; Fusacq, Building Management et B3I, Hays Ingénierie, B.E.T.I. (novembre 2020). Les multiples et ratios de couverture cités sont des hypothèses de travail du cabinet, pas des statistiques publiées.
Vous dirigez un bureau d’études et vous vous demandez quel profil d’acquéreur correspond à votre situation ? La page vendre une entreprise d’ingénierie décrit notre méthode, et vous pouvez échanger avec un associé du cabinet, sans engagement, pour un premier avis sur votre dossier.
 Contactez-nous