
 06 95 12 82 58
La cession de portefeuille d’assurance ne veut pas dire la même chose selon que l’on est courtier ou agent général, et les deux populations sont comparables en nombre : 26 953 courtiers et 11 882 agents généraux immatriculés à l’ORIAS fin 2024. Le courtier vend un actif qui lui appartient ; l’agent général quitte un mandat et monétise un droit de présentation. Les requêtes « vente de portefeuille » qui nous arrivent mêlent les deux, souvent parce que le dirigeant cumule les statuts ou hésite entre eux. Notre page mère traite le cas du cabinet de courtage ; cet article compare les deux régimes, détaille l’indemnité compensatrice de l’agent, sa fiscalité, et ce que doit contenir le contrat de cession dans chaque cas.
Deux statuts, deux propriétaires du portefeuille
Le code des assurances distingue plusieurs catégories d’intermédiaires (article R511-2) : les courtiers, les agents généraux, les mandataires d’assurance et les mandataires d’intermédiaires. Pour la cession, la ligne de partage passe entre les deux premières.
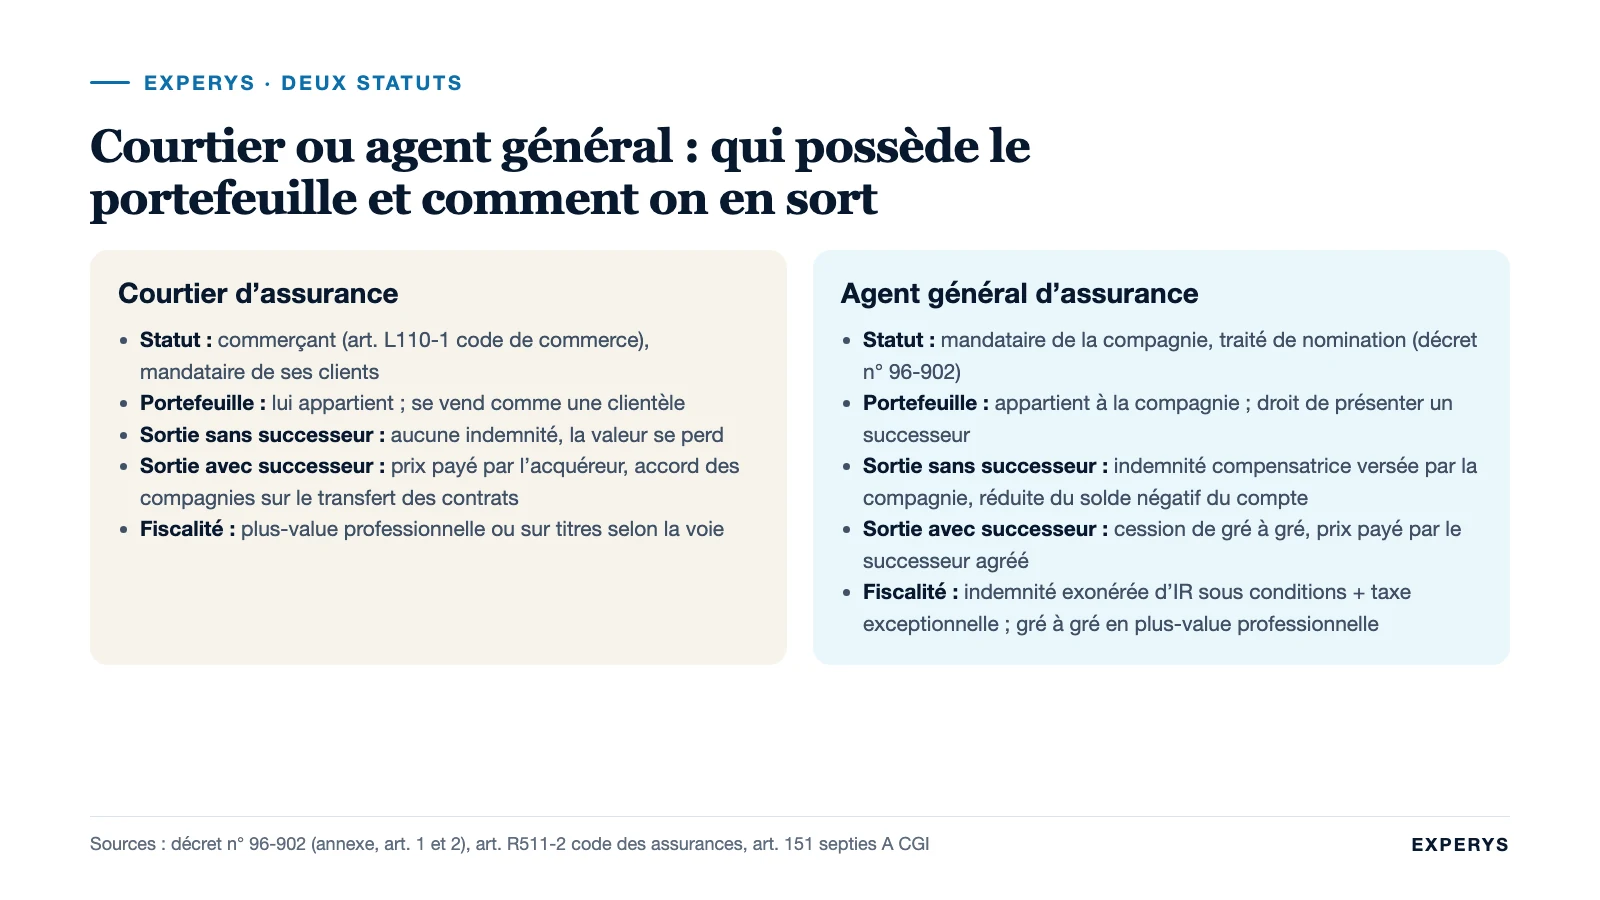
Le courtier est un commerçant : le courtage est un acte de commerce au sens de l’article L110-1 du code de commerce. Il est le mandataire de son client, indépendant des compagnies, et sa clientèle lui appartient. Il peut la vendre, comme on vend un fonds ou une clientèle, à condition que ses clients restent libres de le suivre ou non et que les compagnies acceptent de reconnaître l’acquéreur comme nouveau courtier sur les contrats. La logique générale de cette cession, et la question de savoir s’il vaut mieux vendre le portefeuille ou les titres du cabinet, sont détaillées dans cession de portefeuille de courtage en assurance.
L’agent général est un mandataire de la compagnie. Le statut approuvé par le décret du 15 octobre 1996 le définit comme une personne physique ou morale exerçant une activité indépendante de distribution et de gestion de produits d’assurance « en vertu d’un mandat écrit » délivré par une ou plusieurs entreprises d’assurance. Ce mandat s’appelle le traité de nomination. Les contrats qu’il a placés sont des contrats de la compagnie ; le portefeuille est celui de la compagnie ; l’agent en a la gestion et en tire des commissions. Quand il cesse ses fonctions, il ne vend pas un actif : il quitte un mandat, et le statut organise ce qui lui est dû à ce moment.
| Courtier | Agent général | |
|---|---|---|
| Statut | Commerçant, mandataire de ses clients | Mandataire d’une ou plusieurs compagnies (traité de nomination) |
| Propriétaire du portefeuille | Le courtier (ou sa société) | La compagnie |
| Ce qui se transmet | La clientèle, le droit de présentation, les données, les conventions avec accord des compagnies | Le droit de présenter un successeur, sous agrément de la compagnie |
| Sortie sans successeur | Pas d’indemnité : la valeur se perd si personne ne reprend | Indemnité compensatrice versée par la compagnie |
| Sortie avec successeur | Prix payé par l’acquéreur | Cession de gré à gré : prix payé par le successeur, ou indemnité si la compagnie reprend le portefeuille |
| Fiscalité du cédant | Plus-value professionnelle ou sur titres selon la voie | Indemnité : exonération d’IR sous conditions, taxe exceptionnelle ; gré à gré : plus-value professionnelle |
| Rôle de la compagnie | Accepte ou non le transfert des contrats à l’acquéreur | Agrée ou refuse le successeur ; fixe l’indemnité selon sa convention |
Agent général : indemnité compensatrice ou cession de gré à gré
Le statut de 1996 pose le principe : la cessation du mandat ouvre droit à une indemnité au bénéfice de l’agent ou de ses ayants droit, « sauf en cas de rétablissement ou lorsque la cessation résulte d’une cession de gré à gré ». Deux voies, donc.
L’indemnité compensatrice
Elle est due par la compagnie quand l’agent cesse ses fonctions sans céder de gré à gré : départ à la retraite sans successeur présenté, ou successeur non retenu, ou reprise du portefeuille par la compagnie qui le confie à un autre agent de son choix. Son montant n’est pas fixé par le décret : il résulte des conventions professionnelles conclues entre les organisations d’assureurs et d’agents, et du traité de nomination de chaque compagnie. Ces conventions le calculent en général à partir des commissions des derniers exercices, avec des règles propres à chaque réseau et à chaque branche. Le statut précise un point qui surprend souvent : si le compte de l’agence est débiteur à la clôture, l’indemnité est réduite à due concurrence de ce solde négatif.
L’indemnité se combine souvent avec une obligation de non-rétablissement : l’agent qui touche l’indemnité s’interdit de se réinstaller sur le même secteur pendant une durée définie par la convention. C’est logique, puisque la compagnie paie pour conserver le portefeuille.
La cession de gré à gré
L’agent qui part présente un successeur à la compagnie. Si celle-ci l’agrée (compétence, honorabilité, capacité financière, projet), le successeur signe son propre traité de nomination et verse à l’agent sortant un prix négocié entre eux. La compagnie ne verse alors pas d’indemnité, ou seulement la différence si le prix convenu est inférieur au montant de l’indemnité théorique, selon les conventions. C’est cette voie que visent les recherches « vente de portefeuille » émanant d’agents : en pratique, on ne vend pas le portefeuille, on vend son droit de présentation, avec l’accord de la compagnie.
Le prix de gré à gré se discute en années de commissions, comme pour un portefeuille de courtage, et souvent en référence au montant de l’indemnité compensatrice que la compagnie aurait versée : le successeur sait qu’il ne paiera pas plus cher que ce plancher sans raison, et l’agent sortant sait qu’il ne descendra pas en dessous. Les coefficients et les décotes qui s’appliquent au courtage donnent des repères utiles, à lire dans prix d’un portefeuille d’assurance, en gardant en tête que la compagnie encadre ici le résultat.
Pourquoi choisir le gré à gré plutôt que l’indemnité ? Trois raisons reviennent chez nos clients agents : un successeur choisi assure une meilleure continuité pour les clients et les salariés ; le prix peut dépasser l’indemnité si le portefeuille est de qualité ; et l’agent conserve la maîtrise du calendrier. L’indemnité reste la solution quand aucun successeur ne se présente ou quand la compagnie a ses propres projets sur le secteur.
La fiscalité de l’indemnité compensatrice, avec un calcul
Le V de l’article 151 septies A du CGI prévoit un régime propre à l’indemnité compensatrice. Elle est exonérée d’impôt sur le revenu au titre des plus-values si trois conditions sont réunies : le contrat dont la cessation est indemnisée a été conclu depuis au moins cinq ans ; l’agent fait valoir ses droits à la retraite dans les deux années suivant la cessation du contrat ; l’activité est intégralement poursuivie dans le délai de deux ans. La doctrine administrative précise que le régime vise l’agent personne physique exerçant à titre individuel, et que l’exonération ne porte que sur l’impôt sur le revenu : les prélèvements sociaux restent dus.
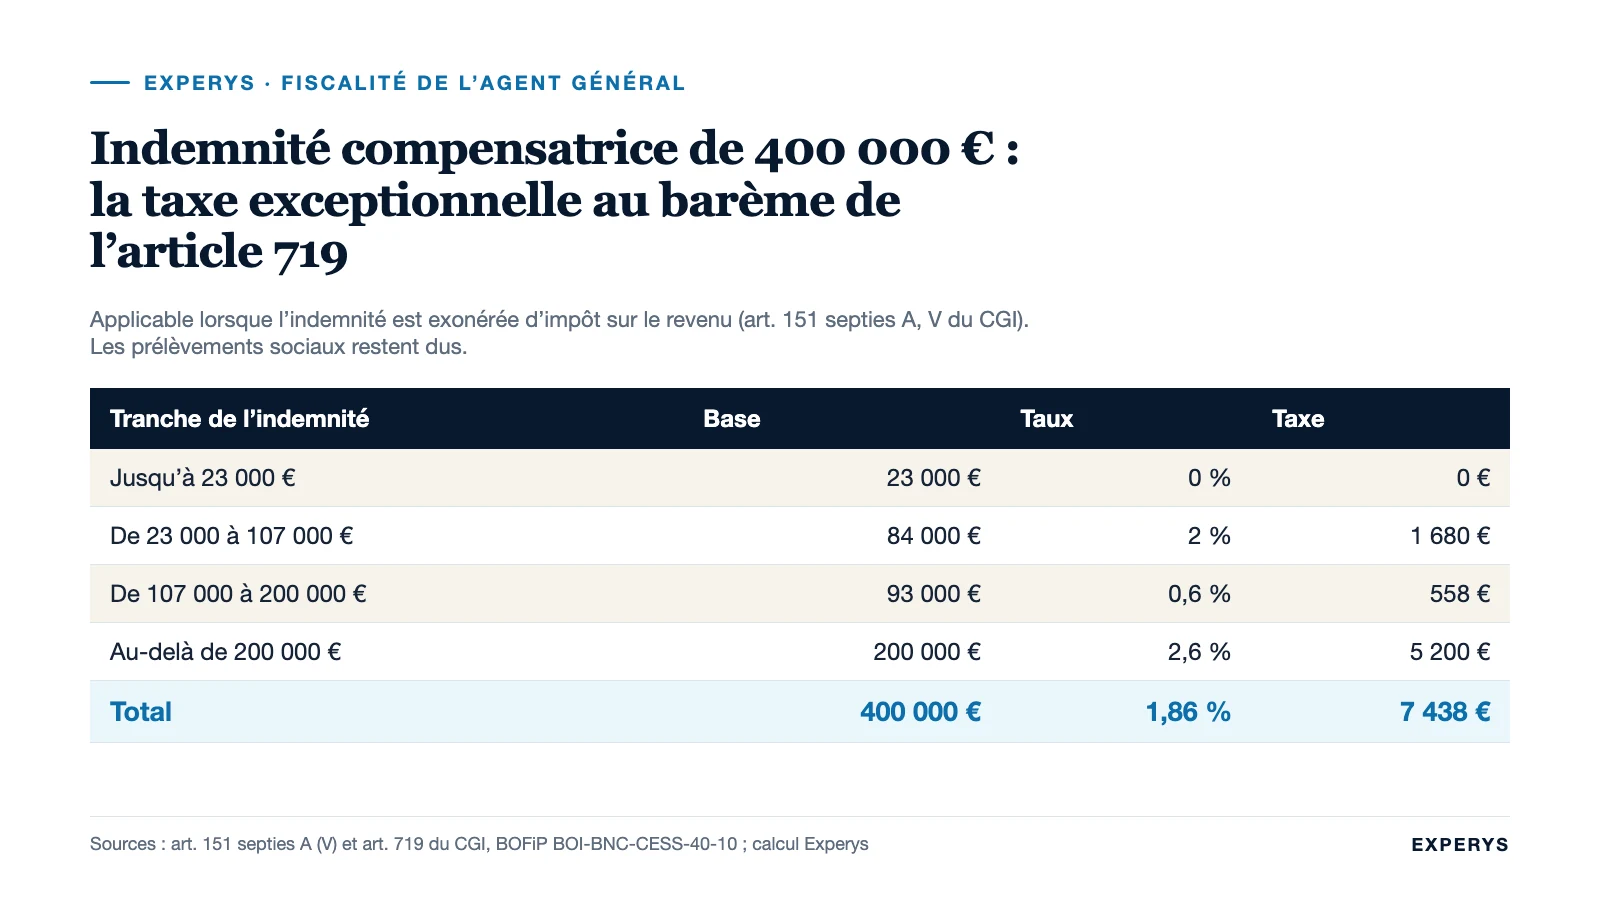
En contrepartie, quand ce régime de faveur s’applique, l’agent est redevable d’une taxe exceptionnelle assise sur le montant brut de l’indemnité, calculée selon le barème de l’article 719 du CGI : 0 % jusqu’à 23 000 €, 2 % de 23 000 à 107 000 €, 0,6 % de 107 000 à 200 000 €, 2,6 % au-delà de 200 000 €.
| Tranche de l’indemnité (400 000 € au total) | Taux | Taxe |
|---|---|---|
| 0 à 23 000 € | 0 % | 0 € |
| 23 000 à 107 000 € (84 000 €) | 2 % | 1 680 € |
| 107 000 à 200 000 € (93 000 €) | 0,6 % | 558 € |
| 200 000 à 400 000 € (200 000 €) | 2,6 % | 5 200 € |
| Total | 1,86 % en moyenne | 7 438 € |
Sur une indemnité de 400 000 €, la taxe exceptionnelle ressort donc à 7 438 €, à quoi s’ajoutent les prélèvements sociaux sur la plus-value exonérée d’IR. L’ordre de grandeur reste très inférieur à ce que donnerait l’imposition de droit commun d’une plus-value professionnelle. Si l’une des conditions manque (l’agent ne part pas à la retraite dans les deux ans, par exemple), l’indemnité redevient une plus-value professionnelle imposable selon les règles ordinaires, sous réserve des autres exonérations éventuellement applicables.
La cession de gré à gré, elle, ne bénéficie pas de ce régime particulier : le prix perçu du successeur relève des plus-values professionnelles, dont les exonérations dépendent du niveau des recettes ou de la valeur des éléments cédés, à examiner au cas par cas avec l’expert-comptable de l’agence. Comparer indemnité et gré à gré suppose donc de comparer deux montants nets, pas deux montants bruts : un prix de gré à gré supérieur de 10 % à l’indemnité peut se révéler inférieur une fois l’impôt payé.
Vigilance : les délais de deux ans pour la retraite et pour la poursuite de l’activité s’apprécient strictement. Un agent qui cesse son mandat à 60 ans en comptant liquider sa retraite à 63 ans perd l’exonération. Le calendrier de la cessation se cale sur la date de liquidation, pas l’inverse.
Courtier : une cession libre, mais des conventions à faire suivre
Pour le courtier, la question de l’indemnité ne se pose pas : personne ne lui doit rien à son départ, et son portefeuille ne vaut que ce qu’un acquéreur accepte d’en payer. La liberté est plus grande, le filet de sécurité n’existe pas. Trois sujets structurent sa cession, que l’article de fond détaille et que nous ne faisons que situer ici.
- Le transfert des contrats auprès des compagnies. Chaque convention de courtage prévoit les conditions dans lesquelles le portefeuille peut être transféré à un autre courtier ; certaines exigent un accord préalable, d’autres se contentent d’une information. Le calendrier de l’opération dépend de ces réponses.
- L’information des clients. Le client d’un courtier reste libre de changer d’intermédiaire ; la cession lui est annoncée, et la façon de le faire détermine la rétention. Le traitement de ses données personnelles change de responsable, ce qui suppose une information conforme.
- Le périmètre. Portefeuille entier, branche, segment ou titres de la société : le découpage est une décision à part entière, traitée dans céder une partie de son portefeuille de courtage.
Un cas hybride mérite une ligne : le courtier qui détient aussi un mandat d’agent général (l’ORIAS recense plusieurs milliers de cumuls). Sa sortie combine alors les deux régimes, avec deux calendriers, deux interlocuteurs et deux fiscalités. Il faut les traiter séparément dans les actes, et souvent les séquencer.
« Transfert de portefeuille » : ne pas confondre avec l’article L324-1
L’expression « transfert de portefeuille d’assurance » désigne, dans le code des assurances, une opération qui n’a rien à voir avec la cession d’un intermédiaire : le transfert, par une entreprise d’assurance, de tout ou partie de son portefeuille de contrats à une autre entreprise d’assurance (article L324-1). Cette opération est soumise à une approbation administrative, publiée au Journal officiel, et elle ouvre aux assurés une faculté de résiliation dans le mois qui suit la publication.
Pourquoi en parler ? Parce qu’un tel transfert peut toucher un intermédiaire par ricochet : si la compagnie qui porte une part de votre portefeuille cède ses contrats à une autre, vos conventions, vos commissions et parfois vos clients changent de main sans que vous l’ayez décidé. Un acquéreur attentif vérifie donc, avant d’acheter un portefeuille de courtage ou de reprendre une agence, si les compagnies concernées ont annoncé ou réalisé des transferts de ce type. C’est un point de due diligence, pas un mécanisme de cession.
Le contrat de cession : les clauses qui comptent
Qu’il s’agisse d’un acte de cession de portefeuille de courtage ou d’un accord de cession de gré à gré entre agents, les modèles que l’on trouve en ligne sont des points de départ, pas des contrats. Les clauses suivantes sont celles sur lesquelles nous passons le plus de temps.
| Clause | Ce qu’elle doit prévoir | Point d’attention selon le statut |
|---|---|---|
| Objet et périmètre | Liste nominative des contrats cédés (compagnie, branche, prime, commission), données transférées, marque éventuelle | Agent : le périmètre est celui du traité de nomination ; courtier : liste par compagnie |
| Conditions suspensives | Agrément du successeur ou accord des compagnies, obtention du financement, immatriculation ORIAS de l’acquéreur | Agent : sans agrément, pas de cession ; prévoir une date butoir et le sort des acomptes |
| Prix et modalités | Prix ferme, part différée, crédit vendeur, garanties de paiement | Agent : articulation avec l’indemnité compensatrice si le prix lui est inférieur |
| Rétention et ajustement | Part du prix liée aux commissions conservées à 12 ou 24 mois, mesurée sur les bordereaux, hors pertes imputables à l’acquéreur | Dans les deux cas, définir la mesure en commissions et non en nombre de clients |
| Non-concurrence et non-sollicitation | Durée, territoire, clientèle visée, contrepartie | Agent : à coordonner avec l’obligation de non-rétablissement de la convention professionnelle |
| Accompagnement | Durée, disponibilité, présentation des clients importants, rémunération | Six à douze mois est courant ; plus long si la relation client repose sur le cédant |
| Salariés | Liste, ancienneté, transfert de plein droit (art. L1224-1) si l’entité est reprise | Agent : le personnel de l’agence relève de sa propre convention collective |
| Garanties | Exactitude des commissions déclarées, absence de litige, licéité des données, reprises de commissions précomptées à la charge du cédant | Courtier : garantie d’actif et de passif si cession de titres |
| Données et information des clients | Qui informe, quand, avec quel texte ; base légale du transfert | Dans les deux cas, coordonner avec la compagnie qui informe souvent elle-même ses assurés |
Côté acquéreur, la lecture de ces clauses et la mesure du taux de chute sont développées dans racheter un portefeuille ou un cabinet de courtage. Les mêmes chiffres servent aux deux parties ; ce qui change, c’est qui porte le risque.
Les erreurs fréquentes, statut par statut
- Agent : cesser le mandat sans avoir calé la date de retraite. Les deux ans de l’article 151 septies A courent à partir de la cessation ; un décalage fait perdre l’exonération.
- Agent : négocier un prix de gré à gré sans connaître le montant de l’indemnité. C’est le plancher de la discussion ; il se demande à la compagnie avant de chercher un successeur.
- Agent : oublier le solde du compte d’agence. Un compte débiteur réduit l’indemnité d’autant.
- Courtier : annoncer la vente aux clients avant l’accord des compagnies. Si une compagnie refuse l’acquéreur, les clients ont été informés d’une opération qui ne se fera pas dans ces termes.
- Courtier : signer un contrat sans liste nominative des contrats. Aucune garantie ni clause de rétention ne peut fonctionner sans elle.
- Dans les deux cas : reprendre un modèle de contrat trouvé en ligne sans l’adapter au statut, à la convention de la compagnie et au périmètre réel.
- Dans les deux cas : comparer des montants bruts. Indemnité, prix de gré à gré, prix de cession de portefeuille ou de titres : seul le net d’impôt et de charges se compare.
Questions fréquentes
Comment est rémunéré un agent général d’assurance ?
Par des commissions sur les contrats qu’il place et gère pour le compte de la compagnie, selon les taux fixés par son traité de nomination et les conventions professionnelles. À la fin du mandat, il perçoit une indemnité compensatrice de la compagnie, sauf s’il cède de gré à gré à un successeur agréé ou s’il se rétablit.
C’est quoi un mandataire en assurance ?
Un intermédiaire qui agit au nom et pour le compte d’une compagnie (agent général, mandataire d’assurance) ou d’un autre intermédiaire (mandataire d’intermédiaire d’assurance), par opposition au courtier, qui est le mandataire de son client. Le portefeuille d’un mandataire appartient au mandant.
Comment reprendre une agence d’assurance ?
En se faisant présenter par l’agent sortant comme successeur, puis agréer par la compagnie (compétence, honorabilité, capacité financière), en signant son propre traité de nomination et en versant à l’agent sortant le prix convenu de gré à gré. L’immatriculation à l’ORIAS et la formation exigée par la compagnie précèdent la prise de fonctions.
Quel apport pour reprendre une agence générale ?
Cela dépend du prix de gré à gré et de l’appui de la compagnie, certains réseaux facilitant le financement du successeur. Dans nos dossiers, la banque attend en général un apport de l’ordre de 20 à 30 % du prix, comme pour un portefeuille de courtage, mais il n’existe pas de règle uniforme.
L’indemnité compensatrice est-elle imposable ?
Elle est exonérée d’impôt sur le revenu si le contrat avait au moins cinq ans, si l’agent fait valoir ses droits à la retraite dans les deux ans suivant la cessation et si l’activité est intégralement poursuivie dans les deux ans. Elle supporte alors une taxe exceptionnelle au barème de l’article 719 du CGI (7 438 € pour 400 000 €) et les prélèvements sociaux.
Sources (vérifiées à la date de rédaction)
- Décret n° 96-902 du 15 octobre 1996 portant approbation du statut des agents généraux d’assurances (Légifrance) : définition de l’agent général, indemnité en fin de mandat sauf rétablissement ou cession de gré à gré, traités de nomination et conventions professionnelles
- Art. 151 septies A du CGI, V (Légifrance) : exonération de l’indemnité compensatrice sous conditions (contrat de cinq ans, retraite dans les deux ans, poursuite intégrale de l’activité dans les deux ans) et taxe exceptionnelle au barème de l’article 719
- BOFiP, BOI-BNC-CESS-40-10 : l’exonération porte sur l’impôt sur le revenu ; les prélèvements sociaux restent dus ; la taxe exceptionnelle s’applique sur le montant brut
- Art. 719 du CGI (Légifrance) : barème : 0 % jusqu’à 23 000 €, 2 % de 23 000 à 107 000 €, 0,6 % de 107 000 à 200 000 €, 2,6 % au-delà
- Art. L110-1 du code de commerce (Légifrance) : le courtage est un acte de commerce
- Art. R511-2 du code des assurances (Légifrance) : catégories d’intermédiaires : courtiers, agents généraux, mandataires
- Art. L324-1 du code des assurances (Légifrance) : transfert de portefeuille de contrats entre entreprises d’assurance, approbation administrative, faculté de résiliation des assurés dans le mois de la publication
- Art. L1224-1 du code du travail (Légifrance) : transfert des contrats de travail avec l’entité économique
- ORIAS, rapport annuel 2024 : 11 882 agents généraux et 26 953 courtiers immatriculés au 31 décembre 2024
Agent général ou courtier, vous préparez votre sortie ? Nous comparons l’indemnité et le gré à gré en montants nets, préparons le dossier de présentation du successeur ou de l’acquéreur et sécurisons le contrat. Voir notre page sur la cession de portefeuille d’assurance ou échanger avec un associé.
 Contactez-nous