
 06 95 12 82 58
Cet article prend le point de vue de l’acquéreur, en miroir de notre page pour vendre une entreprise informatique. Le rachat d’une ESN ou d’une société informatique est l’opération la plus fréquente du marché des fusions-acquisitions du numérique : 68 rachats en 2024 selon le baromètre Crescendo Finance et PAC, dont trois quarts par des acquéreurs industriels et 76 % sur des cibles de moins de 15 millions d’euros de chiffre d’affaires. C’est aussi l’une des plus risquées, parce que l’actif principal rentre chez lui chaque soir. Quelle thèse, quels critères, quel process, quels pièges : voici ce que nous vérifions.
Pourquoi racheter une ESN : trois thèses, trois vérifications
Une acquisition réussie commence par une thèse claire, parce que la thèse détermine ce qu’il faut vérifier et ce qu’on accepte de payer.
- Acheter des compétences. L’acquéreur veut une expertise qu’il ne sait pas recruter : cybersécurité, data, un ERP, un langage, une certification. Ce qu’il vérifie : la pyramide des profils, l’ancienneté des consultants, le turnover, et surtout ce qui retient ces personnes après le rachat. Ce qu’il paie : une prime qui ne vaut que si les équipes restent.
- Acheter des clients ou un secteur. L’acquéreur veut entrer chez des comptes qu’il ne sert pas, ou dans un secteur (banque, industrie, santé, secteur public) où il n’a pas de références. Ce qu’il vérifie : les contrats cadres, les référencements, les clauses de changement de contrôle, la part de chaque client. Ce qu’il paie : la stabilité des contrats, pas leur montant.
- Étendre une géographie ou une offre. Une plateforme de build-up rachète une société d’infogérance ou d’intégration dans une région où elle n’est pas, ou ajoute une brique (cloud, support, développement) à son catalogue. Ce qu’il vérifie : la récurrence, la marge par contrat, la compatibilité des outils. Ce qu’il paie : un multiple de revenus récurrents.
Le cas de HN Services, ESN de 1 900 personnes qui a racheté en mars 2024 une société de conseil de 40 personnes et 4,8 millions d’euros de chiffre d’affaires pour renforcer des expertises sectorielles, relève de la première thèse. Il montre aussi la taille typique des cibles : petites, spécialisées, absorbables. Le contexte de marché (recul des services en 2025, reprise faible attendue en 2026, acquéreurs les plus actifs) est détaillé dans marché des ESN en France.
Les critères qui font une bonne cible
Cinq indicateurs suffisent pour qualifier une ESN en première lecture. Les seuils ci-dessous sont des repères de lecture issus de notre pratique, pas des normes : ils varient avec le métier (régie, forfait, infogérance) et la taille.
| Indicateur | Comment le lire | Ce qui alerte |
|---|---|---|
| TJM moyen et dispersion | Taux journalier facturé, par profil et par client, sur les douze derniers mois | Un TJM moyen tiré par deux clients ; des remises non contractualisées |
| Taux d’occupation et intercontrat | Jours facturés rapportés aux jours disponibles, consultant par consultant | Un intercontrat supérieur à quelques semaines par consultant et par an, ou caché dans des « missions internes » |
| Concentration client | Part des trois et des dix premiers clients dans le chiffre d’affaires | Un client au-dessus de 25 à 30 % du chiffre d’affaires, ou un contrat cadre unique à renouveler dans l’année |
| Turnover et ancienneté | Départs sur douze mois rapportés à l’effectif moyen ; ancienneté médiane | Un turnover qui dépasse celui du marché, des départs récents parmi les profils seniors |
| Part de revenu récurrent | Chiffre d’affaires sous contrat pluriannuel ou renouvelé sans nouvelle vente (TMA, infogérance, abonnements) | Une récurrence annoncée mais non contractuelle ; des contrats résiliables à trois mois |
Ces indicateurs sont ceux qu’un cédant préparé aura déjà calculés ; la manière de les construire à partir des comptes rendus d’activité et de la paie est décrite dans calculer la marge et la rentabilité d’une ESN. Un acquéreur les recalcule toujours lui-même, à partir des données brutes, et compare ses résultats à ceux du cédant : l’écart est souvent plus instructif que les chiffres.
À ces cinq chiffres s’ajoute une question qualitative qui pèse autant : de qui dépend la relation commerciale ? Dans une ESN de 30 personnes, il est fréquent que le dirigeant signe seul les trois premiers clients et connaisse personnellement chaque consultant. La société vaut alors ce que vaut son engagement à rester, et le contrat doit le traduire. Ce sujet est développé dans vendre une entreprise qui dépend de son dirigeant, côté cédant ; côté acquéreur, la réponse est la même : durée d’accompagnement, complément de prix, et un plan de transfert des relations client dès la lettre d’intention.
Le process d’acquisition, étape par étape
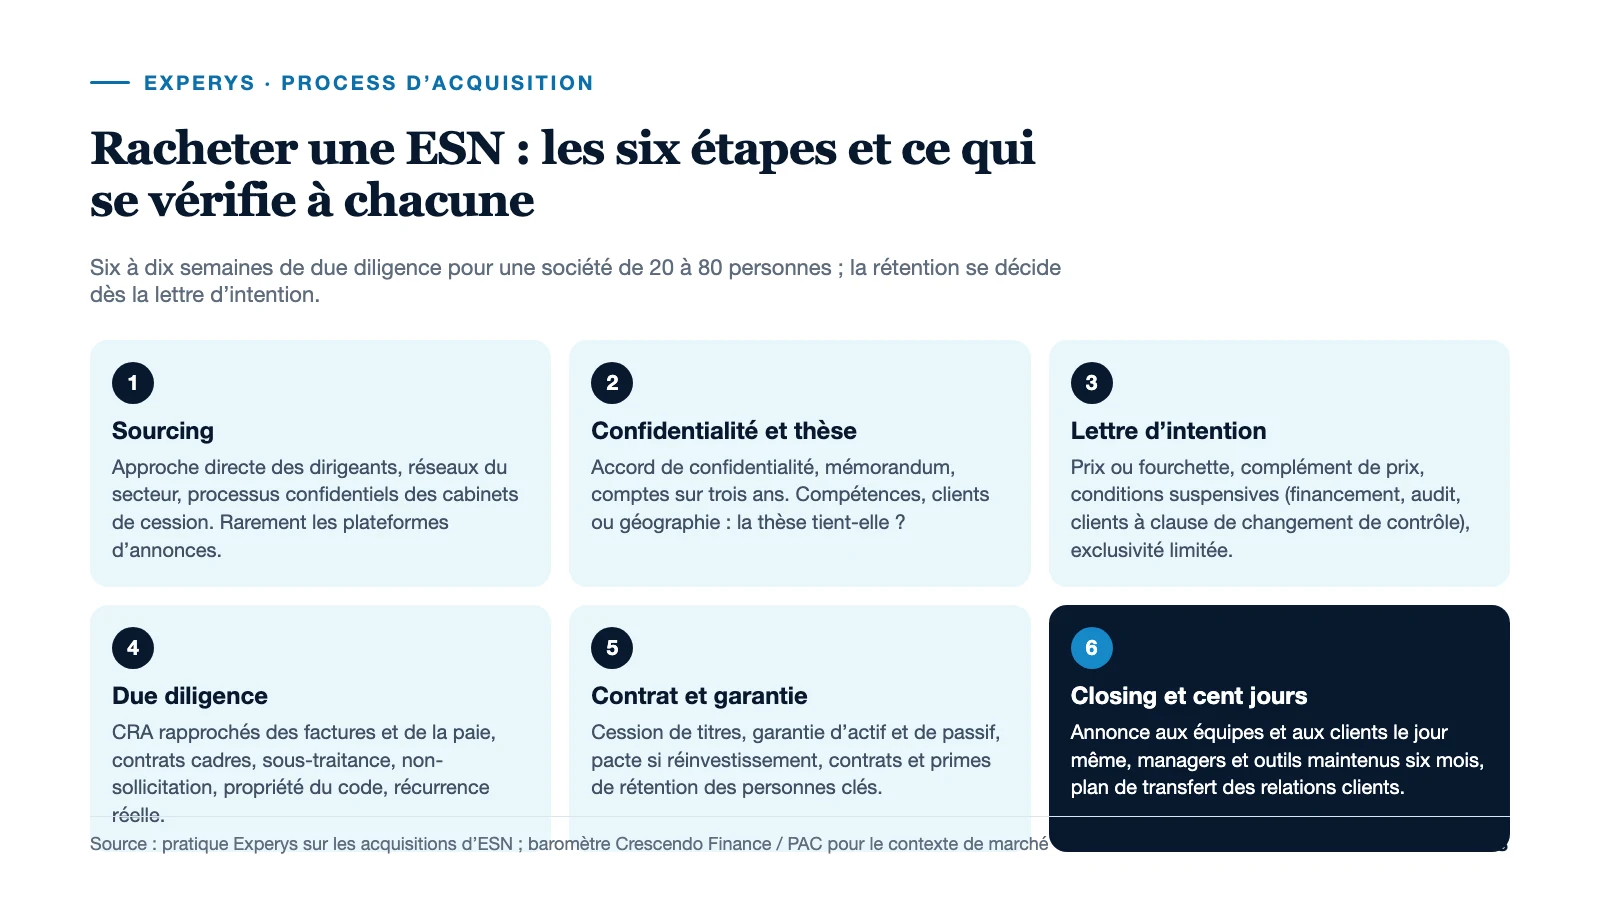
- Sourcing. Les ESN à vendre se trouvent rarement sur les plateformes d’annonces, où les dossiers sont souvent ceux que les intermédiaires n’ont pas placés. Les meilleures cibles viennent d’une approche directe des dirigeants, des réseaux professionnels du secteur et des cabinets de cession qui mènent des processus confidentiels.
- Accord de confidentialité et premier échange. Un mémorandum ou, à défaut, une présentation du cédant : métiers, clients, effectifs, comptes sur trois ans. À ce stade, l’acquéreur vérifie que la thèse tient.
- Lettre d’intention. Prix ou fourchette, structure (titres, complément de prix, réinvestissement du cédant), conditions suspensives (financement, audit, accord de clients clés si des clauses de changement de contrôle existent), exclusivité limitée dans le temps.
- Due diligence. Financière, sociale, juridique, et propre aux ESN (voir ci-dessous). Six à dix semaines pour une société de 20 à 80 personnes.
- Négociation du contrat de cession et de la garantie d’actif et de passif, du pacte s’il y a réinvestissement, des contrats de travail ou de mandat des personnes clés.
- Closing et intégration. Communication aux équipes et aux clients le jour même, plan des cent premiers jours, maintien des outils et des managers en place pendant au moins six mois.
Le déroulé général d’un rachat et la structure d’une due diligence sont détaillés dans la check-list de due diligence d’acquisition. Ce qui suit ne reprend que ce qui est propre aux sociétés de services numériques.
La due diligence propre aux ESN
Les comptes rendus d’activité
Les CRA sont la matière première. Ils servent à reconstituer, consultant par consultant et client par client, les jours facturés, les jours non facturés et les jours d’intercontrat, puis de recouper avec la facturation et la paie. Un écart entre CRA et factures signale des remises, des jours offerts ou des litiges non provisionnés. Un écart entre CRA et paie signale des sous-traitants déclarés en interne ou des consultants en portage.
Les contrats clients
Trois points par contrat : la durée et le préavis, l’existence d’une clause de changement de contrôle permettant au client de résilier en cas de rachat, et les conditions de prix (TJM figés, indexation, remises de volume). Les contrats cadres avec les grands comptes contiennent souvent des référencements soumis à conditions (taille, certifications, assurance) que l’acquéreur doit continuer de remplir après l’opération.
Les consultants et la sous-traitance
Contrats de travail, clauses de non-concurrence et de non-sollicitation, primes et variables, et surtout le recours à des indépendants ou à des sous-traitants : leur part dans la production, la conformité des contrats, le risque de requalification. Les conditions de la convention collective applicable aux bureaux d’études techniques (dite Syntec) encadrent le temps de travail et les classifications, et un audit social vérifie leur application. En cas de rachat de fonds plutôt que de titres, les contrats de travail suivent l’activité de plein droit en application de l’article L1224-1 du code du travail.
La propriété intellectuelle et les outils
Qui possède le code produit pour les clients, les accélérateurs internes, les licences ? Les contrats de forfait prévoient-ils la cession des droits ? Un logiciel maison présenté comme un actif peut se révéler un passif de maintenance. Ces questions, et celles de la dette technique, sont détaillées dans valorisation d’une ESN.
La récurrence réelle
Pour une société d’infogérance, l’audit porte sur les contrats eux-mêmes : durée, reconduction, niveaux de service, pénalités, réversibilité, marge par contrat. Ce que vaut un contrat d’infogérance pour un acquéreur est détaillé dans contrats d’infogérance et revenu récurrent.
Valoriser et structurer le prix
Le baromètre Crescendo Finance et PAC relève, sur les opérations de 2024, un multiple moyen de 9,2 fois l’EBITDA et de 1,35 fois le chiffre d’affaires, avec de grands écarts par segment : 11,9 fois en cybersécurité, 6,3 fois en infogérance. Ces moyennes intègrent des opérations de grande taille ; pour une PME, elles servent de plafond de référence, pas de prix.
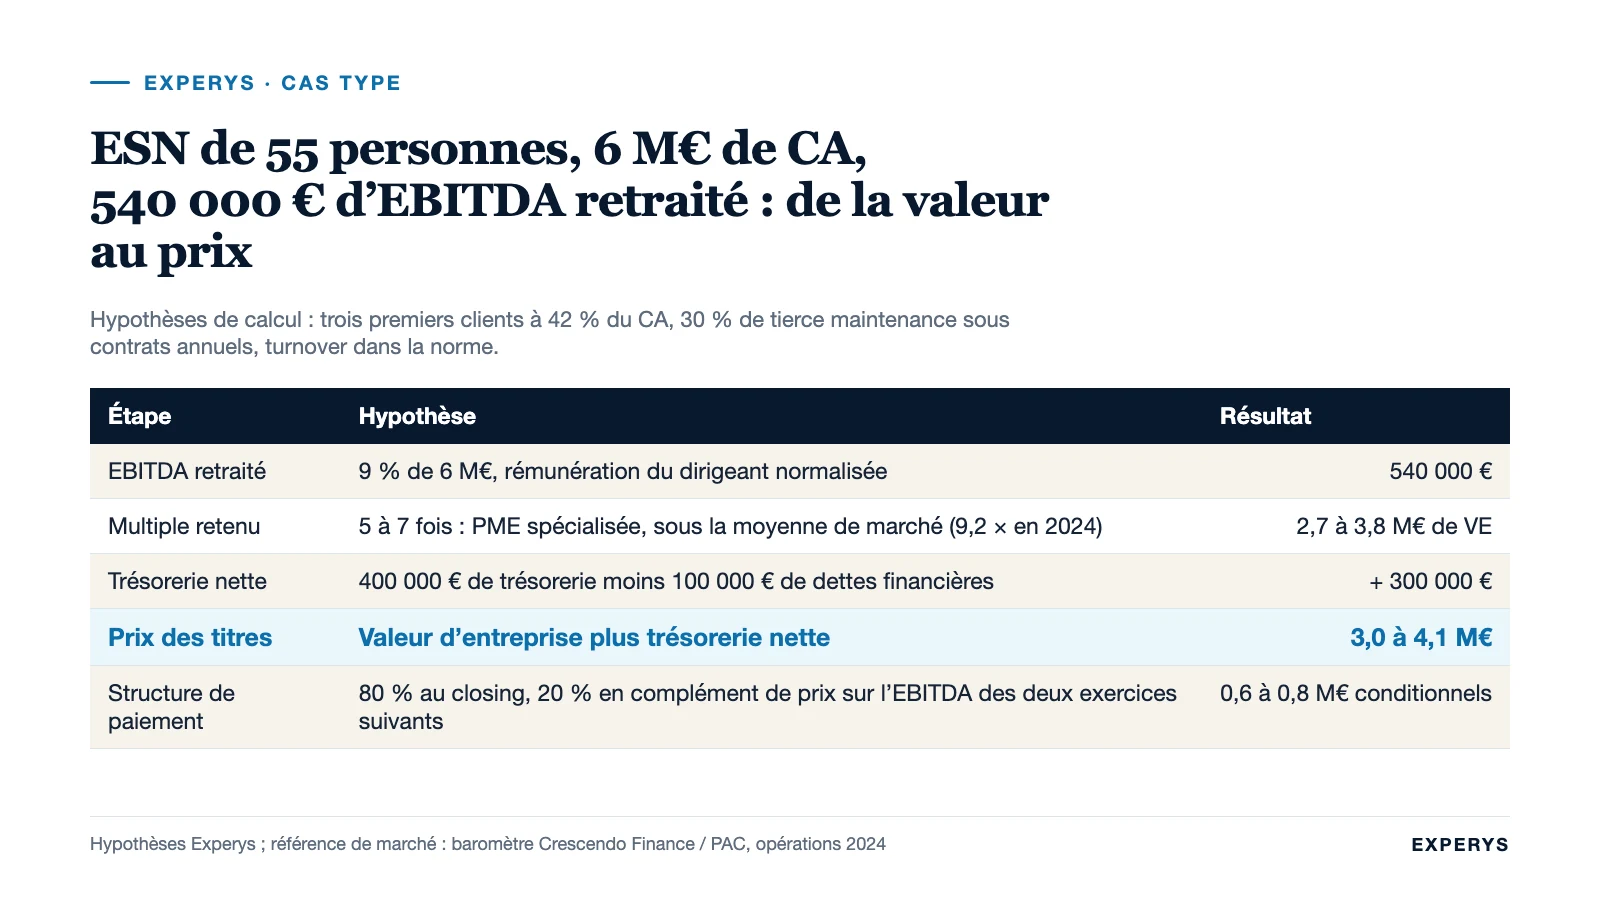
Un cas type pour raisonner. Une ESN de 55 personnes, 6 millions d’euros de chiffre d’affaires, spécialisée dans un ERP, réalise un EBITDA retraité de 540 000 € (9 %) après normalisation de la rémunération du dirigeant. Ses trois premiers clients font 42 % du chiffre d’affaires, son turnover est dans la norme, 30 % de son activité est en tierce maintenance sous contrats annuels reconduits. Toutes les valeurs suivantes sont des hypothèses de calcul.
| Étape | Hypothèse | Résultat |
|---|---|---|
| EBITDA retraité | 9 % de 6 M€, après normalisation | 540 000 € |
| Multiple retenu | 5 à 7 fois pour une PME spécialisée, sous la moyenne de marché du fait de la taille et de la concentration | 2,7 à 3,8 M€ de valeur d’entreprise |
| Trésorerie nette | Trésorerie de 400 000 € moins dettes financières de 100 000 € | + 300 000 € ajoutés à la valeur d’entreprise |
| Prix des titres | Valeur d’entreprise plus trésorerie nette | 3,0 à 4,1 M€ |
| Structure | 80 % au closing, 20 % en complément de prix sur l’EBITDA des deux exercices suivants | 2,4 à 3,3 M€ comptant ; 0,6 à 0,8 M€ conditionnels |
Le complément de prix n’est pas une astuce pour payer moins : c’est le seul mécanisme qui aligne le cédant sur ce que l’acquéreur achète vraiment, à savoir la continuité des clients et des équipes. Il doit porter sur un indicateur que le cédant peut encore influencer (EBITDA ou chiffre d’affaires du périmètre repris), sur une durée courte (deux ans), avec des règles de calcul écrites. Le passage de la valeur d’entreprise au prix des titres, avec le traitement de la trésorerie et de la dette, suit la règle habituelle : valeur d’entreprise plus trésorerie nette, moins dettes financières.
À côté du prix, le dispositif de rétention des personnes clés pèse autant dans le résultat : contrats de travail ou de mandat pour les managers, primes de rétention à douze et vingt-quatre mois, parfois réinvestissement d’une partie du prix par le cédant dans la holding de reprise. Une ESN dont les dix consultants les plus expérimentés partent dans l’année ne vaut plus grand-chose, quel que soit le prix payé.
Les pièges et les erreurs fréquentes
- Acheter des effectifs. Un acquéreur qui raisonne en nombre de consultants paie des personnes qui ne lui appartiennent pas. Il faut raisonner en compétences retenues et en clients conservés.
- Ne pas lire les clauses de changement de contrôle. Un contrat cadre qui autorise le client à résilier en cas de rachat peut faire disparaître 30 % du chiffre d’affaires le lendemain du closing.
- Sous-estimer l’intercontrat. Il se cache dans des missions internes, des formations, des avant-ventes. Seuls les CRA le révèlent.
- Négliger la sous-traitance. Une production assurée à 30 % par des indépendants n’a ni la même marge ni les mêmes risques qu’une production interne.
- Changer les outils et les managers dès l’arrivée. C’est la première cause de départs dans les six mois. Les intégrations réussies gardent les managers en place et harmonisent lentement.
- Payer un multiple de marché à une PME. Les 9,2 fois l’EBITDA du baromètre sont une moyenne tirée par de grosses opérations ; une société de 6 millions d’euros se discute en dessous.
- Oublier le dirigeant. Sans plan écrit de transfert des relations clients et sans engagement de durée, l’acquéreur achète une société qui perd son commercial principal le jour du closing.
Questions fréquentes
Comment fonctionne une ESN ?
Une entreprise de services du numérique vend du temps de compétence (régie, au taux journalier) ou des résultats (forfait, tierce maintenance, infogérance). Sa marge se fabrique au croisement du TJM, du taux d’occupation des consultants et de leur coût chargé ; sa valeur dépend de la stabilité de ses clients, de ses équipes et de la part de revenu récurrent.
Comment savoir si une entreprise est une ESN ?
Par son activité : prestations de services informatiques facturées à des clients (conseil, développement, intégration, infogérance, maintenance), le plus souvent avec des consultants placés en mission ou des contrats de services récurrents. Le code d’activité et la convention collective des bureaux d’études techniques (Syntec) sont des indices, pas une preuve : une société de logiciel ou un intégrateur revendeur relèvent d’autres modèles.
Combien coûte le rachat d’une ESN ?
Le baromètre Crescendo Finance / PAC relève une moyenne de 9,2 fois l’EBITDA et 1,35 fois le chiffre d’affaires sur les opérations de 2024, avec de forts écarts par segment. Pour une PME de services numériques, le prix se discute en général en dessous de ces moyennes et se structure avec un complément conditionné aux résultats ; dans notre cas type, une ESN de 6 M€ de chiffre d’affaires et 540 000 € d’EBITDA se situe entre 3,0 et 4,1 M€ selon les hypothèses.
Où trouver une ESN à vendre ?
Rarement sur les plateformes d’annonces, où les dossiers sont souvent ceux qui n’ont pas trouvé preneur autrement. Les cibles de qualité viennent d’une approche directe des dirigeants, des réseaux du secteur et des processus confidentiels menés par des cabinets de cession, qui approchent plusieurs acquéreurs qualifiés en parallèle.
Quels sont les risques d’un rachat d’ESN ?
Le départ des consultants et des managers, la résiliation par des clients dotés de clauses de changement de contrôle, un intercontrat ou une sous-traitance sous-estimés, et la dépendance au dirigeant cédant. Chacun se traite par une clause : rétention, condition suspensive, garantie, complément de prix et accompagnement.
Sources (vérifiées à la date de rédaction)
- ChannelNews, « Baromètre des ESN : les multiples de valorisation ont rebondi en 2024 » (Crescendo Finance / PAC, 8 janvier 2026) : 68 rachats d’ESN en 2024, multiple moyen de 9,2 fois l’EBITDA et 1,35 fois le CA, infogérance 6,3 fois, cybersécurité 11,9 fois
- Solutions Numériques, « ESN : la fin de l’euphorie, l’entrée dans un cycle plus sélectif » (13 février 2026) : 75 % d’acquéreurs industriels et 76 % de cibles de moins de 15 M€ de chiffre d’affaires sur 2019-2024
- Le Monde Informatique, « Numeum prévoit 3 % de croissance du marché numérique en 2026 » (9 juillet 2026) : ESN attendues à +1 % en 2026, à 34,6 milliards d’euros
- Art. L1224-1 du code du travail (Légifrance) : transfert des contrats de travail en cas de modification de la situation juridique de l’employeur
- ChannelBiz, « Un deuxième rachat en trois mois pour l’ESN HN Services » (4 mars 2024) : rachat d’une ESN de 40 personnes et 4,8 M€ de CA dans une stratégie de croissance externe
Vous cherchez à racheter une ESN ou une société informatique, ou à en vendre une ? Nous qualifions les cibles, recalculons les indicateurs à partir des CRA et structurons le prix et la rétention. Voir notre page pour vendre une entreprise informatique, ou la page dédiée aux ESN et SSII, et échanger avec un associé.
 Contactez-nous