
 06 95 12 82 58
Quand un dirigeant nous demande s’il est temps de vendre une société de services informatiques, la réponse dépend moins de la conjoncture que de ce qu’il a à vendre. Le marché des ESN a connu deux années difficiles, mais les acquéreurs n’ont pas disparu : ils sont devenus plus sélectifs. Cet article rassemble ce que disent les sources publiques sur la taille du marché, le classement des acteurs, le volume de rachats, l’identité des acquéreurs et les multiples observés, puis en tire ce qui compte pour une PME de services numériques qui prépare sa cession. Il est mis à jour chaque année.
Un marché de 34 milliards qui recule, une reprise lente
Numeum, le syndicat professionnel du secteur, publie deux fois par an une conjoncture du marché du numérique. La dernière édition de fin d’année, réalisée avec PAC à partir d’une enquête auprès de plus de 300 entreprises, chiffre les ESN à 34,3 milliards d’euros de chiffre d’affaires en 2025, en baisse de 1,8 %. Dans le même temps, les éditeurs de logiciels et plateformes progressaient de 8,2 % à 29,1 milliards, et le marché du numérique dans son ensemble de 2 %. Le numérique n’a donc pas reculé : la dépense s’est déplacée des services vers le logiciel et le cloud.
Les prévisions pour 2026 ont été revues en cours d’année. Fin 2025, Numeum et PAC tablaient sur un rebond des ESN de 1,4 % à 35 milliards ; la conjoncture de juillet 2026, réalisée cette fois avec Xerfi, ramène la prévision à +1 %, soit 34,6 milliards, dans un marché global attendu à +3 %. Le conseil en technologies est annoncé stable (+0,2 % à 7,7 milliards), les éditeurs à +6,2 %. Les DSI interrogés placent la cybersécurité (92 %), la conformité réglementaire (84 %) et l’IA (71 %) en tête de leurs priorités d’investissement.
Deux lectures s’opposent sur ces chiffres. La première y voit un cycle : après l’euphorie post-Covid, les clients ont gelé les projets, la reprise suivra. La seconde y voit une bascule de modèle : l’IA générative réduit le volume de jours-hommes nécessaires à un projet, et une partie de la valeur migre vers ceux qui industrialisent des solutions plutôt que vers ceux qui vendent du temps. Notre position au cabinet est que les deux sont vraies, et que la seconde est celle qui compte pour la valeur d’une ESN : un acquéreur ne paie plus des effectifs, il paie une capacité à produire différemment.
Le classement des ESN et ce qu’il révèle
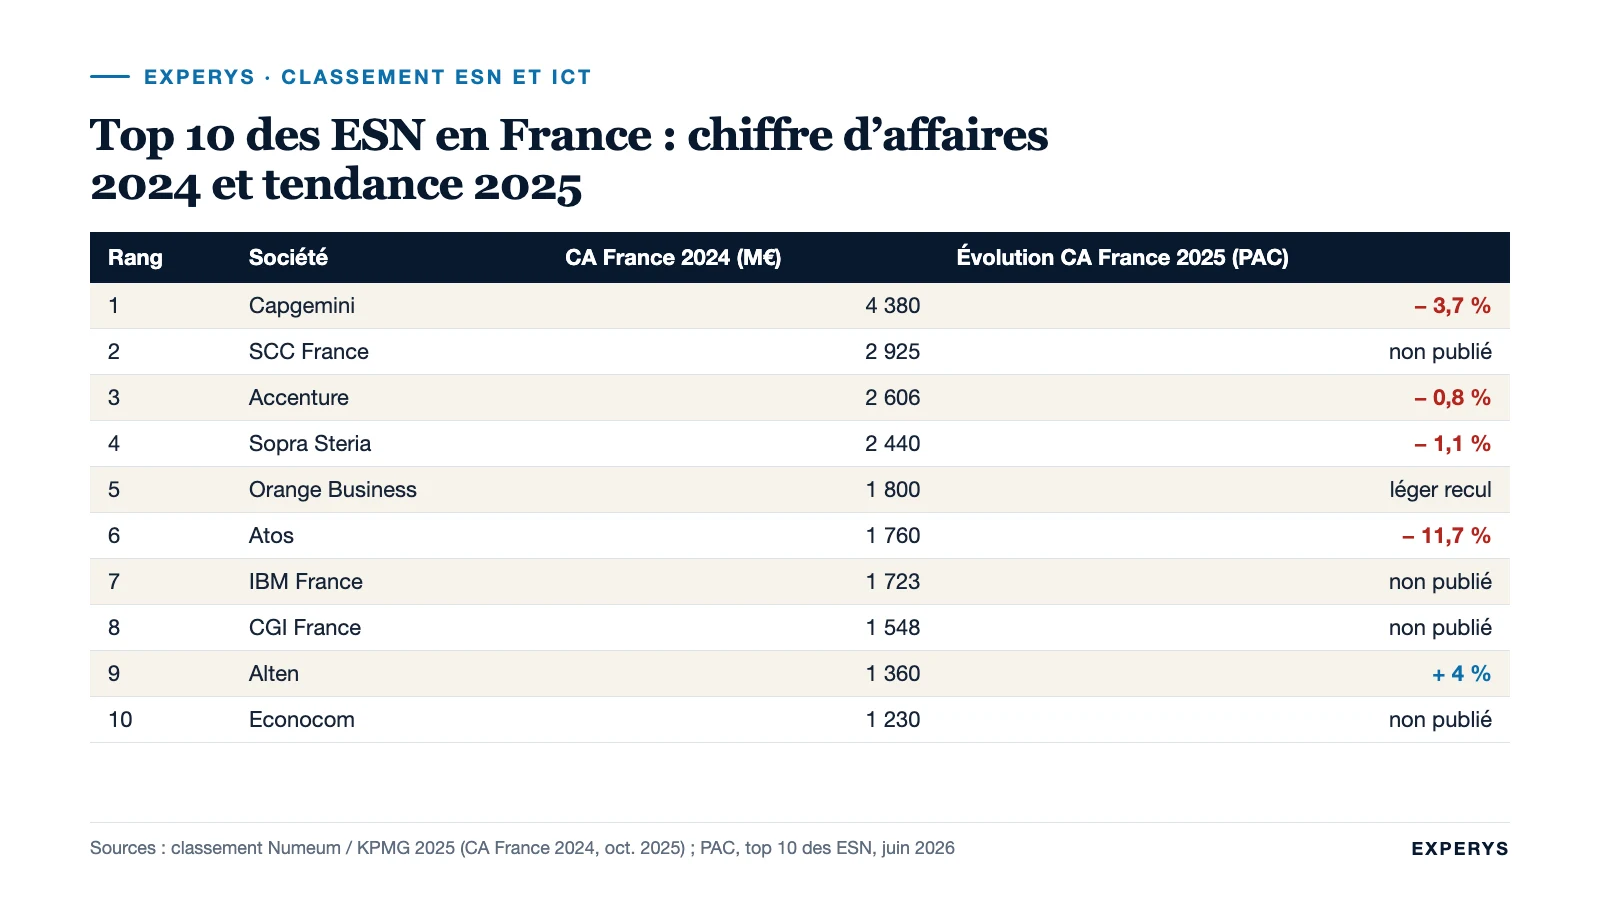
Le classement de référence est celui que Numeum publie chaque automne avec KPMG, sur le chiffre d’affaires réalisé en France l’année précédente. L’édition d’octobre 2025, qui porte sur 2024, donne le top 10 suivant.
| Rang | Société | CA France 2024 (M€) |
|---|---|---|
| 1 | Capgemini | 4 380 |
| 2 | SCC France | 2 925 |
| 3 | Accenture | 2 606 |
| 4 | Sopra Steria | 2 440 |
| 5 | Orange Business | 1 800 |
| 6 | Atos | 1 760 |
| 7 | IBM France | 1 723 |
| 8 | CGI France | 1 548 |
| 9 | Alten | 1 360 |
| 10 | Econocom | 1 230 |
La lecture de 2025 est plus intéressante que le classement lui-même. Selon l’analyse publiée par PAC en juin 2026, les services IT ont reculé de 1,8 % en 2025 et les six premières ESN du pays ont toutes décru : Capgemini de 3,7 %, Sopra Steria de 1,1 %, Accenture de 0,8 %, Atos de 11,7 %, Inetum de 6,5 %. À l’inverse, Alten a progressé de 4 % et Neurones de 6 %. L’explication avancée tient à la clientèle : les leaders servent d’abord les grands comptes, qui ont coupé le plus fort dans les projets, tandis que les acteurs intermédiaires et spécialisés ont mieux résisté.
Pour une PME, ce classement dit une chose utile : les grands acteurs ont besoin de relais de croissance qu’ils ne trouvent plus en interne. C’est l’un des moteurs de la consolidation.
La consolidation en chiffres : 475 rachats en six ans
Le baromètre de Crescendo Finance et PAC, dont la deuxième édition a été publiée début 2026, recense 475 opérations de rachat d’ESN françaises entre 2019 et 2024. Le rythme annuel a atteint un pic à 73 opérations en 2022, puis s’est stabilisé : 67 en 2023, 68 en 2024. En comptant les opérations de financement, 95 transactions ont été relevées en 2024. Le ralentissement conjoncturel n’a donc pas tari le flux ; il a changé la façon dont les acquéreurs regardent les cibles.
Trois caractéristiques structurent ce marché des fusions-acquisitions :
- Il est dominé par les industriels. Trois quarts des opérations sont le fait d’ESN ou de groupes du secteur qui rachètent un confrère ; un quart revient aux fonds d’investissement.
- Il porte sur des petites cibles. 76 % des sociétés rachetées faisaient moins de 15 millions d’euros de chiffre d’affaires. Les fonds, eux, se concentrent sur des ETI de plus de 50 millions.
- Il déborde les frontières. 75 opérations internationales ont été relevées sur la période, principalement au Benelux, au Royaume-Uni, en Suisse et aux États-Unis.
Le mouvement décrit dans build-up : la croissance externe par acquisitions successives est exactement celui que l’on observe ici : des plateformes régionales ou spécialisées qui rachètent plusieurs sociétés de 3 à 15 millions d’euros par an pour atteindre une taille critique.
Qui rachète les ESN
Le baromètre nomme les acquéreurs les plus actifs sur 2019-2024. En nombre d’opérations, Magellan Partners et Koesio arrivent en tête avec douze rachats chacun, devant Accenture (neuf), Constellation (sept) et Adista (six). En chiffre d’affaires cumulé racheté, Sopra Steria domine avec 518,4 millions d’euros, devant IN Groupe (400 millions) et Accenture (311,4 millions). Deux profils apparaissent : des consolidateurs de proximité (Koesio, Adista, Constellation) qui agrègent des sociétés d’infogérance et d’intégration en région, et des groupes de conseil qui achètent des compétences pointues.
Un exemple concret, à l’échelle d’une PME. En mars 2024, HN Services, ESN indépendante de 1 900 collaborateurs et 150 millions d’euros de chiffre d’affaires, a annoncé le rachat de ST Groupe, société de conseil et d’ingénierie informatique de 40 personnes et 4,8 millions d’euros de chiffre d’affaires, trois mois après une première acquisition. Le motif avancé : atteindre 200 millions d’euros de chiffre d’affaires en renforçant des expertises sectorielles. C’est le schéma type : une cible de taille modeste, spécialisée, absorbée par un groupe qui cherche à la fois des compétences et des références clients.
Les fonds d’investissement jouent un autre rôle : ils financent les plateformes de build-up et rachètent des ETI matures. Une PME de 5 millions d’euros n’intéresse un fonds qu’à travers une plateforme qu’il détient déjà. Pour un cédant, cela signifie que le bon interlocuteur est rarement le fonds lui-même, mais la société de son portefeuille qui consolide le segment.
Ce que les acquéreurs cherchent a changé depuis 2022. Les rachats motivés par le seul volume de consultants, fréquents quand le marché manquait de bras, ont laissé place à des rachats de spécialités : cybersécurité, data et IA, cloud, expertise sectorielle, revenus managés. Les critères d’appréciation d’une ESN par ces acquéreurs, et la manière dont ils passent de la rentabilité à un prix, sont détaillés dans valorisation d’une ESN.
Les multiples observés, par année et par segment
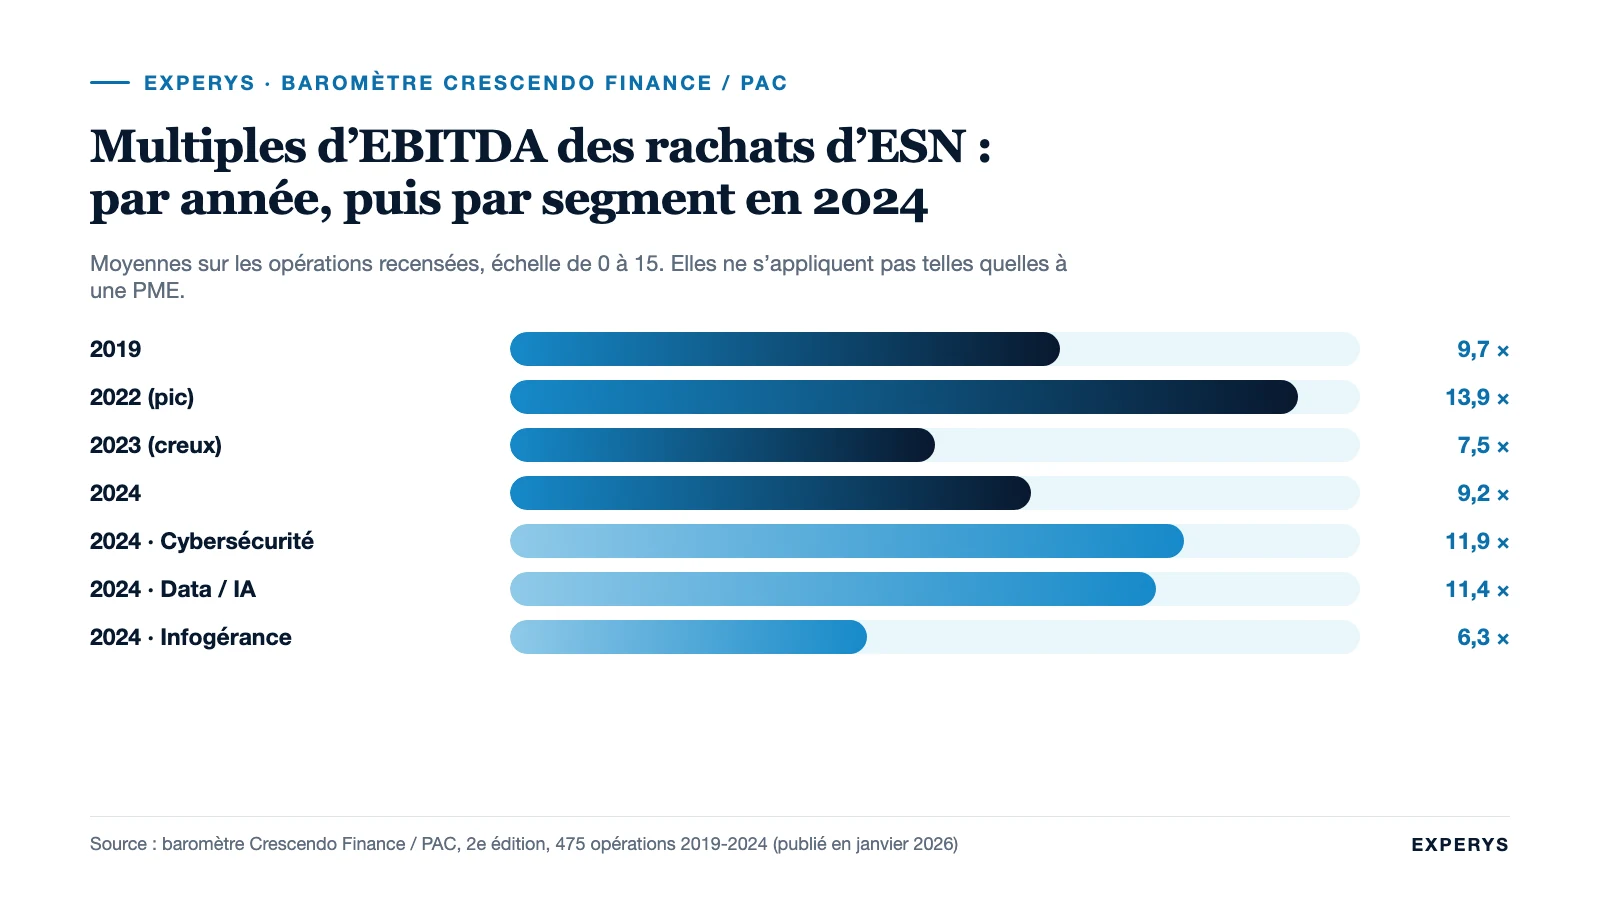
Le même baromètre publie les multiples de valorisation moyens des opérations recensées. Ils appellent une précaution de lecture : ce sont des moyennes sur des opérations de toutes tailles, tirées vers le haut par quelques transactions importantes, et elles ne s’appliquent pas telles quelles à une PME de dix ou trente personnes. Elles donnent une tendance, pas un prix.
| Année | Multiple de chiffre d’affaires | Multiple d’EBITDA |
|---|---|---|
| 2019 | 9,7 | |
| 2021 | 1,51 | non publié |
| 2022 | 1,32 | 13,9 |
| 2023 | 0,70 | 7,5 |
| 2024 | 1,35 | 9,2 |
Le pic de 2022, à 13,9 fois l’EBITDA, correspond à la période où les acquéreurs achetaient des effectifs dans un marché en tension. Le creux de 2023 (7,5 fois) traduit le retournement, et 2024 (9,2 fois) une normalisation. Par segment, en 2024, la cybersécurité ressort à 11,9 fois l’EBITDA, la data et l’IA à 11,4 fois, l’infogérance à 6,3 fois ; les sociétés de cybersécurité ou d’IA à revenus récurrents atteignent, selon la même source, jusqu’à 15 fois.
Pour une PME de services numériques, le raisonnement se fait en deux temps. D’abord un EBITDA retraité, normalisé de la rémunération du dirigeant et des éléments non récurrents, selon la méthode décrite dans calculer la marge et la rentabilité d’une ESN. Ensuite un multiple qui part de ces références de marché et se corrige de la taille, de la concentration client, de la part de récurrent et de la dépendance aux hommes clés. Sur nos dossiers de PME de 3 à 20 millions d’euros de chiffre d’affaires, la fourchette de discussion se situe nettement en dessous des moyennes du baromètre ; l’écart entre une régie généraliste et une société spécialisée à revenus récurrents peut dépasser du simple au double pour un même EBITDA. La façon dont les multiples varient d’un secteur à l’autre est expliquée dans multiple d’EBITDA par secteur.
Ce que cela change pour un cédant de PME
Un marché en recul de 1,8 % et 68 rachats par an : les deux chiffres sont vrais en même temps, et c’est la situation la plus favorable qui soit à une préparation sérieuse. Les acquéreurs sont là, ils ont de l’argent, et ils trient. Quatre conséquences pratiques.
- La spécialité vaut plus que la taille. Une société de 25 personnes dont 70 % du chiffre d’affaires vient d’une expertise identifiée (sécurité, data, un secteur client) attire plus d’acquéreurs qu’une régie de 60 personnes sans dominante.
- La récurrence se paie. Contrats managés, abonnements, tierce maintenance applicative : ce qui se renouvelle sans nouvelle vente réduit le risque de l’acquéreur, et il le paie.
- La marge est le premier filtre. Dans un marché à +1 %, un acquéreur ne paie plus une croissance future incertaine ; il paie une rentabilité démontrée sur les deux derniers exercices.
- Le calendrier compte. Un cédant qui attend la reprise pour vendre vend en même temps que tous ceux qui ont attendu. Un cédant qui prépare sa société pendant le creux vend avec un dossier propre quand les concurrents commencent le leur.
Un cas type pour fixer les idées : une ESN de 40 personnes, 4,2 millions d’euros de chiffre d’affaires, 11 % d’EBITDA retraité, dont 45 % de revenus récurrents sur des contrats de tierce maintenance et une expertise reconnue dans un logiciel métier. En 2023, elle aurait eu du mal à trouver des acquéreurs ; en 2026, elle correspond exactement au profil que recherchent les consolidateurs régionaux et les groupes de conseil qui veulent une compétence. Son sujet n’est pas la conjoncture : c’est la dépendance à ses deux fondateurs, qui portent la relation avec les trois premiers clients. C’est ce point qu’il faut traiter dans les dix-huit mois qui précèdent la mise sur le marché.
Les erreurs de lecture les plus fréquentes
- Appliquer les multiples du baromètre à sa PME. Ce sont des moyennes tirées par de grosses opérations ; une société de 3 millions d’euros ne se valorise pas 9 fois son EBITDA sans raison particulière.
- Confondre marché en recul et absence d’acquéreurs. Les rachats se sont maintenus à 68 par an en 2024 pendant que le marché reculait.
- Attendre la reprise. Elle est annoncée lente (+1 % en 2026), et attendre revient à vendre en même temps que tout le monde.
- Viser les fonds directement. Pour une PME, l’acquéreur est presque toujours un industriel ou une plateforme de build-up, pas le fonds qui la finance.
- Présenter des effectifs plutôt qu’une capacité. Depuis 2022, les acquéreurs achètent des spécialités et des revenus récurrents, pas des consultants en nombre.
- Lire le classement comme un marché. Le top 10 recule ; les acteurs intermédiaires spécialisés croissent. La dynamique est dans le second groupe.
Questions fréquentes
Quel avenir pour les ESN ?
Une croissance faible à court terme (+1 % prévu en 2026 par Numeum et Xerfi après -1,8 % en 2025) et une recomposition : la valeur migre vers les acteurs spécialisés, industrialisés et à revenus récurrents, pendant que les modèles de régie généraliste subissent la pression de l’IA générative et des prix. La consolidation devrait rester soutenue.
Qui sont les clients des ESN ?
D’abord les grands comptes (banque, assurance, industrie, énergie, secteur public), qui concentrent la dépense et expliquent le recul des leaders en 2025, puis les ETI et PME, servies par des acteurs régionaux et des sociétés d’infogérance. La dépendance d’une ESN à quelques grands clients est l’un des premiers points qu’un acquéreur examine.
Quelles sont les principales ESN en France ?
Selon le classement Numeum / KPMG sur le chiffre d’affaires France 2024 : Capgemini, SCC France, Accenture, Sopra Steria, Orange Business, Atos, IBM France, CGI France, Alten et Econocom. Le marché compte aussi des milliers de PME de services numériques, qui forment la plupart des cibles de rachat.
Qui rachète les ESN ?
À 75 %, d’autres ESN ou groupes du secteur ; à 25 %, des fonds d’investissement, souvent via des plateformes de build-up. Sur 2019-2024, les acquéreurs les plus actifs en nombre d’opérations sont Magellan Partners, Koesio, Accenture, Constellation et Adista ; en chiffre d’affaires racheté, Sopra Steria, IN Groupe et Accenture.
Quel multiple pour la vente d’une ESN ?
Le baromètre Crescendo Finance / PAC relève une moyenne de 9,2 fois l’EBITDA en 2024 (13,9 en 2022, 7,5 en 2023), avec des segments au-dessus (cybersécurité 11,9, data/IA 11,4) et en dessous (infogérance 6,3). Ces moyennes ne s’appliquent pas telles quelles à une PME, dont le multiple se cale sur la taille, la récurrence, la marge et la concentration client.
Sources (vérifiées à la date de rédaction)
- Numeum / PAC, Tendances du marché du numérique en 2025 et perspectives 2026 (19 décembre 2025) : ESN : 34,3 milliards d’euros en 2025 (-1,8 %) ; éditeurs et plateformes : 29,1 milliards (+8,2 %) ; marché global +2 % ; enquête auprès de plus de 300 entreprises
- Le Monde Informatique, « Numeum prévoit 3 % de croissance du marché numérique en 2026 » (9 juillet 2026) : prévision 2026 Numeum/Xerfi : marché +3 %, ESN +1 % à 34,6 milliards, éditeurs +6,2 % à 30,9 milliards, conseil en technologies +0,2 % à 7,7 milliards
- ChannelNews, « Classement des 50 ESN & ICT les plus performantes en 2025 » (Numeum / KPMG, 20 octobre 2025) : top 10 des ESN et ICT par chiffre d’affaires réalisé en France en 2024
- ChannelNews, « Les 6 premières ESN du top 10 français accusent une décroissance en 2025 » (PAC, 2 juin 2026) : services IT -1,8 % en 2025 ; évolutions 2025 des dix premières ESN
- ChannelNews, « Baromètre des ESN : les multiples de valorisation ont rebondi en 2024 » (Crescendo Finance / PAC, 8 janvier 2026) : 475 opérations 2019-2024, 68 en 2024, multiples de CA et d’EBITDA par année et par segment, acquéreurs les plus actifs
- Solutions Numériques, « ESN : la fin de l’euphorie, l’entrée dans un cycle plus sélectif » (13 février 2026) : 75 % d’acquéreurs industriels, 76 % de cibles de moins de 15 M€ de CA, jusqu’à 15 fois l’EBITDA en cybersécurité et data/IA à revenus récurrents
- ChannelBiz, « Un deuxième rachat en trois mois pour l’ESN HN Services » (4 mars 2024) : exemple d’acquisition d’une ESN de 40 personnes et 4,8 M€ de CA par un groupe de 1 900 collaborateurs
Vous dirigez une ESN et vous vous demandez où elle se situe sur ce marché ? Nous comparons votre société aux opérations récentes de son segment et identifions les acquéreurs actifs sur votre profil. Voir notre page pour vendre une société de services informatiques ou échanger avec un associé.
 Contactez-nous