
 06 95 12 82 58
Le dossier de présentation que vous recevez du cédant est un document de vente. Il est utile, souvent bien fait, et il ne vous appartient pas : ses hypothèses sont celles de quelqu’un qui veut un prix. Pour racheter une entreprise, vous devrez produire votre propre dossier, le dossier de reprise, avec un business plan que vous serez capable de défendre devant un comité de crédit et de tenir ensuite. Cet article explique ce qu’il faut tirer du dossier du cédant, comment structurer le vôtre en neuf sections, quels tableaux composent le business plan, et ce que chacun de vos lecteurs y cherche.
Deux dossiers, deux auteurs, deux objectifs
Dans une cession de PME, l’information circule en trois temps. Le cédant ou son conseil diffuse d’abord une fiche de présentation anonyme, souvent une page, avec des fourchettes (« un effectif compris entre 10 et 15 salariés », un chiffre d’affaires arrondi). Après signature d’un accord de confidentialité, le repreneur reçoit le dossier de présentation complet, appelé aussi mémorandum d’information : selon le témoignage publié par Bpifrance Création, il compte en moyenne 80 à 100 diapositives et demande trois à cinq mois de préparation au cédant. Nous décrivons ces documents côté vendeur dans teaser, mémorandum et data room. Puis vient le troisième document, celui dont il est question ici : le dossier de reprise, que le repreneur rédige pour obtenir son financement et rassurer le cédant sur la suite.
| Dossier de présentation de l’entreprise | Dossier de reprise | |
|---|---|---|
| Auteur | Le cédant et son conseil en cession | Le repreneur, avec son expert-comptable et son conseil en acquisition |
| Lecteurs | Les repreneurs potentiels, après accord de confidentialité | Les banques, Bpifrance, les réseaux de prêts d’honneur, les investisseurs, le cédant |
| Objectif | Susciter des offres et justifier un prix | Obtenir un financement et démontrer la capacité à reprendre |
| Chiffres | Historique, souvent retraité pour montrer un EBITDA normalisé favorable | Historique vérifié, prévisionnel du repreneur, plan de financement, trésorerie |
| Ce qui y manque le plus souvent | Les dépendances (dirigeant, clients, fournisseurs), les litiges, le vrai besoin en fonds de roulement | Un scénario dégradé, le calendrier de transition, le profil du repreneur |
Lire le dossier de présentation du cédant
Le mémorandum couvre en général l’historique et les dirigeants, les activités et produits, le marché et la concurrence, les fournisseurs et le personnel, l’organisation, les résultats financiers, les aspects juridiques et la stratégie. C’est la matière première de votre dossier ; encore faut-il la lire avec un crayon rouge. Quatre points séparent un dossier de vente d’un dossier de reprise.
- L’EBITDA normalisé. Le cédant retraite sa rémunération, les charges non récurrentes, parfois un loyer. Chaque retraitement se vérifie : le salaire du dirigeant « surpayé » que vous retirez, il faudra le remplacer par le vôtre et par celui d’un éventuel adjoint que le cédant n’avait pas.
- La concentration. Part des trois premiers clients, des trois premiers fournisseurs, des commerciaux qui portent le chiffre d’affaires. Un dossier de présentation les montre rarement en pourcentage ; demandez le grand livre clients.
- Le besoin en fonds de roulement. Le bilan de clôture est une photo choisie ; demandez les situations mensuelles de trésorerie sur douze mois pour voir le point bas.
- Ce que fait le dirigeant. Relation clients, devis, technique, recrutement : plus la liste est longue, plus la transition coûtera. C’est un poste de votre business plan, pas une remarque de bas de page.
Ce travail de lecture prépare les audits. Il se prolonge dans notre checklist de due diligence d’acquisition, qui liste les documents à demander pour confirmer ou infirmer ce que le mémorandum affirme.
La trame du dossier de reprise en neuf sections
La CCI Paris Île-de-France propose une structure en neuf sections que nous reprenons, parce qu’elle correspond à ce que lisent les comités de crédit. Nous y ajoutons, pour chacune, ce qui distingue un dossier convaincant d’un dossier complet. Un dossier de reprise tient en vingt à trente pages hors annexes ; au-delà, il n’est plus lu.
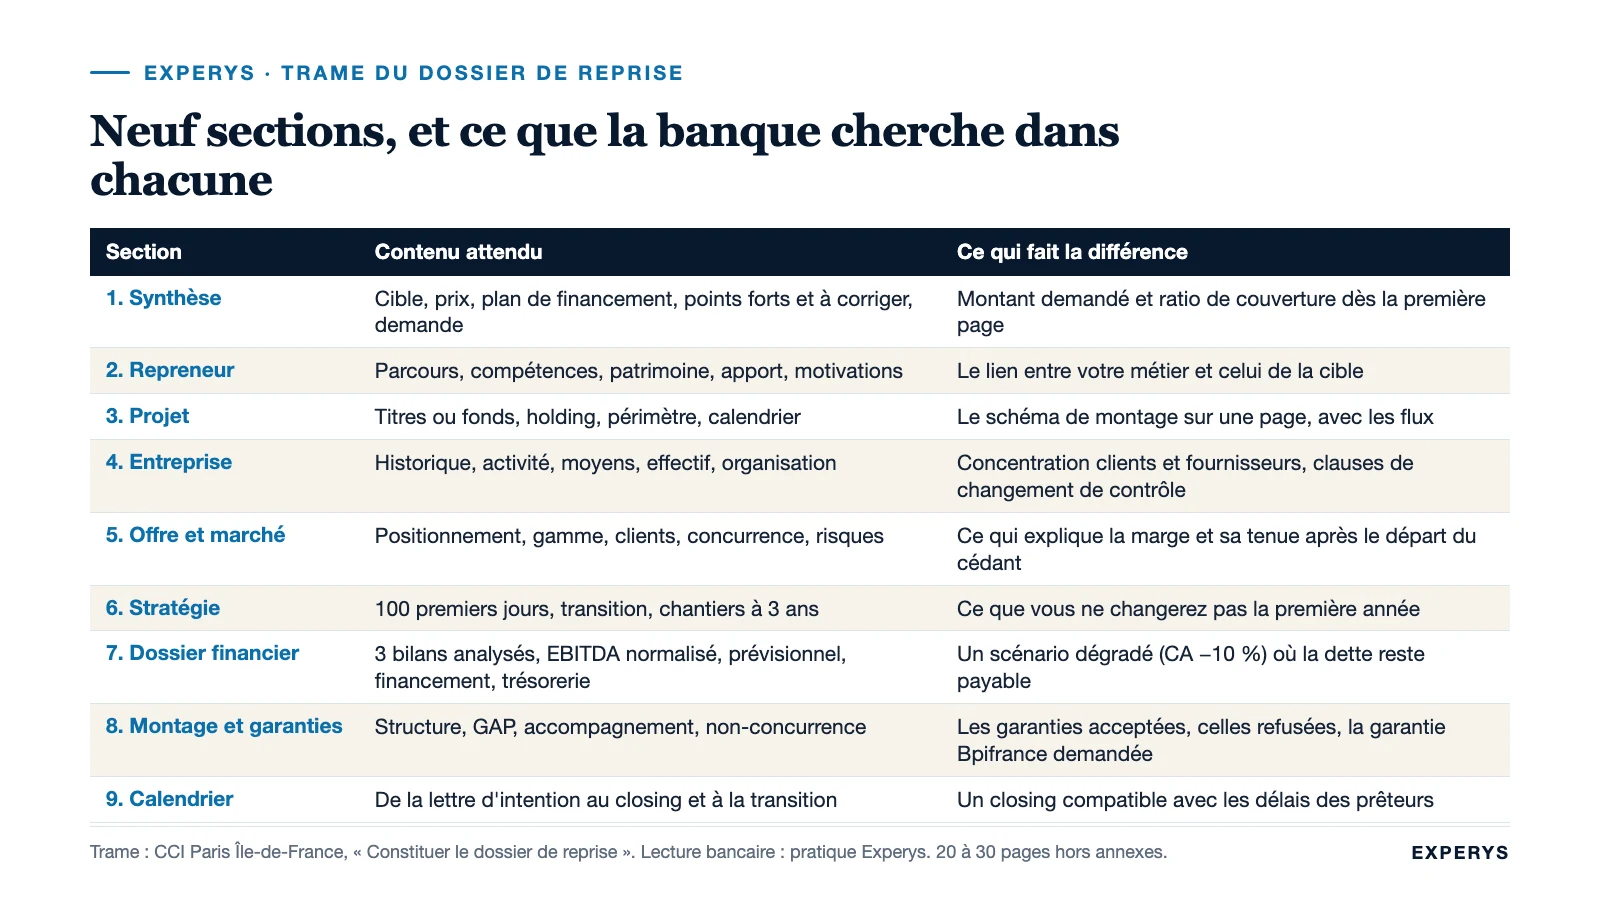
| Section | Contenu attendu | Ce qui fait la différence |
|---|---|---|
| 1. Synthèse | Deux pages : la cible, le prix, le plan de financement, les points forts, les points à corriger, la demande | Le montant demandé à la banque et le ratio de couverture apparaissent dès la première page |
| 2. Profil du repreneur | Parcours, compétences, situation patrimoniale, apport, motivations | Le lien entre votre métier et celui de la cible ; ce que vous ne savez pas faire et comment vous le couvrez |
| 3. Le projet | Cession de titres ou de fonds, holding, périmètre repris, calendrier | Le schéma de montage sur une page, avec les flux de dividendes et de remboursement |
| 4. L’entreprise | Historique, activité, moyens, effectif, organisation, dépendance au dirigeant | Les chiffres de concentration clients et fournisseurs, les contrats à clause de changement de contrôle |
| 5. Offre et marché | Positionnement, gamme, clients, concurrence, risques | Ce qui explique la marge : pourquoi les clients paient ce prix et resteront après le départ du cédant |
| 6. Stratégie de reprise | Les 100 premiers jours, la transition avec le cédant, les chantiers à 3 ans | Ce que vous ne changerez pas la première année, et pourquoi |
| 7. Dossier financier | Trois derniers bilans analysés, EBITDA normalisé, prévisionnel à 3 ans, plan de financement, plan de trésorerie | Un scénario dégradé (chiffre d’affaires −10 %) qui montre que la dette reste payable |
| 8. Montage juridique et garanties | Structure, garantie d’actif et de passif, accompagnement du cédant, clauses de non-concurrence | Les garanties que vous acceptez de donner et celles que vous refusez, avec la garantie Bpifrance demandée |
| 9. Calendrier | De la lettre d’intention au closing, puis la transition | Une date de closing compatible avec les délais des prêteurs et des réseaux de prêts d’honneur |
Les annexes portent les pièces : comptes annuels, liasse fiscale, attestations sociales et fiscales, extrait Kbis, statuts, baux, contrats principaux, organigramme, CV du repreneur, justificatifs d’apport, lettre d’intention signée. Un banquier qui doit demander une pièce manquante recule votre dossier d’un comité, soit de deux à quatre semaines.
Le business plan de reprise : trois tableaux, trois ans
Le business plan d’une reprise n’est pas celui d’une création : vous partez d’un historique, et la question n’est pas de prouver qu’un marché existe mais que l’entreprise continuera de produire, sous votre direction, la trésorerie qui rembourse la dette. La CCI Paris Île-de-France le résume en trois documents : compte de résultat prévisionnel, plan de financement sur trois ans, plan de trésorerie. Nous ajoutons une règle : partir de l’exercice normalisé, pas de l’exercice publié.
Le compte de résultat prévisionnel
Année de référence : le dernier exercice, retraité des éléments non récurrents et de la rémunération du cédant, remplacée par la vôtre et par les recrutements que votre arrivée impose. Puis trois années avec des hypothèses écrites noir sur blanc : croissance du chiffre d’affaires, évolution des prix d’achat, masse salariale, loyer, frais de la holding. Un prévisionnel de reprise crédible ne promet pas de croissance la première année ; il montre une stabilité, puis une progression qui s’explique par des actions identifiées. Le comité de crédit préfère un plan à 2 % de croissance tenu qu’un plan à 15 % improbable.
Le plan de financement
D’un côté les emplois : prix, frais d’acquisition, remboursement des comptes courants du cédant, trésorerie de démarrage, investissements des trois premières années, remboursement du capital des emprunts. De l’autre les ressources : apport, prêts d’honneur, investisseurs, crédit vendeur, prêts Bpifrance, dette bancaire, capacité d’autofinancement de chaque année. Il s’équilibre année par année, et c’est là que se voit le pic de remboursement de l’année 3, quand les différés s’achèvent. Les proportions usuelles et les conditions de chaque ressource sont détaillées dans notre article sur le financement du rachat d’une entreprise.
Le plan de trésorerie
Mensuel sur la première année, trimestriel ensuite. C’est le tableau qui fait apparaître ce que les deux autres cachent : la saisonnalité, le décalage entre facturation et encaissement, les échéances de TVA, le treizième mois, la première annuité. Une entreprise rentable sur l’année peut être à découvert en mars ; la banque veut savoir de combien, et si vous avez prévu la ligne correspondante.
Ce que lit la banque, ce que lit le cédant
La banque lit le dossier à l’envers. Elle commence par le plan de financement et le service de la dette : la trésorerie disponible couvre-t-elle l’annuité avec une marge, chaque année, et dans le scénario dégradé ? Elle regarde ensuite l’apport, sa nature (épargne, prêts d’honneur, investisseurs, crédit vendeur subordonné) et ce que vous mettez personnellement en risque. Elle lit enfin le profil du repreneur : cohérence du parcours, expérience de gestion, capacité à remplacer le cédant. Le marché, la stratégie et les 100 premiers jours viennent après, pour confirmer une opinion déjà formée. Bpifrance et les réseaux de prêts d’honneur lisent dans le même ordre, avec un poids plus grand donné à la personne.
Le cédant lit autre chose. Il cherche dans votre dossier la preuve que vous avez compris son entreprise, que ses salariés seront bien traités, que ses clients ne seront pas bousculés, et que vous aurez l’argent au jour du closing. Un cédant à qui l’on présente un dossier de reprise sérieux accepte plus facilement un crédit vendeur, une période d’accompagnement longue, une garantie de passif raisonnable. Nous conseillons de lui remettre une version allégée du dossier, sans les sections patrimoniales, au moment de la lettre d’intention : c’est un argument de négociation que peu de repreneurs utilisent.
Cas type : le business plan d’une reprise à 1,6 M€
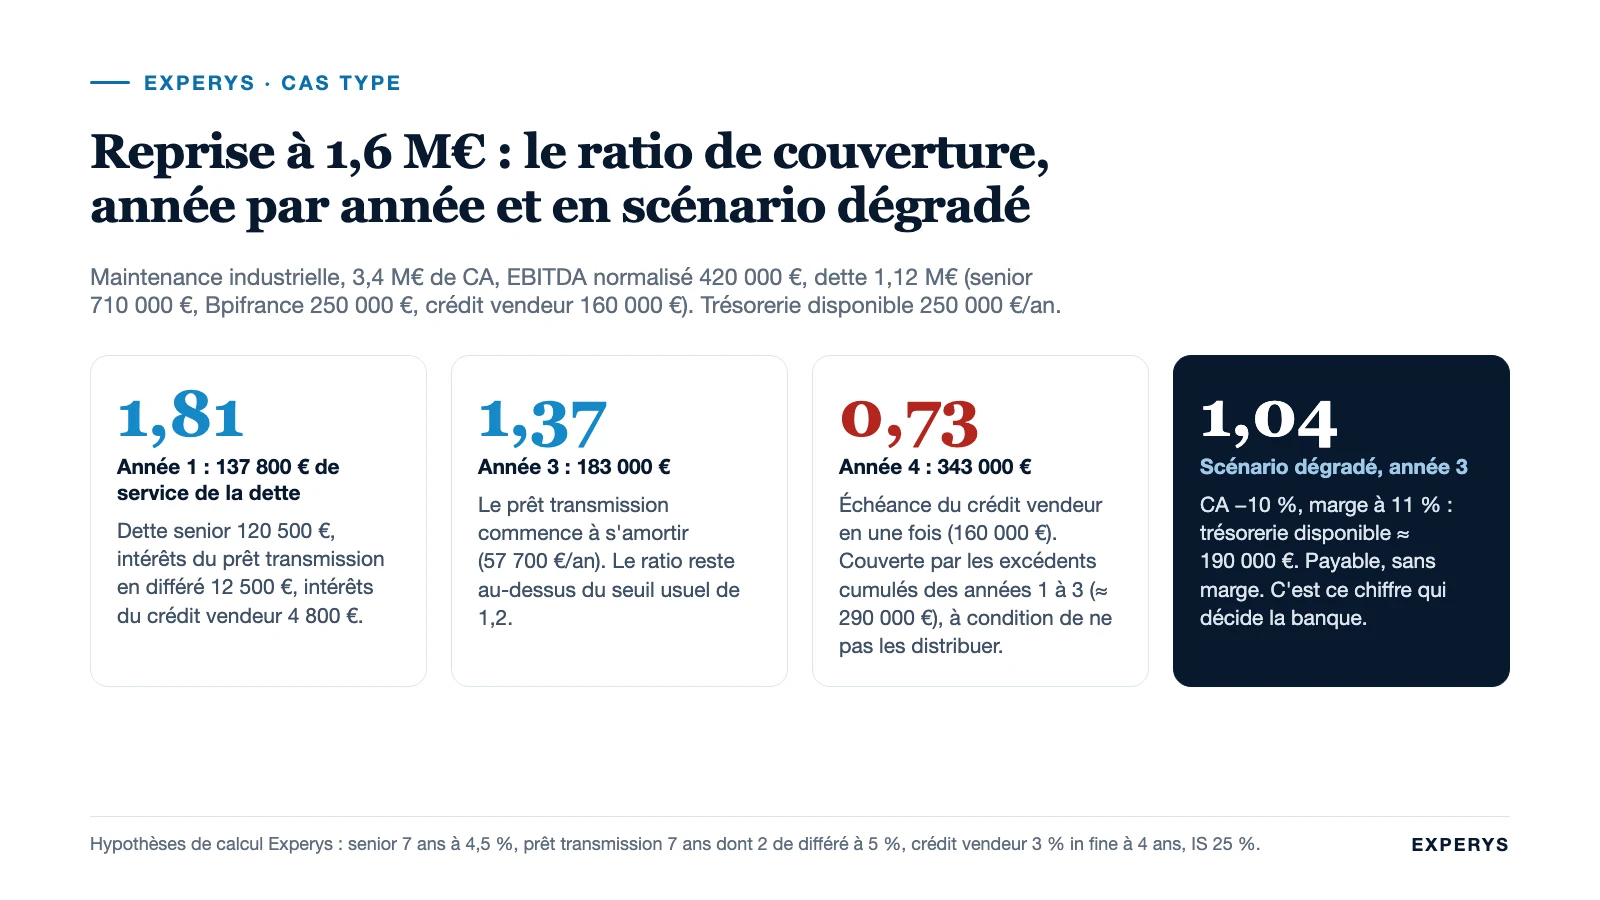
Une société de maintenance industrielle de 25 salariés, 3,4 M€ de chiffre d’affaires, dont le dirigeant fondateur part à la retraite. Le mémorandum affiche un EBITDA de 470 000 € ; après vérification, la rémunération du dirigeant retirée doit être remplacée par celle du repreneur et par un responsable d’exploitation qui reprend une partie de ses tâches, ce qui ramène l’EBITDA normalisé à 420 000 €. Le prix négocié est de 1,6 M€ pour les titres, soit 3,8 fois cet EBITDA ; les frais d’acquisition sont estimés à 80 000 €. Total des emplois : 1 680 000 €.
| Ressources | Montant | Part | Conditions (hypothèses) |
|---|---|---|---|
| Apport du repreneur et d’un investisseur minoritaire | 560 000 € | 33 % | 400 000 € du repreneur, 160 000 € d’un investisseur régional |
| Crédit vendeur | 160 000 € | 10 % | 3 % l’an, remboursé en une fois à 4 ans, subordonné |
| Prêt transmission Bpifrance | 250 000 € | 15 % | 7 ans dont 2 de différé en capital, 5 % l’an |
| Dette bancaire senior | 710 000 € | 42 % | 7 ans, 4,5 % l’an, garantie Bpifrance à 50 % |
| Total | 1 680 000 € | 100 % | Dette totale 1,12 M€, soit 2,7 fois l’EBITDA normalisé |
Le compte de résultat prévisionnel retient un chiffre d’affaires stable la première année puis en hausse de 3 % par an, une marge d’EBITDA maintenue à 12,4 %, des investissements de renouvellement de 60 000 € par an, une variation de besoin en fonds de roulement de 20 000 € et un impôt sur les sociétés de 25 % sur un résultat imposable d’environ 360 000 € après amortissements. La trésorerie disponible pour la holding ressort à 250 000 € en année 1 et progresse légèrement ensuite.
| Service de la dette | Année 1 | Année 3 | Année 4 |
|---|---|---|---|
| Dette senior, annuité constante (710 000 € à 4,5 % sur 7 ans) | 120 500 € | 120 500 € | 120 500 € |
| Prêt transmission (intérêts pendant le différé, puis annuité sur 5 ans) | 12 500 € | 57 700 € | 57 700 € |
| Crédit vendeur (intérêts 3 %, capital en une fois à 4 ans) | 4 800 € | 4 800 € | 164 800 € |
| Total | 137 800 € | 183 000 € | 343 000 € |
| Trésorerie disponible (hypothèse stable) | 250 000 € | 250 000 € | 250 000 € |
| Ratio de couverture | 1,81 | 1,37 | 0,73, couvert par les excédents cumulés des années 1 à 3 (environ 290 000 €) |
Ce dossier passe en comité parce que le ratio reste au-dessus de 1,3 hors échéance du crédit vendeur, et que celle-ci est couverte par une trésorerie accumulée que le repreneur s’engage à ne pas distribuer. Le scénario dégradé, avec un chiffre d’affaires en baisse de 10 % et une marge ramenée à 11 %, donne une trésorerie disponible d’environ 190 000 € : la couverture tombe à 1,04 en année 3, ce qui reste payable mais sans marge. C’est ce chiffre, plus que le scénario central, qui décide la banque ; il faut le présenter soi-même plutôt que de le laisser calculer par l’analyste.
Les erreurs qui font refuser un dossier
La première est de recopier le prévisionnel du cédant. Un comité de crédit reconnaît immédiatement un plan où la croissance est décrétée et où la rémunération du repreneur n’apparaît pas. La deuxième est l’absence de scénario dégradé : un dossier qui ne montre qu’un cas favorable oblige l’analyste à construire lui-même le cas défavorable, avec des hypothèses plus dures que les vôtres. La troisième est l’oubli des frais et du besoin en fonds de roulement dans les emplois, qui fait apparaître un trou de trésorerie dès le premier trimestre.
La quatrième est le dossier sans repreneur : trente pages sur l’entreprise, trois lignes sur vous. La banque prête à une personne. La cinquième est la confusion entre valeur et prix : présenter une valorisation par les multiples pour justifier le prix, alors que la banque ne finance pas une valeur mais un remboursement. La sixième est de déposer le dossier dans une seule banque, souvent celle de la cible, et d’attendre ; trois à quatre banques consultées en parallèle avec le même dossier donnent une négociation, une seule donne une réponse. La septième, enfin, est le calendrier : un dossier remis trois semaines avant la date de closing promise au cédant ne laisse le temps à aucun comité, et c’est le repreneur qui devra demander un report.
Sur l’ensemble du parcours, de la recherche de cible au closing, notre article comment racheter une entreprise, étape par étape situe le dossier de reprise au bon moment : après la lettre d’intention, pendant les audits, avant les comités de crédit.
Questions fréquentes
Comment monter un dossier de reprise d’entreprise ?
En neuf sections : synthèse, profil du repreneur, projet et montage, présentation de l’entreprise, offre et marché, stratégie de reprise, dossier financier (bilans analysés, prévisionnel à 3 ans, plan de financement, plan de trésorerie), montage juridique et garanties, calendrier. Vingt à trente pages hors annexes, rédigées avec votre expert-comptable et votre conseil, à partir du dossier de présentation du cédant mais avec vos propres hypothèses.
Qu’est-ce qu’un dossier de présentation d’entreprise ?
C’est le document que le cédant remet aux repreneurs potentiels après signature d’un accord de confidentialité, aussi appelé mémorandum d’information. Il présente l’historique, l’activité, le marché, l’organisation, les résultats financiers et les aspects juridiques de l’entreprise à vendre ; il compte souvent 80 à 100 diapositives. Il est précédé d’une fiche de présentation anonyme d’une page. C’est un document de vente : ses retraitements et ses hypothèses se vérifient.
Quel business plan pour une reprise d’entreprise ?
Trois tableaux sur trois ans : un compte de résultat prévisionnel qui part de l’exercice normalisé (rémunération du repreneur incluse), un plan de financement qui équilibre emplois et ressources année par année, et un plan de trésorerie mensuel la première année. Il doit faire apparaître le service de la dette et le ratio de couverture, et comporter un scénario dégradé.
Que demande la banque dans un dossier de reprise ?
La capacité de remboursement d’abord : trésorerie disponible de la cible rapportée aux annuités, chaque année, y compris en scénario dégradé. Puis l’apport, sa nature et sa part dans le projet, généralement 20 à 30 %. Puis le profil du repreneur. Enfin les pièces : trois bilans, liasses, attestations, Kbis, statuts, baux, contrats principaux, lettre d’intention, justificatifs d’apport.
Faut-il un expert-comptable pour le business plan de reprise ?
En pratique, oui. Les banques et Bpifrance attendent un prévisionnel établi ou visé par un expert-comptable, et les réseaux de prêts d’honneur aussi. Le repreneur reste l’auteur des hypothèses et doit pouvoir les défendre seul devant le comité ; l’expert-comptable garantit la cohérence des tableaux et le conseil en acquisition, le réalisme du plan de financement et du prix.
Sources
- CCI Paris Île-de-France, « Constituer le dossier de reprise » (structure en neuf sections, contenu du dossier financier).
- CCI Paris Île-de-France, « Comment monter votre dossier de reprise d’entreprise ? » (business plan, compte de résultat prévisionnel, plan de financement sur 3 ans, plan de trésorerie).
- Bpifrance Création, « Transmission d’entreprise : les éléments clés du dossier de présentation » (rubriques, 80 à 100 diapositives, fiche flash anonyme, 3 à 5 mois de préparation).
- Bpifrance Création, « Comment financer un projet de reprise d’entreprise ? » (apport de 30 % en moyenne, financement bancaire limité à 70 %, durée de 7 ans).
- Infogreffe, portail des aides publiques, « Prêt transmission » Bpifrance (différé de 24 mois, plafond de 40 % de la dette).
Sources consultées le 24 septembre 2026. Les chiffres du cas type sont des hypothèses de calcul, à remplacer par les vôtres.
Vous préparez un dossier de reprise et voulez qu’il passe le premier comité ? Nous construisons le business plan et le plan de financement avec vous, puis nous le présentons aux banques. Le cabinet accompagne chaque acquisition d’entreprise de la lettre d’intention au closing : échanger avec un associé.
 Contactez-nous