
 06 95 12 82 58
Une croissance par acquisition tourne mal dans un cas et bien dans l’autre, et les listes d’avantages et d’inconvénients ne disent pas pourquoi : rapidité, parts de marché, synergies d’un côté ; coût, endettement, chocs de culture de l’autre. Elles sont exactes et inutiles. Nous avons préféré partir des échecs : ce que nous avons vu se répéter dans les dossiers, ce que les études mesurent, et ce que deux fusions célèbres montrent en grand. Chaque cause d’échec renvoie à une décision que l’acquéreur pouvait prendre avant de signer.
Ce que la croissance externe apporte réellement
Quatre avantages résistent à l’examen. Le temps, d’abord : ouvrir une agence dans une région nouvelle prend trois à cinq ans avant d’atteindre l’équilibre ; racheter le confrère local livre les clients, les contrats et l’équipe le jour du closing. L’accès, ensuite, à ce qui ne se construit pas ou pas vite : une qualification, un agrément, un référencement chez un grand compte, une compétence rare. La taille, qui change la position de l’entreprise face à ses fournisseurs, ses recruteurs et ses propres acquéreurs futurs. Et la finançabilité : une acquisition se finance par la dette sur des flux existants, ce qu’une création d’activité ne permet pas.
Les dirigeants de PME ne s’y trompent pas. Dans l’étude conduite par Bpifrance Le Lab avec France Invest auprès de 668 dirigeants de PME et d’ETI (septembre 2022), 65 % jugent l’acquisition d’autres sociétés indispensable au développement de leur entreprise, et 72 % ont l’intention d’en réaliser une dans les cinq ans. Le choix entre construire et acheter est traité dans notre article croissance interne ou croissance externe ; ici, nous partons du principe que la décision d’acheter est prise, et nous regardons ce qui la fait échouer.
Les inconvénients, et leur traduction en risques
Chaque inconvénient classique de la croissance externe correspond à un risque précis, qui se mesure et se traite. Le tableau ci-dessous est celui que nous utilisons pour cadrer un dossier.
| Inconvénient | Le risque concret | Comment il se manifeste dans une PME | Ce qui le réduit |
|---|---|---|---|
| Coût élevé | Surpaiement : payer les synergies au cédant | Prix fixé sur un EBITDA « pro forma » incluant les économies attendues | Valoriser la cible seule ; traiter les synergies comme la marge de l’acquéreur, pas comme un composant du prix |
| Endettement | Dette calibrée sur des flux qui n’arrivent pas | Départ de clients au changement de dirigeant ; annuité couverte moins de 1,3 fois | Scénario dégradé (chiffre d’affaires de la cible à − 15 %) testé avant de fixer le levier ; crédit vendeur |
| Passif hérité | Litiges, redressements, contrats déséquilibrés découverts après le closing | Contrôle URSSAF sur les exercices antérieurs, contentieux prud’homal, engagement de non-concurrence oublié | Due diligence ciblée et garantie d’actif et de passif avec un plafond et une durée réalistes |
| Choc de cultures | Départ des personnes qui portent la valeur | Les meilleurs commerciaux ou consultants partent dans les douze mois | Clauses de présence, intéressement à la sortie, décision claire sur qui dirige |
| Temps de direction | L’acquéreur néglige sa propre exploitation | Le dirigeant passe six mois sur la cible, le chiffre d’affaires historique décroche | Un responsable d’intégration dédié ; calendrier d’intégration à douze mois |
| Irréversibilité | Impossible de revendre sans perte | Une cible mal intégrée se revend au multiple d’une petite structure, sans les synergies payées | Thèse écrite avant la recherche ; capacité à dire non |
Ce que disent les chiffres sur l’échec des acquisitions
Deux séries de données encadrent le sujet. La première concerne les grandes opérations : dans la Harvard Business Review (mars 2011), Clayton Christensen et ses coauteurs rappellent que les entreprises consacrent plus de 2 000 milliards de dollars par an aux acquisitions et que « étude après étude », le taux d’échec des fusions-acquisitions se situe entre 70 % et 90 %. L’échec y est défini par la destruction de valeur pour l’acquéreur, ce qui n’est pas la faillite : la plupart de ces opérations ont simplement coûté plus qu’elles n’ont rapporté.
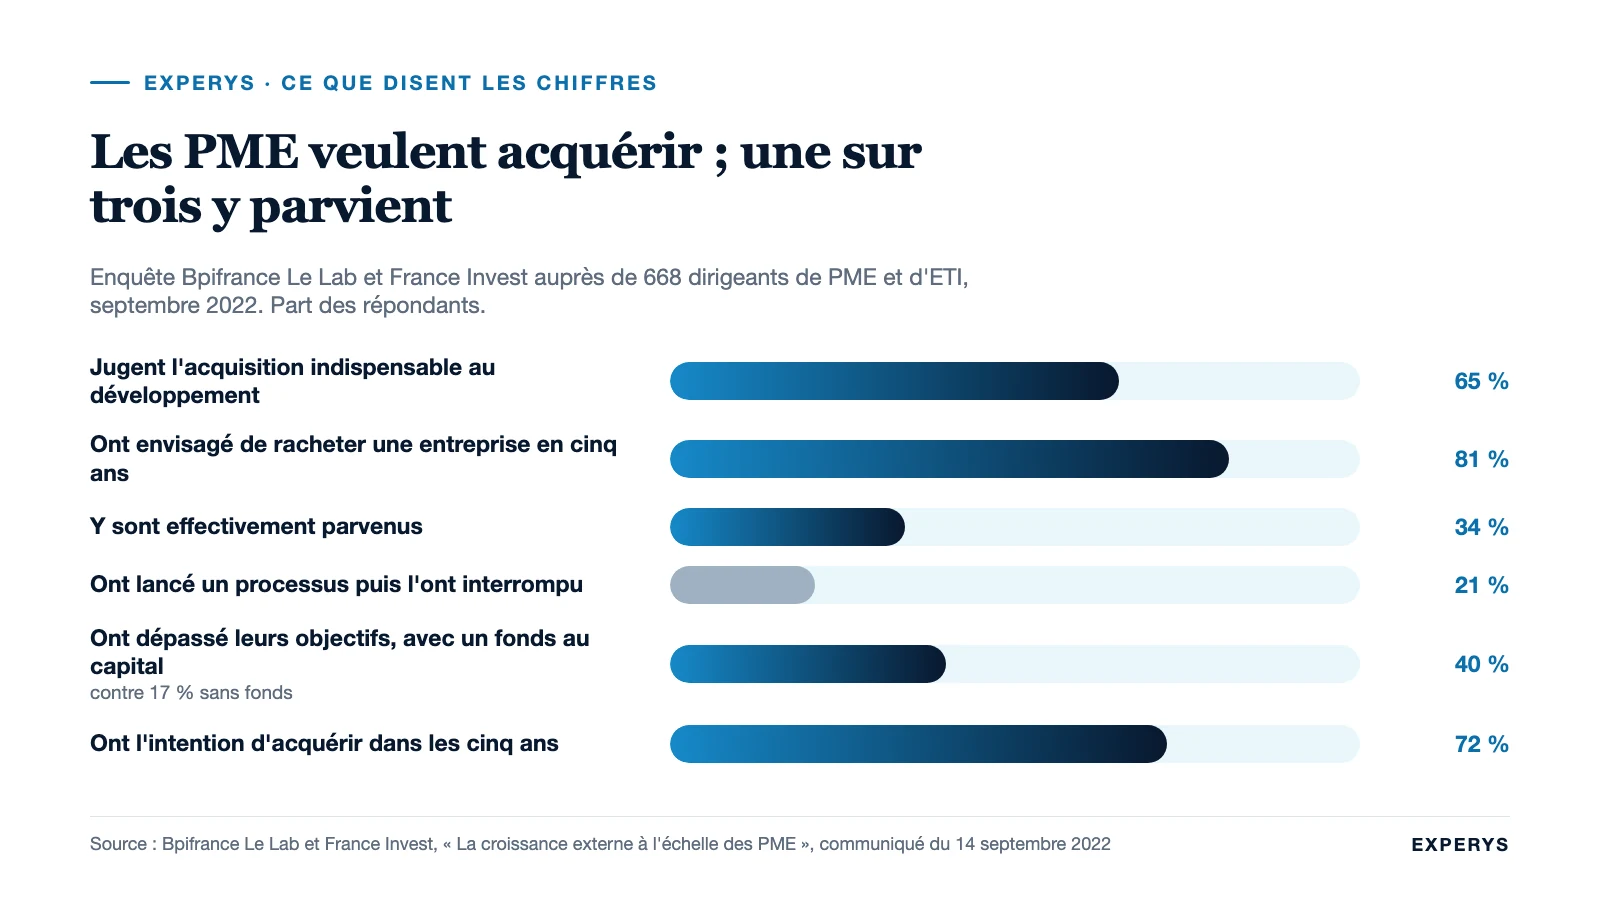
La seconde série concerne les PME françaises. L’étude Bpifrance Le Lab et France Invest de 2022 mesure moins l’échec après acquisition que l’échec avant : sur les 81 % de dirigeants qui avaient envisagé un rachat sur cinq ans, 47 % n’y sont pas parvenus, dont 21 % après avoir lancé un processus qu’ils ont interrompu et 26 % sans avoir engagé de démarche concrète. Les obstacles cités sont le manque de temps, de compétences internes et de moyens financiers. L’étude relève aussi que les acquéreurs accompagnés par un fonds ont dépassé leurs objectifs dans 40 % des cas, contre 17 % pour les autres : la différence ne tient pas à l’argent seul, mais à la méthode et au temps que le fonds impose.
Ces deux séries disent la même chose. Les opérations qui échouent sont celles où le prix a été fixé avant la thèse, et où l’intégration n’a pas été préparée avant la signature. Ce sont des décisions, pas des fatalités.
Le surpaiement : un calcul recalculable
Le surpaiement est la première cause d’échec, et la plus facile à calculer. Hypothèses, à remplacer par les vôtres.
| Élément | Valeur | Commentaire |
|---|---|---|
| EBITDA normalisé de la cible, seule | 1,0 M€ | Après retraitement de la rémunération du dirigeant et des charges non récurrentes |
| Multiple de marché pour cette taille | 6,0 | Valeur de la cible seule : 6,0 M€ |
| Synergies annoncées par l’acquéreur | 0,3 M€ | Fonctions support, achats, vente croisée |
| Prix demandé par le cédant, conseillé par un intermédiaire | 7,8 M€ | 6,0 × (1,0 + 0,3) : le cédant demande la valeur des synergies |
| Synergies réellement obtenues en année 2 (hypothèse) | 0,15 M€ | La moitié : cas fréquent dans les services |
| Coûts d’intégration non récurrents | 0,4 M€ | Systèmes, harmonisation sociale, primes de rétention |
Valeur effectivement créée par la cible pour l’acquéreur : (1,0 + 0,15) × 6,0 − 0,4 = 6,5 M€. Prix payé : 7,8 M€. Surpaiement : 1,3 M€, soit 17 % du prix, sans qu’aucun chiffre de la cible n’ait été faux. Si les synergies ne se matérialisent pas du tout et que la cible perd 10 % de son EBITDA au départ de son dirigeant, la valeur tombe à 0,9 × 6,0 − 0,4 = 5,0 M€, et le surpaiement à 2,8 M€.
La règle que nous appliquons : le prix se fixe sur la cible seule ; les synergies sont la rémunération du risque pris par l’acquéreur. Quand un cédant exige leur partage, la réponse est un earn-out indexé sur les résultats effectivement obtenus, pas un supplément de prix fixe. Notre checklist de due diligence décrit ce qu’il faut vérifier pour que l’EBITDA « seul » de la cible soit lui-même fiable.
L’intégration post-acquisition : où les opérations se perdent
Une acquisition bien payée peut encore échouer. Dans les services, le scénario se répète : le cédant part à la fin de sa période d’accompagnement, deux ou trois personnes clés le suivent, les clients qui les connaissaient renégocient ou partent, et l’acquéreur se retrouve avec une structure de coûts sans le chiffre d’affaires qui la justifiait. Nous avons listé les décisions qui évitent ce scénario, dans l’ordre où elles se prennent.
- Décider qui dirige, avant de signer. La « co-direction » entre l’acquéreur et le cédant est une non-décision. L’organigramme post-closing, cédant compris, figure dans le protocole.
- Identifier les dix personnes qui portent la valeur. Commerciaux, chefs de projet, responsables de site : ce sont eux que l’on voit avant le closing, à qui l’on parle le jour même, et à qui l’on propose une raison de rester (prime de présence, intéressement à la sortie, perspective).
- Parler aux clients dans le mois. Les vingt premiers clients de la cible reçoivent une visite conjointe du cédant et de l’acquéreur. Un client qui apprend le rachat par la presse ou par un concurrent est déjà à moitié perdu.
- Fixer le calendrier des chantiers. Paie, comptabilité, assurances, système d’information, marque : chaque poste a une date dans les douze mois. Ce qui n’est pas intégré dans l’année ne le sera plus.
- Mesurer. Chiffre d’affaires de la cible par client, départs, synergies réalisées : trois indicateurs suivis chaque mois par la direction de l’acquéreur, pas par le seul responsable d’intégration.
- Simplifier ensuite. La fusion des sociétés ou la dissolution de la filiale vient après l’intégration opérationnelle, pas avant.
Un point que les acquéreurs sous-estiment : le maintien des contrats de travail est automatique (art. L1224-1 du code du travail), ce qui protège les salariés mais transfère aussi à l’acquéreur les accords d’entreprise, les usages et les contentieux en cours. Dans la propreté, la sécurité ou la maintenance, l’harmonisation des statuts est un chantier à part entière.
Deux échecs célèbres, lus à l’échelle d’une PME
DaimlerChrysler (1998) : une fusion valorisée 38 milliards de dollars, présentée comme une union entre égaux, censée produire des synergies industrielles entre les deux constructeurs. La stratégie de plateformes communes n’a été appliquée qu’à quelques modèles, les synergies de développement et de production sont restées faibles ; Chrysler a perdu 1,5 milliard de dollars en 2006 et Daimler a cédé 80,1 % de sa filiale à Cerberus en août 2007. AOL Time Warner (2000) : 183 milliards de dollars, une perte de 99 milliards dès 2002 du fait de la dépréciation de l’écart d’acquisition, puis dix ans de démantèlement.
Ramenés à l’échelle d’une PME, ces deux cas racontent une histoire que nous connaissons. Un acquéreur paie 7,8 M€ une cible qui en vaut 6 parce qu’il compte sur des synergies qu’il n’a pas chiffrées ligne à ligne ; il promet au cédant de « diriger ensemble » pour ne pas le froisser ; dix-huit mois plus tard, personne ne dirige, les équipes se regardent et les clients arbitrent. Notre article sur les exemples de rachat de PME détaille ces deux opérations et six autres, réussies celles-là, avec leurs enseignements.
Les erreurs que nous voyons chez les acquéreurs
Chercher une cible avant d’avoir écrit ce que l’on veut devenir. Sans thèse, toute cible présentée par un intermédiaire paraît bonne, et le prix se discute sur le terrain du vendeur. Construire une thèse de croissance externe prend une page et deux semaines ; c’est le premier document que nous demandons.
Confondre chiffre d’affaires et valeur. Une cible de 5 M€ de chiffre d’affaires avec 3 % de marge et un client à 40 % ne vaut pas grand-chose pour un acquéreur, quel que soit son prix. Le multiple ne corrige pas une concentration client.
Tendre la dette au maximum autorisé par la banque. La banque prête sur l’historique ; l’acquéreur rembourse sur l’avenir. Un levier qui laisse l’annuité couverte moins de 1,3 fois par l’EBITDA de la cible seule ne résiste pas au départ d’un client.
Traiter l’intégration comme une formalité juridique. Fusionner les sociétés ne fusionne pas les équipes. Les acquéreurs en série gardent la filiale un à quatre ans, intègrent, puis simplifient.
Faire seul. L’étude de Bpifrance Le Lab le montre : les dirigeants qui échouent avant même de conclure citent le manque de temps et de compétences internes. Une acquisition est un métier à part, exercé en plus du sien pendant six à douze mois. Se faire accompagner n’est pas un aveu de faiblesse, c’est ce que font les acquéreurs qui réussissent.
Questions fréquentes
Quels sont les avantages et les faiblesses de la croissance externe ?
Avantages : la vitesse, l’accès à des clients, des équipes, des agréments ou un territoire qui ne se construisent pas vite, la taille et la possibilité de financer par la dette sur des flux existants. Faiblesses : un prix qui inclut trop souvent des synergies non réalisées, une dette calibrée sur des flux incertains, un passif hérité, et le risque de perdre les personnes qui portent la valeur pendant l’intégration.
Quelle est la différence entre croissance interne et croissance externe ?
La croissance interne développe l’activité avec les ressources de l’entreprise (recrutements, investissements, ouverture d’agences) ; la croissance externe l’accroît en rachetant ou en fusionnant avec d’autres entreprises. La première est plus lente et moins risquée en capital ; la seconde livre un existant immédiatement, contre un prix, une dette et un travail d’intégration.
Qu’est-ce qu’une opération de croissance externe ?
Toute opération par laquelle une entreprise prend le contrôle d’une autre ou de son activité : rachat de titres via une holding, rachat de fonds de commerce, fusion-absorption, prise de participation majoritaire. Dans les PME, le rachat de titres par une holding qui s’endette est la forme la plus fréquente.
Comment se fait la croissance externe sans y laisser son entreprise ?
En écrivant une thèse avant de chercher, en valorisant la cible seule et en gardant les synergies pour soi, en testant la dette sur un scénario dégradé, en décidant qui dirige avant de signer, et en consacrant les douze mois suivants à l’intégration avec un responsable dédié. Chacune de ces décisions se prend avant le closing ; après, il ne reste que la gestion des conséquences.
Sources (vérifiées le 21 octobre 2026) : Bpifrance Le Lab et France Invest, « La croissance externe à l’échelle des PME », communiqué du 14 septembre 2022 (presse.bpifrance.fr) ; C. Christensen, R. Alton, C. Rising, A. Waldeck, « The Big Idea: The New M&A Playbook », Harvard Business Review, mars 2011 (hbr.org) ; Wikipédia, DaimlerChrysler (en.wikipedia.org) et AOL Time Warner (en.wikipedia.org) ; art. L1224-1 du code du travail (Légifrance). Les calculs de surpaiement sont des hypothèses du cabinet, sans lien avec une opération réelle.
Vous avez une cible en vue et vous voulez vérifier que le prix, la dette et le plan d’intégration tiennent ensemble ? Notre page croissance externe décrit comment nous cadrons un programme d’acquisitions ; vous pouvez aussi échanger directement avec un associé du cabinet.
 Contactez-nous