 06 95 12 82 58
Chercher un « évaluateur entreprise » sur internet renvoie à des expert-comptables, des cabinets d’audit, des plateformes qui promettent une estimation en quinze secondes et des cabinets comme le nôtre. Tous ne font pas le même métier. Avant de confier une valorisation d’entreprise à quelqu’un, il faut savoir pour quoi faire, ce que l’on recevra, et à qui l’on pourra l’opposer. Cet article passe en revue qui peut évaluer une société, dans quels cas une évaluation est imposée, ce qui détermine son coût, ce que doit contenir le rapport, et comment choisir sans se tromper de prestataire.
Sommaire
- Qui peut évaluer une entreprise : six profils, six cadres
- Quand l’évaluation est imposée, et quand elle est simplement utile
- Ce qui fait le coût d’une évaluation d’entreprise
- Ce que doit contenir le rapport d’évaluation
- Comment choisir son évaluateur : cinq questions à poser
- Cas type : une ESN de 40 personnes et deux évaluations qui ne disent pas la même chose
- Les erreurs fréquentes
- Questions fréquentes
Qui peut évaluer une entreprise : six profils, six cadres
La question « qui peut évaluer une entreprise » a une réponse juridique courte : n’importe qui, sauf dans les cas où la loi désigne quelqu’un. Elle a une réponse pratique plus longue, parce que chaque profil évalue pour un usage précis.
| Profil | Cadre d’intervention | Ce qu’il apporte | Ce qu’il n’apporte pas |
|---|---|---|---|
| Expert-comptable | Mission contractuelle, souvent le cabinet habituel de la société | Connaissance des comptes, retraitements fiables, coût maîtrisé | Vision du marché des acquéreurs ; indépendance discutable s’il tient déjà la comptabilité |
| Cabinet de cession, banque d’affaires | Mission d’évaluation préalable à une vente, ou intégrée au mandat | Transactions comparables réelles, lecture acquéreur, fourchette négociable | Opposabilité en justice ou face à l’administration ; risque de complaisance si les honoraires dépendent du mandat |
| Expert indépendant en évaluation financière | Mission contractuelle ; membres de la SFEV ou du collège des évaluateurs de la CCEF | Rapport détaillé, méthodes croisées, opposable dans un litige ou une opération réglementée | La SFEV précise elle-même que l’adhésion ne vaut pas reconnaissance de compétence |
| Commissaire aux apports | Désigné à l’unanimité des fondateurs ou par le tribunal (art. L225-8 et L225-147 du code de commerce) | Apprécie sous sa responsabilité la valeur des apports en nature | Ne fixe pas un prix de cession ; contrôle qu’une valeur n’est pas surévaluée |
| Expert de l’article 1843-4 du code civil | Désigné par les parties ou par le président du tribunal, en cas de contestation du prix de droits sociaux | Une valeur qui s’impose aux parties, sans recours | La maîtrise du résultat : l’expert applique d’abord la méthode prévue par les statuts |
| Plateformes d’estimation en ligne | Algorithme sur les comptes déposés au greffe | Un premier ordre de grandeur, rapide, parfois gratuit | Retraitements, diagnostic, comparables sectoriels ; aucune valeur opposable |
Notaires et avocats interviennent aussi, surtout en transmission familiale ou en divorce, mais ils s’appuient en général sur l’un des profils ci-dessus pour le chiffrage. Et l’administration fiscale évalue de son côté : son guide de l’évaluation des entreprises, refondu en juin 2026, décrit les méthodes qu’elle reconnaît et la démarche qu’elle attend. Un évaluateur qui ne le connaît pas n’est pas à jour.
Quand l’évaluation est imposée, et quand elle est simplement utile
Dans quelques situations, la loi ou l’administration ne laissent pas le choix. L’apport en nature à une société par actions appelle un commissaire aux apports, sauf exceptions de seuil. La contestation du prix lors d’une cession ou d’un rachat de droits sociaux prévu par la loi ou les statuts ouvre la voie à l’expert de l’article 1843-4, dont l’évaluation s’impose. Une donation de titres ou un pacte Dutreil supposent une valeur déclarée que l’administration pourra contester si elle s’écarte de la valeur vénale ; d’où l’intérêt d’un rapport écrit, daté et argumenté. Un divorce sous régime communautaire ou une succession conduisent au même besoin.
Dans toutes les autres situations, l’évaluation n’est pas obligatoire, mais elle change le résultat. Avant une cession, elle sert à fixer une fourchette de prix et à identifier ce qui pèse sur la valeur, un an ou deux avant la mise sur le marché, quand il est encore temps de corriger. Bpifrance Création recommande d’ailleurs de prévoir un à deux ans pour traiter les points négatifs révélés par l’évaluation. À l’entrée d’un associé ou d’un investisseur, elle fixe le prix de souscription. En cas de sortie d’un associé, elle évite l’expertise judiciaire, plus longue et plus coûteuse ; la manière de fixer le prix des parts d’un associé sortant dépend d’abord des statuts. Enfin, une évaluation périodique, tous les deux ou trois ans, permet à un dirigeant de piloter la valeur de son entreprise comme il pilote son résultat.
Ce qui fait le coût d’une évaluation d’entreprise
Les cabinets d’audit et d’expertise n’affichent pas leurs tarifs, et nous non plus, parce qu’il n’y a pas un produit mais plusieurs. Le prix d’une évaluation dépend de cinq paramètres, que vous pouvez utiliser pour comparer des devis.
- L’usage et l’opposabilité. Un ordre de grandeur pour décider si l’on vend, un rapport pour négocier avec un acquéreur, ou un rapport destiné à être produit devant un tribunal ou l’administration : le niveau de documentation et la responsabilité engagée n’ont rien à voir.
- La complexité de la société. Une SAS mono-activité avec trois bilans propres s’évalue vite. Un groupe avec filiales, immobilier détenu en SCI, comptes courants croisés et contrats intragroupe demande de reconstituer les flux avant de les valoriser.
- L’état des données. Comptes à jour, situation intermédiaire disponible, prévisionnel écrit : chaque élément manquant se reconstruit, et se facture.
- Le nombre de méthodes et l’accès aux comparables. Croiser une approche par les multiples, une DCF et une valeur patrimoniale coûte plus qu’une seule approche. L’accès à des bases de transactions payantes ou à des cessions traitées dans le secteur fait la différence entre un multiple justifié et un multiple recopié.
- Le mode de facturation. Forfait, temps passé, ou évaluation incluse dans un mandat de cession rémunéré au succès. Dans ce dernier cas, posez la question de l’indépendance : un conseil payé si la vente se fait a intérêt à une valeur qui déclenche la vente. Le sujet est traité dans comment comparer les honoraires d’un cabinet de cession.
Notre position : pour une PME classique, une évaluation écrite et argumentée se chiffre en milliers d’euros, pas en dizaines de milliers ; c’est une expertise contradictoire ou judiciaire sur un groupe qui atteint ces montants. Et une estimation gratuite en ligne a la valeur de ce qu’elle coûte : elle lit les comptes déposés, elle ne lit ni la dépendance au dirigeant, ni le loyer versé à la SCI familiale, ni le contrat qui représente 40 % du chiffre d’affaires.
Ce que doit contenir le rapport d’évaluation
Le guide DGFiP consacre sa première partie au diagnostic stratégique et financier préalable à l’évaluation, avant toute méthode. C’est le bon ordre, et c’est le premier critère pour juger un rapport : s’il commence par un multiple, il est incomplet. Voici ce que nous attendons d’un rapport, et ce que nous livrons.
- Le diagnostic. Activité, marché, clients et concentration, équipe et dépendance au dirigeant, contrats, outil de production, risques identifiés. Une page ou trente selon la société, mais toujours avant les chiffres.
- Les retraitements, pièce par pièce. Rémunération du dirigeant ramenée au marché, loyers, éléments non récurrents, avec les justificatifs. C’est la partie que les acquéreurs contestent en premier, donc celle qui doit être la mieux documentée.
- Les méthodes retenues et écartées. Au moins deux approches, avec l’explication des écarts entre elles. Le guide DGFiP demande à l’évaluateur de justifier sa combinaison et de rechercher les raisons des écarts, plutôt que d’appliquer une pondération mécanique. Les trois familles de méthodes sont présentées dans comment calculer la valeur d’une entreprise.
- Le passage de la valeur d’entreprise à la valeur des titres. Dette financière nette, trésorerie, besoin en fonds de roulement, actifs hors exploitation, à une date précise.
- Une fourchette et une analyse de sensibilité. Ce que devient la valeur si le multiple bouge d’un demi-point, si l’EBE retraité varie de 10 %, si un client majeur part. Un chiffre unique n’est pas une évaluation, c’est une opinion.
- Les hypothèses, les sources et les limites. Date de référence, comptes utilisés, comparables retenus et écartés, ce qui n’a pas pu être vérifié.
Vigilance sur les évaluations « en pourcentage du chiffre d’affaires ». Un rapport qui se contente d’un coefficient sectoriel appliqué au CA ne vous dit rien de votre entreprise ; il vous dit la marge moyenne de votre secteur. Ce que cache ce raccourci est expliqué dans valeur d’une entreprise par rapport au chiffre d’affaires.
Comment choisir son évaluateur : cinq questions à poser
Les titres rassurent, les réponses renseignent. Cinq questions permettent de savoir à qui l’on a affaire.
- « Combien de sociétés de mon secteur avez-vous évaluées ou vendues ces trois dernières années ? » La réponse dit si les comparables viendront de dossiers réels ou d’une base générique.
- « Votre rémunération dépend-elle de la valeur retenue ou de la conclusion d’une vente ? » Une réponse honnête n’est pas disqualifiante, mais elle doit être connue.
- « Quelles méthodes allez-vous utiliser, et pourquoi celles-là pour mon entreprise ? » Une méthode unique, ou une pondération récitée sans justification, est un mauvais signe.
- « Que contiendra le rapport, et pourra-t-il être produit devant un tiers ? » Acquéreur, banque, administration, tribunal : l’usage détermine le niveau du livrable.
- « Connaissez-vous le guide DGFiP de l’évaluation dans sa version de juin 2026 ? » Pour une transmission ou une donation, c’est la grille de lecture de l’administration.
Un dernier critère, moins souvent cité : la capacité de l’évaluateur à vous dire ce que vous ne voulez pas entendre. Une évaluation qui confirme le chiffre que vous aviez en tête avant de la commander ne vous a rien appris.
Cas type : une ESN de 40 personnes et deux évaluations qui ne disent pas la même chose
Une société de services informatiques, 40 salariés, 4,2 M€ de chiffre d’affaires, 520 k€ d’EBE comptable. Le dirigeant, qui envisage de vendre dans deux ans, fait réaliser deux évaluations : l’une par son expert-comptable, l’autre par un cabinet de cession. Les deux sont sérieuses, et elles diffèrent de 40 %. Chiffres simplifiés et anonymisés, multiples présentés comme hypothèses.
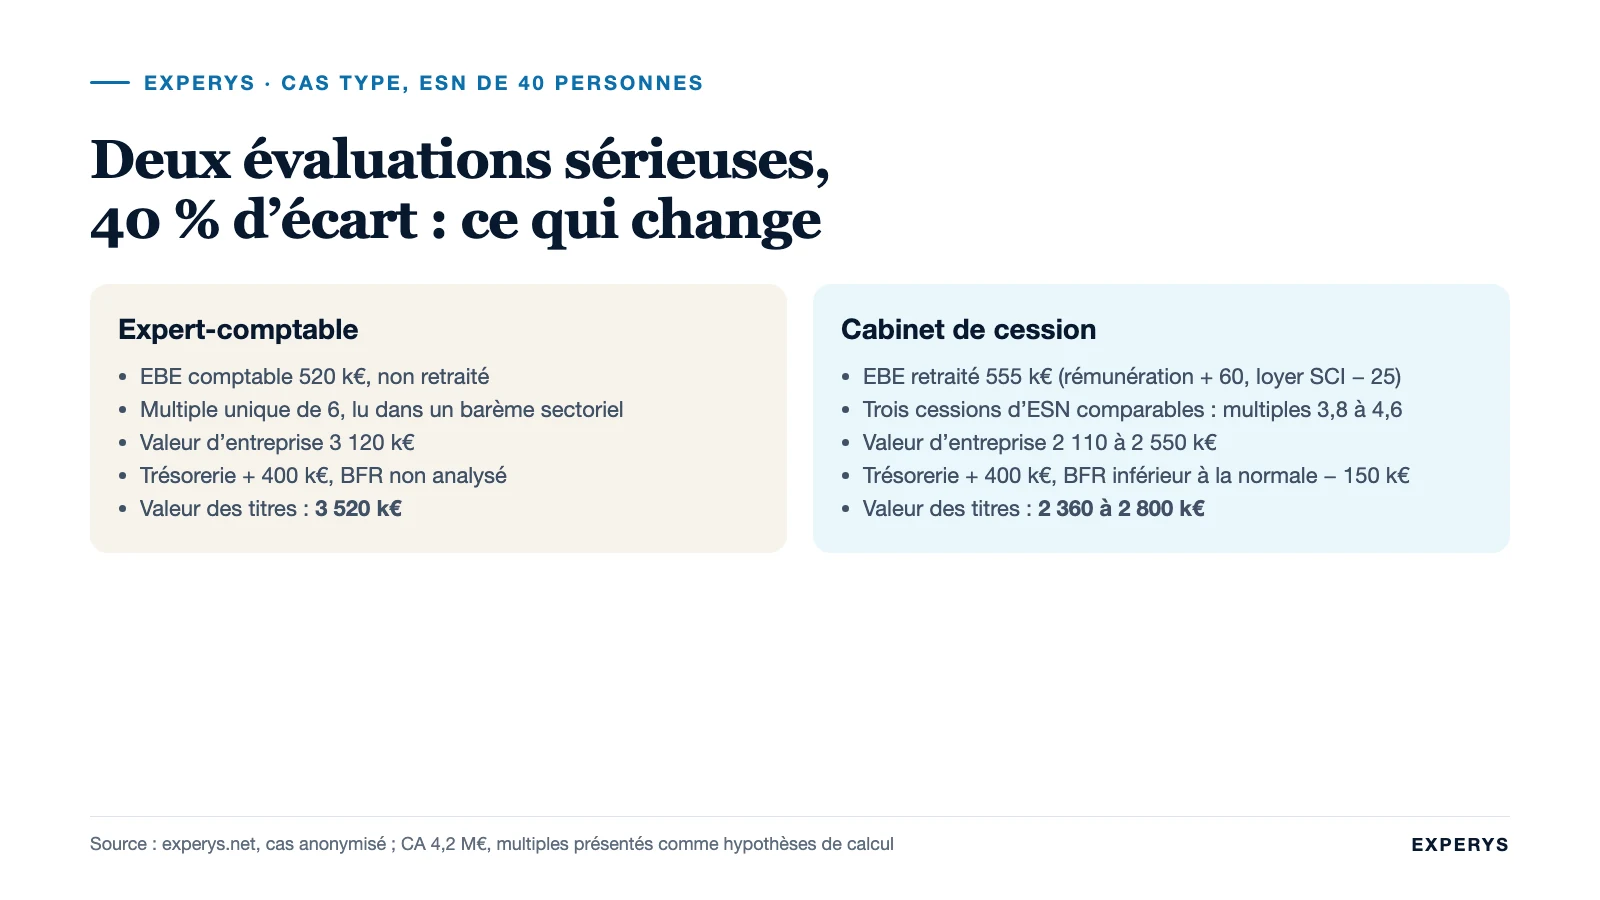
| Élément | Expert-comptable | Cabinet de cession |
|---|---|---|
| EBE de départ | 520 k€ comptable | 520 k€ comptable |
| Rémunération du dirigeant | Non retraitée | + 60 k€ (au-dessus du marché pour un dirigeant salarié) |
| Contrat de 35 % du CA arrivant à échéance | Non retraité | Risque signalé, multiple bas de fourchette |
| Loyer versé à la SCI du dirigeant | Non retraité | − 25 k€ (loyer inférieur au marché, à ramener au niveau normal) |
| EBE retraité | 520 k€ | 555 k€ |
| Méthode | Multiple unique de 6 sur l’EBE, d’après un barème sectoriel | Trois cessions d’ESN de 3 à 8 M€ de CA traitées par le cabinet : multiples de 3,8 à 4,6 |
| Valeur d’entreprise | 3 120 k€ | 2 110 à 2 550 k€ |
| Dette nette | Trésorerie + 400 k€, sans analyse du BFR | Trésorerie + 400 k€, moins un BFR inférieur à la normale de 150 k€ |
| Valeur des titres | 3 520 k€ | 2 360 à 2 800 k€ |
Aucun des deux n’a menti. L’expert-comptable a produit une valeur comptable propre, avec un multiple lu dans un barème. Le cabinet de cession a produit une valeur de marché, avec un multiple issu de ventes comparables et un diagnostic qui a identifié le vrai sujet : la dépendance à un client. Le dirigeant a utilisé la seconde pour travailler, pendant deux ans, la diversification de son portefeuille clients, et la première pour comprendre pourquoi il ne fallait pas s’y fier. La valorisation d’une société informatique a ses propres ressorts, exposés dans comment valoriser une ESN.
Les erreurs fréquentes
- Demander une évaluation à son seul expert-comptable avant une vente. Il connaît vos comptes, rarement les acquéreurs de votre secteur. Les deux regards se complètent.
- Se fier à une estimation en ligne pour fixer un prix. Elle lit les comptes déposés, pas l’entreprise. Utile pour un ordre de grandeur, dangereuse comme prix affiché.
- Commander un chiffre plutôt qu’un rapport. Sans diagnostic ni fourchette, vous n’aurez rien à opposer au premier acquéreur qui contestera le multiple.
- Évaluer trop tard. Une évaluation la veille de la mise en vente constate ; deux ans avant, elle permet d’agir sur ce qui pèse.
- Ignorer les statuts. En cas de sortie d’associé, une clause de valorisation inscrite il y a dix ans s’impose à l’expert de l’article 1843-4, quelle que soit la qualité de votre rapport.
Questions fréquentes
Qui peut évaluer une entreprise ?
Aucun titre n’est réservé. En pratique, un expert-comptable, un cabinet de cession ou une banque d’affaires, un expert indépendant en évaluation financière, ou une plateforme en ligne. Dans certains cas la loi désigne l’évaluateur : commissaire aux apports pour un apport en nature, expert de l’article 1843-4 du code civil en cas de contestation du prix de droits sociaux.
Combien coûte une évaluation d’entreprise ?
Cela dépend de l’usage (ordre de grandeur, négociation, litige), de la complexité de la société, de l’état des données, du nombre de méthodes croisées et du mode de facturation. Pour une PME classique, un rapport écrit et argumenté se chiffre en milliers d’euros ; une expertise contradictoire ou judiciaire sur un groupe coûte nettement plus. Demandez un devis détaillant le livrable.
Pourquoi faire évaluer son entreprise ?
Pour préparer une cession et fixer une fourchette de prix, faire entrer ou sortir un associé, transmettre à ses enfants avec une valeur défendable devant l’administration, régler un divorce ou une succession, ou simplement piloter la valeur de l’entreprise dans le temps. Dans plusieurs de ces cas, un rapport écrit et daté protège le dirigeant.
Quelles sont les étapes de l’évaluation d’une entreprise ?
Un diagnostic stratégique et financier, les retraitements des comptes, le choix et l’application de plusieurs méthodes, le passage de la valeur d’entreprise à la valeur des titres, puis une fourchette assortie d’une analyse de sensibilité. Le guide DGFiP de juin 2026 place le diagnostic avant toute méthode.
Une estimation en ligne suffit-elle ?
Pour savoir si l’on parle de 500 k€ ou de 5 M€, oui. Pour négocier, transmettre ou répondre à l’administration, non : l’algorithme travaille sur les comptes déposés, sans retraitement ni diagnostic, et le résultat n’est opposable à personne.
Sources (vérifiées le 24 septembre 2026) : DGFiP, guide « L’évaluation des entreprises et des titres de sociétés », édition de juin 2026 (diagnostic préalable, justification de la combinaison de méthodes) ; article L225-8 du code de commerce (commissaire aux apports) ; article 1843-4 du code civil (expert désigné en cas de contestation) ; Société française des évaluateurs ; Compagnie des conseils et experts financiers ; Bpifrance Création, les méthodes d’évaluation d’entreprise.
Les montants du cas type sont des hypothèses de calcul. Si vous voulez un premier ordre de grandeur, la page combien vaut mon entreprise décrit ce que nous regardons en premier ; pour une évaluation d’entreprise écrite, avec comparables et fourchette, un associé du cabinet peut vous dire en un échange ce qu’elle contiendrait et ce qu’elle coûterait dans votre cas.
 LinkedIn
 E-mail
 Contactez-nous